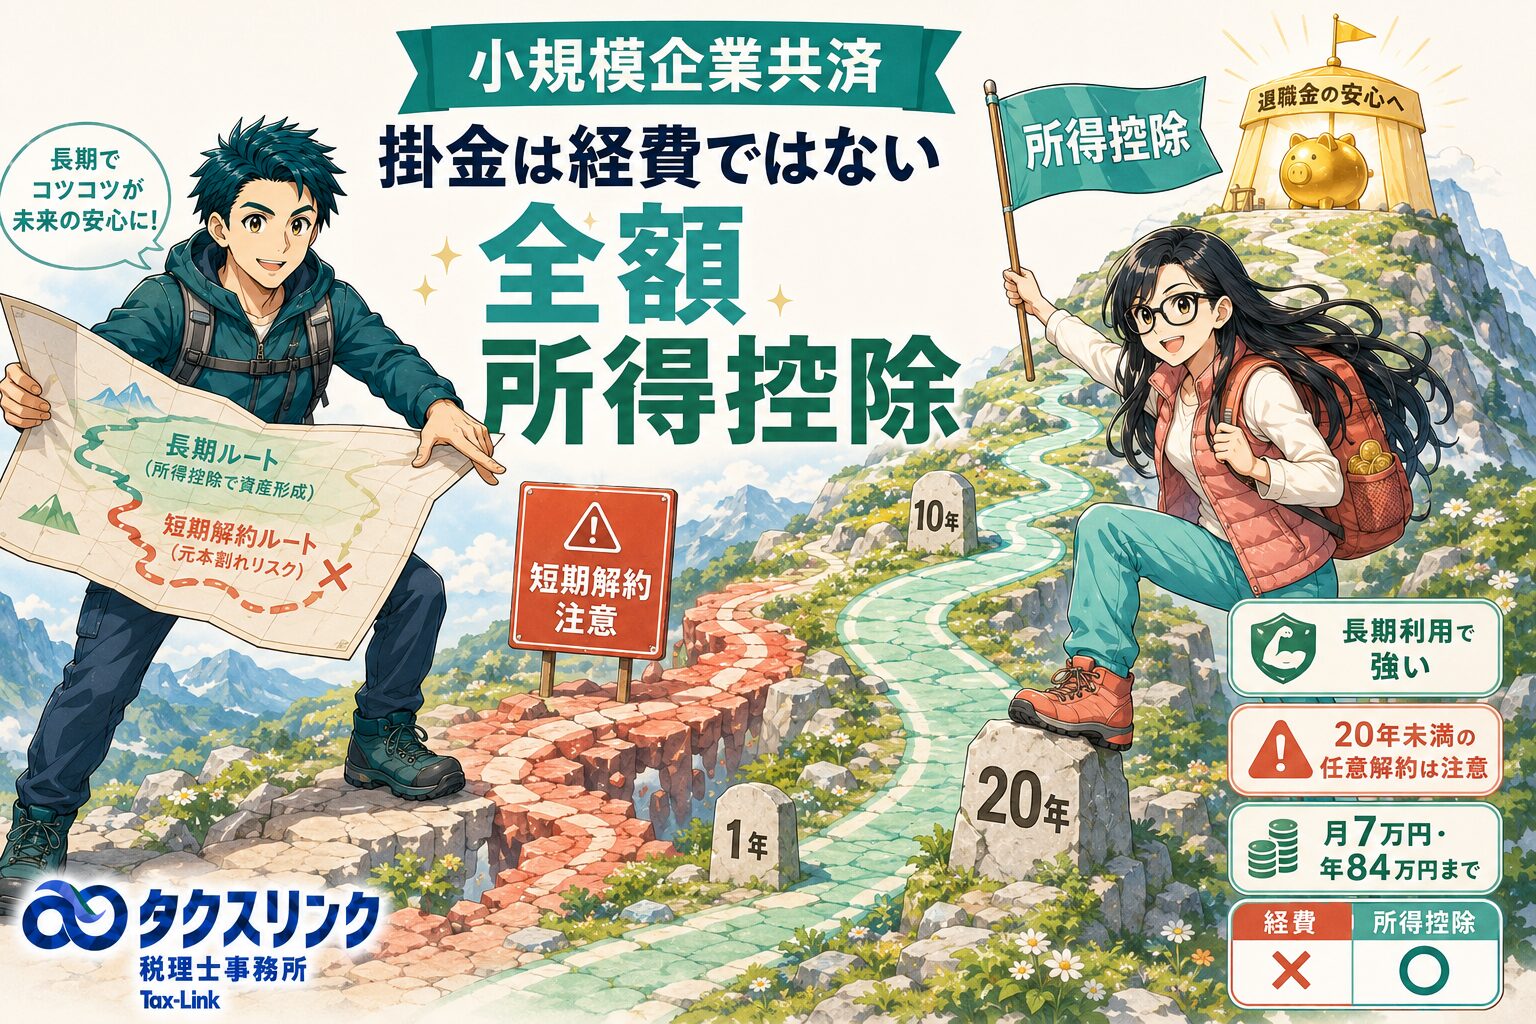
小規模企業共済は、個人事業主や中小企業の役員が加入できる、経営者のための退職金制度です。
結論からいうと、小規模企業共済は、適切に長期利用できる人にとっては、かなり強い節税効果がある制度です。
ただし、最初に必ず押さえておくべき点があります。
小規模企業共済の掛金は、事業の経費ではありません。
個人の所得控除です。
つまり、個人事業主が月7万円、年間84万円を支払った場合でも、売上から直接84万円を経費として差し引くのではありません。
まず売上から必要経費を差し引いて事業所得を計算し、その後、所得税・住民税を計算する段階で「小規模企業共済等掛金控除」として所得から差し引きます。

個人事業主
小規模企業共済は本当に節税になるのでしょうか?
掛金は経費になりますか?

税理士
小規模企業共済は、長期利用できる方にとっては節税効果の大きい制度です。
ただし、掛金は「経費」ではありません。
個人の「所得控除」です。
個人事業主
経費ではないのに、なぜ節税になるのですか?
税理士
所得税法75条では、その年に支払った小規模企業共済等掛金について、その支払った金額を総所得金額等から控除すると定めています。
国税庁も、小規模企業共済等掛金控除について「その年に支払った掛金の全額」を控除できると説明しています。
つまり、事業所得を計算するときの必要経費ではありませんが、所得税を計算する前の所得控除として、支払った掛金を差し引けます。
個人事業主
具体的には、どう計算が違うのですか?
税理士
たとえば、売上が1,500万円、必要経費が500万円、小規模企業共済掛金が84万円だとします。
この場合、事業所得は原則として、
売上1,500万円-必要経費500万円=事業所得1,000万円
です。
ここで、1,500万円-500万円-84万円=916万円として、事業所得を計算するわけではありません。
事業所得1,000万円を計算した後で、社会保険料控除、基礎控除などと同じように、小規模企業共済等掛金控除84万円を差し引いて、課税所得を計算します。
個人事業主
事業用口座から引き落とした場合も、経費にはしないのですか?
税理士
はい。個人事業用の銀行口座から掛金を引き落とした場合でも、通常は必要経費にはしません。
会計上は、たとえば「事業主貸/普通預金」のように処理します。
小規模企業共済は、事業の仕入れや外注費、家賃のような必要経費ではなく、経営者個人の退職金制度だからです。
個人事業主
では、どのくらい節税になるのでしょうか?
税理士
節税額は、その人の課税所得や所得税率によって変わります。
中小機構の公式試算では、掛金月額7万円、年間84万円の場合、課税所得に応じた年間の所得税・住民税の節税額の目安が示されています。
たとえば、課税所得400万円の場合は、年間掛金84万円に対して、所得税と住民税を合わせた節税額の目安は約24.13万円とされています。
この場合、84万円を積み立てながら、当年の税負担は約24万円軽くなるというイメージです。
| 課税所得の目安 | 年間掛金 | 所得税・住民税の節税額の目安 |
|---|---|---|
| 200万円 | 84万円 | 約12.94万円 |
| 400万円 | 84万円 | 約24.13万円 |
| 600万円 | 84万円 | 約25.56万円 |
| 800万円 | 84万円 | 約28.12万円 |
| 1,000万円 | 84万円 | 約36.70万円 |
個人事業主
かなり大きいですね。では、全員が入った方がよい制度ですか?
税理士
全員に向いているわけではありません。
小規模企業共済が強いのは、入口と出口の両方に税制メリットがあるからです。
入口では、支払った掛金が全額所得控除になります。
出口では、廃業や退職などで共済金を一括で受け取る場合、原則として退職所得として扱われます。
退職所得には、退職所得控除があり、さらに原則として2分の1課税という優遇があります。
そのため、現役時代の高い税率で所得控除を受け、将来は退職所得として有利に受け取ることができれば、実質的な節税効果が出やすくなります。
個人事業主
「課税の先送り」にすぎない、という話も聞きます。
税理士
単なる課税の先送りで終わる場合もあります。
しかし、小規模企業共済の場合は、現役時代には通常の事業所得や給与所得に対する税率で所得控除を受け、将来の受取時には退職所得として扱われる余地があります。
退職所得控除や2分の1課税を使える場合には、入口と出口の税率差によって、単なる先送りを超えた節税効果が生じる可能性があります。
ただし、将来の受取時に全く税金がかからないとは限りません。
そのため、「今年いくら税金が減るか」だけではなく、「将来受け取るときにどう課税されるか」まで見て判断する必要があります。
個人事業主
途中で解約したらどうなりますか?
税理士
途中解約はかなり注意が必要です。
中小機構によると、任意解約の場合、12か月未満では解約手当金はありません。
また、12か月以上240か月、つまり20年未満の場合は、原則として解約手当金が掛金合計額を下回ります。
20年以上になって、ようやく掛金合計額以上となる水準です。
したがって、「とりあえず節税のために加入して、数年後に解約すればよい」という制度ではありません。
個人事業主
65歳より前に自己都合で解約した場合も、退職所得になりますか?
税理士
そこも重要です。
中小機構の案内では、65歳以上の任意解約は退職所得、65歳未満の任意解約は一時所得として扱われます。
一時所得になる場合、過去に支払った小規模企業共済掛金を「収入を得るために支出した金額」として差し引くことはできません。
過去に掛金を支払った年に所得控除を受けているため、受取時にもう一度控除することはできないという考え方です。
たとえば、掛金累計600万円、任意解約手当金550万円だから、550万円-600万円でマイナスになる、という計算にはなりません。
個人事業主
つまり、短期解約だと損をする可能性があるということですね。
税理士
そのとおりです。
小規模企業共済は、長期利用を前提とした経営者の退職金制度です。
現在の税金が減るというメリットだけを見て、資金繰りに余裕がないのに最大額を掛けると、途中解約時に不利になる可能性があります。
利益が多い年には増額し、資金繰りが厳しい年には減額するなど、無理なく続けられる掛金にすることが重要です。

法人役員
私は法人の社長です。会社で小規模企業共済の掛金を払えば、会社の経費になりますか?
税理士
小規模企業共済は、会社の制度ではなく、経営者個人の制度です。
法人役員が加入する場合も、「会社が加入する」のではなく、「役員本人が個人として加入する」と考えます。
会社が役員本人の小規模企業共済掛金を負担した場合、所得税基本通達74・75-4では、その掛金は給与等として課税するとされています。
つまり、会社が払えば、社長本人は非課税で、会社は福利厚生費として処理できる、という制度ではありません。
法人役員
会社が払った場合、法人側ではどうなりますか?
税理士
会社が負担した場合は、役員に対する給与や経済的利益として扱われます。
さらに、役員に対する給与を法人の損金にできるかどうかは、法人税法34条の役員給与のルールを別途確認する必要があります。
たとえば、定期同額給与などの要件を満たさない場合、法人側で損金不算入となるリスクがあります。
そのため、法人役員の場合は、役員報酬を本人が受け取り、その本人の個人口座から小規模企業共済の掛金を支払い、本人が小規模企業共済等掛金控除を受ける流れが最も分かりやすいです。
法人役員
年末調整で控除できますか?
税理士
法人役員など給与所得者の場合、掛金払込証明書を使って、年末調整で小規模企業共済等掛金控除を受けることができます。
個人事業主の場合は、確定申告で小規模企業共済等掛金控除を記載します。
個人事業主
掛金を前納すると、その年にまとめて控除できますか?
税理士
前納期間が1年以内の小規模企業共済等掛金については、一定の要件の下で、前納した年にその全額を控除対象とすることができます。
ただし、単に12月にお金を振り込めば、必ず2年分の控除が取れるという意味ではありません。
納付方法、前納期間、掛金の充当期間などを確認したうえで行う必要があります。
個人事業主
iDeCoや役員退職金もある場合はどう考えればよいですか?
税理士
小規模企業共済、自社からの役員退職金、iDeCo一時金などを同じ年や近い時期に受け取る場合は、退職所得控除の重複調整が問題になることがあります。
国税庁も、同じ年に複数の退職手当等を受け取る場合や、過去に退職手当等を受けている場合には、退職所得控除額が調整される場合があると説明しています。
そのため、「小規模企業共済は退職所得だから全部非課税」と考えるのは危険です。
受取時期を含めて、出口のシミュレーションが必要です。
個人事業主
どんな人に向いていますか?
税理士
小規模企業共済が向きやすいのは、現在の課税所得がある程度あり、所得税・住民税の負担がある人です。
また、20年程度以上の長期加入を見込める人、途中で資金を引き出す可能性が低い人、将来廃業や退任により退職所得として受け取れる人には向いています。
反対に、現在ほとんど税金を払っていない人、数年以内に資金が必要になりそうな人、65歳未満で任意解約する可能性が高い人は、節税額だけを見て最大額を掛けるのは慎重に判断すべきです。
個人事業主
経営セーフティ共済とは違うのですか?
税理士
まったく別の制度です。
小規模企業共済は、経営者個人の退職金制度です。掛金は必要経費や法人の損金ではなく、個人の所得控除です。
一方、経営セーフティ共済、つまり倒産防止共済は、取引先の倒産に備える事業者向けの制度で、一定の要件のもとで個人事業の必要経費や法人の損金になります。
同じ「共済」という名前でも、税務処理は大きく違います。
個人事業主
結局、小規模企業共済は節税として有効ですか?
税理士
長期利用できる人にとっては、有効です。
ただし、正確には「経費で節税する制度」ではありません。
掛金を全額所得控除し、将来は廃業・退職時に退職所得として受け取ることを目指す制度です。
したがって、今年の節税額だけで判断するのではなく、現在の課税所得、年齢、加入予定期間、途中解約の可能性、他の退職金やiDeCoとの関係まで含めて判断する必要があります。
町田・相模原で節税と資金繰りのバランスに悩んでいる方へ
小規模企業共済は、正しく使えば強力な制度です。
しかし、掛金は経費ではなく所得控除であり、途中解約、法人負担、他の退職金との重複がある場合には、かえって不利になることもあります。
特に、個人事業主や法人役員の場合、節税だけでなく、資金繰り、退職金設計、将来の出口課税まで含めて判断することが重要です。
町田・相模原で、節税対策、法人化後の役員報酬、退職金設計、小規模企業共済や経営セーフティ共済の使い分けに不安がある方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、一般的な税務上の取扱いを解説したものです。実際の有利不利は、現在の課税所得、年齢、加入予定期間、途中解約の可能性、会社からの役員退職金、iDeCo一時金、他の退職所得の受取時期などによって変わります。個別判断が必要な場合は、税理士等の専門家へご相談ください。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月21日個人事業主の開業日はいつ?開業届・青色申告・各種届出期限を税理士が解説
- 所得税2026年9月20日法人成り時の従業員退職金はどうする?勤続年数引継ぎと必要経費を税理士が解説
- 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる