募集中相模原市
補助金・助成金
中小企業生産性向上支援補助金
相模原市
- 補助対象
- 市内に事業所を有する中小企業者等(みなし大企業を除く)
- 補助額
- 上限1,000万円
- 補助率
- 2/3以内(市外事業者からの調達は1/2以内)
- 募集期限
- 事前申請 令和8年5月18日〜/令和9年1月31日までに納品・支払完了

個人事業と法人の比較から、役員報酬・役員社宅、開業書類、補助金・助成金、創業融資、銀行探しまで。相模原での起業をワンストップでナビゲートします。
「個人と法人、どっちがいい?」 「起業後に必要な手続きは?」 「足りない資金はどこで調達するの?」
起業前のよくある疑問に税理士がお答えします
起業するときは、事業形態、許認可、資金調達、税務届出など、確認することが多くあります。マイ起業ロードマップでは、現在の状況に合わせて、まちさが起業ナビ内の必要な機能を順番に整理できます。
やりたいことから選ぶ
知りたいこと・やりたいことから、必要な機能へ直接進めます。
相模原市では、これから創業する方・創業まもない方に向けた創業支援(特定創業支援等事業)を行っています。支援を受けたことの証明を受けると、会社設立時の登録免許税の軽減や創業関連保証の特例などの優遇を受けられる場合があります。対象要件・申込方法は相模原市の公式案内をご確認ください。
会社にすべきか、個人のままがいいか。あなたの1年の利益で、税金と社会保険の“合計負担”がどちらが軽くなるかを試算します。
利益と年齢を入力すると、個人事業と法人の税金・社会保険料の合計負担を比較します。
一人でやる会社は、社長=あなた=会社です。「自分の財布」と「会社の財布」を分けて“どっちが得”と競っても意味がありません。あなた(個人)と会社を合わせて、税金と社会保険で出ていくお金が一番少ない形を選ぶ——それがこのツールの考え方です。ただし会社に残るお金は個人が自由に使えるお金ではない点に注意してください(詳しくは結果の注記)。
これは一定の前提による概算で、正確な税額ではありません。計算基準日:2026年8月18日(所得税は令和8年分、社会保険・国保は令和8年度/2026年度)。
※ 「合計負担」=あなた(個人)と会社(法人)が1年で払う税金+社会保険料の合計です。住民税は「入力した所得が翌年度の住民税に反映される定常状態」、国保は「前年所得が入力利益と同水準で続く定常状態」を仮定しています。
※ この試算は一定の前提による概算で、正確な税額ではありません。単身・扶養なし・他の所得なし・青色申告特別控除65万円(適用要件を満たす前提)・所得控除は基礎控除と社会保険料控除のみ・代表者は会社で社会保険に加入といった簡略化をしています。計算に含めていないもの:消費税、法人の設立・維持費用、税理士報酬の差、将来の退職金課税、社会保険の給付価値、扶養・配偶者・他の所得や控除・税額控除、国保の軽減/減免、国民年金の免除/猶予、小規模企業共済等。会社に残る資金は個人が自由に使えるお金ではありません。具体的な設計は必ず税理士にご相談ください。
会社を選んだ方へ
会社から自分たちに払う給料(役員報酬)をいくらにすると、税金と社会保険が安く済んで、家庭に残るお金が増えるか。本人と配偶者の役員報酬の組み合わせを、法人税・社会保険・世帯の手取りまでまとめて自動でシミュレーションし、いちばん得な金額を比べます。
会社をつくるとき、または来年の役員報酬を決める方向け(町田・相模原の税理士が作成)。2026年8月18日時点のルールでの、ざっくりした試算です。
この試算は、会社をつくるとき(または次の1年間)に決める「毎月同じ額の役員報酬」を前提にしています。次のような場合は、この計算では正しく出せません。
こうしたケースや、配偶者の給料が高すぎないか・社会保険をどう扱うかは、税理士(必要なら社会保険労務士)に相談してください。
会社は赤字でも住民税が最低7万円かかります(資本金1,000万円以下・従業員50人以下の場合)。?この分も計算に入れています。
16歳未満?は扶養控除の対象外です(ただし住民税の非課税の判定?には使います)。年齢は2026年12月31日時点で数えます。同じ家族を自分と配偶者で二重に控除しないよう、家庭で得になる側へ自動で振り分けます。
会社名義の社宅を役員へ貸す場合、毎月いくら本人から家賃を受け取れば、原則として給与課税されないのか。「賃貸料相当額」を国税庁の計算ルールに沿って試算します。
このシミュレーターは、2026年8月26日時点で確認できる国税庁の公表資料・所得税基本通達に基づいています。一般的な役員社宅を対象とした簡易判定であり、個別事実により異なる取扱いとなる場合があります。
固定資産税課税標準額が改訂された場合は、原則としてその改訂後の課税標準額に係る固定資産税の第1期納期限の属する月の翌月分から再計算します。役員社宅には、使用人社宅の「20%以内なら改算不要」という特例をそのまま適用しません。
必要な提出書類を確認して、そのまま記入済みで作成できます。
株式会社・合同会社の設立手順と、法務局の公式手続きを順番に確認できます。
まだ法人化するか決めていない方は、個人事業と法人どちらが有利かのシミュレーションはこちら →
次のような会社の基本事項を決めます。
株式会社の設立では定款を作成し、公証人の認証を受けます。電子定款など、手続方法により必要な作業が異なります。
定款認証後、発起人は定めた出資額を払い込みます。現物出資等がある場合は追加手続が生じるため、ここでは通常の金銭出資を中心に案内しています。
設立時の役員等を確定し、登記申請に必要な書類を準備します。
株式会社は、本店所在地で設立登記をすることにより成立します。一定の条件を満たせばオンライン申請も可能です。
次のような会社の基本事項を決めます。
合同会社も定款を作成しますが、株式会社と異なり、公証人による定款認証は不要です。
社員となる者は、設立登記までに定められた金銭等の出資を履行します。
合同会社は、本店所在地で設立登記をすることにより成立します。代表社員本人がマイナンバーカードを使ってオンライン申請する方法もあります。
マイナポータルでは、法人設立に関連する手続をオンラインでまとめて行える「法人設立ワンストップサービス」が提供されています。対応手続・利用条件は公式案内をご確認ください(本サイトは外部サービスへ接続せず、公式案内へのご案内のみです)。
業種と営業内容を選ぶと、開業前に確認したい許認可・届出を絞り込みます。最終的な要否は、各行政機関の公式案内でご確認ください。
社会保険労務士として開業する場合は、試験合格だけで業務を開始するのではなく、社会保険労務士名簿への登録と所属する都道府県社会保険労務士会への入会を確認します。個人開業か社会保険労務士法人かによっても手続が異なります。
社会保険労務士業の税務も確認する →アパレル・小売業では、通常の新品衣料・雑貨販売に一律の営業許可があるわけではありませんが、中古品なら古物商、酒類なら酒類販売業免許、一般用医薬品なら店舗販売業など、取扱商品ごとに確認が必要です。EC併用時も商品規制は原則として同様に確認します。
アパレル・小売業の税務も確認する →整体・整骨・鍼灸は名称が似ていますが、法的な扱いは同じではありません。あん摩マッサージ指圧、はり、きゅう、柔道整復には資格・施術所届出の制度があるため、実際に行う施術内容から確認する必要があります。
整体・整骨・鍼灸業の税務も確認する →一般的なパーソナルトレーニング指導自体に一律の専用営業許可があるわけではありません。一方、マッサージ等の法定施術、飲食提供、医薬品販売などを併設する場合は、別の許認可が問題になります。
パーソナルジム業の税務も確認する →通常の受託システム開発には一律の営業許可は通常ありません。ただし、自ら電気通信役務を提供するサービスを運営する場合は、電気通信事業法上の登録・届出の要否を別途確認します。
システム開発業の税務も確認する →一般的な学習塾と、学校教育法上の各種学校は同じではありません。通常の学習塾に各種学校設置認可が一律に必要なわけではありませんが、各種学校として設置する場合は都道府県知事の認可を確認します。
学習塾業の税務も確認する →広告・マーケティング業では、Web広告運用や広告企画自体に一律の営業許可があるわけではありません。ただし、広告物の設置工事まで請け負う屋外広告業は地域ごとの登録・届出制度があります。
広告・マーケティング業の税務も確認する →一般的な経営コンサルティングに一律の営業許可は通常ありません。一方、官公署提出書類作成や労働社会保険手続など、資格者に法令上認められた業務へ踏み込む場合は、具体的業務ごとに資格・登録の確認が必要です。
コンサルティング業の税務も確認する →歯科医院は、個人歯科医師による開設か医療法人等による開設かで開設手続が異なります。X線装置を設置する場合の届出、保険診療を行う場合の保険医療機関指定・保険医登録も別途確認します。
歯科医院業の税務も確認する →軽貨物運送業を有償で行う場合は、貨物軽自動車運送事業の経営届出等が必要です。軽四輪等で事業を行う場合は事業用ナンバーの手続に加え、2025年4月から安全管理者制度も強化されています。
軽貨物運送業の税務も確認する →EC業は「ネット販売だから無許可でよい」という仕組みではなく、取扱商品によって必要な許認可が変わります。中古品、酒類、医薬品、食品、輸入化粧品・電気用品などは、それぞれの法令を確認します。
ネットショップ・EC業の税務も確認する →不動産賃貸業では、自分の物件を自ら貸すだけなら宅建業免許は通常不要ですが、他人の売買・賃貸の代理・媒介や、宅地・建物の反復継続的な売買を行う場合は宅建業免許を確認します。管理受託戸数200戸以上では賃貸住宅管理業登録、民泊では住宅宿泊事業の届出等も論点になります。
不動産賃貸業の税務も確認する →リフォーム業でも、請け負う工事の種類・1件あたりの請負金額によって建設業許可の要否が変わります。解体工事、電気工事を行う場合には、建設業許可以外の登録・届出が必要になることもあります。
リフォーム業の税務も確認する →不動産仲介業では宅地建物取引業免許が中心となり、事務所を置く都道府県数によって知事免許・国土交通大臣免許が分かれます。事務所には、宅建業に従事する者5人に1人以上の専任宅地建物取引士が必要です。
不動産仲介業の税務も確認する →建設業許可は工事の種類と請負金額で判定します。建築一式工事は1件1,500万円未満、または延べ150㎡未満の木造住宅工事、その他の工事は1件500万円未満が軽微工事の基本基準です。解体工事や電気工事には別の登録・届出が生じることもあります。
建設業の税務も確認する →美容室・理容室は、営業開始前に美容所・理容所の開設届と構造設備の確認が必要です。まつ毛エクステ等も美容師法上の美容に該当します。また、常時2人以上の美容師・理容師が従事する場合は管理美容師・管理理容師の制度も確認します。
美容室・理美容業の税務も確認する →飲食店では食品衛生法上の営業許可が中心ですが、酒類の持ち帰り販売、深夜の酒類提供、接待を伴う営業、食品製造等を組み合わせると別の免許・届出が生じます。店舗工事前に保健所・警察・消防への確認を行うことが重要です。
飲食業の税務も確認する →製造業は「製造業許可」という一つの許可で決まるのではなく、何を製造するかで規制が大きく変わります。食品、酒類、化粧品、電気用品等はそれぞれ別の許認可・届出があり、一般的な工業製品でも設備・危険物等の個別確認が必要です。
製造業の税務も確認する →エステ・ネイルと、まつ毛エクステ・まつ毛パーマは法的な扱いが同じではありません。一般的なエステ・ネイルには一律の専用営業許可が通常ない一方、まつ毛施術には美容師免許・美容所の要件が問題になります。マッサージを業として行う場合も別の資格制度を確認します。
エステ・ネイル・まつ毛サロン業の税務も確認する →介護・福祉業は、サービス名だけで手続を判断できません。介護保険サービス、障害福祉サービス、相談支援、自費サービスで制度が異なり、公費制度を利用する事業ではサービス種別ごとの指定と人員・設備基準の確認が重要です。
介護・福祉業の税務も確認する →主な確認先・根拠情報:各手続の要否・詳細は、所管の行政機関が公表する最新の公式情報が優先されます。主な確認先として、国税庁・税務署(税務関係)、財務省・国税庁(酒類販売業免許)、各都県警察(古物商許可・風俗営業許可等)、保健所(食品衛生・美容所・施術所・診療所・旅館業等)、消防署(防火管理・消防関係)、都県庁(建設業許可・宅地建物取引業免許・屋外広告物等)、国土交通省・地方運輸局(運送事業・賃貸住宅管理業・不動産関連登録)、厚生労働省・地方厚生局(保険医療機関・介護/障害福祉サービス等)、経済産業省(電気用品安全法等)、各士業の連合会(社会保険労務士・行政書士等の登録)などがあります。制度は改正される場合があります。
補助金・助成金・制度融資・創業融資。あなたに使える制度を診断し、金融機関も比較できます。
※ この機能は、登録済みの条件による絞り込み表示です。制度の対象可否を確定するものではありません。
創業融資を検討している方や、日々の税務・経理に疑問をお持ちの方に向けて、タクスリンク税理士事務所が実務に役立つ情報を公開しています。
 創業・資金調達
 税務・経理
 節税・税金対策
原則として返済不要の支援制度です。募集期間・締切が決まっているものが多いため、早めの確認がおすすめです。
条件に合う補助金・助成金が見つかりませんでした。地域や種別の条件を変更してお試しください。
相模原市・神奈川県・東京都の制度融資を資金メニューごとに整理しました。同じ融資額でも、自治体の利子補給や信用保証料補助の有無で実際の負担が変わります。限度額・利用者負担利率・据置期間もあわせてご確認ください。数値は各自治体の令和8年度公式資料に基づきます(最終的な適用条件は取扱金融機関・信用保証協会の審査によります)。
条件に合う制度融資が見つかりませんでした。絞込条件を変更してお試しください。
事業所の住所や地名を入れると、相模原で事業融資を扱う金融機関を、各行の最寄り店で表示します。「預貸率が高い順」に並べ替えると、融資に積極的な傾向のある金融機関から確認できます。創業融資は日本政策金融公庫が全国どこからでも第一候補です。
※ 掲載は当事務所が公式情報をもとに確認した相模原市内の有人店舗です(各行は最寄り店を表示、「他の支店」で全店を確認できます)。預貸率は2026年3月期の公式決算・ディスクロージャーに基づく統一基準の数値で、預貸率ランキングの解説・出典はこちら。預貸率は融資姿勢の目安であり、個別の審査結果・融資の可否を示すものではありません。融資の可否・条件は各金融機関および信用保証協会の審査によります。距離は地図上のおおよその目安です。
募集を終了した制度です。次年度・次回の募集で再度実施される場合があります。最新の状況は各公式ページでご確認ください。
制度融資とは、自治体(相模原市・東京都・神奈川県など)、金融機関、信用保証協会の三者が 連携して行う融資のしくみです。事業者は金融機関に申し込み、信用保証協会の保証を受けて融資を受けます。 通常のプロパー融資と比べて、自治体による利子補給(利息の一部を自治体が負担)や、 信用保証料補助(保証料の一部を自治体が負担)を受けられる場合があり、実質的な負担を 抑えやすいのが特徴です。
一方で、自治体のあっせんや認定があっても、融資が確定するわけではありません。融資の可否は金融機関と 信用保証協会の審査によって別途判断されます。また、補助金・助成金と異なり、制度融資は 借入であるため、原則として返済が必要です。返済計画と資金繰りを踏まえて検討することが 大切です。
制度融資を比較するときは、表面上の融資利率だけを見ても実際の負担はわかりません。ポイントは次のとおりです。
案内に記載された融資利率が、そのまま利用者の負担になるとは限りません。相模原市のように 「融資利率 − 市負担利率 = 利用者負担利率」という形で、自治体が利子補給を行う制度では、 表面金利より実質負担が小さくなります。表面金利と利子補給後の実質負担は区別して確認しましょう。
信用保証協会の保証を受けるには保証料がかかります。制度によっては、この保証料の一部または全部を 自治体が補助します。たとえば神奈川県の創業支援融資では、県の補助と保証協会の割引を反映した後の 保証料率が0.40%(創業特例では0.00%)とされています。保証料補助の有無で総コストが変わります。
融資期間が長いほど毎回の返済額は抑えられます。また据置期間(元金の返済を猶予する期間)があると、 事業が軌道に乗るまでの資金繰りに余裕が生まれます。金利・保証料に加え、融資期間・据置期間まで あわせて比較することが重要です。
| 比較項目 | 補助金・助成金 | 制度融資 |
|---|---|---|
| 返済の要否 | 原則として返済不要 | 原則として返済が必要 |
| 主な用途 | 設備投資・販路開拓・雇用・省エネ 等(対象経費が指定) | 運転資金・設備資金 等(幅広く利用可) |
| 入金時期 | 多くは事業実施後の精算払い(後払い) | 審査後、比較的早期に融資実行 |
| 審査・採択 | 公募・審査による採択(不採択の場合あり) | 金融機関・信用保証協会の審査 |
| 自己資金の必要性 | 後払いのため一時的な立替資金が必要になりやすい | 創業融資等では一定の自己資金が求められる場合あり |
| 利用しやすい場面 | 対象経費が明確な投資・取組を行うとき | 運転資金の確保や、投資の立替資金を用意したいとき |
制度融資を検討するときは、次の点を整理しておくと、金融機関との相談がスムーズになります。まず 資金使途(何に使うのか)と必要額を明確にし、そのうえで毎月の 返済可能額から逆算して融資期間や据置期間を検討します。 すでに借入がある場合は既存借入金の残高・返済額も含めて全体像を把握します。 あわせて、利用する制度に利子補給や保証料補助があるかを確認し、実質負担で 比較します。最終的な融資可否は金融機関の審査によりますので、無理のない 資金繰り計画を用意しておくことが、審査・返済の両面で役立ちます。相模原で創業融資を具体的に検討している方は、創業融資を受けるための40のノウハウもあわせてご確認ください。
なお、補助金や制度融資を受給した場合の会計・税務処理には注意が必要です。経費や法人成り、消費税・インボイスなど、個人事業主・中小企業からよくある税務の疑問は、税理士が答える税務Q&Aで解説しています。
創業融資は、先に「いくら借りたいか」を決めるのではなく、まず事業を始めるために必要な資金を計算し、自己資金などを差し引いて不足額を確認するところから始めます。
そのうえで、創業計画書、損益計画、資金繰り計画を作成し、必要書類をそろえて日本政策金融公庫へ申し込みます。
ここでは、創業融資を自分で申し込むための準備を、順番に進められるようにまとめています。
創業融資では、「○万円借りたい」から考えるのではなく、まず創業に必要な資金を計算します。そこから自己資金やその他の調達予定額を差し引き、残った不足額が外部調達を検討する金額になります。
創業計画書は、経歴・創業動機・商品・売上・必要資金・返済可能性が一つの流れになるように作ります。
日本政策金融公庫で創業融資を申し込む際、重要な審査資料となるのが「創業計画書」です。
現在、日本政策金融公庫が公開している創業計画書は1枚の様式ですが、内容は「創業の動機」から「自由記述欄」まで10項目に分かれています。
公庫自身も創業計画書、業種別記入例、セルフチェックリスト、解説動画などを公開しています。
ただし、創業計画書を作るうえで本当に難しいのは、
「この欄には何を書くのか」
ではありません。
それだけなら、公庫の記入例を見れば分かります。
難しいのは、
「何を書けば融資担当者が納得できるのか」
「それぞれの欄をどうつなげれば、一つの事業計画として筋が通るのか」
という部分です。
創業計画書は、空欄を順番に埋める申込書ではありません。
私が創業計画書を見るときは、最終的に次の一本のストーリーになっているかを確認します。
これまでの経験がある →だからこの事業を始める →この顧客にこの商品を売る →この方法ならこれだけ売れる →その売上を作るにはこの設備・人員が必要 →だからこれだけ資金が必要 →自己資金では不足するので、この金額を借りる →計画どおり進めば利益とキャッシュから返済できる
この流れができていれば、多少文章が下手でも大きな問題ではありません。
逆に、一つ一つの欄だけを見ると立派でも、このストーリーがつながっていない創業計画書は弱くなります。
この記事では、現在の創業計画書のすべての記載欄について、単なる「書き方」ではなく、融資審査を意識して何を考え、何を書けばよいのかまで説明します。
最初に、この記事で一番重要なことを説明します。
創業計画書は、
1、2、3、4……
と上から順番に作る必要はありません。
むしろ私は、最初に「2 経営者の略歴等」を作ることをおすすめします。
その後に「1 創業の動機」を作ります。
考え方は、
「2の略歴があって、1の動機をもった」
です。
たとえば美容師として10年間働いてきた人なら、
10年間美容師として勤務した →カット、カラー、店舗運営、顧客管理を経験した →特定の顧客ニーズに気付いた →既存顧客から独立後もお願いしたいと言われている →条件の良い物件も見つかった →そこで独立を決意した
という流れです。
これなら、「昔から自分の店を持ちたかった」という作文ではなくなります。
創業動機が、経営者の経験から自然に発生した結果になるからです。
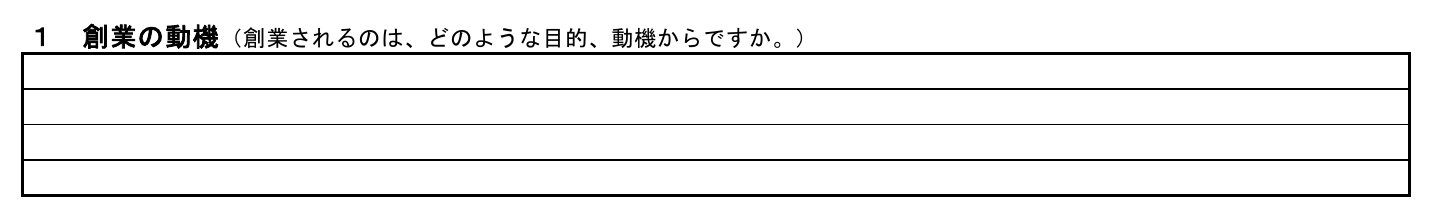
ここには、なぜ創業するのかを書きます。
公庫のセルフチェックでは、創業への熱意や、創業を志すまでの経緯が書かれているかが確認項目になっています。
しかし、
「昔から独立することが夢だった」
だけでは弱いです。
融資審査の立場から考えれば、知りたいのは夢そのものではなく、
「なぜ、この人が、この事業を始めることに合理性があるのか」
です。
したがって、創業動機では、
経験 → 気付き → 準備 → 創業
という流れを作ります。
「株式会社〇〇に10年間勤務し、〇〇業務に従事してきました。勤務期間中には、〇〇に関する技術だけでなく、顧客対応、仕入、売上管理など店舗運営全般を経験しました。
勤務する中で、〇〇を希望する顧客が多い一方、周辺地域には専門的に対応する店舗が少ないことに気付き、独立を考えるようになりました。
退職前から創業準備を進め、仕入先との取引、店舗物件、見込み顧客について一定の目処が立ったことから、今回創業を決意しました。」
ポイントは、
「やりたいからやる」のではなく、「できる理由が積み上がったからやる」
という文章にすることです。
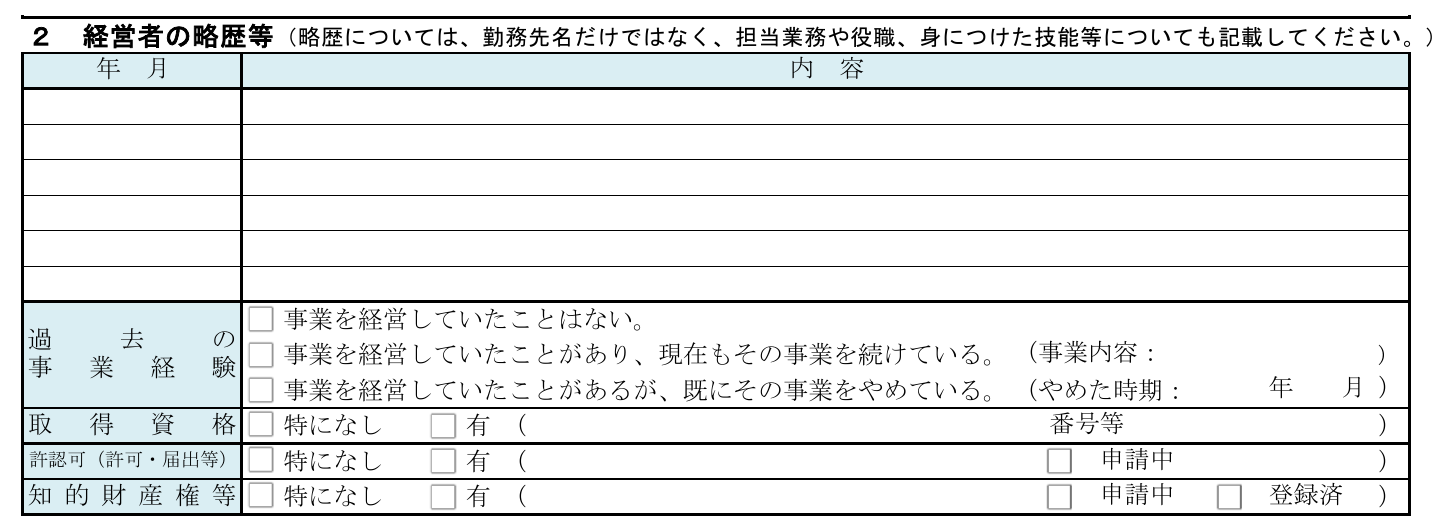
公庫の現行様式にも、
勤務先名だけでなく、担当業務、役職、身につけた技能等を書くよう明記されています。
これは当然です。
融資担当者が知りたいのは、
「どこの会社に何年いたのか」
だけではありません。
「その経験が今回の事業の成功確率をどれだけ高めるのか」
だからです。
したがって、
「2016年4月 株式会社〇〇入社」
だけで終わらせないでください。
「2016年4月~2026年3月 株式会社〇〇勤務。入社後5年間は営業担当として新規開拓・顧客管理に従事。2021年から営業課長となり、部下5名の管理、売上予算管理、見積作成、価格交渉まで担当。」
ここまで書けば、
「営業経験がある」
ではなく、
「自分で顧客を獲得し、見積を作り、売上を管理した経験がある」
と分かります。
特に創業する業種と同じ業界で勤務経験がある場合は、積極的に書きます。
同業経験は創業融資では非常に説明しやすい材料だからです。
現在または過去に事業を経営した経験がある場合は、現行様式の該当欄に記載します。
過去に廃業した経験がある場合でも隠す必要はありません。
重要なのは、
「なぜ前の事業をやめたのか」
「今回の創業では同じ問題が起きないのか」
を説明できることです。
失敗経験そのものよりも、説明できないことの方が問題です。
今回の事業に必要・有用な資格を書きます。
資格が必須の業種なら当然ですが、必須ではなくても、
「この人にはこの事業を行う能力がある」
という材料になる資格なら記載します。
現行様式では許認可の欄も設けられています。
飲食店営業許可、建設業許可、古物商許可、美容所開設届など、事業開始に許可・届出が必要な場合には、取得済・申請中など現在の状況を記載します。
許認可が必要な業種なのに、
「これから調べます」
では、そもそも予定日に事業を開始できるのか疑問を持たれます。
特許、実用新案、商標等を所有・申請している場合に記載します。
該当しなければ無理に書く必要はありません。
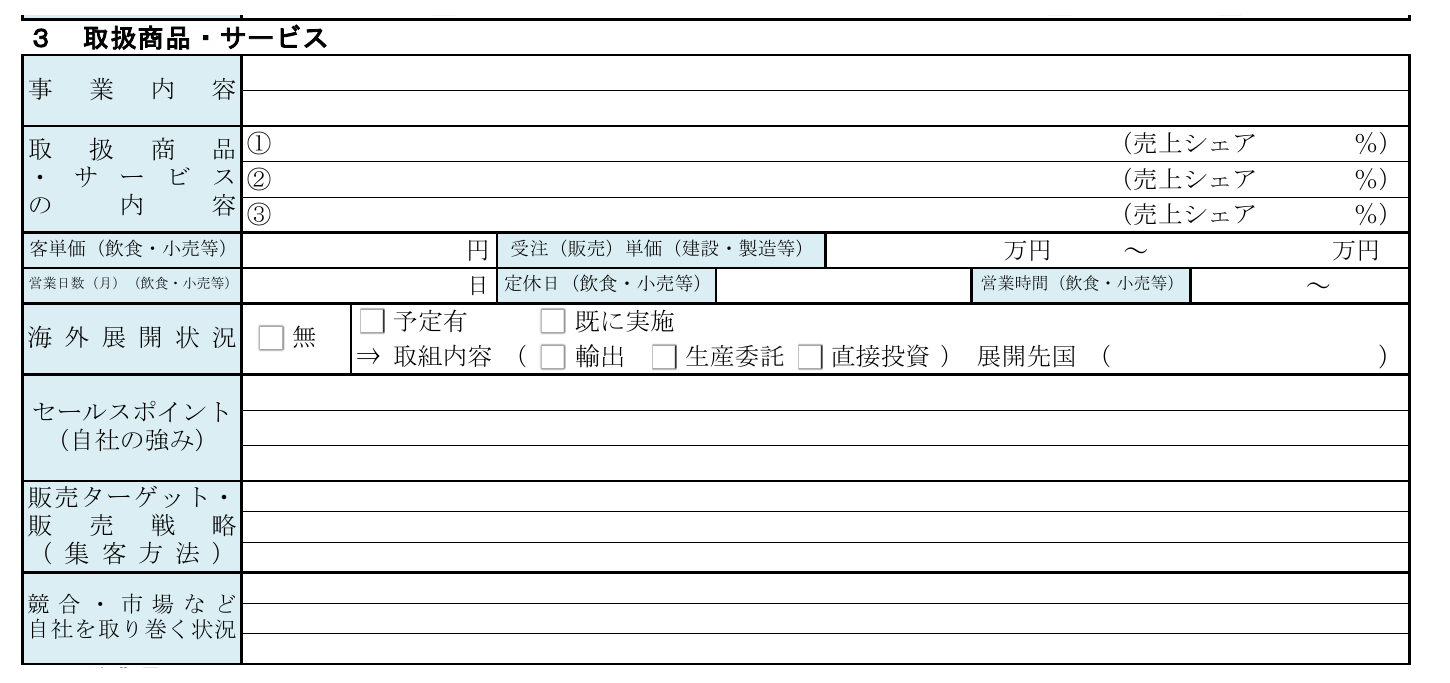
この欄は、現在の創業計画書ではかなり細かくなっています。
事業内容のほか、
取扱商品・サービス、売上シェア、客単価または受注単価、営業日数、定休日、営業時間、海外展開、セールスポイント、販売ターゲット・販売戦略、競合・市場
まであります。
しかし、これらを別々に考えないでください。
この欄全体で説明するのは、
「誰に、何を、いくらで、どのように売るのか」
です。
まず、
何をする会社なのか
を第三者が一読して分かるようにします。
「美容業」
だけより、
「町田市内の30~50代女性を主な顧客とする美容室」
の方が分かりやすくなります。
「システム開発」
だけより、
「中小企業向け業務システムの受託開発・保守」
の方が具体的です。
主要な商品・サービスを3つ程度に分けて記載します。
美容室なら、
カット・カラー 60%
トリートメント 25%
店販商品 15%
などです。
この売上シェアは、後で作る売上計画と一致させます。
「主力商品はAで売上の70%」と書いたのに、売上計画ではBが中心になっていれば、計画全体の精度を疑われます。
飲食、美容、小売などであれば客単価。
建設、製造、システム開発等なら受注単価を使います。
この数字は後の「9 事業の見通し」の売上計算に使います。
したがって、
この欄だけ適当に書いてはいけません。
客単価10,000円と書いたなら、
後で売上を、
10,000円×客数
で説明できる必要があります。
これも単なる店舗情報ではありません。
売上能力を確認する材料です。
たとえば美容師一人で8時間営業なのに、
1日30人施術する計画になっていれば、物理的に不可能です。
営業時間、従業員数、客数、売上高は一つにつながっています。
この欄は、
「自分の会社を褒める欄」
だと思わない方がよいです。
私なら、
融資担当者が内部で「なぜこの事業なら成り立つのか」を説明するための武器を書く欄
だと考えます。
したがって、
「お客様を大切にします」
「丁寧なサービスを提供します」
では弱いです。
どの会社でも書けるからです。
それよりも、
「同業で10年間勤務している」
「すでに〇社から受注予定がある」
「〇〇技術を持つスタッフが参加する」
「競合では対応していない〇〇を提供する」
など、担当者が第三者に説明できる事実を書きます。
元記事でも、この欄を担当者が融資審査を説明するための「武器」と位置付けていました。この発想は現在でもそのまま使えます。
BtoC事業で、
「一般消費者」
だけではほとんど意味がありません。
たとえば、
「〇〇駅から2km圏内に住む30~50代女性」
まで具体化します。
さらに、
その人たちを、
Googleマップで集客するのか、
Instagramなのか、
チラシなのか、
紹介なのか、
まで考えます。
ここで重要なのが、立地との整合性です。
「子育て世帯をターゲットにする」
のであれば、本当にその地域に子育て世帯がいるのか。
「会社員のランチ需要を狙う」
のであれば、本当にオフィスがあるのか。
元記事でも「一般消費者」とせず具体的な顧客像を書き、立地選定とつなげることをすすめていました。これは現在の様式ではむしろ以前以上に重要です。
ここで、
「競合はいません」
と無理に書く必要はありません。
むしろ、本当に競合が一社もない方が珍しいでしょう。
競合がいることを認めたうえで、
「その中で、なぜ自社にも売上が立つのか」
を説明します。
店舗型事業なら実際に周囲を歩いて競合店を確認した方がよいです。
価格、営業時間、口コミ、客層、サービス内容などを確認します。
インターネットだけで市場調査を終わらせるより、実際の商圏を確認した方が計画は具体的になります。
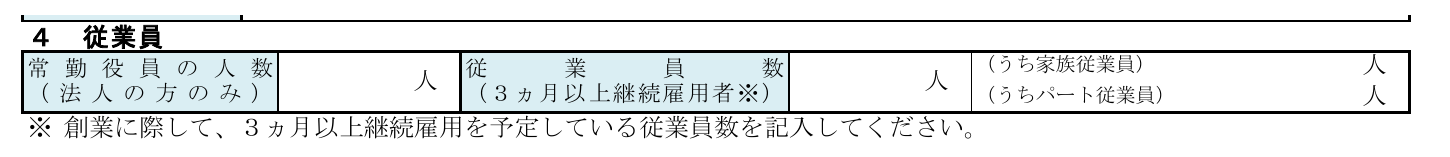
現行様式では、
常勤役員数、従業員数、そのうち家族従業員・パート従業員
を記載します。
ここで重要なのは人数そのものではありません。
「この人数で予定している売上を作れるのか」
と、
「この人数を雇って創業直後の資金繰りが持つのか」
の両方です。
たとえば、
従業員3人
と書いたら、後の人件費も3人分必要です。
逆に、月商500万円を計画しているのに、
その仕事量を1人で処理することが不可能なら、従業員が少なすぎます。
人件費を低く見せるために人数を減らしても、売上計画との整合性がなくなれば意味がありません。
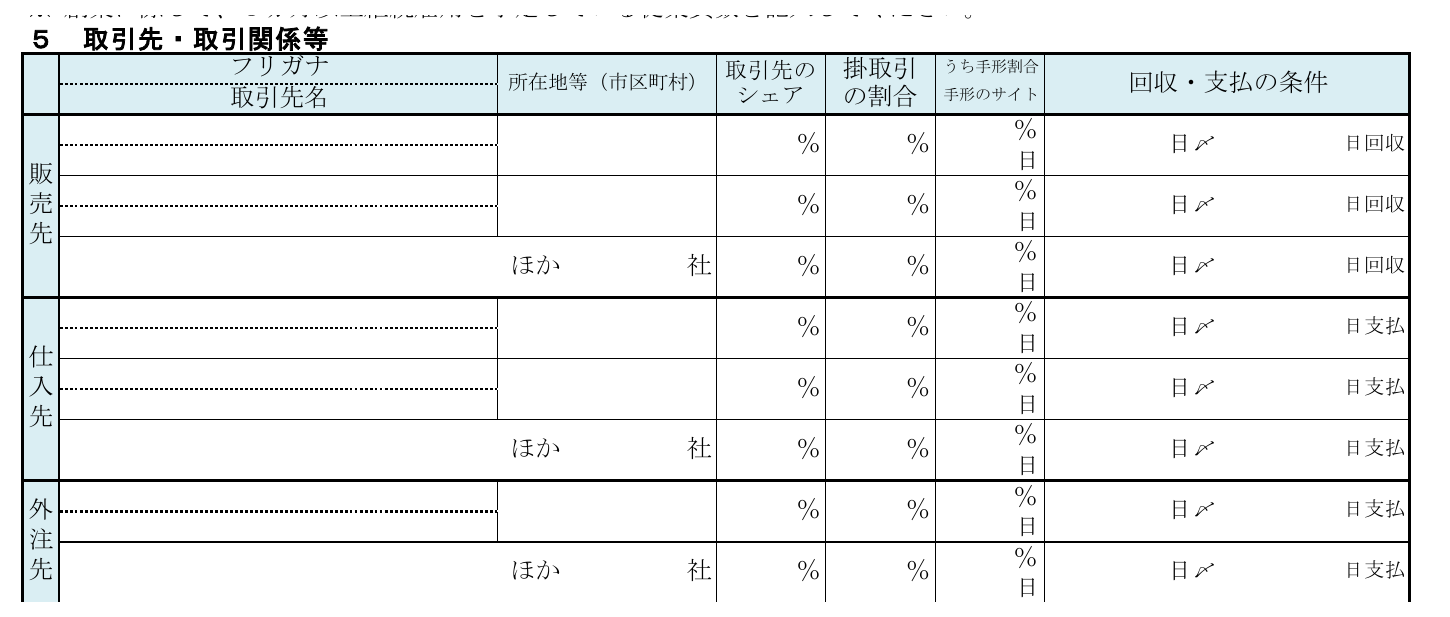
販売先、仕入先、外注先について、
名称、所在地、シェア、掛取引割合、回収・支払条件等を記載します。
この欄はかなり重要です。
特にBtoB事業では、
「本当に売上が立つのか」
を裏付ける材料になります。
すでに販売予定先が決まっているのであれば、具体的に記載してください。
契約書、発注書、見積書、メールなど、実際の受注見込みを示せる資料があれば、別資料として提出することも有効です。
元記事でも、すでに販売先が決まっていることを重要視し、契約書や見積書等の提出をすすめていました。
複数社のうちどこを書くか迷う場合には、
取引額が大きい先、
実際に契約が固まっている先、
信用力が高い先
など、売上計画の確度を説明しやすい取引先を優先するとよいでしょう。
現金商売なら、
売上=ほぼ入金
です。
しかしBtoBでは、
今月100万円売上があっても、入金は翌月末
ということがあります。
一方、仕入代金を当月末に払うなら、
売上はあるのに現金がない
という状態が起こります。
このため、取引条件は単なる事務情報ではありません。
後で作る資金繰り計画の前提条件です。
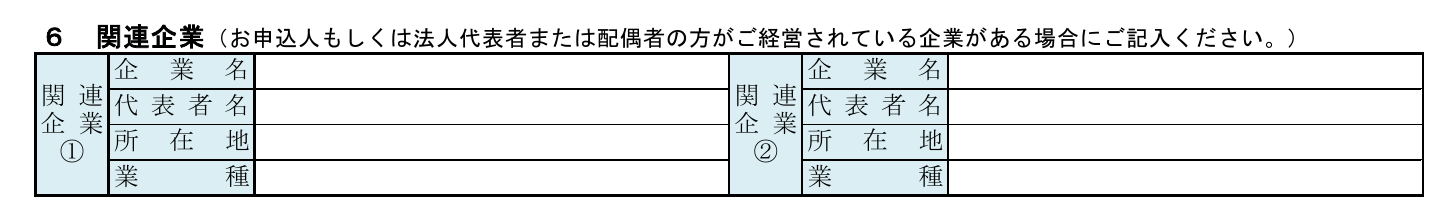
現行様式では、新たに関連企業の記載欄があります。
申込人、法人代表者または配偶者が経営している会社等があれば記載します。
該当しなければ特に難しいところはありません。
関連会社がある場合には、
その会社との取引、
貸付・借入、
役員兼任、
資金移動
などがあるかを自分で整理しておいてください。
創業する会社だけを見れば資金繰りに問題がなくても、関連会社へ継続的に資金が流れているのであれば話が変わるからです。
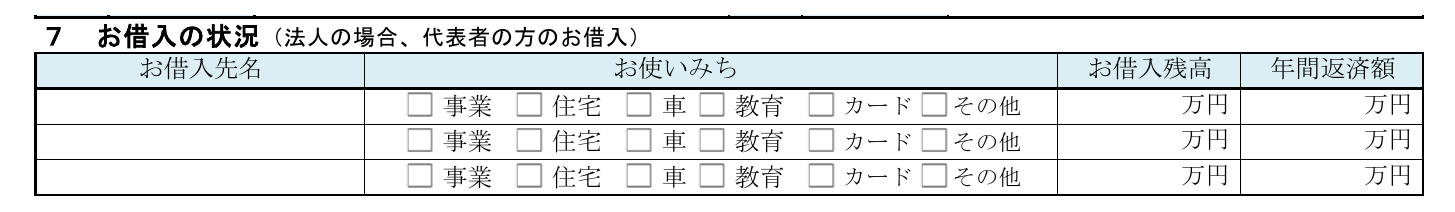
法人の場合には、代表者個人の借入状況も記載します。
住宅ローン、自動車ローン、教育ローン、カードローン等も含みます。
借入があること自体が直ちに問題になるわけではありません。
重要なのは、
返せるかどうか
です。
たとえば、
代表者個人が住宅ローンを毎月10万円返済しているのに、
法人から受け取る役員報酬が15万円
なら、
「住宅ローンを払った後、何で生活するのか」
という話になります。
したがって、この欄は後の役員報酬・利益計画とも関連します。
借入金額だけを見るのではなく、年間返済額を必ず確認してください。
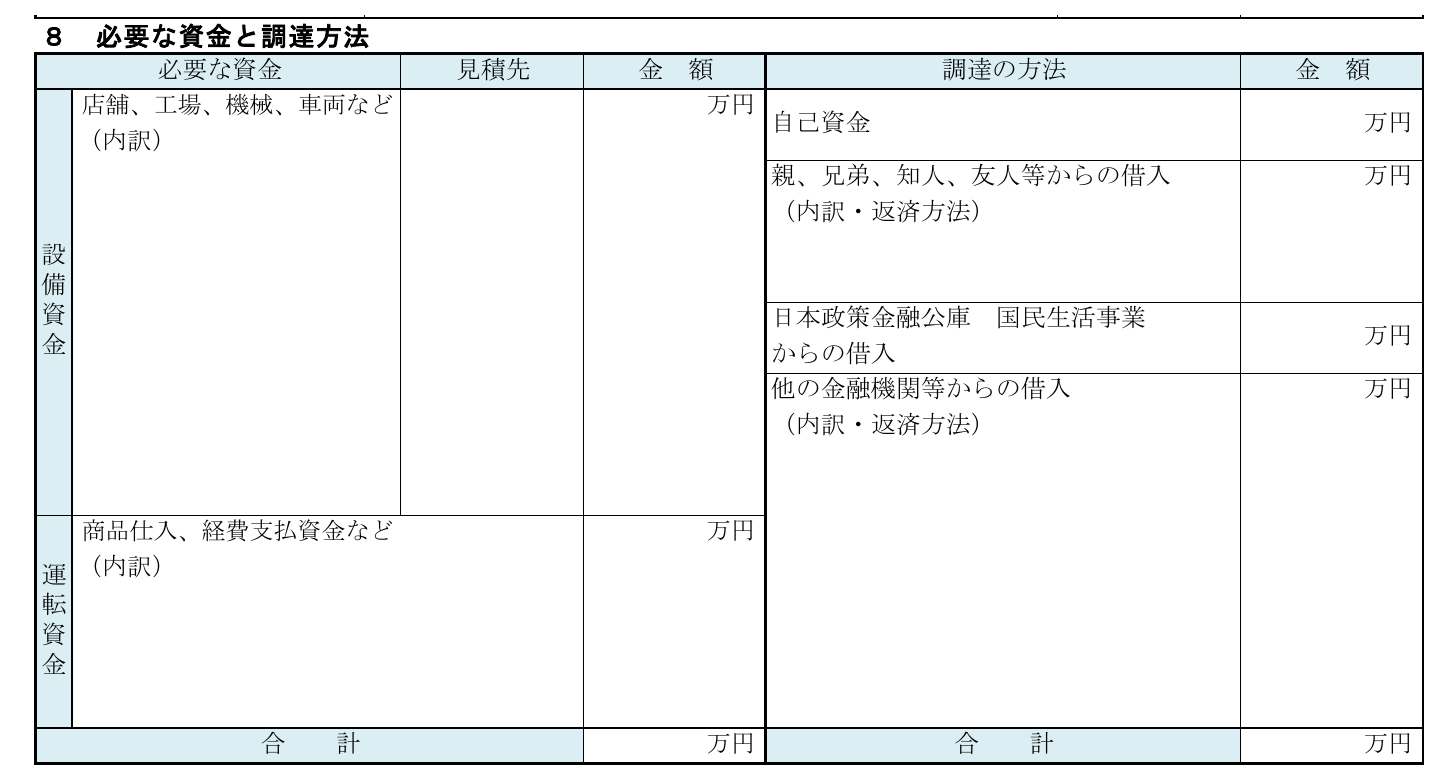
ここは創業計画書の中でも非常に重要です。
まず、やってはいけない作り方があります。
「500万円借りたいので、必要資金を500万円になるように作る」
ことです。
順番が逆です。
先に、
創業するためにいくら必要なのか
を計算します。
そこから自己資金等を引き、
足りない金額が借入必要額
になります。
つまり、
「500万円欲しい」
ではなく、
「設備資金〇万円、運転資金〇万円、合計〇万円必要で、自己資金〇万円を投入できるため、残額〇万円を融資してほしい」
という説明です。
この考え方は元記事から変える必要がありません。
店舗内装、機械、車両、厨房設備、什器、パソコンなど、創業に必要な設備を記載します。
公庫は設備資金を申し込む場合、原則として見積書等の提出を求めています。
したがって、
「設備一式500万円」
より、
「内装工事300万円 〇〇建設」
「厨房設備150万円 〇〇厨房」
「什器50万円 〇〇社」
と書く方がよいでしょう。
また、
「それ、本当に創業時に必要ですか?」
と聞かれて説明できるものにします。
創業時から高額な車両や豪華な内装を入れる場合には、その設備が売上にどう寄与するのかを説明できなければ、削減できる資金と判断されても不思議ではありません。
運転資金は、
商品仕入、人件費、家賃、広告費、水道光熱費など、
事業を回すためのお金です。
ここは「半年分を書けばいい」「3か月分を書けばいい」と単純化しすぎない方がよいです。
実務上、公庫から融資を受ける運転資金については、3か月分程度が一つの基本的な目安になります。
元日本公庫融資課長監修の創業融資解説でも、一般的に3か月分程度が妥当との実務目安が示されています。
一方で、公庫自身の現在のセルフチェックでは、事業開始後の「半年程度の赤字補てん資金」まで検討しているかを確認しています。
また、公庫の最近の業種別創業資料でも、事業によって2~6か月、3~6か月程度の運転資金確保を例示しています。
したがって、
制度上「3か月まで」なのではありません。
実務ではまず3か月程度を基本線としつつ、
「なぜ半年必要なのか」
を説明できる事業なら、半年程度まで検討する余地がある、と考えるのが現実的です。
そして私は、単純に経費×3か月で終わらせるより、先に資金繰り表を作ることをおすすめします。
たとえば、
1か月目 50万円資金減少
2か月目 40万円減少
3か月目 30万円減少
4か月目 20万円減少
5か月目 10万円減少
6か月目 収支均衡
なら、
事業が安定するまでに少なくとも150万円の資金が減ります。
この数字を見れば、
なぜ150万円以上の運転資金が必要なのかを説明できます。
「3か月だから300万円」より、「この資金繰りだから300万円必要」の方がはるかに強い説明です。
現在の制度には、旧制度のような一律の自己資金10分の1要件はありません。
ただし、
自己資金が審査上重要ではなくなったわけではありません。
ここは制度要件と実務を分けて考えます。
2025年度の日本政策金融公庫「新規開業実態調査」では、開業時の平均資金調達額1,219万円に対して、
金融機関等からの借入は平均827万円、
自己資金は平均279万円
となっています。
つまり実際の創業企業では、金融機関等からの借入は自己資金のおよそ3倍です。
ただし、この827万円には日本政策金融公庫だけでなく、民間金融機関や制度融資等も含まれています。
また、令和7年度の公庫の創業融資実績は29,320先、1,681億円です。単純平均すると1先当たり約573万円となります。
したがって、
「融資額は自己資金の2~3倍程度になることが多い」
というのは、現在でも一つの実務的な目安として使えます。
ただし、
「自己資金300万円だから900万円借りられる」
という公式ではありません。
必要資金が500万円なのに、自己資金300万円だから900万円貸してほしい、とはなりません。
あくまで、
必要資金があることが先です。
親族や知人から借入をする場合には、
金額だけではなく返済方法も書きます。
実際には返さなくてよいお金なら、贈与なのか出資なのかも含めて整理します。
「借入」と書きながら返済条件が何もないと、計画として中途半端になります。
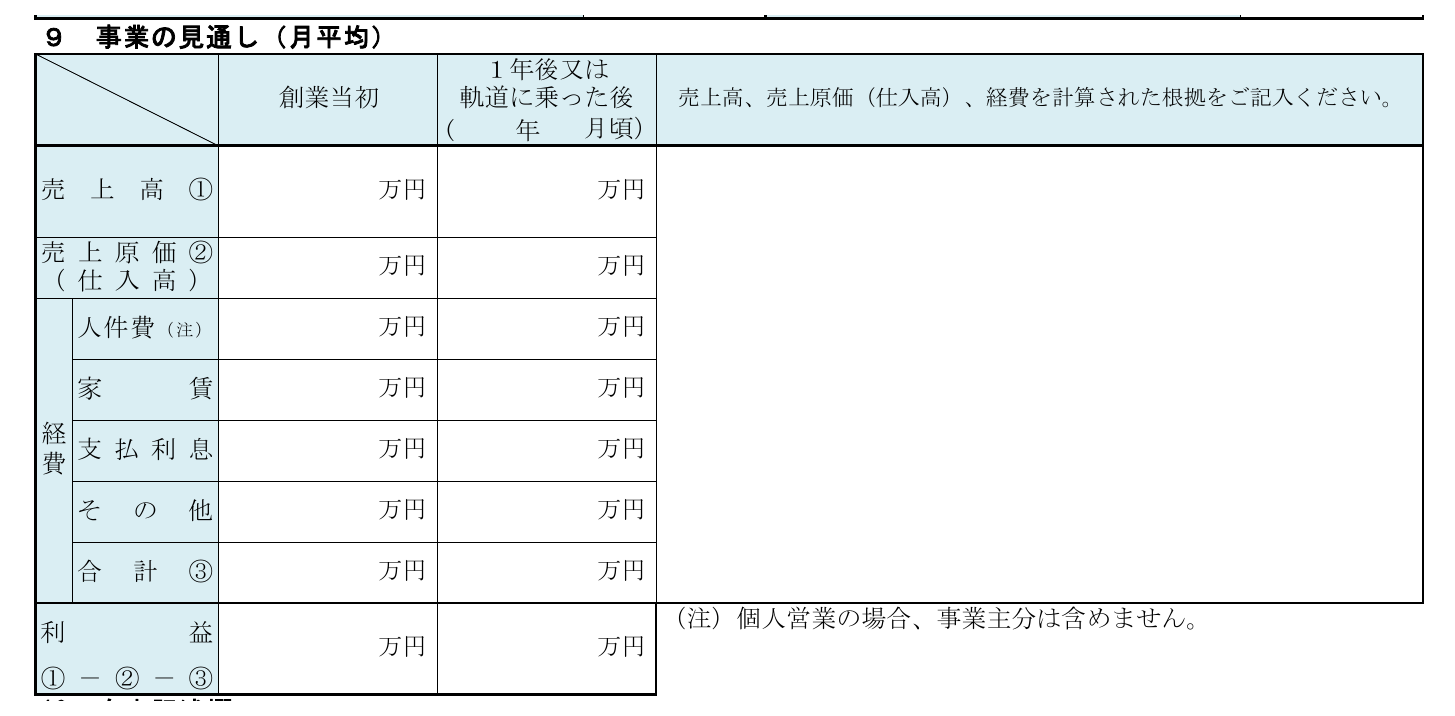
創業計画書の中で、私はここを最も重要な欄の一つと考えます。
なぜなら、
借りたお金を返せるかどうか
が最終的にはここに出てくるからです。
ただし、売上を大きく書けば有利になるわけではありません。
むしろ、
「その売上は何を根拠にしているのですか?」
と聞かれたときに説明できる数字を書くことが重要です。
たとえば、
「月商300万円を目指します」
では計画になりません。
飲食店なら、
客単価×客数×営業日数
美容室なら、
客単価×1日施術人数×営業日数
建設業なら、
平均受注単価×受注件数
などに分解します。
公庫自身も売上高等について、客単価・設備能力・従業員1人当たり売上など、業種に応じた算定方法を公開しています。
美容室で、
客単価10,000円
1日平均5人
月25日営業
なら、
月商125万円です。
ここで重要なのは、
客単価10,000円とした理由、
1日5人来るとした理由
です。
前勤務先での実績があるなら、それを使います。
すでに顧客候補がいるなら、それも使います。
競合店の料金調査も使えます。
とにかく、
「なぜその数字なのか」
を説明できるようにします。
創業初月から店舗が満員になる計画を書く必要はありません。
むしろ、
「本当に初月からそこまで来ますか?」
となります。
たとえば最大売上が250万円なら、
創業当初は稼働率60%で150万円、
半年後は稼働率80%で200万円
とする方が説明しやすい場合があります。
元記事では、
「どれだけ失敗しても、さすがにこの程度にはなるだろう」
という感覚で数値を置くことをすすめていました。
現在の言葉に直すなら、
「希望的観測ではなく、少し保守的な前提でも説明できる数字を書く」
ということです。
現行様式では、
創業当初と、
「1年後又は軌道に乗った後」
を記載します。
ここでも、
「半年後には売上が倍になります」
だけではダメです。
売上が増えるなら、
なぜ増えるのか
が必要です。
たとえば、
既存顧客が〇人になる、
従業員を1人増員する、
広告経由の問い合わせが増える、
営業先が増える、
リピート率が上がる
などです。
売上原価は、
売上高×原価率
で概算する方法が一般的です。
ただし、その原価率も適当に決めないでください。
前勤務先での経験、
仕入先の見積、
業界データ
などから決めます。
法人なら代表者の役員報酬も含めます。
従業員給与だけでなく、会社負担の社会保険料等も忘れないようにしてください。
一方、個人事業主本人の生活費は、創業計画書上の人件費には含めません。現行様式にもその旨が明記されています。
しかし、
人件費に入らない=考えなくてよい
ではありません。
個人事業主本人も生活しなければならないので、後で資金繰りを見る際には生活費も考慮します。
店舗・事務所等の毎月の賃料です。
「8 必要な資金」の店舗保証金等と混同しないようにします。
支払利息は、
借入額×想定利率
で概算します。
実際の金利は融資制度、条件、申込時期等によって異なります。
ただ、創業計画を作る段階で利率が確定していないからといって、
支払利息を0円にするわけにはいきません。
そこで、計画作成上の仮置きをします。
たとえば記事内の計算を簡単にするのであれば、
「年2%と仮定」
として計算して構いません。
これは「公庫の金利は2%」という意味ではなく、
計画を作るための仮定値です。
正式な借入条件が分かったら差し替えます。
広告宣伝費、水道光熱費、通信費、消耗品費、保険料、外注費、支払手数料などです。
「その他30万円」
だけではなく、
できれば右側の根拠欄に内訳を書きます。
非常に重要なところです。
創業計画書の利益が黒字でも、
借入金を返済できるとは限りません。
借入金の元本返済は経費ではないからです。
たとえば、
利益20万円
だから毎月20万円お金が増える、
とは限りません。
ここで返済原資という考え方を使います。
大まかには、
税引後利益+減価償却費
が事業から生まれる返済原資になります。
減価償却費は会計上の経費ですが、その月に同額の現金を支払うものではないためです。
そこから借入元本を返済します。
個人事業主であれば、さらに生活費も必要です。
したがって、
損益計算だけでなく、最終的には資金繰りで返せるかを見る必要があります。
公庫の事業資金融資では、元金均等返済のほか元利均等返済等も利用できますが、公庫の返済シミュレーションにも元金均等返済が用意されています。
創業計画を作る段階では、まず元金均等返済として概算すると分かりやすいです。
たとえば、
600万円を7年間、
つまり84か月で返すなら、
毎月の元金返済は、
600万円÷84か月
で約7.1万円です。
これに利息が加わります。
したがって、
軌道に乗った後の利益・キャッシュフローが、
この返済額を無理なく上回るかを確認します。
ここは非常に重要です。
「8 必要な資金と調達方法」と、
「9 事業の見通し」
を別々に作ると、かなりの確率で矛盾します。
たとえば、
8では広告費100万円を運転資金に入れているのに、
9では広告宣伝費が月1万円。
8では従業員3人分の運転資金を計上しているのに、
9の人件費は1人分。
こうした計画は、一目で作り込み不足が分かります。
元記事でも、先に資金繰り表を作り、その同じデータから必要資金と事業の見通しを作ることをすすめていました。
現在は公庫自身も月別収支計画書を公開しています。
したがって私は、
先に月別損益・資金繰りを作り、その結果を8と9に転記する
ことをおすすめします。
創業計画書の1枚だけを見ながら数字を考えるより、はるかに矛盾が減ります。
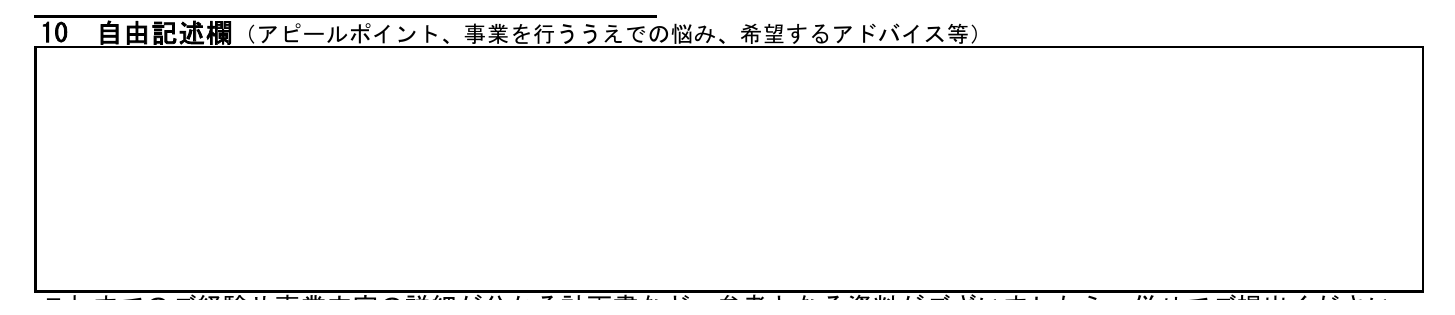
現行様式には、
「アピールポイント、事業を行ううえでの悩み、希望するアドバイス等」
を書く自由記述欄があります。
ここに、
「一生懸命頑張ります」
と書いても、あまり意味はありません。
私は、
ほかの欄では説明しきれない重要事項を書く欄
と考えます。
たとえば、
前勤務先からの発注予定がある、
特定の会社と契約交渉中、
売上が想定を下回った場合には設備投資を延期する、
事業上の特定のリスクと、その対策を考えている、
などです。
特に、
弱点があるが、対策まで考えている
場合には、ここを使う価値があります。
弱点を全部隠して「完璧な事業です」と書くより、
リスクを認識して対策している経営者の方が、計画として自然です。
ここまで説明した内容を、実際の作業順に並べると、
2 経営者の略歴 →1 創業の動機 →3 取扱商品・サービス →5 取引先・取引関係 →4 従業員 →8 必要な資金と調達方法 →9 事業の見通し →6 関連企業・7 借入状況 →10 自由記述
という順で考えると作りやすくなります。
ただし8と9については、その前に別途、
損益計画と資金繰り計画
を作ることをおすすめします。
創業計画書が完成したら、1から10まで縦に読み直すだけでは不十分です。
横に読みます。
「経験」と「事業内容」はつながっているか。
「商品」と「客単価」はつながっているか。
「客単価」「客数」「営業日数」から本当にその売上になるか。
「売上」を作るのに、その人数で足りるか。
その人数分の「人件費」が入っているか。
その経費と「運転資金」は一致しているか。
その売上・利益で「借入返済」ができるか。
この整合性を見ます。
創業計画書で本当に重要なのは、
一つ一つの欄を上手に書くことではありません。
全部の欄が、
同じ一つの会社について説明していること
です。
創業融資でありがちな失敗は、
融資を受けたいあまり、売上を大きく、経費を小さく書くことです。
しかし、実際に困るのは融資を受けた後です。
2025年度の公庫「新規開業実態調査」では、創業者が開業時に苦労したことのトップは「資金繰り、資金調達」で56.9%でした。
だからこそ、
創業計画書は、
融資を受けるためだけの書類ではなく、創業後に本当に資金が足りるか確認するための書類
として作るべきです。
借りられる金額を最大化することが目的ではありません。
必要な金額を借り、
その資金で事業を立ち上げ、
資金ショートせず、
利益を出し、
返済を続けられる計画を作ることが目的です。
その結果として、融資担当者にとっても説明しやすい創業計画書になります。
先に月別の損益計画を作り、その結果を創業計画書へ転記します。
創業計画書の「事業の見通し」だけを見ながら売上や経費を決めると、数字の整合性が崩れやすくなります。先に月別の損益計画を作り、その結果を創業計画書の「創業当初」「1年後又は軌道に乗った後」に転記する方法をおすすめします。公庫自身も「月別収支計画書」を公式に提供しています。
損益計画では、月別に売上高・売上原価・人件費・家賃・広告宣伝費・水道光熱費・通信費・外注費・支払利息・その他経費などを入力します。利益は「売上高 - 売上原価 - 経費」で計算します。
売上は、業種に応じて次のように分解して根拠を持たせます。飲食店なら「客単価 × 客数 × 営業日数」、美容室なら「客単価 × 1日施術人数 × 営業日数」、建設業なら「平均受注単価 × 受注件数」、学習塾なら「月謝 × 生徒数」などです。創業当初は少し保守的にし、軌道に乗った後に売上が増えるなら、その理由(顧客数の増加、増員、広告経由の問い合わせ増など)を説明できるようにします。
損益を実際の入金・支払い時期に置き換え、現金不足になる月がないか確認します。
損益が黒字でも、資金繰りが回るとは限りません。売上の入金が翌月以降になる、仕入代金を先に支払う、設備代金の支払いがある、借入金の元金を返済する、といった場合、利益が出ていても現預金が不足することがあります。資金繰りでは、損益計画を実際の入出金の時期へ変換します。
売上:現金・即時入金の割合/掛売上の割合/回収サイト。仕入・外注等:当月支払割合/掛支払割合/支払サイト。借入:借入実行額/借入実行月/据置期間/元金返済額・返済開始月。設備:設備購入額/支払月/一括か割賦か。税金:法人税等・所得税等・消費税等の支払月。その他:臨時入金・臨時支出。
日本政策金融公庫のインターネット申込では、個人・法人、初回利用かどうか、税務申告の状況、設備資金の有無などによって必要書類が異なります。以下の質問に答えると、主な必要書類を確認できます。
日本政策金融公庫の国民生活事業では、事業資金のインターネット申込を24時間365日受け付けています。初めて公庫を利用する方には、公庫自身も申込前の事前相談を勧めています。
創業計画書、損益計画、資金繰り計画は、ご自身で作成して日本政策金融公庫へ申し込むことができます。一方で、次のような場合は、専門家へ相談する方法もあります。
さらに詳しく創業融資の審査ポイントを確認したい方は、創業融資の審査ポイントを深掘りする →
主な確認先:日本政策金融公庫(公式書式ダウンロード/必要書類/支店案内)。制度・様式・必要書類は改定される場合があります。最新の内容は公庫公式でご確認ください。まちさが版Excelは実務用の参考様式であり、公庫の既定様式そのものではありません。
事業形態と従業員の働き方を選ぶと、雇用時に必要な労働保険・雇用保険・社会保険の手続きを絞り込みます。
主な確認先:日本年金機構(健康保険・厚生年金)、厚生労働省・労働基準監督署(労働条件・労働保険・36協定・就業規則)、ハローワーク(雇用保険)。短時間労働者の社会保険は、2026年10月に月額賃金要件が撤廃予定で、企業規模要件も2027年10月以降、段階的に引き下げられる予定です。制度は改正される場合があるため、最新の内容は各公式案内でご確認ください。
はい、比較をおすすめします。相模原市と神奈川県では、対象資金・利子補給・保証料補助・融資限度額などが異なります。実質負担(利子補給後の利率+保証料補助後の保証料)と融資期間・据置期間をあわせて比べると判断しやすくなります。
制度融資は自治体・民間金融機関・信用保証協会が連携する融資で、信用保証協会の保証を利用します。日本政策金融公庫は政府系金融機関による融資で、保証協会を介さない場合があります。金利・保証料・審査の考え方が異なるため、条件は制度・審査により変わります。
いいえ。自治体のあっせんや認定があっても、融資の可否は金融機関および信用保証協会の審査により決まります。事業内容・財務状況・返済計画などが審査されます。
利子補給とは、融資の利息の一部を自治体が負担するしくみです。これにより利用者の実質的な利息負担が軽減されます。補給の割合や条件は制度・自治体により異なります。
信用保証協会の保証を受ける際にかかる保証料の一部(または全部)を、自治体が補助するしくみです。補助の有無・割合は制度により異なります。
目的や対象経費が異なれば、併用できる場合があります。ただし、同一経費に対する重複受給が制限されることがあります。詳細は各制度の要件をご確認ください。
あります。たとえば神奈川県の創業支援融資は、創業前や創業後5年以内の方などが対象です。要件(自己資金・経営指導の受講など)は制度により異なります。
資金使途(運転資金か設備資金か)や資金メニュー、金融機関・信用保証協会の審査により決まります。据置期間の有無も制度・審査によって異なります。
借入希望額、返済期間、既存借入金、今後の損益予測を踏まえた資金繰りの整理や、融資を受けた場合の会計・税務処理についてご相談いただけます。
相模原市は人口71万2,579人(2026年7月1日現在)の大きな生活・事業商圏です。2021年経済センサスでは小売業3,233事業所、年間商品販売額約6,009億円に加え、製造業1,836事業所・3万8,567人など、ものづくりの基盤も大きい地域です。足元では、相模原商工会議所の2026年4~6月期調査から、コスト上昇、人手不足、価格転嫁の難しさが地域企業に共通する課題として見えています。ここでは、相模原で起業する方に向けて、業種ごとの地域特性と、開業後に知っておきたい税務上の注意点をまとめています。
相模原には、建設、小売、医療・福祉、製造など、雇用を伴う中小事業者が幅広く集積しています。相模原商工会議所の景気観測調査でも人材不足が課題として挙げられており、採用・賃上げ・労務管理は地域企業の重要課題です。
社会保険労務士業では、個人社労士への報酬に関する源泉徴収、立替金、売上計上時期、給与と外注費の区分などに注意が必要です。
社会保険労務士業の税務を詳しく見る →神奈川県行政書士会相模原支部では256名(2025年6月1日現在)の行政書士が活動しています。建設・不動産など許認可と関係の深い事業者も多く、顧客層が広い一方で同業者も多い商圏です。
行政書士業では、申請手数料などの立替実費、報酬の源泉徴収の要否、売上計上時期、消費税の処理などが重要です。
行政書士業の税務を詳しく見る →2021年経済センサスでは、小売業は相模原市3,233事業所、年間商品販売額は約6,009億円で、小売業の厚い商圏です。
アパレル・小売業では、期末在庫、EC売上、値引き・返品・ポイント、輸入仕入、店舗売上とオンライン売上の管理が重要です。
アパレル・小売業の税務を詳しく見る →相模原市では高齢化が進み、医療・福祉も相模原市2,552事業所と、地域産業の中で大きな割合を占めています。
整体・整骨・鍼灸業では、保険施術と自費施術の消費税区分、回数券、現金売上、施術者への給与・外注費の区分などに注意が必要です。
整体・整骨・鍼灸業の税務を詳しく見る →相模原は駅周辺の商業地と広い住宅地を抱える大きな生活圏です。パーソナルジムは地域密着型のB2Cサービスとして、立地だけでなく継続利用する顧客の確保が重要になります。
パーソナルジム業では、月会費・回数券の売上計上、外注トレーナーと給与の区分、消費税、トレーニング設備の減価償却などが主な論点です。
パーソナルジム業の税務を詳しく見る →2021年の情報通信業は相模原市249事業所。地域内には小売、建設、医療・福祉、製造など多様な産業が集積しており、B2B型のシステム開発会社にとって顧客業種の裾野が広い地域です。
システム開発業では、売上計上時期、開発途中の仕掛品、自社開発ソフトウェア、外注エンジニア、海外クラウドサービス等の処理に注意が必要です。
システム開発業の税務を詳しく見る →教育・学習支援業は2021年に相模原市1,101事業所。住宅人口の厚い相模原では、教育・学習支援業も地域経済の一角を占めています。
学習塾業では、授業料の売上計上、前受金、教材販売、講師への給与・外注費、消費税の取扱いなどが重要です。
学習塾業の税務を詳しく見る →相模原には、小売、飲食、美容、建設、不動産、医療・福祉など地域集客を必要とする事業者が多数存在します。相模原市の2021年統計では、広告業は28事業所・150人となっています。
広告・マーケティング業では、媒体費の処理、顧客から預かる広告費、海外広告サービスの消費税、クリエイター等への報酬と源泉徴収などが重要です。
広告・マーケティング業の税務を詳しく見る →学術研究・専門・技術サービス業は2021年に相模原市1,079事業所。製造、建設、小売、医療・福祉など異なる経営課題を持つ企業が集積し、専門サービスの顧客層も多様な地域です。
コンサルティング業では、役務提供の売上計上時期、個人コンサルタント報酬の源泉徴収、外注費と給与、海外取引の消費税などに注意が必要です。
コンサルティング業の税務を詳しく見る →2021年3月時点の公的資料では、歯科診療所は相模原市364施設。人口の多い相模原では歯科診療所も多数存在し、患者基盤の大きさと競争の厚さの双方を持つ地域です。
歯科医院では、保険診療と自費診療の消費税区分、社会保険診療報酬の特例、矯正・インプラント等の売上計上時期、診療報酬の源泉徴収などが重要です。
歯科医院業の税務を詳しく見る →運輸・郵便業は2021年に相模原市564事業所。大きな生活圏に加え、小売・EC関連の市場も大きく、軽貨物は個人消費と事業者物流の双方に接点を持つ業種です。
軽貨物運送業では、車両購入・減価償却、ガソリン等の車両費、外注ドライバーと給与の区分、消費税・インボイスなどに注意が必要です。
軽貨物運送業の税務を詳しく見る →相模原市の2021年統計では無店舗小売業が178事業所・1,451人。相模原は小売業全体の規模も大きく、実店舗とECを組み合わせる事業者を含め、商品販売の基盤が厚い地域です。
EC業では、在庫、モール・決済手数料控除前の売上総額、返品・ポイント、海外販売、プラットフォーム入金と会計売上の照合などが重要です。
ネットショップ・EC業の税務を詳しく見る →不動産業・物品賃貸業は2021年に相模原市1,869事業所。大きな住宅・事業商圏で、不動産関連の事業機会が広い地域です。
不動産賃貸業では、修繕費と資本的支出、減価償却、住宅家賃と事業用賃料の消費税、事業的規模の判定などが重要です。
不動産賃貸業の税務を詳しく見る →建設業は2021年に相模原市2,588事業所。大きな住宅人口を抱える地域である一方、足元では資材価格の上昇や人手不足への対応が地域の建設事業者にも重要な経営課題となっています。
リフォーム業では、売上計上時期、未成工事支出金、一人親方・外注先と給与の区分、インボイス、材料・外注費の工事別管理などが重要です。
リフォーム業の税務を詳しく見る →不動産業・物品賃貸業は2021年に相模原市1,869事業所。大きな住宅・事業商圏を背景に、不動産事業者も多く立地する地域です。
不動産仲介業では、仲介手数料の売上計上時期、消費税、紹介料・広告料、預り金、売買と賃貸の取引資料の管理などに注意が必要です。
不動産仲介業の税務を詳しく見る →建設業は2021年に相模原市2,588事業所と地域の主要産業の一つです。相模原商工会議所の2026年4~6月期では建設業の業況DIが▲24となり、資材不足や仕入単価上昇が課題として挙げられています。
建設業では、一人親方への外注費と給与の区分、未成工事支出金、売上計上時期、インボイス、車両・工具・設備の処理などが重要です。
建設業の税務を詳しく見る →生活関連サービス業・娯楽業は2021年に相模原市1,911事業所。理美容業などではコスト増加分の価格転嫁の難しさがみられ、単価・原価管理が重要です。
美容室・理美容業では、現金・キャッシュレス売上、業務委託スタッフ、店販、回数券、店舗内装・美容設備の処理などに注意が必要です。
美容室・理美容業の税務を詳しく見る →宿泊業・飲食サービス業は2021年に相模原市2,184事業所。相模原の2026年4~6月期の飲食業・サービス業DIは▲20で、物価高や個人消費の弱さが地域事業者の課題となっています。
飲食業では、現金・キャッシュレス売上、店内飲食とテイクアウトの軽減税率、棚卸し、まかない、デリバリー売上など固有の税務論点が多くあります。
飲食業の税務を詳しく見る →製造業は2021年に相模原市1,836事業所・3万8,567人で、特に相模原は大きなものづくり産業の集積を持ちます。2026年4~6月期の相模原製造業DIは▲33で、原材料高と価格転嫁が足元の課題です。
製造業では、原価計算、原材料・仕掛品・製品の棚卸し、設備投資・減価償却、外注加工費などの管理が重要です。
製造業の税務を詳しく見る →相模原は生活人口の厚い生活圏で、生活関連サービス業・娯楽業の事業者も多く見られます。美容系サロンは地域密着型のB2Cサービスとして、固定客の確保とコスト・単価管理が重要です。
エステ・ネイル・まつ毛サロン業では、施術日の売上計上、回数券・コース契約、業務委託スタッフ、店販、簡易課税・消費税などが重要です。
エステ・ネイル・まつ毛サロン業の税務を詳しく見る →医療・福祉は2021年に相模原市2,552事業所。相模原では社会保険・社会福祉・介護事業だけでも1,123事業所・2万1,068人と、医療・介護分野の需要は今後も底堅いと見込まれます。
介護・福祉業では、介護保険サービス等の非課税売上と課税売上の区分、国保連請求と未収介護報酬、補助金・処遇改善加算、給与と外注費の区分などが重要です。
介護・福祉業の税務を詳しく見る →地域データについて:地域の事業所数・従業者数等は、原則として総務省「2021年経済センサス-活動調査」および相模原市の公表資料を使用しています。足元の地域経済については、相模原商工会議所「景気観測調査(2026年4~6月期)」等を参照しています。業種によっては、個別業種ではなく上位の産業分類を使用しています。