
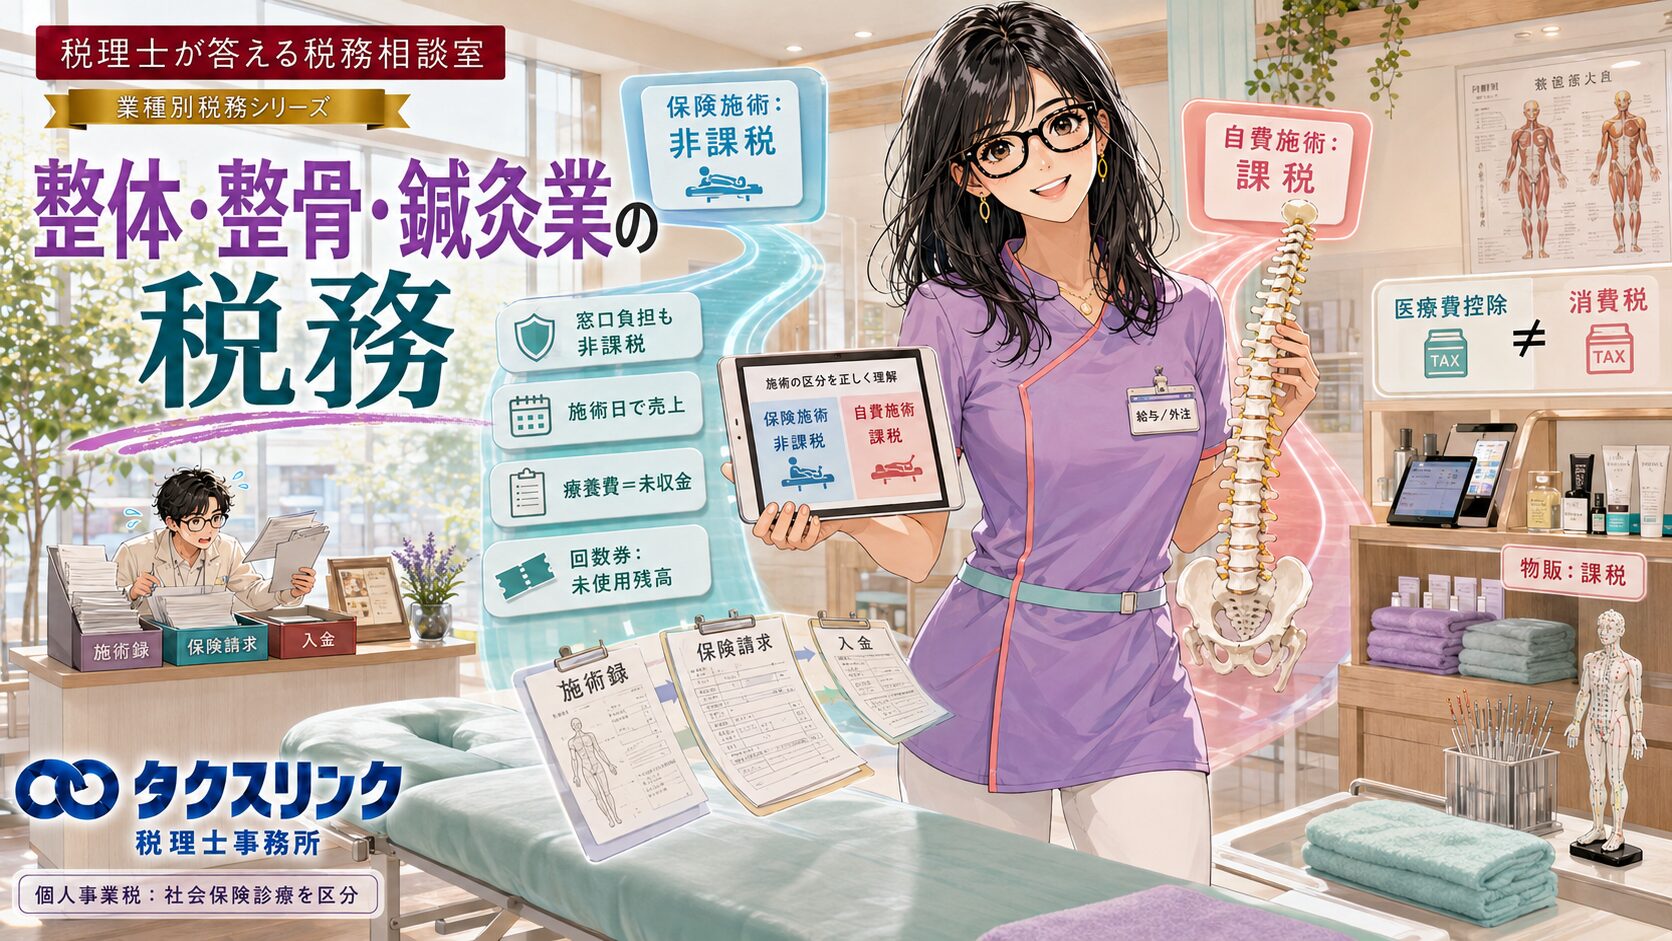
整体・整骨・鍼灸業は、地域密着型で開業しやすい一方、競争が強く、保険施術、自費施術、物販、回数券、訪問施術などが混在しやすい業界です。
税務上、特に重要なのは、「保険対象施術」と「自費施術」を同じ扱いにしないことです。
健康保険法等に基づく柔道整復、はり、きゅう等の療養費対象施術は、原則として消費税が非課税となります。一方で、一般的な整体、骨盤矯正、自費矯正、リラクゼーション、美容鍼、物販などは、原則として消費税の課税対象になります。
また、患者側で医療費控除の対象になるかどうかと、施術所側で消費税が非課税になるかどうかは別の判定です。
ここを混同すると、消費税の課税区分、売上管理、インボイス対応、税務調査対応で誤りが生じやすくなります。

経営者
整体・整骨・鍼灸業を営んでいます。
この業界の最近の動向や、税務上気をつけるべき点を教えてください。

税理士
整体・整骨・鍼灸業は、施術所数や施術者数が高水準にあり、競争が強い業界です。
2024年末の柔道整復施術所は50,924か所で、ほぼ横ばいです。一方、はり・きゅう施術所は35,494か所で、2022年比4.7%増とされています。
就業柔道整復師は78,666人、はり師は136,736人で、施術者側の供給も引き続き増えています。
柔道整復施術所については、個人施術所を中心に採算がやや厳しくなっている一方、鍼灸・あん摩では伸びている分野もあります。
経営者
保険施術だけではなく、自費施術も増やしていこうと思っています。
税務上、何が一番重要ですか?
税理士
最重要なのは、消費税の区分です。
整骨院、鍼灸院だからといって、すべての売上が消費税非課税になるわけではありません。
健康保険法、国民健康保険法などに基づく療養費の支給に係る療養は、原則として消費税が非課税です。
一方で、一般的な整体、骨盤矯正、自費矯正、リラクゼーション、自費施術、美容鍼、サプリ、コルセット、健康器具などの物販は、原則として消費税の課税対象になります。
つまり、「保険売上」と「自費売上」を最初から分けて管理する必要があります。
経営者
柔道整復師や鍼灸師の国家資格者が施術していれば、自費でも非課税になりますか?
税理士
そこは誤解しやすい点です。
国家資格者が行っていることだけで、消費税が非課税になるわけではありません。
消費税が非課税になるかどうかは、その施術が健康保険法、国民健康保険法、労災、自賠責、公費負担医療など、法定の社会保険医療等に該当するかで判断します。
たとえば、国家資格を持つはり師による治療目的の自費鍼灸は、患者側では医療費控除の対象になり得ます。
しかし、社会保険医療等に該当しない自費施術であれば、施術所側では消費税の課税売上となるのが原則です。
医療費控除の対象になるかどうかと、消費税が非課税になるかどうかは別の判定です。
経営者
保険施術の窓口負担分はどうなりますか?
3割負担分だけ課税になるのでしょうか?
税理士
いいえ。
保険対象となる療養については、患者本人が窓口で支払う一部負担金部分も含めて、消費税は非課税とされています。
したがって、保険者から入金される7割部分だけ非課税、患者から受け取る3割部分は課税、という処理は誤りです。
保険対象施術であれば、保険者負担分と患者負担分を合わせて非課税売上として整理します。
経営者
自賠責や労災の施術はどう扱いますか?
税理士
労災や自賠責に係る一定の療養についても、消費税法基本通達上、医療関係の非課税範囲に含まれるものがあります。
整骨院実務では、自賠責や労災の取扱いも重要です。
ただし、すべての交通事故関連収入や保険会社からの入金が自動的に非課税になるわけではありません。
請求内容、施術内容、療養費としての性質、損害保険会社との精算内容を確認して区分する必要があります。
経営者
売上は入金された日に計上すればよいですか?
保険分は翌月や翌々月に入金されることがあります。
税理士
原則として、入金日ではなく、施術を行った時点で売上を計上します。
所得税基本通達では、人的役務の提供による収入は、原則としてその役務の提供を完了した日に収入計上するとされています。
そのため、12月に施術した療養費が、翌年1月や2月に保険者から入金される場合でも、12月末時点で未収金として売上計上が必要になります。
保険者への請求前だから売上ゼロ、入金されていないから売上ゼロ、という処理には注意が必要です。
経営者
保険請求は返戻や減額もあります。
その場合はどうすればよいですか?
税理士
返戻や減額がある場合は、実際の請求実績、返戻率、減額実績を踏まえて確認する必要があります。
少なくとも、期末時点で保険請求未収金の一覧を作成し、後日入金額や返戻額と照合できるようにしておくことが重要です。
税務調査では、療養費支給申請書、保険者からの入金、未収金、会計上の保険売上が整合しているかを確認されやすいです。
経営者
回数券を販売しています。
販売したときに売上にすればよいですか?
税理士
回数券は重点管理項目です。
たとえば、12月に10万円の回数券を販売し、翌年に施術するようなケースでは、単純に販売時に全額を施術売上としてよいとは限りません。
所得税・法人税上は、前受収益として処理するのか、販売時に収益計上するのかを確認する必要があります。
消費税上も、その回数券が商品券やプリペイドカードのような「物品切手等」に該当するかどうかで、課税時期が変わる可能性があります。
院独自の回数券が必ず物品切手等に該当するとは限らないため、返金条件、有効期限、対象サービス、利用規約、券面やアプリの仕組みを確認して判断します。
経営者
患者さんから「この領収書は医療費控除に使えますか」と聞かれます。
どう答えればよいですか?
税理士
まず、資格者による施術か、治療目的かを確認する必要があります。
所得税法施行令では、あん摩マッサージ指圧師、はり師、きゅう師、柔道整復師による施術は、医療費控除の対象となり得る医療費に含まれています。
ただし、疲労回復、単なる体調調整、美容目的、リラクゼーション目的など、治療に直接関係のないものは医療費控除の対象外とされています。
したがって、患者さんには、「国家資格者による治療目的の施術であれば医療費控除の対象になる可能性がありますが、美容・リラクゼーション目的の施術は対象外になることがあります」と案内するのが安全です。
経営者
保険収入がある場合、医師と同じように概算経費率を使えますか?
税理士
原則として使えません。
租税特別措置法26条のいわゆる社会保険診療報酬の概算経費特例は、条文上、「医業又は歯科医業を営む個人」が対象です。
柔道整復やはり・きゅう業について、「保険収入だから医師と同じ概算経費率が使える」という理解は原則として誤りです。
実際に、柔道整復師に同特例の適用を認めなかった裁判例もあります。
経営者
個人事業税でも、この業界特有の注意点はありますか?
税理士
あります。
あん摩、マッサージ、指圧、はり、きゅう、柔道整復その他の医業類似業は、個人事業税の法定業種とされます。
東京都では、これらの業種の税率は3%とされています。
一方で、社会保険診療報酬等に係る所得については、個人事業税上、非課税所得として区分する取扱いがあります。
そのため、所得税の確定申告だけでなく、確定申告書第二表の「事業税に関する事項」で社会保険診療等に係る所得区分を正しく記載できているかも重要です。
これが漏れると、個人事業税を過大に負担する可能性があります。
経営者
消費税の申告では、どのように売上を分ければよいですか?
税理士
最低でも、保険施術、自費施術、物販、回数券を分けるべきです。
実務上は、次のような区分表を作ると管理しやすくなります。
柔整保険、鍼灸保険、労災、自賠責、自費柔整、自費鍼灸、整体・矯正、美容鍼、リラクゼーション、物販、回数券です。
保険売上と自費売上の2区分だけでは不十分なことがあります。
特に、課税売上と非課税売上が混在すると、仕入税額控除にも影響します。
課税売上割合が95%未満になる場合などは、家賃、広告費、予約システム、POS、電気代、施術機器などの共通経費に係る消費税を全額控除できないことがあります。
経営者
簡易課税の場合はどうなりますか?
税理士
簡易課税の場合、整体や自費施術などのサービス収入は、通常、サービス業として第五種事業に該当し、みなし仕入率は50%が基本になります。
一方で、仕入れたサプリ、コルセット、健康器具などをそのまま販売する物販は、小売業として第二種事業に該当する可能性があります。
簡易課税でも、売上を業種別に区分しておかないと、有利不利や税額計算を誤る可能性があります。
経営者
スタッフを業務委託にしています。
税務調査で問題になりますか?
税理士
問題になり得ます。
スタッフを業務委託としていても、実態として勤務時間を院側が指定している、院の設備を使っている、顧客を自分で選べない、報酬が固定給に近い、院の指揮命令を受けているといった事情がある場合、税務上は給与と判断される可能性があります。
給与と認定されると、源泉所得税の徴収漏れが問題になります。
また、外注費として消費税の仕入税額控除をしていた場合、給与に振り替えられることで、消費税の控除にも影響します。
金額が大きい場合は、源泉所得税、消費税、社会保険、労務管理まで波及するため、リスクは高くなります。
経営者
税務調査では、どのようなことを聞かれやすいですか?
税理士
この業界では、まず、予約表、施術録、POSの日次売上、現金帳が合っているかを確認されやすいです。
次に、療養費支給申請書、保険者からの入金額、会計上の保険売上、期末の未収金が整合しているかが見られます。
自費施術については、患者数、メニュー料金、予約数、キャッシュレス決済額、現金売上が整合するかを確認されることがあります。
回数券については、販売額、利用回数、未使用残高、期限切れ残高が確認されやすいです。
また、院長個人口座への入金、物販売上と仕入・期末在庫、スタッフへの外注費、家族への給与、広告費や交際費の内容も確認対象になりやすいです。
経営者
日頃から、どのような資料を整理しておけばよいですか?
税理士
「予約・施術録 → POS → 現金・キャッシュレス → 保険請求 → 預金 → 会計帳簿」まで、一本で照合できる状態にしておくことが重要です。
特に、12月末の療養費未収金と未使用回数券残高は、毎期一覧表を残すことをおすすめします。
また、施術メニューごとに、保険、自費、物販、回数券、消費税区分、医療費控除の案内可否、個人事業税の区分を整理しておくと、日々の記帳から税務調査対応までかなり楽になります。
町田・相模原で整体院・整骨院・鍼灸院を開業する方へ
整体・整骨・鍼灸業は、比較的開業しやすい一方で、開業後すぐに税務上の管理が複雑になりやすい業種です。
保険施術、自費施術、物販、回数券、キャッシュレス決済、スタッフ外注、訪問施術などが混在すると、売上管理や消費税区分を後から整理するのはかなり大変です。
特に、町田・相模原で整体院、整骨院、鍼灸院を開業する場合は、開業前の段階で、個人事業と法人のどちらで始めるか、役員報酬をどう設定するか、開業資金をどこから調達するか、どの金融機関で口座開設するかを整理しておくことが重要です。
タクスリンク税理士事務所では、町田・相模原で起業しようとしている方に向けて、個人事業と法人の比較、最適な役員報酬のシミュレーション、補助金・助成金・融資制度の検索、口座開設先の金融機関検索、開業時に税務署へ提出する税務書類の作成ができる「まちさが起業ナビ」を公開しています。
町田・相模原で整体院・整骨院・鍼灸院を開業する方は、まちさが起業ナビをご覧ください。
また、開業後の税務顧問、会計入力、消費税区分、回数券管理、融資相談までまとめて相談したい方は、タクスリンク税理士事務所へご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、整体・整骨・鍼灸業に関する一般的な税務上の取扱いを解説したものです。実際の処理は、資格者の有無、施術内容、保険・自費の売上構成、回数券の規約、インボイス登録状況、個人事業か法人か、所在地都道府県の個人事業税の取扱いなどにより異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる
- 税金あれこれ2026年9月18日アパート経営は節税になる?仕組みと知っておきたい注意点
- 税金あれこれ2026年9月18日中小企業の節税、何から始める?経営者が知っておきたい基本と失敗しない考え方



