
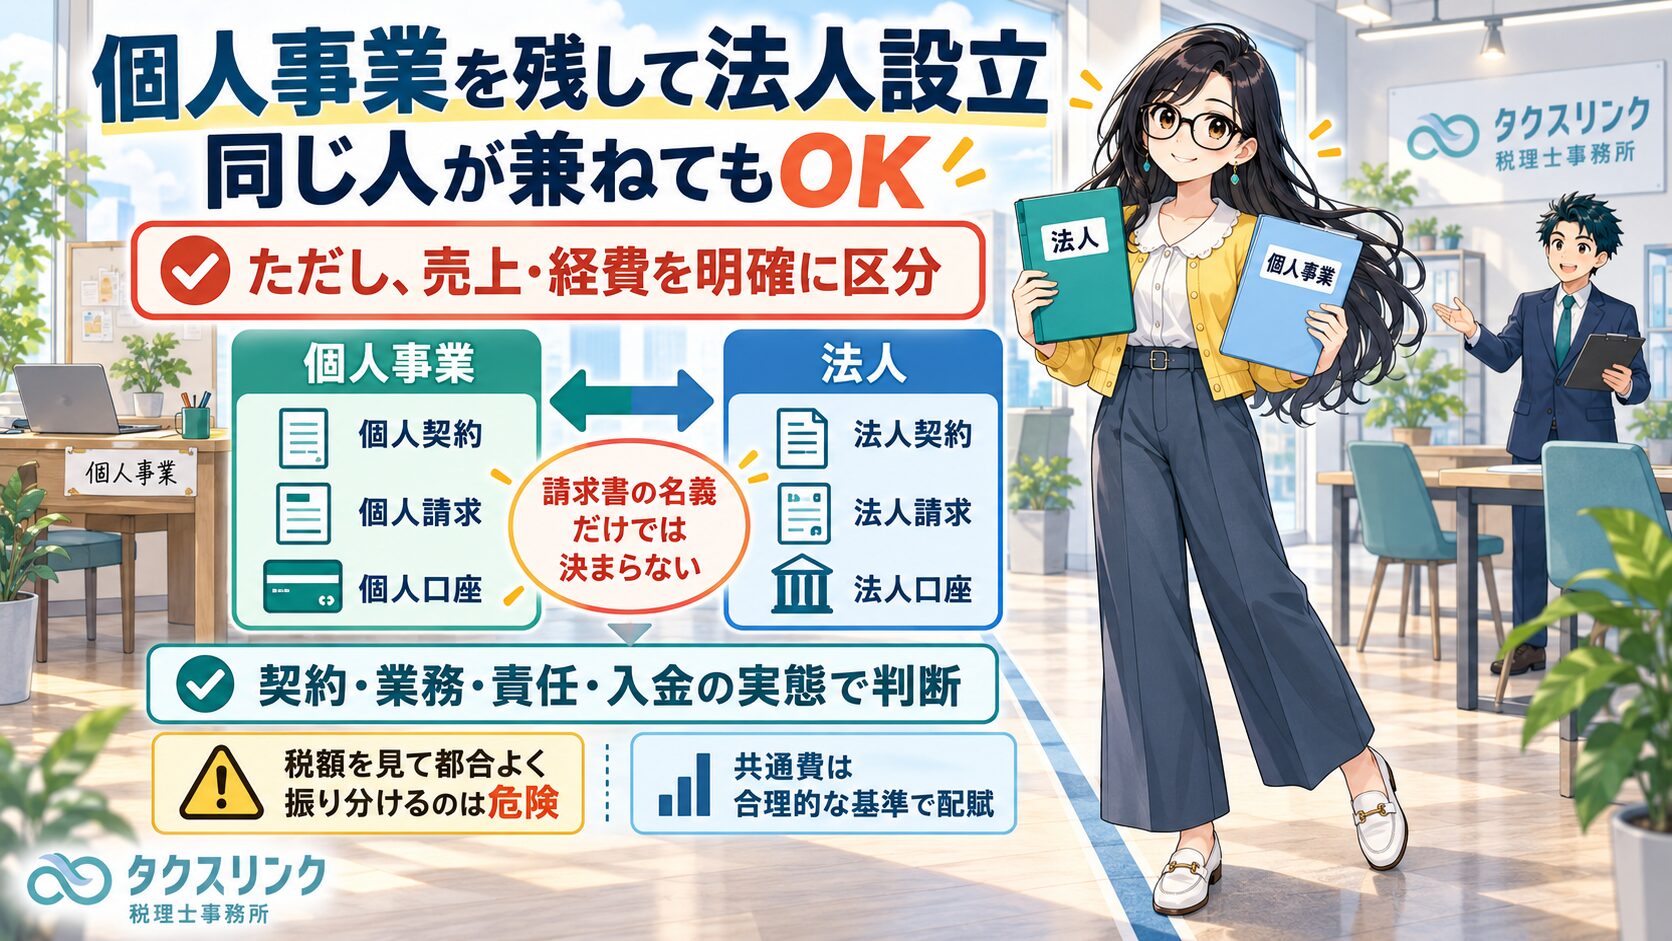
個人事業を廃業せず、一部の事業を個人に残したまま、別途法人を設立することがあります。
結論からいうと、同じ人が「個人事業主」と「法人代表者」を兼ねること自体は、税務上禁止されていません。個人と法人が同じ業種の事業を行うこと自体も、直ちに問題になるわけではありません。
ただし、重要なのは、形式上の請求書名義ではなく、実際に誰がその事業を行い、誰が収益を得ているのかです。

経営者
個人事業を廃業せず、その事業の一部を残したまま、別途法人を設立することはできますか?
同じ人が、個人事業主と法人代表者を兼ねる形です。

税理士
それ自体は可能です。
個人事業を一部残したまま法人を設立し、同じ人が個人事業主と法人代表者を兼ねることは、税務上ただちに禁止されているわけではありません。
また、個人と法人が同じ業種で事業を行うことも、それだけで否認されるものではありません。
経営者
同じ業種でも可能なのですか?
たとえば、個人でもコンサル業、法人でもコンサル業のような形です。
税理士
可能です。
ただし、同じ業種の場合は、税務上の説明難易度が上がります。
問題になるのは、「個人と法人が同じ業種であること」そのものではありません。
問題になるのは、同じ顧客、同じ業務、同じ人員、同じ事務所で仕事をしているにもかかわらず、利益状況や税負担を見ながら、請求書だけ個人名義・法人名義に振り分けているようなケースです。
経営者
つまり、形式だけ法人にしても危ないということですか?
税理士
その通りです。
税務上は、「誰がその事業を実際に経営しているのか」「誰に売上が帰属するのか」を見ます。
法人名義で請求書を出していても、契約、営業、業務遂行、責任、スタッフ、設備、入金、顧客対応がすべて個人事業のままであれば、実質的には個人事業の売上ではないかと問題になります。
逆に、法人が契約主体となり、法人として業務を行い、法人が責任を負い、法人の帳簿・口座・人員で処理しているのであれば、法人売上として説明しやすくなります。
経営者
異なる業種なら安全ですか?
たとえば、個人では士業、法人ではシステム開発のような場合です。
税理士
異なる業種の方が、区分はしやすいです。
たとえば、個人は既存の専門業務、法人は新規サービス、システム開発、物販、メディア運営などのように分かれていれば、売上や経費の対応関係を説明しやすくなります。
ただし、異なる業種という名目を付けていても、法人側に実体がなく、実際には個人が行っている仕事について法人から請求書を出しているだけであれば、問題は残ります。
安全性を決めるのは、業種名ではなく、契約、業務、責任、売上、経費、人員、資産の実態です。
売上と顧客はどう区分する必要があるか
経営者
売上や顧客は、どう分ければよいですか?
税理士
まず、契約主体を明確にします。
個人売上にするなら、個人が契約者となり、個人が見積・受注・請求・入金・業務責任を負う形にします。
法人売上にするなら、法人が契約者となり、法人が見積・受注・請求・入金・業務責任を負う形にします。
請求書だけ法人名義にする、入金口座だけ法人にする、という処理では弱いです。
経営者
既存顧客は個人、新規顧客は法人、という分け方はありですか?
税理士
比較的説明しやすい区分です。
たとえば、「法人設立前からの既存契約は契約終了まで個人事業」「法人設立後の新規契約は法人」というルールを事前に決め、実際の契約書、請求書、入金口座、業務責任もそのルールに合わせるのであれば、説明しやすくなります。
一方で、「利益が出る顧客は法人」「赤字になりそうな顧客は個人」「年によって都合よく入れ替える」という運用は危険です。
重要なのは、税額ではなく、事業上の合理的な理由で区分していることです。
経費はどう区分する必要があるか
経営者
経費は、個人と法人でどう分ければよいですか?
税理士
直接対応する経費は、その売上が帰属する側に計上します。
個人事業の売上を得るための経費は個人の必要経費です。
法人の売上を得るための経費は法人の損金です。
法人事業のための費用を個人側に付けたり、個人事業のための費用を法人側に付けたりすることは、原則としてできません。
経営者
事務所家賃や通信費のように、共通で使っている費用はどうしますか?
税理士
合理的な配賦基準で分けます。
たとえば、事務所家賃であれば使用面積、通信費やクラウド費用であればアカウント数や利用量、従業員給与であれば勤務時間などが考えられます。
売上比率で分ける方法もあり得ますが、その費用との因果関係が薄い場合には注意が必要です。
決算時に税金が最も安くなる割合を逆算して配賦率を決めるのは避けてください。
配賦ルールは事前に決め、文書化し、継続して使うことが重要です。
従業員・事務所・資産の区分
経営者
従業員がいる場合はどうなりますか?
税理士
誰が雇用主なのかを明確にします。
個人事業の従業員であれば、個人が給与を支払い、源泉徴収や労務管理を行います。
法人の従業員であれば、法人が給与を支払い、源泉徴収や労務管理を行います。
一人の従業員が個人事業と法人事業の両方で働く場合は、勤務時間や業務内容を記録し、給与負担の根拠を残す必要があります。
単に「半分は個人、半分は法人」という帳簿処理だけでは弱いです。
経営者
事務所や車、パソコンなどを共用することはできますか?
税理士
共用自体は可能です。
ただし、誰が所有し、誰が使用し、誰が費用を負担するのかを整理する必要があります。
たとえば、個人が借りている事務所の一部を法人が使う場合は、賃貸借契約上の転貸可否を確認したうえで、法人から個人へ合理的な使用料を支払う、または実費精算する方法が考えられます。
その場合も、面積、使用時間、座席数などの根拠を残しておくべきです。
経営者
個人で使っていた車や設備を、法人へ移すことはできますか?
税理士
可能ですが、時価での整理が必要です。
個人所有の資産を法人へ売却する場合は、適正な時価を確認します。
特に、土地建物、有価証券、車両などの譲渡所得の対象になる資産を法人へ著しく低い金額で移すと、所得税法59条の時価譲渡課税や、同族会社との取引として所得税法157条の問題が生じる可能性があります。
「自分の法人だから1円で移す」という処理は危険です。
恣意的な所得分散と認定されるリスク
経営者
個人と法人に分けると、所得分散だと見られますか?
税理士
節税効果があるというだけで、直ちに否認されるわけではありません。
企業形態をどう選ぶかによって税負担が異なること自体は、税法上も予定されている面があります。
ただし、事業実態がない法人へ売上を移す、個人の所得を減らすために法人へ不自然に高額な管理料や外注費を支払う、利益状況を見て毎年都合よく売上や経費を振り分ける、といった処理は危険です。
経営者
具体的には、どのような形が危ないですか?
税理士
たとえば、次のようなケースです。
法人に人も設備も契約もないのに、利益が出る案件だけ法人売上にする。
個人事業の利益を減らすため、自分の法人へ高額な管理料を支払う。
法人が実際には業務をしていないのに、外注費や業務委託料を支払う。
事務所や車両を共用しているにもかかわらず、使用実態を無視して都合のよい配賦をする。
このような場合、所得税法12条、所得税法37条、法人税法22条、所得税法157条、法人税法132条などにより、売上や経費の帰属が修正される可能性があります。
同族会社の行為計算否認とは何か
経営者
同族会社の行為計算否認とは何ですか?
税理士
簡単にいうと、同族会社を使った不自然な取引によって税負担を不当に減らしている場合に、税務署長がその取引を前提とせずに所得や税額を計算できる規定です。
個人側では所得税法157条、法人側では法人税法132条が問題になります。
本人が100%出資している法人であれば、通常は同族会社に該当します。
そのため、個人事業主と自分の法人との間で、賃料、管理料、外注費、人件費負担、資産売買などを行う場合は、第三者間取引として見ても合理的な金額かどうかを説明できる必要があります。
消費税の注意点
経営者
個人と法人に分けると、消費税はどうなりますか?
税理士
個人と法人は、原則として別の事業者として納税義務を判定します。
個人事業を残して法人を作った場合も、個人と法人それぞれについて、基準期間、特定期間、新設法人、特定新規設立法人、インボイス登録などを確認します。
法人成り前の個人の課税売上高が、そのまま新設法人の基準期間の課税売上高になるわけではありません。
ただし、新設法人でも、資本金1,000万円以上、特定新規設立法人、特定期間要件、高額特定資産、課税事業者選択、インボイス登録などにより、最初から課税事業者になる場合があります。
「法人を作れば必ず2年間免税」という理解は危険です。
経営者
消費税を減らすために、個人と法人へ売上を分けるのは危ないですか?
税理士
危険です。
消費税の判定の前に、まず所得の帰属を判断します。
実際には個人事業の売上なのに、消費税の免税枠を使うために法人名義で請求する、という処理はできません。
先に、契約、業務、責任、請求、入金、経費負担などから、個人の売上か法人の売上かを判断します。
その結果として、個人と法人それぞれの消費税の納税義務を判定します。
社会保険の注意点
経営者
社会保険との関係も問題になりますか?
税理士
問題になります。
法人代表者が実際に法人経営に継続的に関与し、その労務の対価として役員報酬を受ける場合は、原則として法人側で健康保険・厚生年金の加入を検討する必要があります。
従業員がいない一人会社であっても、代表者が役員報酬を受ける場合には、社会保険加入が必要になるのが基本です。
また、個人事業主やフリーランスが法人役員となるケースについては、役員として実際に経営に参加しているか、役員報酬が経常的な労務の対価として支払われているかが実態で判断されます。
社会保険料を低くする目的で、実体の乏しい法人を作るような設計は避けるべきです。
経営者
個人事業も残す場合、個人事業主本人は社会保険に入るのですか?
税理士
個人事業所の事業主本人は、通常、その個人事業所に使用される者ではないため、その個人事業所の健康保険・厚生年金の被保険者にはなりません。
一方で、法人代表者として役員報酬を受ける場合は、法人側で社会保険の問題が生じます。
つまり、個人事業と法人を併存させる場合は、税務だけでなく、社会保険上も実態と役員報酬の設計を合わせる必要があります。
安全に進めるための実務上の整理
経営者
安全に進めるには、何を決めておけばよいですか?
税理士
まず、個人に残す事業と法人へ移す事業を、税金ではなく事業上の理由で分けてください。
そのうえで、次の点を整理します。
個人と法人の事業内容、顧客の帰属、新規顧客の振分基準、契約主体、請求書の発行主体、入金口座、業務責任、従業員の雇用主、事務所や車両の使用関係、資産の所有者、経費の配賦基準、消費税とインボイス登録、役員報酬と社会保険です。
最も大切なのは、第三者が見ても「個人事業」と「法人事業」が別々の事業主体として説明できる状態を作ることです。
町田・相模原で法人設立や法人成りを検討している方へ
個人事業を残したまま法人を設立することは可能です。
しかし、売上、顧客、経費、従業員、事務所、資産、消費税、社会保険を曖昧にしたまま進めると、後から税務処理が複雑になります。
特に、同じ人が個人事業主と法人代表者を兼ねる場合、自分と自分の法人との取引になるため、通常の第三者間取引よりも慎重な整理が必要です。
町田・相模原で、法人成り、法人設立、個人事業と法人の併存、役員報酬、消費税、社会保険の整理に不安がある方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、一般的な税務上の取扱いを解説したものです。実際の判断は、個人に残す事業、法人へ移す事業、契約主体、顧客、売上、経費、従業員、事務所、資産、消費税の課税状況、社会保険の加入状況などにより異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる
- 税金あれこれ2026年9月18日アパート経営は節税になる?仕組みと知っておきたい注意点
- 税金あれこれ2026年9月18日中小企業の節税、何から始める?経営者が知っておきたい基本と失敗しない考え方



