
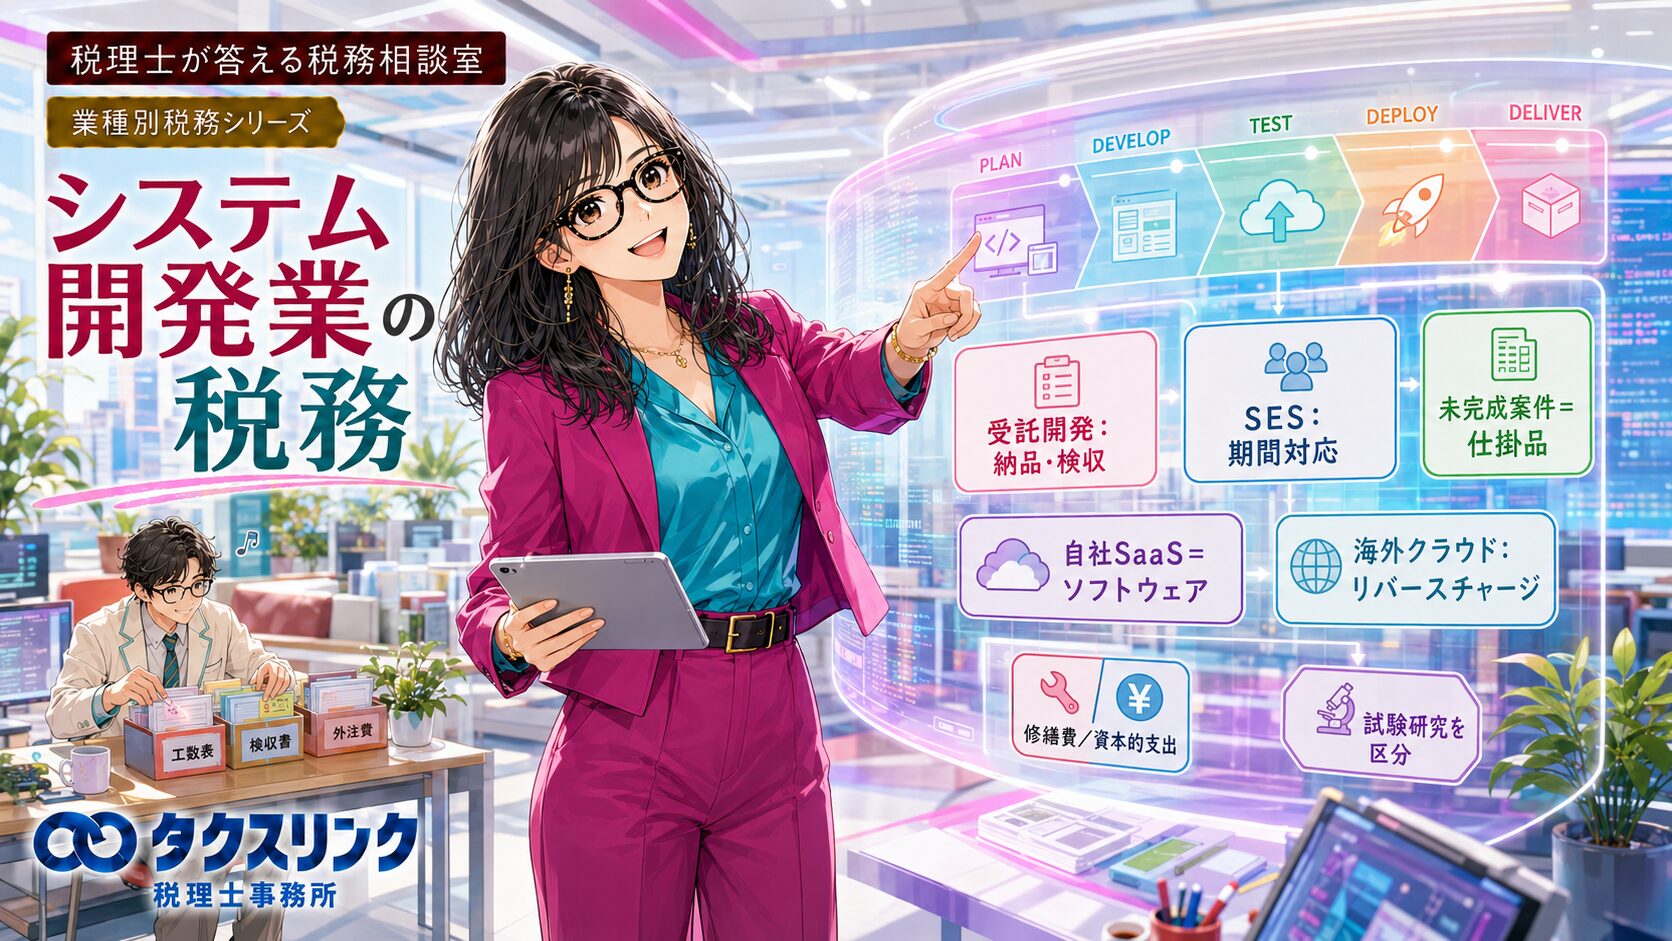
システム開発業は、DX、AI、クラウド化、業務効率化投資の流れを受け、需要が強い業界です。
一方で、税務上は一般的なサービス業よりも論点が多くなります。
特に重要なのは、売上をいつ計上するか、期末の未完成案件を仕掛品にするか、自社開発したソフトウェアを費用にするか資産にするか、外注エンジニアを外注費として処理してよいか、研究開発税制の対象になるか、海外クラウドやAPI利用に消費税上の問題がないか、という点です。
システム開発業の税務は、会社全体でざっくり見るのではなく、プロジェクト単位、契約単位、案件単位で整理することが重要です。

経営者
システム開発業を営んでいます。
この業界について、最近の業況や税務上の注意点を詳しく知りたいです。

税理士
システム開発業は、2026年時点では需要そのものは比較的強い業界です。
DX、クラウド、AI、業務システム更新などの需要があり、売上面では追い風があります。
一方で、エンジニア不足、外注単価の上昇、生成AIによる開発手法の変化もあり、単純な人月商売だけでは利益管理が難しくなっています。
税務面では、受託開発、SES、自社SaaS、保守運用、パッケージ販売のどれが中心かによって、注意すべきポイントが変わります。
経営者
システム開発業で、まず一番重要な税務論点は何ですか?
税理士
一番重要なのは、売上計上時期です。
システム開発業では、請求書を出した日だけで売上年度を決められるわけではありません。
法人税法上、資産の販売や役務提供による収益は、原則として目的物の引渡し又は役務提供の日の属する事業年度に益金算入されます。
そのため、システムが納品済み、検収済み、本番稼働済みであるにもかかわらず、請求書を翌期に出したから翌期売上にする、という処理は問題になることがあります。
経営者
受託開発の場合、納品日と検収日と請求日が違うことがあります。
どの日で売上を立てればよいのでしょうか?
税理士
契約内容と取引実態を確認します。
請負契約の場合、法人税基本通達では、引渡し等の日に収益を計上する考え方が示されています。
システム開発では、作業結了日、顧客への納品日、検収完了日、顧客が実際に使用収益できる日などが候補になります。
重要なのは、会社が合理的な基準を決めて、継続して適用しているかです。
税務調査では、決算日前後の納品案件について、検収書、納品書、契約書、本番稼働日、請求書などを確認されやすいです。
経営者
SESや準委任契約の場合も、同じように検収日で判断するのですか?
税理士
SESや準委任契約の場合は、受託開発の請負契約とは整理が異なることがあります。
月額でエンジニアの役務提供を行い、毎月の作業期間に応じて報酬が発生する契約であれば、履行期間に応じて月次で売上を計上する考え方になります。
一方、契約書のタイトルが準委任であっても、実質的には成果物の完成に対して報酬が支払われる契約であれば、請負に近い整理になることがあります。
契約書の名称だけで判断せず、何に対して報酬が支払われるのかを見る必要があります。
経営者
決算時点で未完成の開発案件があります。
まだ売上になっていないので、外注費や人件費はそのまま経費でよいですか?
税理士
そこは注意が必要です。
決算日時点で未完成の受託開発案件があり、その売上をまだ計上していない場合、その売上に対応する開発原価は仕掛品として資産計上する必要がないか確認します。
法人税法施行令では、棚卸資産に仕掛品が含まれます。
システム開発業でも、売上未計上の案件に対応する外注費、社員工数、開発専用のクラウド利用料などを、どこまで原価として集計すべきか検討が必要です。
外注費だけ当期の経費にして、売上は翌期という処理だと、当期利益が過少になっていないか問題になります。
経営者
社員の給与も仕掛品に入れる必要がありますか?
税理士
案件に直接関係する開発担当者の労務費については、仕掛品やソフトウェアの取得価額に関係する可能性があります。
もちろん、全社員の給与を機械的に資産計上するという意味ではありません。
プロジェクト別の工数、担当者、作業内容、開発フェーズなどから、合理的に原価集計できる体制があるかが重要です。
システム開発会社では、案件番号、契約額、売上計上額、進捗率、社員工数、外注費、クラウド費用を紐づけて管理しておくと、決算と税務調査の両方で強くなります。
経営者
自社でSaaSやアプリを開発している場合はどうなりますか?
開発費は全部経費ですか?
税理士
自社SaaSや自社アプリの開発費は、全部がすぐに経費になるとは限りません。
法人税法施行令では、減価償却資産である無形固定資産としてソフトウエアが定められています。
また、自己製作した減価償却資産の取得価額には、原材料費、労務費、経費、事業供用までに直接要した費用が含まれます。
したがって、自社サービスとして将来の収益獲得や費用削減が見込まれるソフトウェアを開発している場合、開発担当社員の給与、外注開発費、開発専用クラウド費用、テスト費用などをソフトウェアの取得価額として集計する必要が生じることがあります。
経営者
毎年かなり開発していますが、ソフトウェア資産はほとんど計上していません。
税務調査で問題になりますか?
税理士
問題になる可能性があります。
税務調査では、毎年多額の開発費が発生しているのに、ソフトウェア資産が全くない、または極端に少ない会社は確認されやすいです。
特に、自社SaaS、自社アプリ、社内基幹システム、販売用パッケージ、AI機能などを開発している場合は、単なる当期費用ではなく、ソフトウェアとして資産計上すべき部分がないかを検討する必要があります。
一方で、開発費がすべて資産になるわけでもありません。
研究開発費、計画変更による明らかな仕損じ、少額な間接費など、取得価額に算入しないことができるものもあります。
つまり、開発費イコール全部経費でも、開発費イコール全部資産でもありません。
経営者
既存システムの改修費は、経費でよいですか?
税理士
改修の内容によります。
既存ソフトウェアのバグ修正、障害対応、現状維持のための修正であれば、修繕費として処理できる可能性があります。
一方、新機能追加、性能向上、処理能力向上、AI機能追加、新しい決済機能の追加などは、資本的支出として資産計上を検討する必要があります。
請求書に「保守費用」と書いてあるかどうかではなく、実際に何を変更したのかが重要です。
Git、チケット管理、仕様書、リリースノート、作業報告書などから、修繕費なのか資本的支出なのかを説明できる状態にしておくことが望ましいです。
経営者
フリーランスエンジニアに外注しています。
外注費として処理すればよいですか?
税理士
外注費として処理できるかは、契約書だけでなく実態を見ます。
業務委託契約書があっても、勤務時間を会社が決めている、作業場所を会社が指定している、会社の指揮命令の下で働いている、他人への再委託ができない、成果物ではなく月額固定で支払っている、欠勤すると報酬が減額される、PCや備品を会社が支給している、といった事情が強い場合は、実態が給与に近いのではないかという論点が生じます。
給与と認定されると、源泉所得税、消費税の仕入税額控除、場合によっては社会保険等にも影響します。
システム開発業では、外注エンジニアの金額が大きくなりやすいため、税務調査でも重要な確認ポイントになります。
経営者
個人エンジニアへ支払う報酬は、すべて源泉徴収が必要ですか?
税理士
すべてではありません。
所得税法204条では、個人に支払う一定の報酬・料金について源泉徴収義務が定められています。
ただし、個人エンジニアに支払う通常のプログラム開発費が、当然にすべて源泉徴収対象になるわけではありません。
一方で、デザイン、原稿、著作権等の使用料、特定資格者への報酬など、源泉徴収対象となる業務が混在している場合は、別途判定が必要です。
支払先が個人か法人か、契約内容が何か、請求書の内訳がどうなっているかを確認してください。
経営者
フリーランスのインボイス登録も確認した方がよいですか?
税理士
確認した方がよいです。
エンジニア外注費は金額が大きくなりやすいため、外注先がインボイス登録事業者かどうかは、消費税の負担に直接影響します。
特に、免税事業者等からの仕入れについては、インボイス制度の経過措置の控除割合が段階的に変わります。
フリーランス比率が高い開発会社では、外注先マスターに、法人か個人か、インボイス登録番号、登録有効日、契約単価、経過措置対象かどうかを記録しておくことをおすすめします。
経営者
AWSや海外SaaS、生成AI APIなどを使っています。
消費税で注意することはありますか?
税理士
あります。
海外事業者からクラウド、SaaS、API、広告、AIサービスなどを購入している場合、電気通信利用役務の提供に該当するかを確認します。
事業者向け電気通信利用役務に該当する場合、国内事業者側でリバースチャージ方式が問題になることがあります。
ただし、課税売上割合や申告方式によって実際の申告処理が変わるため、海外クラウドや海外SaaSの利用状況は、決算前に一覧化しておくことが重要です。
経営者
研究開発税制は使えますか?
システム開発会社なら対象になりやすいのでしょうか?
税理士
システム開発会社だからといって、すべての開発費が研究開発税制の対象になるわけではありません。
対象になり得るのは、新しいアルゴリズム、AIモデル、新規サービスの技術検証、新しいデータ解析技術、新しい処理方式、実証実験など、試験研究に該当する開発です。
一方、通常の受託開発、顧客ごとの設定、バグ修正、ユーザーサポート、運用管理、マニュアル作成などは、それだけでは研究開発税制の対象とは言いにくいです。
研究開発税制を使う場合は、通常開発と試験研究をプロジェクト単位で区分し、対象人件費、外注費、補助金との対応関係を説明できる資料を残す必要があります。
経営者
システム開発業の税務調査では、どのようなことを聞かれますか?
税理士
よく確認されるのは、決算日前後の売上、期末仕掛品、自社開発ソフトウェア、外注費、インボイス、海外SaaS、研究開発税制です。
具体的には、売上は納品日、検収日、請求日のどれで計上しているか、決算日前後に納品済みで未請求の案件はないか、期末の未完成案件の原価を仕掛品にしているか、自社開発ソフトウェアの開発費を費用にしすぎていないか、といった点です。
さらに、外注エンジニアが実質的に従業員に近くないか、外注先のインボイス登録番号を確認しているか、海外SaaSやAPIの消費税処理を確認しているか、研究開発税制の対象費用を通常開発と区分しているかも見られます。
システム開発業では、契約書、見積書、仕様書、検収書、作業報告書、工数表、Gitやチケット管理の記録が、税務調査対応で重要な証拠になります。
町田・相模原でシステム開発業を始める方へ
システム開発業は、比較的少ない設備で始められる一方、受託開発、SES、自社SaaS、アプリ開発、保守運用など、事業モデルによって税務上の注意点が大きく変わります。
個人事業で始めるのか、法人を設立するのか。役員報酬をいくらにするのか。外注エンジニアを使うのか。クラウド費用や開発費をどのように処理するのか。
これらは、開業直後から整理しておくべき論点です。
タクスリンク税理士事務所では、町田・相模原で起業する方に向けて、個人事業と法人のどちらが有利か、最適な役員報酬のシミュレーション、補助金・助成金・融資制度の検索、口座開設のための金融機関検索、開業時に税務署へ提出する税務書類の作成ができる「まちさが起業ナビ」を公開しています。
町田・相模原で起業する方は、まちさが起業ナビをご活用ください。
システム開発業は、売上計上、仕掛品、自社開発ソフトウェア、外注費、研究開発税制など、開業初期から会計設計を誤ると後から修正が難しくなる業種です。
町田・相模原でシステム開発業の税務顧問、法人成り、創業融資、経理体制の整備を検討している方は、タクスリンク税理士事務所へご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、システム開発業に関する一般的な税務上の取扱いを解説したものです。実際の処理は、契約形態、検収条件、開発案件の内容、工数管理、外注先の実態、消費税の課税方式、研究開発の内容によって異なります。大型案件、自社SaaS、外注エンジニア、研究開発税制、海外クラウドサービスがある場合は、個別確認が必要です。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる
- 税金あれこれ2026年9月18日アパート経営は節税になる?仕組みと知っておきたい注意点
- 税金あれこれ2026年9月18日中小企業の節税、何から始める?経営者が知っておきたい基本と失敗しない考え方



