
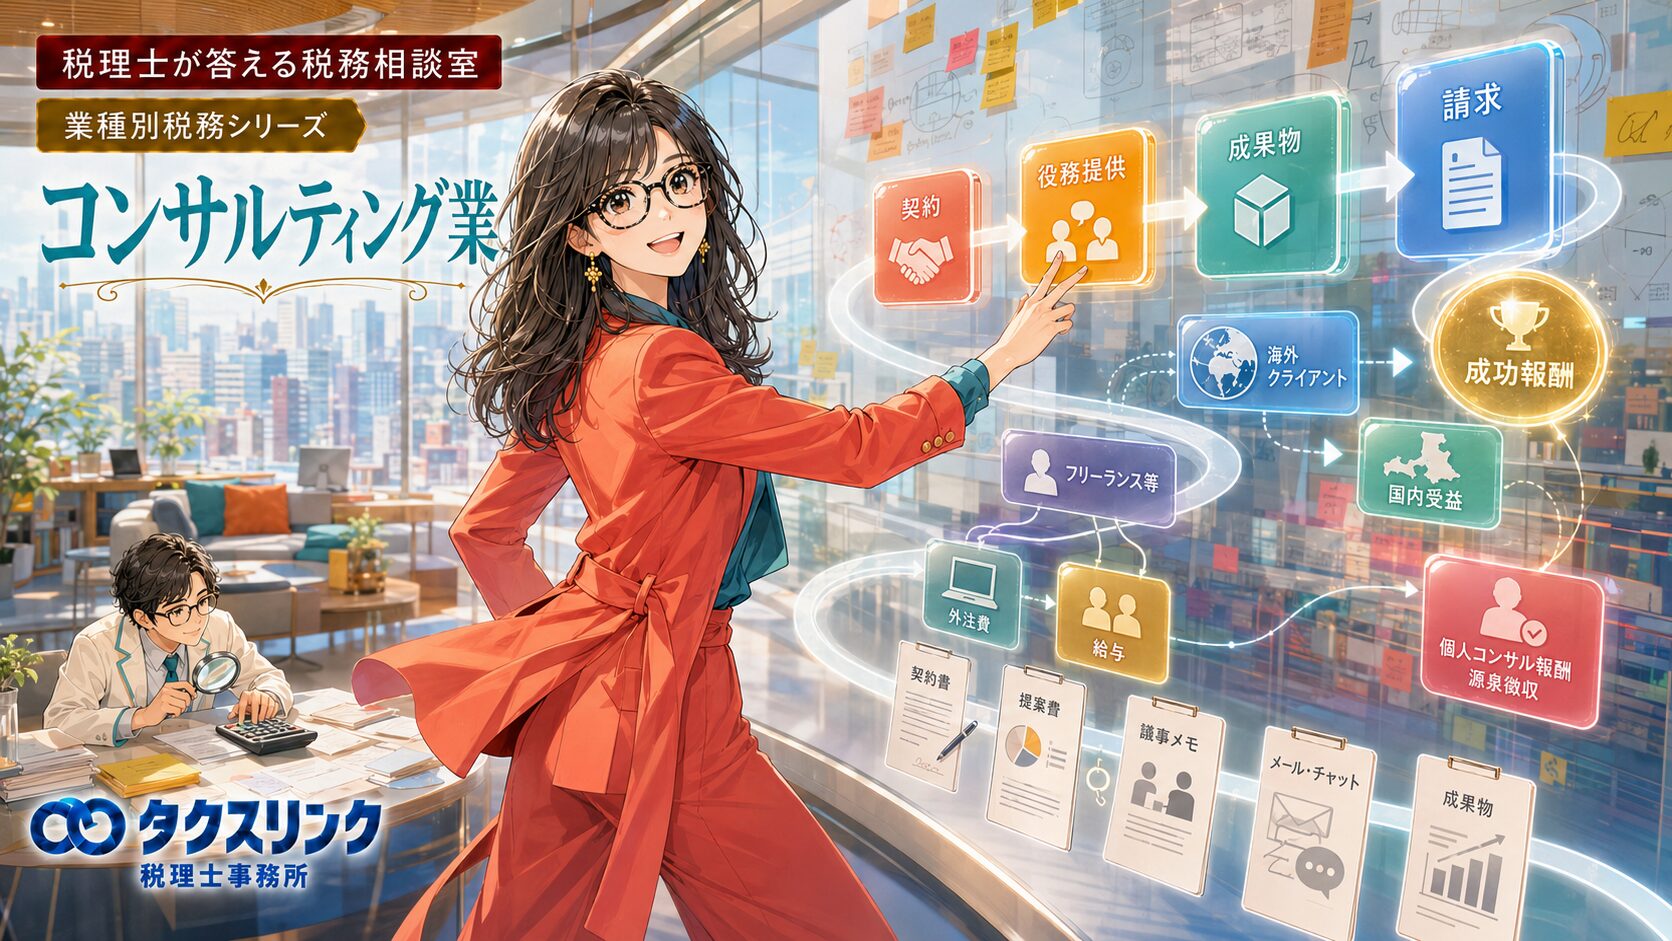
コンサルティング業は、AI、DX、業務改善、組織改革、M&A、新規事業など、幅広い分野で需要がある業種です。
市場そのものは拡大しています。IDCの2026年6月公表資料では、国内ビジネスコンサルティング市場の支出額は2025年の約8,822億円から2030年には約1兆4,064億円へ拡大し、2025年から2030年の年間平均成長率は9.8%と予測されています。
IDC「2030年に1兆4,000億円超へ:AIが変える国内ビジネスコンサルティング市場の成長構造」
一方で、生成AIの普及により、単なる調査、資料作成、一般論の提供だけでは差別化しにくくなっています。
帝国データバンクによれば、2026年1月から5月に発生した経営コンサルティング業の倒産・休廃業解散は242件で、前年同期を上回る過去最多ペースとなっています。
帝国データバンク「『経営コンサルティング業者』の倒産・休廃業解散動向(2026年1-5月)」
つまり、コンサルティング業は「市場が縮小している業界」ではなく、「市場は拡大している一方で、付加価値の低い事業者の淘汰も進んでいる業界」と見る方が実態に近いといえます。
税務上も、コンサルティング業は、製造業のような棚卸資産は少ない一方で、売上の計上時期、個人コンサルタント報酬の源泉徴収、外注費と給与の区分、海外取引の消費税、インボイス未登録外注先への支払など、注意すべき論点が多い業種です。
特に、月額顧問、プロジェクト契約、成功報酬、フリーランス外注、海外クライアントがある場合は、決算前に整理しておくことが重要です。

経営者
コンサルティング業を営んでいます。
この業界について、最近の業況や税務上の注意点、税務調査で聞かれやすいことを教えてください。

税理士
コンサルティング業は、市場全体としては拡大傾向にあります。
IDCは、国内ビジネスコンサルティング市場の支出額が、2025年の約8,822億円から2030年には約1兆4,064億円まで拡大すると予測しています。
AI活用、DX、業務改革、組織改革、新規事業、M&Aなどの需要は引き続きあります。
ただし、生成AIの普及により、一般的な調査や資料作成だけのサービスは急速に価値が下がっています。
帝国データバンクによると、2026年1月から5月の経営コンサルティング業の倒産・休廃業解散は242件と、過去最多ペースです。
市場が成長していることと、個々のコンサルティング会社が安定して成長できることは別問題です。
経営者
市場は伸びているけれど、簡単に儲かる業界ではないということですか?
税理士
その理解でよいです。
Gartnerが2026年3月に国内企業400人を対象に行った調査では、74.0%がコンサルティングサービスを利用していました。
一方で、各利用局面について「期待以上」の成果があったと回答した企業はいずれも半数未満でした。
また、期待未満とした企業では、「価格が高い」こと以上に「コンサルタントの品質・能力のばらつきが大きい」ことが主な不満として挙げられています。
Gartner「国内企業の約4分の3がコンサルティング・サービスを利用する一方、期待以上の成果を実感する企業は半数未満との調査結果」
つまり、需要はありますが、顧客側も「コンサルティングなら何でもよい」と考えているわけではありません。
今後は、顧客固有の問題を発見し、設計し、実行まで支援できる専門性や、成果を説明できるサービス設計がより重要になります。
コンサルティング業で注意すべき主な税務論点
経営者
コンサルティング業では、どのような税務論点に注意すべきですか?
税理士
主に次の論点が重要です。
期末の売上計上時期、個人コンサルタント報酬の源泉徴収、フリーランス外注が外注費なのか給与なのか、海外顧客へのコンサルティングの消費税、インボイス未登録外注先への支払、出張費・交際費・自己研鑽費・自宅経費などの事業関連性です。
さらに、契約書、提案書、成果物、議事録、メール、チャットなど、実際に仕事をした証拠の保存も重要です。
コンサルティング業は、商品や在庫のような「モノ」が残りにくいため、仕事の実態を資料で説明できるようにしておく必要があります。
売上計上は「入金日」や「請求日」だけで判断しない
経営者
コンサル料は、入金された日に売上にすればよいですか?
税理士
入金日だけで判断するのは危険です。
法人税では、役務提供に係る収益は、原則として役務を提供した日の属する事業年度の益金になります。
個人事業でも、その年において収入すべき金額が収入金額になります。
そのため、請求書を発行した日や入金日だけで売上時期を決めるのではなく、いつ役務を提供したのか、契約上いつ請求権が発生するのかを確認する必要があります。
経営者
月額顧問契約の場合はどうなりますか?
税理士
月額顧問契約や継続コンサルティングでは、期間の経過に応じて役務を提供しているケースが多いです。
たとえば12月決算法人が、10月から翌年3月まで月額100万円で継続コンサルティングを行っている場合、12月末までに提供した部分については、当期の売上として計上する必要があるかを検討します。
「翌年1月に請求したから翌期売上」という処理が、常に認められるわけではありません。
経営者
成功報酬の場合はどうでしょうか?
税理士
成功報酬は、成功条件がいつ成立したかが重要です。
契約書で、何をもって成功とするのか、いつ請求権が発生するのか、検収や承認が必要なのかを確認します。
たとえば、融資実行、補助金採択、M&A成約、契約締結、システム稼働など、成功条件が具体的に定められている場合、その条件が成立した時期を確認します。
決算直前後の成功報酬は、税務調査でも確認されやすい項目です。
個人コンサルタント報酬は源泉徴収に注意
経営者
個人の経営コンサルタントに報酬を支払う場合、源泉徴収は必要ですか?
税理士
必要になる可能性があります。
「税理士や弁護士ではないから源泉徴収不要」とは限りません。
所得税法では、一定の専門家等に支払う報酬・料金について源泉徴収が必要とされています。
所得税法施行令では「企業診断員」が掲げられており、所得税基本通達204-15では、中小企業診断士だけでなく、直接企業の求めに応じて企業の状況を調査・診断したり、企業経営の改善・向上のための指導を行ったりする経営コンサルタント等も企業診断員に含まれるとされています。
そのため、法人が個人の経営コンサルタントに経営診断、経営改善、経営指導等の報酬を支払う場合には、源泉徴収対象となる可能性があります。
経営者
資格を持っていない個人コンサルタントでも対象になりますか?
税理士
対象になる可能性があります。
中小企業診断士などの資格名だけで判断するのではなく、実際の業務内容で判断します。
所得税基本通達204-15では、中小企業診断士だけでなく、経営士、経営コンサルタント、労務管理士等と称する者で、企業の状況の調査・診断や経営改善・向上のための指導を行う者も企業診断員に含まれるとしています。
したがって、請求書の肩書きや名称だけでなく、契約書、業務内容、成果物、請求書の摘要を確認する必要があります。
経営者
源泉税率はどのくらいですか?
税理士
一般的には、同一人に対する1回の支払金額が100万円以下の部分は10.21%、100万円を超える部分は20.42%です。
また、請求書上で「報酬100万円、消費税10万円」のように報酬と消費税が明確に区分されている場合には、一定の場合、報酬部分のみを源泉徴収対象として差し支えないとされています。
源泉徴収は、支払う側の法人にもリスクがあるため、個人コンサルタントへの支払がある場合は、決算時ではなく支払時点で確認することが重要です。
フリーランス外注が「外注費」ではなく「給与」とされるリスク
経営者
フリーランスに業務委託している場合、外注費で処理しておけばよいですか?
税理士
契約書に「業務委託」と書いてあっても、それだけで外注費になるわけではありません。
税務上は、実態を見て、外注なのか給与なのかを判断します。
特に、コンサルティング業では、常駐型フリーランスや準社員のような働き方が問題になりやすいです。
経営者
どのような場合に給与と見られやすいですか?
税理士
たとえば、毎日9時から18時まで指定された場所で働いている、休むときに会社の許可が必要、会社のPCや名刺を使っている、別の人に代わってもらえない、仕事の方法を社員と同じように細かく指示されている、という場合は注意が必要です。
外注費と給与の区分では、他人による代替が可能か、発注者から指揮監督を受けているか、完成前の危険を誰が負担するか、材料や用具を誰が負担しているかなどを総合的に見ます。
給与と判断されると、消費税の仕入税額控除が否認されるだけでなく、源泉所得税の徴収漏れにもつながる可能性があります。
海外クライアントへのコンサルティングと消費税
経営者
海外法人にコンサルティング料を請求する場合、消費税はかかりますか?
税理士
海外法人などの非居住者に対するコンサルティングは、一定の場合、非居住者に対する役務の提供として輸出免税になる可能性があります。
ただし、海外法人に請求しているからといって、機械的に消費税0%にしてよいわけではありません。
非居住者に対する役務提供であっても、国内において直接便益を受けるものなどは輸出免税になりません。
また、その海外法人が国内に支店や出張所等を有する場合には、原則としてその国内支店等を通じて行った役務提供として、輸出免税にならない場合があります。
契約相手、サービスの内容、日本国内での便益、日本支店等の関与を確認する必要があります。
経営者
海外本社向けなら、必ず輸出免税ですか?
税理士
必ずではありません。
海外本社に対する経営戦略や海外事業向けのコンサルティングで、非居住者に対する役務提供として輸出免税の要件を満たす場合には、消費税が免除される可能性があります。
一方、日本国内の店舗、工場、日本支店等に直接関係するサービスなど、国内において直接便益を受ける役務については、海外法人に請求していても輸出免税にならない場合があります。
海外取引は、契約書、請求書、成果物、打合せ相手、役務の内容、日本国内の拠点の関与などをセットで確認してください。
インボイス未登録外注先への支払
経営者
外注先にインボイス未登録の個人事業主がいます。問題になりますか?
税理士
自社が消費税の原則課税を採用している場合には、仕入税額控除に影響します。
コンサルティング業では、調査、資料作成、デザイン、システム開発、マーケティングなどをフリーランスへ外注することがあります。
真正な業務委託で、その支払いが消費税の課税仕入れに該当していても、外注先がインボイス発行事業者でない場合には、原則として仕入税額控除が制限されます。
ただし、インボイス発行事業者以外の者から行った課税仕入れについては、一定期間、仕入税額相当額の一部を控除できる経過措置があります。
2026年度税制改正により、この経過措置は次のように見直されました。
| 課税仕入れの時期 | 控除できる割合 |
|---|---|
| 2023年10月1日~2026年9月30日 | 80% |
| 2026年10月1日~2028年9月30日 | 70% |
| 2028年10月1日~2030年9月30日 | 50% |
| 2030年10月1日~2031年9月30日 | 30% |
| 2031年10月1日以後 | 控除不可 |
従来は、2026年10月から3年間50%控除とし、その後は控除できなくなる予定でした。
しかし、2026年度税制改正により、2026年10月から2年間は70%、2028年10月から2年間は50%、2030年10月から1年間は30%と、より段階的に控除割合を引き下げる仕組みに変更されています。
したがって、2026年10月1日から直ちに50%になるわけではありません。
一方で、2026年9月30日までの80%から、2026年10月以後は70%へ下がりますので、インボイス未登録の外注先が多い事業者では、原則課税の場合、消費税負担への影響を確認しておく必要があります。
なお、令和8年度税制改正では、一のインボイス発行事業者以外の者からの課税仕入れの合計額が、その年または事業年度で税込1億円を超える場合、超過部分について7割・5割・3割控除を適用できない制限も設けられています。
この制限は、2026年10月1日以後に開始する課税期間から適用されます。
一般的な小規模コンサルティング会社では該当しないことが多いと考えられますが、大口のフリーランス・外注会社への支払いがある場合には注意が必要です。
経営者
2026年10月から、具体的に何が変わるのでしょうか?
税理士
原則課税の場合、インボイス未登録外注先から行った一定の課税仕入れについて、控除できる割合が80%から70%へ下がります。
その後、2028年10月から50%、2030年10月から30%となり、2031年10月以後は原則として控除できなくなります。
したがって、同じインボイス未登録のフリーランスへ同じ外注費を支払い続けていても、経過措置の控除割合が下がるにつれて、自社の消費税負担は大きくなっていきます。
外注先ごとのインボイス登録状況、年間支払額、契約内容を一覧化しておくと、今後の影響を把握しやすくなります。
経営者
簡易課税を使っている場合はどうなりますか?
税理士
簡易課税の場合は、原則課税とは考え方が異なります。
簡易課税では、実際の外注費や仕入れに含まれる消費税額を積み上げて仕入税額控除を計算するのではなく、売上に係る消費税額に、事業区分ごとのみなし仕入率を掛けて仕入控除税額を計算します。
そのため、簡易課税を適用している課税期間では、原則課税のように、外注先がインボイス登録しているかどうかによって、その外注費について実際の仕入税額控除額が変わるわけではありません。
一般的な経営コンサルティング等のサービス業は、第5種事業、みなし仕入率50%となることが通常です。
ただし、コンサルティング以外に、商品や教材を仕入れてそのまま販売する事業などがある場合には、別の事業区分に該当する可能性があります。
複数の種類の事業を行っている場合には、売上を事業区分ごとに管理することが重要です。
コンサルティング業で経費になりやすいもの・問題になりやすいもの
経営者
コンサルティング業では、どのような経費が問題になりやすいですか?
税理士
会食、出張、高額セミナー、書籍、オンラインサロン、パソコン、スマートフォン、自宅家賃、車両、スーツなどが問題になりやすいです。
これらは、絶対に経費にならないわけではありません。
ただし、「コンサルタントだから何でも勉強になる」という説明だけでは弱いです。
どの顧客、どの案件、どのサービス、どの営業活動、どの業務改善に必要だったのかを説明できるようにしておく必要があります。
経営者
具体的には、どのような資料を残せばよいですか?
税理士
領収書や請求書だけでなく、契約書、提案書、成果物、議事録、メール、チャット、カレンダー、出張日程、参加者名、会食目的などを残してください。
コンサルティング業は、実際に何をしたのかが帳簿だけでは分かりにくい業種です。
税務調査では、支払った事実だけでなく、その支出が事業に必要だったことを説明できるかが重要になります。
税務調査でよく確認されること
経営者
コンサルティング業の税務調査では、どのようなことを聞かれますか?
税理士
公的に「コンサルティング業の税務調査で聞かれるランキング」があるわけではありません。
ただし、業種特性から見ると、売上、外注費、源泉所得税、経費、海外取引、電子保存が確認されやすいです。
たとえば、売上については、主要顧客、契約書、決算日前後の請求書、未請求案件、成功報酬、前受金、海外からの入金などを確認される可能性があります。
外注については、契約書、成果物、毎月同額の理由、勤務時間の指定、他社業務の有無、PCやツールの負担、代替要員の可否、インボイス登録状況などが見られます。
源泉所得税では、個人コンサルタントへの経営指導等の報酬、講師料、研修料、講演料などが確認対象になる可能性があります。
経営者
成果物がないコンサルティングもあります。その場合はどうすればよいですか?
税理士
成果物が明確に残らない場合ほど、議事録、メール、チャット、打合せメモ、カレンダー、提案資料、進捗報告書を残す必要があります。
口頭助言や壁打ち型のコンサルティングでも、いつ、誰に、何を、どのように支援したのかを説明できる資料を残してください。
「請求書はあるが、何をしたのか分からない」という状態は、税務調査で説明が弱くなります。
町田・相模原でコンサルティング業を始める方へ
コンサルティング業は、初期投資が少なく、個人事業としても法人としても始めやすい業種です。
一方、市場全体が拡大しているからといって、参入すれば簡単に成長できる業界ではありません。
2026年は、国内コンサルティング需要が拡大する一方で、経営コンサルティング業者の倒産・休廃業解散も過去最多ペースとなっています。
生成AIによって、調査、情報整理、資料作成などの一部業務は急速に効率化・コモディティ化しています。
そのため、開業時には税務や資金繰りだけでなく、「誰の、どの問題を、どのような専門性で解決するのか」を明確にすることも重要です。
税務面では、売上が大きくなりやすく、外注費、源泉徴収、消費税、役員報酬、法人成りのタイミングなど、早い段階で検討すべき論点があります。
また、原則課税の事業者がインボイス未登録のフリーランスを利用している場合には、2026年10月から経過措置の控除割合が80%から70%へ下がります。
外注費の割合が大きいコンサルティング会社では、今後の消費税負担への影響も確認しておく必要があります。
町田・相模原でコンサルティング業を始める方は、開業前に、個人事業と法人のどちらが有利か、役員報酬をいくらにするか、創業融資を受けるか、補助金・助成金を使えるか、どの金融機関で口座開設・融資相談をするかを整理しておくと、開業後の失敗を減らせます。
タクスリンク税理士事務所では、町田・相模原で起業する方向けに、個人事業と法人の比較、最適な役員報酬のシミュレーション、補助金・助成金・融資制度の検索、金融機関検索、開業時の税務署提出書類の作成に使える「まちさが起業ナビ」を公開しています。
町田・相模原で起業する方は、まちさが起業ナビをご覧ください。
また、コンサルティング業では、開業直後から契約書、請求書、外注契約、源泉徴収、インボイス、経費資料の保存方法を整えておくことが重要です。
町田・相模原でコンサルティング業の開業、法人成り、税務顧問を検討している方は、タクスリンク税理士事務所へご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、2026年8月31日時点の法令、国税庁、各調査機関等の公表情報をもとに、コンサルティング業に多い税務上の論点を一般的に解説したものです。実際の処理は、契約内容、役務提供の時期、外注先との関係、海外取引の内容、インボイス登録状況、消費税の計算方法などにより異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる
- 税金あれこれ2026年9月18日アパート経営は節税になる?仕組みと知っておきたい注意点
- 税金あれこれ2026年9月18日中小企業の節税、何から始める?経営者が知っておきたい基本と失敗しない考え方



