
介護・福祉業は、高齢化や福祉ニーズの増加により、需要面では中長期的に拡大が見込まれる業界です。
一方で、人手不足、賃金上昇、物価高、介護報酬・障害福祉サービス報酬という公定価格による価格転嫁の難しさから、経営環境はかなり厳しい状態です。
税務面では、特に消費税の判断が重要です。
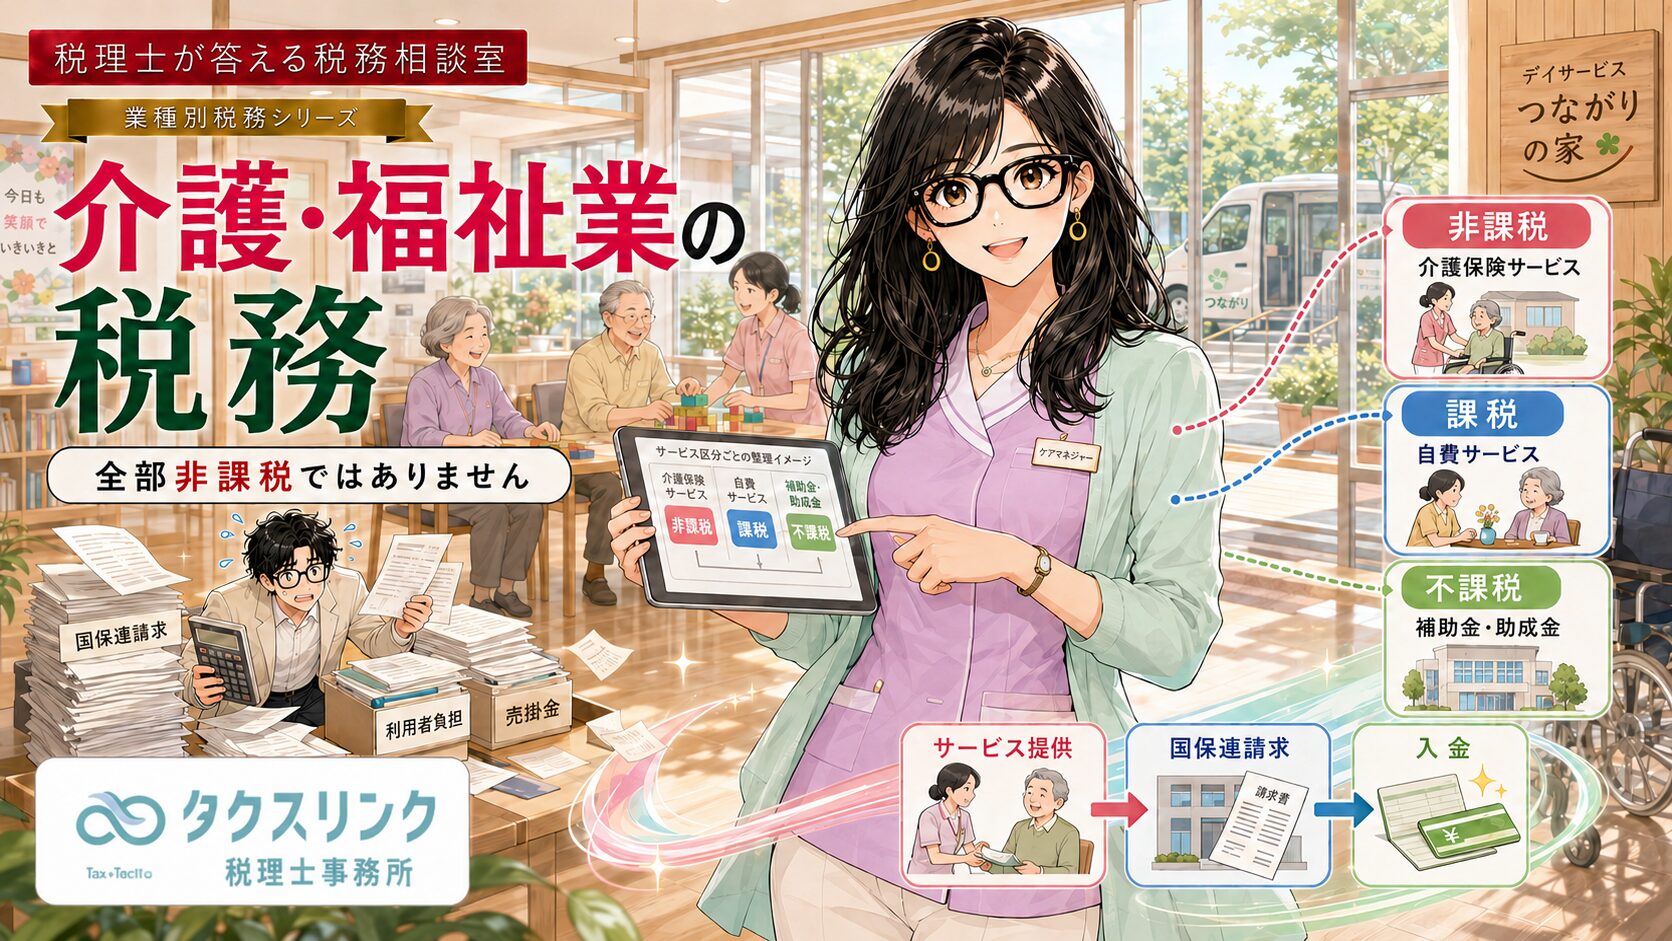
「介護・福祉だから全部非課税」と考えると危険です。介護保険サービスや一定の障害福祉サービスは非課税となるものが多い一方で、福祉用具、住宅改修、特別な食事・居室、一部の自費サービス、自治体受託事業などは課税となることがあります。
また、国保連への請求と会計上の売上、期末の未収介護報酬、補助金・処遇改善加算、給与と外注費の区分なども、税務調査で確認されやすい項目です。

経営者
介護・福祉業を営んでいます。
この業界について、最近の業況や、税務上気を付けるべき点を教えてください。

税理士
介護・福祉業は、需要そのものは強い業界です。
高齢化により、介護職員の必要数は今後も増えると見込まれています。厚生労働省も、2022年度に約215万人だった介護職員について、2026年度には約240万人、2040年度には約272万人が必要と推計しています。
一方で、人手不足、賃金上昇、物価高、採用費の増加が重く、利益が残りにくい業界でもあります。
介護報酬や障害福祉サービス報酬は公定価格のため、一般の商売のように、原価が上がったからすぐ値上げするという対応がしにくい点も特徴です。
経営者
需要があるのに、経営は厳しいということですか?
税理士
そのとおりです。
現在の介護・福祉業界を一言でいうと、「需要はあるが、人材と利益が足りない業界」です。
採用費、人材紹介料、派遣費、給与、社会保険料、水道光熱費、車両費、ICT費用などが増えています。
一方で、介護報酬や障害福祉サービス報酬は制度で決まる部分が大きく、価格転嫁が難しいため、売上が増えても利益が残りにくい構造があります。
そのため、処遇改善加算の取得、生産性向上、ICT化、職員の定着、自費サービスの設計、資金繰り管理が重要になります。
経営者
税務で一番注意すべきなのは何ですか?
税理士
最も重要なのは消費税です。
介護・福祉業では、「介護や福祉だから全部消費税は非課税」と考えてしまうことがあります。
しかし、これは危険です。
介護保険の指定居宅サービスや施設介護サービスなどは非課税となるものが多い一方で、福祉用具、住宅改修、特別な居室、特別な食事、一部の自費サービス、自治体からの受託事業などは課税になることがあります。
売上項目ごとに、課税、非課税、不課税を分けて判断する必要があります。
経営者
介護保険サービスは、基本的に非課税ですか?
税理士
多くの介護保険サービスは非課税です。
たとえば、訪問介護、訪問入浴、訪問看護、通所介護、施設介護サービスなど、消費税法や消費税法施行令で非課税とされる範囲に入るものがあります。
また、介護保険サービスについては、保険者負担部分だけでなく、利用者の1割から3割の自己負担部分も原則として非課税になります。
さらに、支給限度額を超えたために利用者が100%負担している場合でも、サービス自体が同種の指定居宅サービスである場合には、非課税となることがあります。
したがって、「自費だから課税」と単純に判断してはいけません。
経営者
では、自費サービスはどう判断しますか?
税理士
自費サービスは内容ごとに判断します。
介護保険の支給限度額を超えた同種の指定サービスであれば、非課税となる場合があります。
一方で、介護保険サービスとは別に、独自の家事代行、付き添い、便利屋的サービス、特別な食事、特別な居室、特別な送迎などを提供している場合は、課税となることがあります。
つまり、「利用者が全額払っているか」ではなく、「そのサービスの性質が、非課税とされる介護・福祉サービスに該当するか」で判断します。
経営者
福祉用具や住宅改修も、介護保険に関係するので非課税ですか?
税理士
ここは間違いやすいところです。
福祉用具貸与、特定福祉用具販売、住宅改修は、介護保険に関係していても、消費税の非課税範囲から外れるものがあります。
特に住宅改修については、介護保険給付の対象となる場合であっても、原則として課税取引と整理されます。
「介護保険に関係するから非課税」と考えず、サービス内容ごとに判断してください。
経営者
障害福祉サービスも同じように考えればよいですか?
税理士
基本的な考え方は近いですが、障害福祉サービスも個別判断が必要です。
一定の障害福祉サービスについては、社会福祉事業等として非課税となるものがあります。
一方で、自治体からの委託事業であっても、「福祉関係だから必ず非課税」とは限りません。
国税庁の質疑応答事例でも、自治体から受託する障害者相談支援事業について、社会福祉法上の対象事業等に該当しないケースでは、委託料が課税取引とされた例があります。
自治体との契約書、委託内容、法令上の位置付けを確認する必要があります。
経営者
補助金や助成金は、消費税ではどうなりますか?
税理士
補助金や助成金は、通常、消費税の課税対象外です。
ここで大事なのは、「非課税売上」ではなく「不課税」と考える点です。
国や地方公共団体から受ける補助金、奨励金、助成金などで、政策目的のために交付されるものは、通常、資産の譲渡等の対価ではありません。
そのため、消費税の課税売上にも非課税売上にもならず、課税対象外として扱います。
ただし、法人税では、普通法人の場合、補助金は原則として益金になります。
消費税がかからないことと、法人税がかからないことは別問題です。
経営者
処遇改善加算も補助金と同じですか?
税理士
処遇改善加算等の介護報酬上の加算は、通常、補助金とは分けて考えます。
処遇改善加算は、基本的には提供した介護サービスの報酬の一部として整理します。
一方、国や自治体から別途交付される補助金・助成金は、通常、役務提供の対価ではないため、消費税の課税対象外となります。
名前が似ていても、介護報酬上の加算なのか、補助金・助成金なのかで、会計処理や消費税の取扱いが変わります。
経営者
非課税売上が多いと、仕入れにかかった消費税はどうなりますか?
税理士
ここも介護・福祉業では非常に重要です。
介護報酬が非課税であっても、車両購入、建物工事、備品購入、システム利用料、水道光熱費、人材紹介料、消耗品、修繕費などの支払いには消費税が含まれています。
しかし、売上の大部分が非課税介護サービスである場合、これらの支払いに含まれる消費税を全額控除できないことがあります。
課税売上割合が95%未満等の場合には、課税売上に対応する仕入れ、非課税売上に対応する仕入れ、共通仕入れに区分して、控除できる消費税を計算する必要があります。
そのため、介護施設で多額の建築工事、車両購入、ICT投資を行う場合、「税込1,100万円だから消費税100万円が戻る」と単純に考えてはいけません。
経営者
介護報酬の売上計上時期も注意が必要ですか?
税理士
はい。税務調査で非常に確認されやすい項目です。
介護サービスは、サービス提供後、翌月に国保連等へ請求し、さらに後で入金される流れが一般的です。
しかし、法人税では、原則として役務を提供した日の属する事業年度に収益を計上します。
たとえば3月決算法人で、3月サービス分を4月に国保連へ請求し、5月に入金された場合、原則として3月期の売上・売掛金として計上する必要があります。
入金時に売上計上する現金主義になっていると、期末売上の計上漏れを指摘されるリスクがあります。
経営者
返戻や過誤調整がある場合はどうすればよいですか?
税理士
返戻、過誤調整、査定がある場合は、どの月のサービスに対応するものかを追跡できるようにしておくことが重要です。
国保連への当初請求額、支払決定額、返戻理由、再請求の有無、会計上の売上・売掛金との関係を確認します。
税務調査では、国保連請求データ、支払決定通知、利用者負担金、銀行入金、会計上の売上が突合されます。
会計上の売上と請求データが大きくずれている場合、その理由を説明できるようにしておく必要があります。
経営者
NPO法人や社会福祉法人の場合は、株式会社と税務が違いますか?
税理士
違います。
株式会社や合同会社などの普通法人であれば、原則として介護事業から生じた所得全体が法人税の対象になります。
一方、NPO法人、一般社団法人、公益法人等では、その事業が法人税法上の収益事業に該当するかを判定する必要があります。
国税庁は、介護サービスについて、一般の介護サービスを医療保健業、福祉用具貸与を物品貸付業、特定福祉用具販売を物品販売業、住宅改修を請負業と整理しています。
また、社会福祉法人については、法人税法施行令上、社会福祉法人が行う一定の医療保健業が収益事業から除外される取扱いがあります。
法人形態によって結論が変わるため、株式会社、合同会社、NPO法人、一般社団法人、社会福祉法人のどれで運営しているかは必ず確認してください。
経営者
ヘルパーや看護師を業務委託にしている場合はどうですか?
税理士
給与と外注費の区分も重要です。
契約書上は業務委託となっていても、実態として勤務時間や勤務場所を指定され、事業者の指揮命令を受け、本人以外の代替ができず、報酬も時間給に近い形で決まっている場合は、給与と判断される可能性があります。
給与と認定されると、源泉所得税の徴収漏れが問題になります。
また、外注費として消費税の仕入税額控除をしていた場合、給与と判断されることで、その控除が否認されるリスクもあります。
介護・福祉業では人材不足のため、業務委託、派遣、人材紹介、スポット勤務などが混在しやすいので、契約書だけでなく実態確認が重要です。
経営者
税務調査では、具体的に何を見られやすいですか?
税理士
まず、売上の計上漏れです。
国保連請求データ、支払決定通知、利用者負担金、銀行入金、会計上の売上が一致しているかを確認されます。
次に、決算期末の未収介護報酬です。翌月請求分を前期売上として計上しているか、返戻分を不当に売上から落としていないかが見られます。
さらに、自費サービスの消費税区分、食事代・居住費・交通費等の課否判定、福祉用具・住宅改修の課税処理、補助金・助成金の処理、給与と業務委託費の区分、人材紹介料、役員・経営者関係経費、固定資産と修繕費も確認されやすいです。
経営者
実務上、どのように管理すればよいですか?
税理士
会計ソフト上で、売上を単に「介護売上」一本にしないことをおすすめします。
少なくとも、介護保険非課税売上、障害福祉非課税売上、自費・課税売上、物販・福祉用具、住宅改修、補助金・助成金、自治体委託収入などに分けるとよいです。
また、毎月、国保連請求額、利用者負担額、自費売上、会計売上、入金額、売掛金を突合する仕組みを作ってください。
消費税については、利用者へ請求している料金表を1項目ずつ、課税、非課税、不課税に色分けした課否判定表を作ることが、最も実務的な税務調査対策になります。
町田・相模原で介護・福祉事業を始める方へ
町田・相模原で介護・福祉事業を始める場合、法人形態、指定申請、資金繰り、採用、設備投資、介護報酬・障害福祉サービス報酬、消費税の課否判定を早い段階で整理する必要があります。
特に、介護・福祉業は、開業時から人件費、車両、施設設備、システム利用料、広告費、採用費などが発生しやすい業種です。起業前に、個人事業と法人のどちらで始めるか、役員報酬をいくらにするか、どの金融機関で口座開設や融資相談をするかを検討しておくことが重要です。
タクスリンク税理士事務所では、町田・相模原で起業する方向けに、個人事業と法人の比較、役員報酬シミュレーション、補助金・助成金・融資制度の検索、金融機関検索、税務署へ提出する開業時書類の作成に使える「まちさが起業ナビ」を公開しています。
町田・相模原で起業する方は、まちさが起業ナビをご覧ください。
介護・福祉業は、事業としての社会的意義が大きい一方で、税務・会計の処理はかなり複雑です。
町田・相模原で、介護・福祉事業の開業、法人成り、消費税区分、介護報酬の売上計上、税務顧問について相談したい方は、タクスリンク税理士事務所へご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、介護・福祉業全般に関する一般的な税務上の取扱いを解説したものです。実際の処理は、法人形態、サービス種類、介護保険・障害福祉サービスと自費サービスの売上割合、補助金の内容、消費税の課税方式、インボイス登録の有無、契約書・請求書・料金表の内容などにより異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる
- 税金あれこれ2026年9月18日アパート経営は節税になる?仕組みと知っておきたい注意点
- 税金あれこれ2026年9月18日中小企業の節税、何から始める?経営者が知っておきたい基本と失敗しない考え方



