
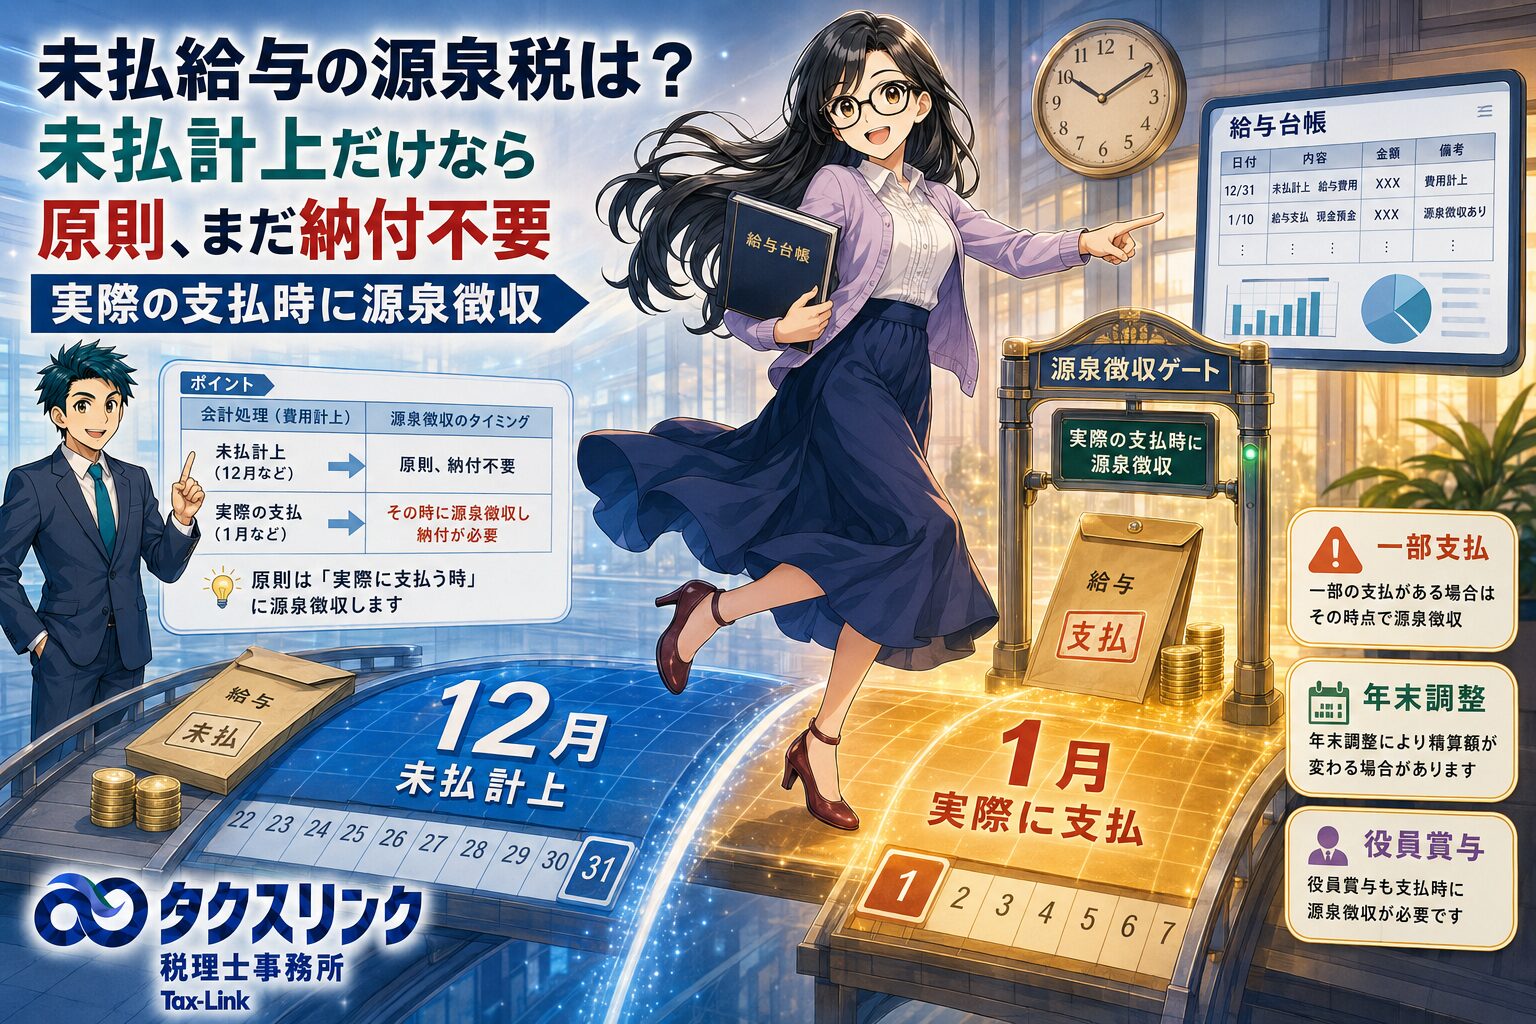
給与を会計上は未払計上しているものの、資金繰りなどの都合でまだ実際には支払っていないケースがあります。
この場合、給与を費用計上した時点で源泉所得税を納付しなければならないのか、それとも実際に支払った時点で源泉徴収すればよいのかが問題になります。
結論からいうと、給与を未払計上しているだけであれば、原則として、その時点では源泉所得税及び復興特別所得税を納付する必要はありません。
源泉徴収は、原則として給与を実際に支払う際に行います。
ただし、一部だけ給与を支払った場合、年末に未払給与が残っている場合、役員賞与を未払いにしている場合は、別途注意が必要です。

経営者
給与を未払いにしている場合でも、源泉所得税は納付しなければいけませんか?

税理士
給与を未払計上しているだけで、まだ実際に支払っていないのであれば、原則としてその時点では源泉所得税を納付する必要はありません。
所得税法では、給与等の支払者は「その支払の際」に所得税を徴収するとされています。
つまり、原則として源泉徴収のタイミングは、給与を費用計上した日ではなく、実際に給与を支払った日です。
経営者
たとえば、12月分の給与を12月末に未払計上して、実際の振込が翌年1月になった場合はどうなりますか?
税理士
その場合、単に12月に未払計上したことだけを理由として、12月分の源泉所得税を先に納付するわけではありません。
原則として、実際に給与を振り込んだ翌年1月の支払時に源泉徴収します。
たとえば、12月31日に「給与100万円/未払金100万円」と会計処理し、実際の振込が翌年1月10日であれば、原則として1月10日の支払時に源泉徴収します。
その源泉所得税は、通常であれば1月支払分として翌月10日までに納付します。納期の特例を受けている場合は、納付時期が別途変わります。
経営者
でも、会社の決算では12月に給与を経費にしています。源泉所得税も12月で考えるのではないのですか?
税理士
ここが非常に重要です。
法人税上いつ給与を損金にするかと、源泉所得税をいつ徴収するかは別問題です。
使用人給与については、勤務実績があり、給与債務が成立し、金額を合理的に算定できるなど、債務確定の要件を満たせば、まだ現金を支払っていなくても法人税上その期の損金になることがあります。
一方、源泉所得税は、原則として所得税法183条の「支払の際」が基準です。
そのため、
法人税上の損金計上は12月
実際の給与支払は翌年1月
源泉徴収は翌年1月
というズレは、実務上起こり得ます。
経営者
給与の一部だけを支払った場合はどうなりますか?
税理士
一部だけ支払った場合は、その支払った部分に対応する源泉所得税を徴収する必要があります。
ただし、「実際に払った金額だけを給与額として税額表に当てはめる」という単純な処理ではありません。
国税庁は、本来支払うべき給与全体について源泉税額を計算し、その税額を実際の支払割合で按分する方法を示しています。
たとえば、本来支払う給与が100万円で、その100万円に対応する源泉税額が10万円だとします。
このうち40万円だけを先に支払った場合は、
10万円 × 40万円 ÷ 100万円 = 4万円
を、その40万円の支払時に源泉徴収する、という考え方です。
残り60万円を後日支払う場合は、その残りに対応する源泉税額をその支払時に徴収します。
経営者
年末に未払給与が残っている場合、年末調整からは外してよいですか?
税理士
そこは注意が必要です。
源泉徴収の時期と、年末調整の対象になる給与の範囲は、必ずしも同じではありません。
年末調整では、その年中に支払うべきことが確定した給与を対象にします。
そのため、たとえば12月25日が給与支給日で、その給与が12月31日時点で未払いだったとしても、12月25日に支給期が到来しているのであれば、原則としてその年の年末調整の対象に含めます。
一方、給与規程上、12月勤務分の支給日が翌年1月10日である場合は、支給日自体が翌年です。その場合は、原則として翌年の給与として扱います。
経営者
年末調整には含めるけれど、まだ源泉徴収していない、という状態があるのですか?
税理士
あります。
年末時点で未払給与が残っている場合、年末調整には含める一方で、まだ実際には給与を支払っていないため、源泉徴収が未済という状態になることがあります。
この場合、給与所得の源泉徴収票では、未払給与額と、それに対応する徴収未済の源泉所得税額を内書する取扱いがあります。
つまり、年末調整から外すのではなく、「その年の給与ではあるが、まだ支払っていないため源泉徴収が未済である」という形で整理します。
経営者
役員賞与を未払いにしている場合も、実際に支払うまでは源泉所得税は発生しないのですか?
税理士
役員賞与は特に注意が必要です。
法人の役員に対する賞与については、支払が確定した日から1年を経過しても支払われない場合、その1年経過日に支払があったものとみなされます。
つまり、実際には現金を払っていなくても、支払確定日から1年が経過すると、源泉徴収義務が発生することがあります。
たとえば、株主総会などで2026年6月30日に役員賞与300万円の支給が確定し、そのまま1年間支払われなかった場合、2027年6月30日に支払ったものとみなして源泉徴収を検討する必要があります。
「未払だからいつまでも源泉税は不要」という理解は誤りです。
経営者
役員賞与は、法人税でも問題になりますか?
税理士
はい。役員賞与は、源泉所得税とは別に、法人税上の損金算入にも大きな問題があります。
役員給与は、使用人給与と違い、法人税法34条の制限を受けます。
定期同額給与、事前確定届出給与、一定の業績連動給与などに該当しなければ、原則として損金算入できません。
特に事前確定届出給与では、届出どおりの支給時期と支給金額で、実際に支給することが重要です。
たとえば、「12月25日に役員賞与300万円を支給する」と届出していたのに、資金不足で未払金だけ計上した場合、源泉所得税については原則として実際の支払時期を見ますが、法人税上は事前確定届出給与として損金算入できない問題が生じる可能性があります。
源泉税をまだ納付しなくてよいことと、役員賞与を法人税上損金にできることは、まったく別の問題です。
経営者
実務では、何を確認すればよいですか?
税理士
まず、従業員給与なのか、役員給与なのかを分けてください。
次に、月額給与なのか賞与なのか、本来の支給日、実際の支払日または支払予定日、全額未払なのか一部支払済みなのかを確認します。
年末に未払給与が残っている場合は、その給与の支給期が年内に到来しているかを確認します。
役員賞与の場合は、支払額が確定した日、事前確定届出給与の届出の有無、届出上の支給日と支給額、実際の支給状況を必ず確認してください。
役員賞与や事前確定届出給与が絡む場合は、源泉所得税だけでなく法人税上の損金算入までセットで確認する必要があります。
町田・相模原で未払給与や源泉所得税の処理に不安がある方へ
給与を未払いにしている場合、会計上の未払計上、源泉所得税の徴収時期、年末調整、源泉徴収票、役員賞与の損金算入を分けて考える必要があります。
特に、役員賞与や事前確定届出給与を未払いにしている場合は、源泉所得税だけでなく、法人税上の損金不算入リスクもあります。
町田・相模原で、未払給与、源泉所得税、年末調整、役員報酬・役員賞与の処理に不安がある方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、一般的な税務上の取扱いを解説したものです。実際の処理は、給与の種類、支給日、実際の支払日、一部支払の有無、年末調整の状況、役員賞与・事前確定届出給与の有無などにより異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる
- 税金あれこれ2026年9月18日アパート経営は節税になる?仕組みと知っておきたい注意点
- 税金あれこれ2026年9月18日中小企業の節税、何から始める?経営者が知っておきたい基本と失敗しない考え方



