
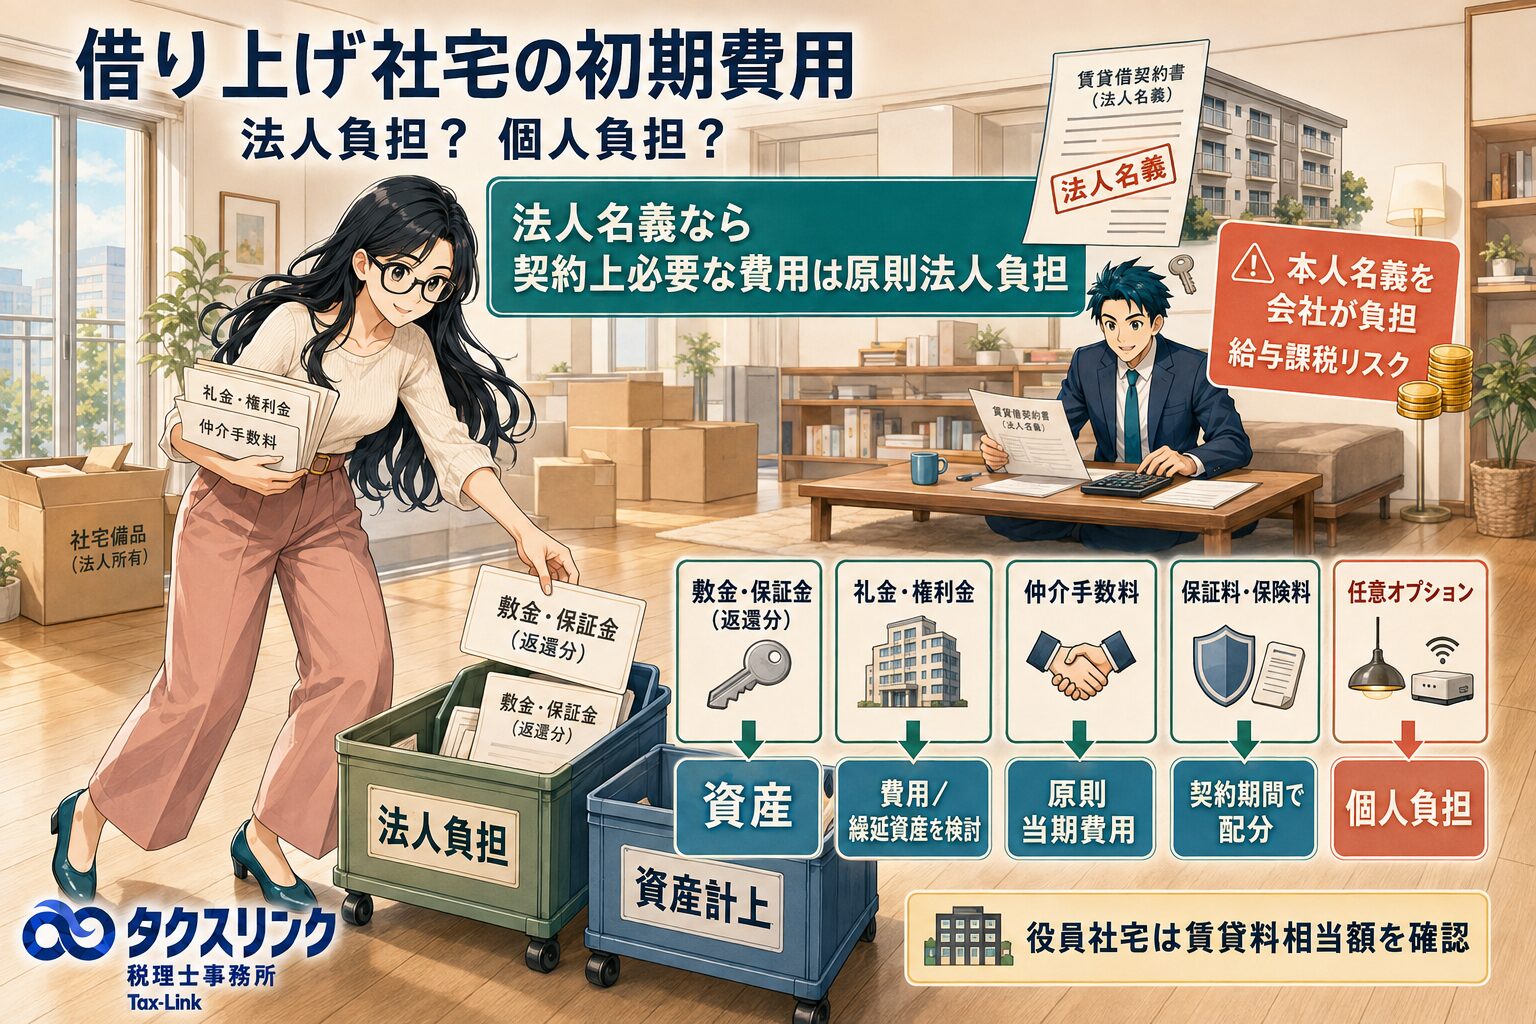
借り上げ社宅を導入するときに、敷金、礼金、仲介手数料、保証料、鍵交換費などの初期費用を、法人が負担するのか、入居者本人が負担するのかで迷うことがあります。
結論からいうと、法人名義で契約する借り上げ社宅であれば、賃貸借契約上、法人に支払義務がある初期費用は、原則として法人負担とする整理が自然です。
ただし、費目によって会計処理は異なります。また、本人名義で契約した住宅の費用を法人が負担する場合や、役員社宅の場合は、給与課税や役員給与の問題が生じやすくなります。

経営者
借り上げ社宅の初期費用は、法人負担ですか?
それとも、入居する本人の個人負担ですか?

税理士
法人名義で契約する借り上げ社宅であれば、賃貸借契約上、法人に支払義務がある初期費用は、原則として法人負担とする整理が自然です。
法人が賃借人となって住宅を借り、その住宅を役員や従業員へ社宅として貸与する形であれば、契約時に必要な費用も法人の契約に伴う費用だからです。
ただし、敷金、礼金、仲介手数料などは、すべて同じ会計処理になるわけではありません。
経営者
具体的には、どの初期費用が法人負担になりますか?
税理士
法人契約であれば、通常は次のように考えます。
返還される敷金や保証金は、法人が支払いますが、経費ではなく差入保証金などの資産として処理します。
礼金は、法人契約上必要なものであれば法人負担にできます。ただし、金額や契約内容によっては、支払時に全額経費ではなく、繰延資産として処理するかを検討します。
仲介手数料は、法人が物件を借りるために不動産業者へ支払う費用であれば、法人負担とする整理になります。
保証会社の保証料、鍵交換費、契約事務手数料なども、法人契約上必要な費用であれば、法人負担を基本に考えます。
経営者
では、初期費用はすべて法人が負担してよいということですか?
税理士
そこは少し分けて考える必要があります。
法人が負担してよいのは、法人が社宅を借りるために必要な契約費用です。
一方で、入居者本人の任意オプション、個人的なサービス、本人の都合で追加した費用などは、個人負担を検討します。
たとえば、本人の希望による追加設備、個人的な家財保険、個人利用のサービスなどは、法人の社宅契約費用とは言いにくい場合があります。
法人契約に必要な費用なのか、本人個人のための費用なのかを分けて判断します。
経営者
本人名義で契約した住宅の初期費用を、会社が負担するのはどうですか?
税理士
そこは注意が必要です。
借り上げ社宅として安全に整理するためには、法人が賃貸借契約の借主になっていることが重要です。
本人が直接契約している住宅の家賃を会社が負担する場合、国税庁は社宅の貸与とは認めず、給与として課税される取扱いを示しています。
初期費用についても、本人が負うべき債務を法人が肩代わりしたと評価される可能性があります。
そのため、本人名義の契約を会社が負担する形は、社宅というより、本人への経済的利益、つまり給与課税の問題として検討する必要があります。
経営者
法人契約なら、本人に何も負担させなくても大丈夫ですか?
税理士
初期費用の話と、毎月の社宅家賃の話は分けて考えます。
法人が初期費用を負担できるとしても、入居者に社宅を無償または低額で貸す場合には、住宅貸与による経済的利益が問題になります。
従業員の場合は、所得税基本通達により、一定の通常の賃貸料を計算し、その50%以上を本人から徴収していれば、原則として給与課税しなくてよい取扱いがあります。
一方、役員社宅は従業員社宅と計算方法が異なります。特に、役員の場合は賃貸料相当額の計算、床面積、豪華社宅該当性などを確認する必要があります。
経営者
役員が住む社宅だと、初期費用も危ないですか?
税理士
役員社宅の場合は、従業員社宅より慎重に見ます。
法人契約で、法人が借り上げた社宅として実態があり、毎月の賃貸料相当額を適切に徴収していれば、契約上法人に支払義務がある初期費用を法人が負担すること自体は整理可能です。
ただし、役員個人の負担すべき費用を法人が負担していると見られる場合や、賃貸料相当額を徴収していない場合、あるいは豪華社宅に該当するような場合には、役員への経済的利益や役員給与の問題が出てきます。
役員の場合は、税務上の金額判定だけでなく、契約名義、物件内容、社宅規程、本人負担額まで確認する必要があります。
経営者
敷金や礼金は、全部「家賃」や「福利厚生費」で処理してよいですか?
税理士
まとめて処理しない方がよいです。
敷金や保証金のうち、退去時に返還される部分は経費ではなく、差入保証金などの資産として処理します。
礼金や権利金など、返還されない支出は、金額や契約内容によって、当期の損金にできるものと、繰延資産として期間配分を検討すべきものがあります。
不動産業者への仲介手数料については、国税庁のタックスアンサーでも、支払った事業年度の損金に算入できるものとして示されています。
保証料や火災保険料も、契約期間や内容によって、当期費用、前払費用、長期前払費用などを検討します。
初期費用は、支払った相手先と費目ごとに分けて会計処理することが重要です。
経営者
実務上は、どのように進めるのが安全ですか?
税理士
まず、賃貸借契約を法人名義にしてください。
次に、初期費用の明細を入手し、敷金、礼金、仲介手数料、保証料、火災保険料、鍵交換費、クリーニング費、契約事務手数料などを費目ごとに分けます。
そのうえで、法人契約に必要な費用は法人負担、本人の任意オプションや個人的サービスは個人負担として整理します。
さらに、毎月本人から徴収する社宅使用料を計算し、社宅規程や本人負担額の記録を残します。
特に役員社宅の場合は、床面積、固定資産税課税標準額、家賃、共益費、豪華社宅該当性などを確認して、賃貸料相当額を計算します。
町田・相模原で借り上げ社宅の税務処理に不安がある方へ
借り上げ社宅は、うまく設計すれば、従業員や役員の福利厚生として有効に活用できます。
一方で、契約名義が個人のままになっている、本人負担額を計算していない、敷金や礼金をすべて家賃で処理している、役員社宅の賃貸料相当額を確認していない、といった状態では、給与課税や役員給与のリスクが高くなります。
町田・相模原で、借り上げ社宅の導入、役員社宅の賃貸料相当額の計算、初期費用の会計処理に不安がある方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、一般的な税務上の取扱いを解説したものです。実際の処理は、契約名義、入居者が役員か従業員か、初期費用の内訳、社宅規程、本人負担額、物件の内容などにより異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる
- 税金あれこれ2026年9月18日アパート経営は節税になる?仕組みと知っておきたい注意点
- 税金あれこれ2026年9月18日中小企業の節税、何から始める?経営者が知っておきたい基本と失敗しない考え方



