
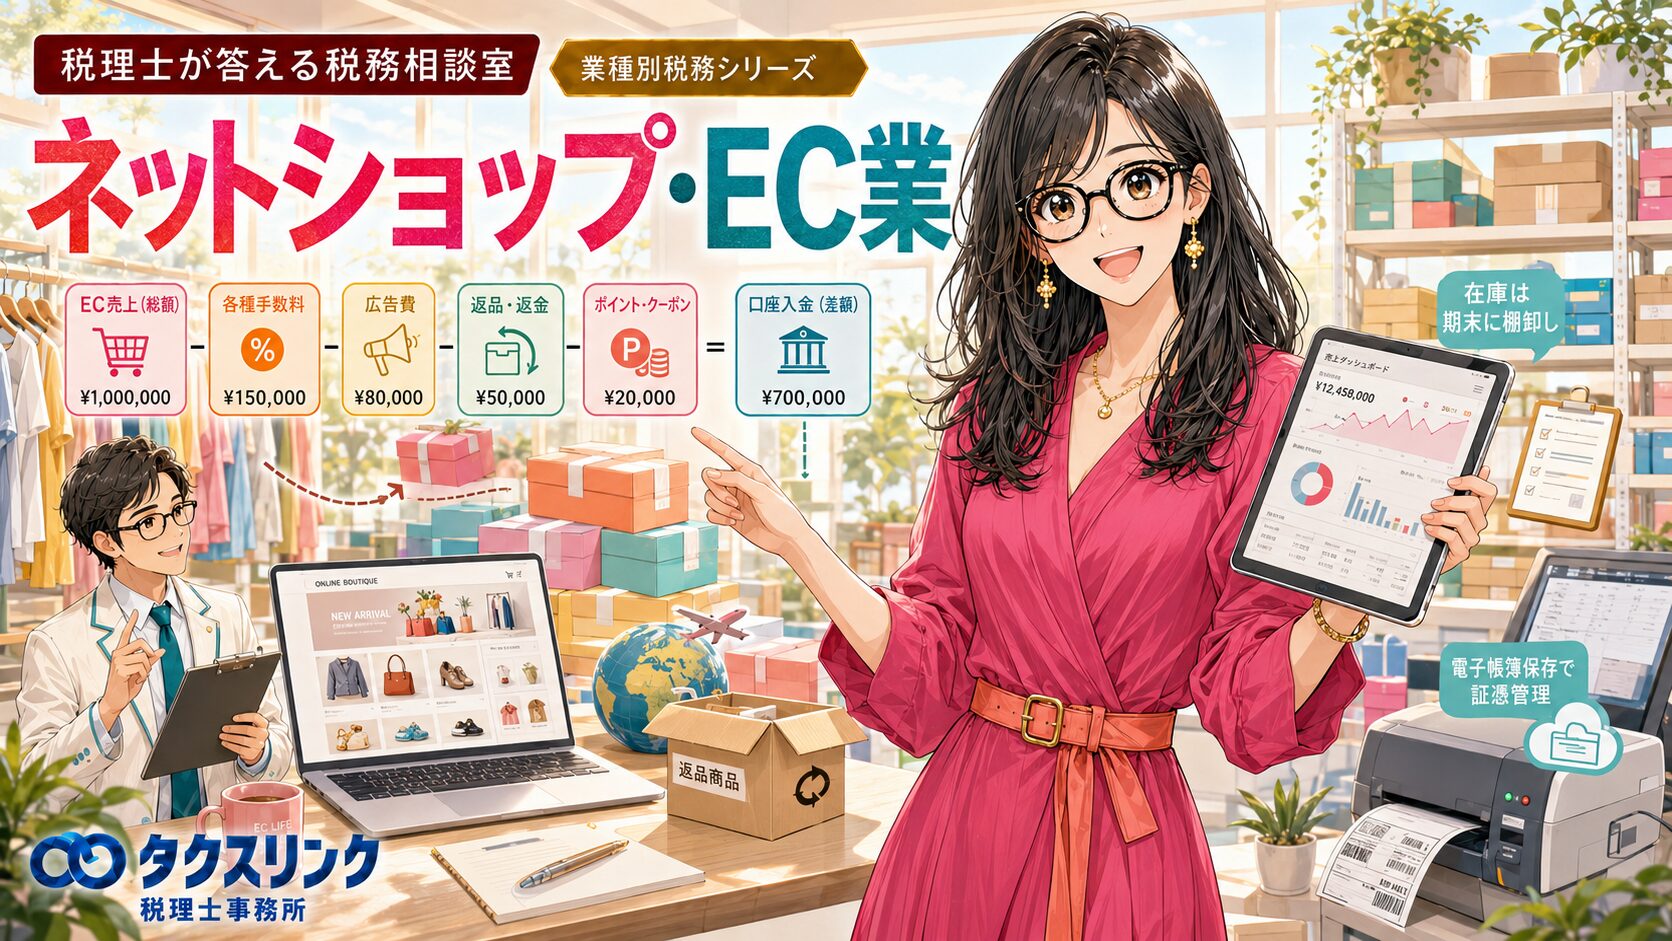
ネットショップ・EC業は、市場としては拡大が続いている一方で、税務上は通常の店舗型小売業よりも管理すべきデータが多い業種です。
Amazon、楽天市場、Yahoo!ショッピング、Shopify、自社EC、決済代行会社、広告会社、物流倉庫、銀行口座、会計帳簿など、複数のデータが絡みます。
そのため、税務調査では、単に帳簿だけを見るのではなく、モールの管理画面データ、決済代行会社の精算データ、銀行入金、会計帳簿が相互に突合されることを想定しておく必要があります。
特に注意すべきなのは、売上の計上時期、モールからの入金額と売上総額の違い、返品・キャンセル・ポイント・クーポン、期末在庫、インボイス、越境EC、海外サービスへの支払い、電子帳簿保存法です。

経営者
ネットショップ・EC業を営んでいます。
この業界について、最近の業況や動向、固有の税務上の論点、税務調査でよく聞かれることを教えてください。

税理士
ネットショップ・EC業は、引き続き市場が拡大している分野です。
経済産業省の公表資料では、2024年の国内BtoC-EC市場は26.1兆円、前年比5.1%増とされています。物販系分野も約15.2兆円、物販のEC化率は9.78%まで上昇しています。
一方で、税務上は、一般の小売業よりも論点が多くなりやすい業種です。
理由は、売上データと入金額が一致しないこと、返品・キャンセル・ポイント等の調整が多いこと、モールや決済代行会社を介すること、在庫が外部倉庫に分散しやすいこと、海外取引が発生しやすいこと、証憑が電子データ中心になることです。
経営者
市場は伸びているのですね。税務署から見ると、EC業はどう見られやすいのでしょうか?
税理士
税務署から見ると、EC業は外部データで売上を確認しやすい業種です。
Amazon、楽天市場、Yahoo!ショッピング、Shopify、決済代行会社、銀行口座などに取引データが残ります。
国税庁も、ネット通販等を含む新分野の経済活動について、資料情報の収集・分析を行い、積極的に調査に取り組む姿勢を示しています。
つまり、帳簿だけをきれいに作っても、モールの売上レポート、決済データ、銀行入金と一致しなければ、税務調査で確認される可能性があります。
ネットショップ・EC業の最近の業況と動向
EC市場は、国内外ともに拡大が続いています。
経済産業省の「令和6年度電子商取引に関する市場調査」によれば、2024年の国内BtoC-EC市場は26.1兆円、前年比5.1%増です。
物販系分野では、食品・飲料・酒類、衣類・服装雑貨、家電・AV・PC等、生活雑貨・家具・インテリアなどが大きな市場を形成しています。
また、BtoB-EC市場も514.4兆円、EC化率43.1%まで上昇しており、取引の電子化は事業者間取引にも広がっています。
越境ECも拡大しており、中国の消費者による日本事業者からの購入額は、2024年に2兆6,372億円、前年比8.5%増とされています。
このように、ネットショップ・EC業は成長分野です。
ただし、税務面では、売上、在庫、海外取引、電子データ保存の管理が不十分だと、あとから大きな修正が必要になる可能性があります。
経営者
EC業で一番注意すべき税務論点は何ですか?
税理士
まずは、モールからの入金額をそのまま売上にしないことです。
EC業では、商品売上から、モール手数料、決済手数料、広告費、ポイント負担、返品、キャンセルなどが差し引かれて入金されることがあります。
たとえば、商品売上が1,100,000円、モール手数料が110,000円、広告費が55,000円、ポイント負担が20,000円、返品が15,000円で、実際の振込額が900,000円だったとします。
この場合、単純に「普通預金900,000円、売上900,000円」と処理すればよいわけではありません。
原則として、売上総額を把握したうえで、手数料、広告費、返品、ポイント等を区分して処理する必要があります。
経営者
入金額だけを売上にしていると、売上漏れに見えるということですか?
税理士
はい。税務調査では、モールの売上レポートと会計帳簿の売上を比較される可能性があります。
モール上の売上総額は1,100,000円なのに、会計上の売上が900,000円しかない場合、差額の説明が必要になります。
その差額が、モール手数料、広告費、決済手数料、ポイント負担、返品、キャンセルであることを、精算表で説明できる状態にしておくべきです。
EC業では、「売上総額から最終入金額までの流れ」を月ごとに説明できる資料が重要です。
EC売上はいつ計上するのか
ネットショップでは、注文日、決済日、発送日、配達完了日、モールからの入金日がずれることがあります。
たとえば、次のような取引です。
注文日:3月28日
カード決済日:3月28日
発送日:3月31日
顧客到着日:4月2日
モールからの入金日:4月15日
この場合、4月15日の入金日だけを基準に売上を計上するのは危険です。
法人税法上、資産の販売等に係る収益は、原則として目的物の引渡しの日の属する事業年度の益金となります。
また、法人税基本通達では、棚卸資産の引渡しの日について、出荷日、船積日、着荷日、検収日など、商品の種類や契約内容に応じて合理的な日を選び、継続して適用する考え方が示されています。
EC事業では、自社の販売規約、配送条件、システム仕様を確認したうえで、出荷基準など合理的な売上計上基準を決め、継続して適用することが重要です。
経営者
注文が入った日、カード決済された日、発送した日、入金された日が全部違います。
どの日を売上日にすればよいのでしょうか?
税理士
EC業では、そこが非常に重要です。
単純に入金日を売上日にするのではなく、商品の引渡しがいつ行われたかを基準に考えます。
実務上は、出荷日、発送完了日、配達完了日などから、商品の性質や契約内容に照らして合理的な基準を選びます。
一度決めた基準は、毎期継続して適用することが大切です。
決算日前後の売上は、税務調査で特に見られやすい部分です。
返品・キャンセル・ポイント・クーポンの処理
EC業では、返品、キャンセル、ポイント、クーポンが頻繁に発生します。
販売後に返品、値引き、割戻しをした場合、消費税では「売上げに係る対価の返還等」として税額調整が必要になります。
特に注意が必要なのは、注文時に売上計上したあと、後日キャンセルや返品が発生するケースです。
注文番号ごとに、売上、返品、返金まで追跡できる状態が望ましいです。
また、ポイントやクーポンは、自社負担なのか、モール負担なのか、共通ポイントなのか、自社ポイントなのかによって処理が変わることがあります。
商品本体価格の値引きなのか、代金の支払手段なのかによって、消費税の処理も変わる可能性があります。
経営者
楽天ポイントやクーポンは、全部売上値引きで処理すればよいですか?
税理士
一律に売上値引きで処理するのは危険です。
自社が負担するポイントなのか、モールが負担するポイントなのか、共通ポイントなのか、自社ポイントなのかによって処理が変わることがあります。
また、消費税では、値引きなのか、代金の支払手段なのかという区分も問題になります。
ポイントやクーポンは、精算書の内容を確認し、誰が負担しているのかを整理して処理する必要があります。
期末在庫とAmazon FBA在庫
ネットショップ・EC業では、在庫管理も重要です。
商品在庫は、自社倉庫だけでなく、Amazon FBA、楽天等の物流倉庫、第三者物流会社、発送委託先、海外倉庫などに分散することがあります。
期末棚卸では、これらの外部倉庫にある在庫も含めて確認する必要があります。
よくあるミスは、Amazon FBA在庫を棚卸から漏らすこと、返品商品を在庫に戻していないこと、移動中在庫を漏らすこと、不良品を安易にゼロ評価することです。
法人税法上、期末に保有する商品は、選定した評価方法に基づいて棚卸資産として評価します。
また、商品在庫の評価損は、単に「売れ残っている」「古くなった」「売れそうにない」というだけで自由に損金にできるわけではありません。
著しい損傷、陳腐化、災害による損傷など、税法上認められる事実があるかを確認する必要があります。
経営者
Amazon FBAに置いている商品も、期末在庫に入れる必要がありますか?
税理士
原則として、必要があります。
自社の手元にない商品でも、所有権が自社にある在庫であれば、期末棚卸の対象になります。
Amazon FBA、外部倉庫、発送代行会社、海外倉庫などにある商品も、漏れなく確認してください。
税務調査では、会計上の在庫、モール管理画面の在庫、物流会社の在庫データを比較されることがあります。
経営者
売れ残った商品や型落ち商品は、評価損を計上できますか?
税理士
単に売れ残っている、古くなった、売れそうにないというだけで、自由に評価損を計上できるわけではありません。
商品が著しく損傷している、季節商品として著しく価値が低下している、賞味期限や流行遅れで通常価格では販売できないなど、個別の事実確認が必要です。
在庫評価損は税務調査で否認リスクが高い論点です。
商品一覧、写真、販売価格の推移、廃棄記録、値下げ販売の実績などを残しておくことが重要です。
インボイスと仕入税額控除
EC業では、商品の仕入れ、モール手数料、出店料、決済代行手数料、広告費、倉庫利用料、物流費、システム利用料など、さまざまな支払いが発生します。
消費税の仕入税額控除を受けるには、原則として帳簿と適格請求書等の保存が必要です。
クレジットカード明細や銀行引落記録だけでは、誰からどのような役務提供を受けたのか、その相手がインボイス発行事業者なのかが分からないことがあります。
モールや決済会社の管理画面から、請求書、精算書、インボイス関連資料をダウンロードして保存する体制が必要です。
また、EC事業者がBtoB販売を行う場合には、取引先からインボイスの交付を求められることがあります。
小売業では適格簡易請求書が認められる場合もありますが、自社の販売形態に応じて、発行する請求書・領収書・納品書の記載内容を確認しておく必要があります。
経営者
クレジットカード明細があれば、モール手数料や広告費の消費税も控除できますか?
税理士
カード明細だけでは不十分になることがあります。
消費税の仕入税額控除では、原則として帳簿と適格請求書等の保存が必要です。
カード明細は支払先や金額の確認には役立ちますが、取引内容や相手方の登録番号、税率、消費税額などが分からない場合があります。
モール管理画面、広告管理画面、決済会社の管理画面から、請求書やインボイス関連資料を保存してください。
海外仕入れ・海外販売・越境EC
EC業では、海外から商品を仕入れたり、海外の顧客へ販売したりするケースもあります。
海外から商品を輸入する場合、商品代金のほか、国際送料、関税、輸入消費税、通関手数料などが発生します。
輸入消費税については、通常の国内仕入れのインボイスとは異なり、税関関係書類が重要になります。
一方、日本から海外へ商品を輸出する場合は、一定の要件を満たせば輸出免税の対象になる可能性があります。
ただし、輸出免税を適用するには、輸出許可書、EMS等の発送書類、国際宅配便の記録、注文記録、海外購入者情報など、輸出取引であることを証明する書類を保存する必要があります。
Shopify等で購入者住所が海外になっているだけでは十分とは限りません。
経営者
海外のお客様に商品を発送した場合、消費税はかからないのですか?
税理士
一定の要件を満たせば、輸出免税になる可能性があります。
ただし、「海外のお客様に売った」というだけでは足りません。
実際に日本から海外へ輸出されたことを証明する資料が必要です。
輸出許可書、国際配送の記録、注文データ、発送先情報、決済情報などを紐付けて保存してください。
海外販売、越境ECは、消費税の判断を誤ると影響が大きいため、個別確認が必要です。
Google広告・Meta広告・海外SaaSの注意点
EC事業では、Google広告、Meta広告、海外マーケティングツール、Shopifyその他海外SaaS、クラウドサービスを利用することがあります。
国外事業者から事業者向け電気通信利用役務の提供を受ける場合、一定の場合にリバースチャージ方式の検討が必要になります。
請求書に日本の消費税のような表示があるかどうかだけで判断するのは危険です。
契約先法人、所在地、サービス内容、請求書、インボイス登録状況を確認する必要があります。
経営者
Google広告やMeta広告の消費税は、普通の国内広告費と同じように処理してよいですか?
税理士
必ずしも同じとは限りません。
国外事業者から広告配信やクラウドサービスなどを受けている場合、国境を越えた役務提供として、消費税の課税関係を確認する必要があります。
特に事業者向け電気通信利用役務の提供に該当する場合、リバースチャージ方式の検討が必要になることがあります。
契約先、請求書、サービス内容を確認せずに、単純な広告費として処理するのは危険です。
デジタル商品を販売している場合
物販ECだけでなく、電子書籍、アプリ、動画コンテンツ、オンライン教材、会員制コンテンツなどを販売している場合は、さらに注意が必要です。
デジタル商品は、通常の商品発送型ECとは、消費税の内外判定や課税関係が異なることがあります。
また、2025年4月1日からは、一定の国外事業者による消費者向けデジタルサービスについて、プラットフォーム課税が導入されています。
通常の国内物販だけであれば直接関係しない場合もありますが、デジタルコンテンツ販売を併営している場合は、物販とは分けて確認する必要があります。
経営者
物販だけでなく、オンライン教材や電子書籍も売っています。
税理士
その場合は、物販ECとは別に確認が必要です。
デジタル商品は、商品を発送する通常の物販とは消費税の考え方が変わることがあります。
販売先が国内か国外か、顧客が事業者か消費者か、プラットフォームを介しているかなどによって、処理が変わる可能性があります。
物販とデジタル商品を同じ感覚で処理するのは避けてください。
電子帳簿保存法とECデータ
EC事業者は、紙の領収書よりも電子データの方が重要になることがあります。
Amazon等の月次売上レポート、決済会社の精算データ、各種PDF請求書、広告会社の請求データ、物流会社の請求データ、注文データ、メールで受け取った請求書などは、電子取引データに該当しやすい資料です。
電子帳簿保存法上、電子取引に関するデータは、一定の要件に従って電子データのまま保存する必要があります。
税務調査時に、対象取引を検索できる状態、内容を確認できる状態、必要に応じて提示・提出できる状態にしておくことが重要です。
経営者
モールの管理画面から請求書や売上データをダウンロードできます。必要になったら見ればよいですか?
税理士
できれば、毎月ダウンロードして保存しておくべきです。
モールやクラウドサービスの管理画面は、過去データの閲覧期間が制限されることがあります。
また、アカウント停止、プラン変更、サービス終了などで、後から取得できなくなる可能性もあります。
月次で売上レポート、精算書、請求書、決済データ、広告費データを保存し、会計帳簿や銀行入金と対応できるようにしておくことが重要です。
税務調査でよく聞かれること
EC事業者の税務調査では、次のような質問を受けることがあります。
どのサイトで販売していますか。
Amazon、楽天市場、Yahoo!ショッピング、Shopify、自社ECなど、利用しているアカウントをすべて教えてください。
売上は何を基準に計上していますか。
注文日、決済日、発送日、到着日のどれを売上日にしていますか。
モールの売上データと会計帳簿の売上は一致しますか。
モールからの入金額との差額は何ですか。
返品・キャンセルはどのように処理していますか。
ポイント・クーポンは誰が負担していますか。
決済代行会社はどこですか。
銀行口座、PayPalなどの決済口座をすべて教えてください。
在庫はどこにありますか。
Amazon FBAの在庫も期末棚卸に入っていますか。
廃棄した商品の証拠はありますか。
長期滞留品を値下げ評価している理由は何ですか。
海外から商品を仕入れていますか。
海外に販売していますか。
輸出免税の証明書類はありますか。
Google、Metaなどの海外事業者への支払いがありますか。
事業用カードと個人カードは分けていますか。
社長や家族が商品を私的に使用したことはありませんか。
SNSや別ブランド、別アカウントで販売していませんか。
電子請求書等をどのように保存していますか。
経営者
かなり細かく聞かれるのですね。
税理士
EC事業は、データが多く残る業種です。
そのため、税務調査では、モールデータ、決済データ、銀行入金、会計帳簿、在庫データを突き合わせて確認されることを想定しておくべきです。
逆にいえば、普段からデータを整理していれば、説明しやすい業種でもあります。
月次で、EC売上総額、返品・キャンセル、ポイント・クーポン、販売手数料、決済手数料、広告費、最終入金額、銀行入金額をつなげる精算表を作っておくと、申告の精度も税務調査対応もかなり安定します。
EC事業者が毎月作っておきたい資料
ネットショップ・EC業では、毎月、次の流れを確認できる資料を作っておくと有効です。
チャネル別売上
Amazon、楽天市場、Yahoo!ショッピング、自社EC、その他
売上総額
返品・キャンセル
ポイント・クーポン
販売手数料
決済手数料
広告費等
最終入金額
銀行入金額との一致
この資料を「EC売上精算表」として残しておくと、モールの売上データと会計帳簿の関係を説明しやすくなります。
特に、町田・相模原でこれからネットショップやEC事業を始める方は、事業開始時点から、販売チャネル、銀行口座、クレジットカード、在庫管理、会計処理を整理しておくことが重要です。
タクスリンク税理士事務所では、町田・相模原で起業する方に向けて、個人事業と法人のどちらが有利か、最適な役員報酬のシミュレーション、補助金・助成金・融資制度の検索、口座開設に使いやすい金融機関検索、開業時に税務署へ提出する税務書類の作成などができるページを公開しています。
町田・相模原で起業する方向けの情報は、まちさが起業ナビをご覧ください。
町田・相模原でネットショップ・EC業の税務に不安がある方へ
ネットショップ・EC業は、売上データ、決済データ、在庫データ、広告費、手数料、海外取引、電子証憑が複雑に絡む業種です。
開業直後や法人成り直後に、売上計上基準、モール精算、在庫管理、電子データ保存の仕組みを整えておかないと、あとから整理する負担が大きくなります。
町田・相模原でネットショップ・EC業を営んでいる方、これからEC事業を始める方、EC売上の会計処理や税務調査対応に不安がある方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、ネットショップ・EC業に関する一般的な税務上の取扱いを解説したものです。実際の処理は、販売チャネル、契約内容、取扱商品、売上計上基準、在庫保管場所、消費税の課税方式、海外取引の有無、電子データ保存状況などにより異なります。個別の判断が必要な場合は、税理士等の専門家にご相談ください。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる
- 税金あれこれ2026年9月18日アパート経営は節税になる?仕組みと知っておきたい注意点
- 税金あれこれ2026年9月18日中小企業の節税、何から始める?経営者が知っておきたい基本と失敗しない考え方



