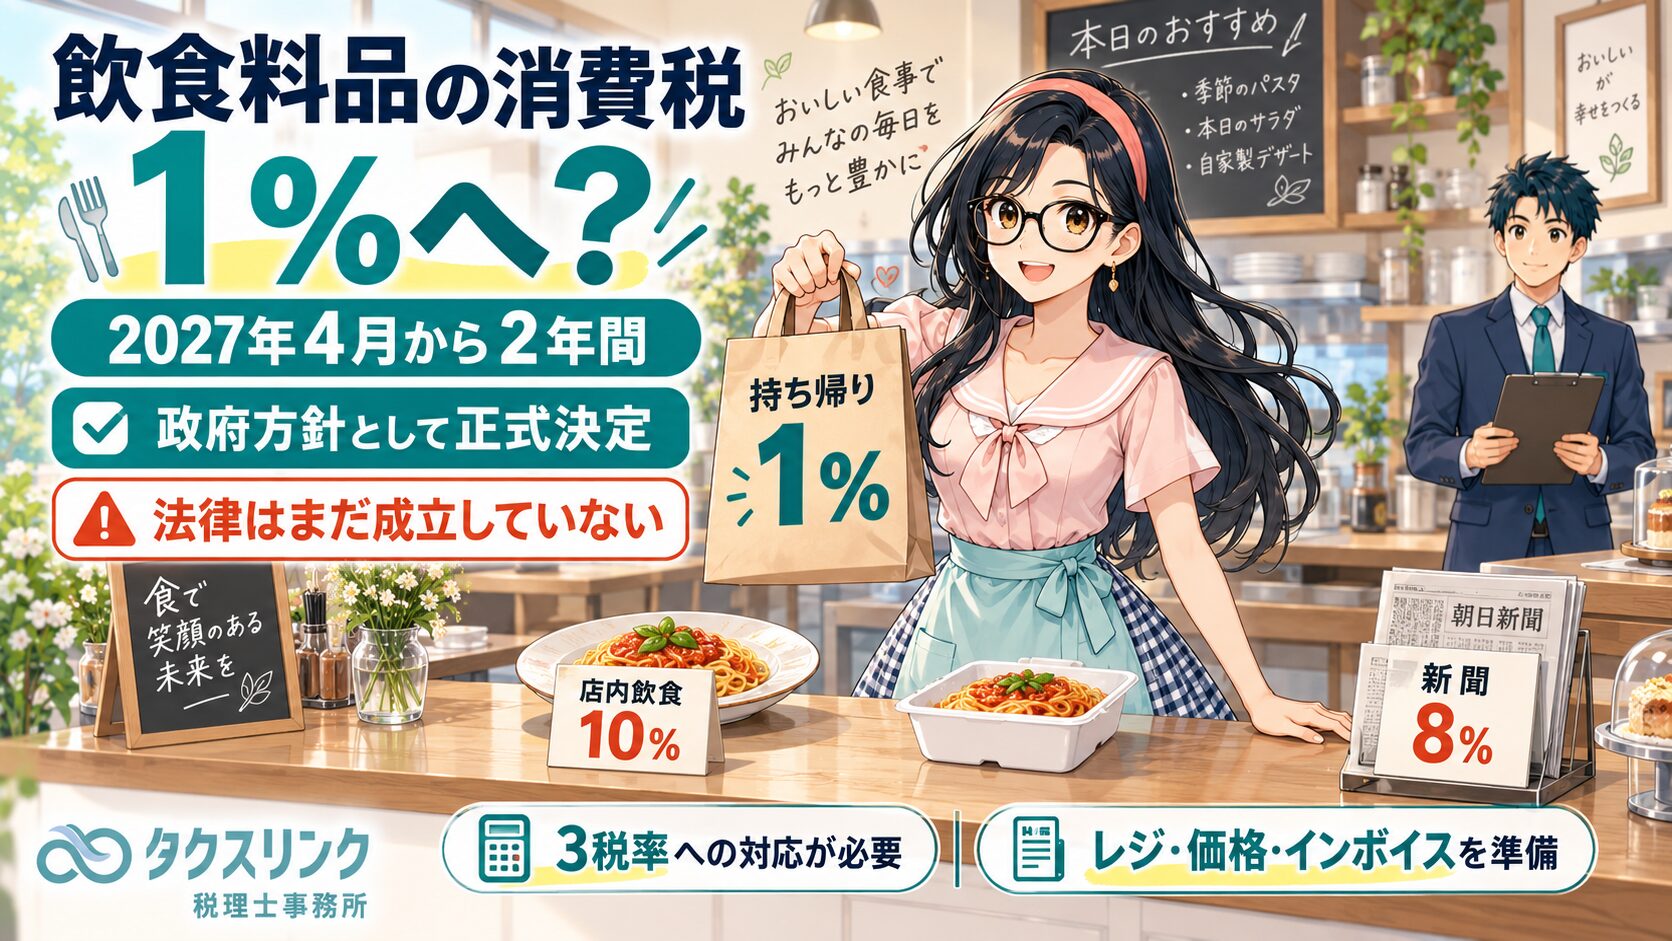
2026年10月9日、政府は、飲食料品の消費税率を2027年4月1日から2年間、1%に引き下げることなどを盛り込んだ法律案を閣議決定し、第222回国会に提出しました。
10月20日には衆議院本会議で趣旨説明・質疑が行われ、財務金融委員会へ付託。10月23日以降、同委員会などで審議が行われ、11月6日午前に財務金融委員会、同日午後に衆議院本会議で、それぞれ与党などの賛成多数により可決されました。
ただし、2026年11月6日現在、法案は衆議院を通過した段階であり、法律として成立したわけではありません。今後、参議院で審議され、内容が修正される可能性もあります。2027年4月からの税率1%は、現行制度として確定したものではありません。
提出法案と国税庁の公表資料では、次のような制度が示されています。
・実施予定期間:2027年4月1日~2029年3月31日
・税率:国税0.78%+地方消費税0.22%=合計1%
・対象:現行の軽減税率対象の飲食料品(一定の新聞は8%を維持)
・飲食店:原則として店内飲食10%、テイクアウト・出前1%
・簡易課税:1%対象売上の売上税額と同額を控除する特例
・2割特例・3割特例:それぞれ適用できる課税期間で、1%対象売上について同様の特例
・簡易課税から本則課税への移行に関する届出・継続要件の特例
・免税事業者が課税事業者になるための届出の特例
・中間申告、総額表示、定期供給契約・通信販売の経過措置
・インボイス・帳簿・レジ・会計ソフトの税率区分対応
また、国税庁は2026年9月15日に「消費税率引下げ特設サイト」と29ページのQ&Aを公表し、10月9日には改訂後の消費税申告書様式のドラフトを公開しています。したがって、税率引下げは抽象的な構想ではなく、実務対応まで具体化された法案の審議段階にあります。
本記事では、2026年11月6日現在の提出法案、衆議院通過の状況および国税庁Q&Aを前提に、飲食店経営者の疑問を会話形式で解説します。参議院での審議や成立する法律によって、内容が変更される可能性がある点にはご注意ください。
飲食料品1%をめぐる最新情報・更新履歴
| 更新日 | 主な動き |
|---|---|
| 2026年11月6日 | 飲食料品の消費税率を2年間1%へ引き下げる政府提出法案について、衆議院財務金融委員会と衆議院本会議で賛成多数により可決され、衆議院を通過しました。ただし、法律は未成立で、参議院での審議が残っています。 |
| 2026年10月26日 | 衆議院の議案審議経過を確認。10月26日時点で法律案は未成立のため、記事を国会提出法案と国税庁Q&Aに基づき更新しました。 |
| 2026年10月23日 | 衆議院財務金融委員会で、飲食料品1%への引下げなどを盛り込んだ法律案を審議しました。 |
| 2026年10月20日 | 衆議院本会議で法律案の趣旨説明・質疑を実施。財務金融委員会へ付託されました。 |
| 2026年10月9日 | 政府が関連法律案を閣議決定し、第222回国会に提出。国税庁は、消費税率引下げ対応の申告書様式ドラフトも公開しました。 |
| 2026年10月6日 | 国税庁が特設サイトに制度説明動画(詳細版)を掲載しました。 |
| 2026年9月15日 | 政府が「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」を閣議決定。2027年4月1日から2029年3月31日まで飲食料品を1%とすること、国税0.78%・地方消費税0.22%とすること、簡易課税、本則課税への移行、中間申告、総額表示、予約販売・通信販売などの特例が具体化しました。 |
| 2026年9月11日 | 自民党税制調査会・社会保障制度調査会合同会議が大綱を了承。政府・与党は関連法案を国会へ提出する方針を示しました。 |
| 2026年9月8日 | 内閣官房が大綱案を公表。税率1%の内訳、実施期間、簡易課税、本則課税への移行、事業者支援などの具体的な制度設計が明らかになりました。 |
| 2026年9月3日 | 9月2日の自民党税制調査会で、本則課税への移行、簡易課税、総額表示、中間申告、予約販売・通信販売の5つの経過措置が整理されました。 |
| 2026年8月31日 | 簡易課税から本則課税へ移行する際の特例や総額表示の取扱いについて具体的な検討が開始。外食産業への資金繰り支援などの予算措置についても検討が進められました。 |
| 2026年8月5日 | 政府が、2027年4月1日から2年間、現在の軽減税率対象となっている飲食料品の消費税率を1%とする基本方針を閣議決定しました。 |
| 2026年7月31日 | 本記事を初回公開。飲食料品1%について、当時公表されていた情報をもとに飲食店への影響を解説しました。 |

飲食店経営者
飲食店を経営している個人事業主です。
2027年4月から飲食料品の消費税が1%になるという話は、もう決まったのでしょうか?

税理士
2026年11月6日、政府提出の消費税減税法案が衆議院を通過しました。ただし、参議院での審議が残っており、まだ法律として確定したわけではありません。
2026年9月15日に政府が大綱を閣議決定し、10月9日に「租税及び社会保険料による負担の軽減のための飲食料品に係る消費税率の臨時的な引下げ及び就業者負担軽減支援金の支給に関する法律案」を第222回国会へ提出しました。
10月20日には衆議院本会議で趣旨説明・質疑が行われ、財務金融委員会での審議を経て、11月6日午前に同委員会で可決。同日午後には、衆議院本会議でも賛成多数で可決されました。
FNNプライムオンライン「消費税減税法案 衆院本会議で可決」(2026年11月6日)で、本会議での可決が報じられています。衆議院「第222回国会・閣法第1号の議案審議経過」でも国会の審議状況を確認できます(公式サイトの反映には時間差が生じる場合があります)。
提出法案の内容は、2027年4月1日から2029年3月31日までの2年間、対象となる飲食料品の税率を現在の8%から1%(国税0.78%、地方消費税0.22%)に引き下げるというものです。
つまり、現時点で正確なのは、
「法案は衆議院を通過した。しかし、参議院での審議が残っており、法律はまだ成立していない」
ということです。今の段階でレジや販売価格を変更する必要はありません。
1%になるのは「現在8%のもの全部」ではない
飲食店経営者
今の軽減税率は8%ですよね。
8%になっているものは全部1%になるのでしょうか?
税理士
そこは注意が必要です。
現在の軽減税率8%の対象には、大きく分けて、
・酒類、外食を除く飲食料品
・定期購読契約が締結された週2回以上発行される一定の新聞
があります。
現在の軽減税率制度については、国税庁「軽減税率制度の概要」で確認できます。
また、軽減税率対象となる「軽減対象課税資産の譲渡等」については、消費税法第2条第1項第9号の2に定義があります。
今回、1%への引下げ対象とされているのは、このうち「飲食料品」です。
新聞については、現在の8%を維持する方針です。
そのため、提出法案どおり成立すれば、
・標準税率 10%
・一定の新聞 8%
・対象となる飲食料品 1%
という3つの税率が存在することになります。
また、1%は「非課税」や「消費税がなくなる」という意味ではありません。
税率1%の課税取引です。
そのため、帳簿、レシート、インボイス、消費税申告などでは、1%の取引として区分する必要があります。
「消費税が実質ゼロ」と報道されているのはなぜ?
飲食店経営者
ニュースでは「飲食料品の消費税が実質ゼロになる」とも聞きました。
税率が1%になるのに、なぜ実質ゼロと言うのでしょうか?
税理士
政府は、飲食料品の消費税率を8%から1%へ引き下げる措置と、一定の所得要件などを満たす人への「就業者負担軽減支援金」を組み合わせ、全体として飲食料品に係る消費税負担の実質ゼロ化を図る、と説明しています。
ただし、「実質ゼロ」は政策全体の説明です。税法上、飲食料品の税率が0%になるという意味ではありません。
提出法案どおりであれば、対象となる飲食料品の販売には1%の消費税が課され、飲食店側では1%の税率でレシート、インボイス、帳簿、申告などの対応が必要です。
また、支援金は誰にでも一律に1%分が払い戻される制度ではなく、所得などに応じた支給要件が設けられます。2026年11月6日現在、支給額や対象者の具体的な詳細、財源については国会で議論が続いています。
内閣官房「飲食料品に係る消費税率の引下げ及び給付付き税額控除について」にも、この政策の基本的な考え方が示されています。
飲食店では何が1%になり、何が10%のままになる?
飲食店経営者
店内飲食も1%になりますか?
税理士
一般的な店内飲食は1%にはならない方向です。
今回1%になるのは、現在の軽減税率の対象となっている飲食料品です。
現行制度では、酒類と外食を除く飲食料品の譲渡が軽減税率8%の対象です。
一方、一般的な店内飲食は「食事の提供」として軽減税率の対象外であり、10%です。
飲食設備については、消費税法基本通達5-9-7(飲食に用いられる設備)に取扱いが示されています。
また、「食事の提供」の範囲については、消費税法基本通達5-9-9(食事の提供の範囲)、店内飲食と持ち帰りの判定については、消費税法基本通達5-9-10(持ち帰りのための飲食料品の譲渡か否かの判定)で確認できます。
そのため、提出法案どおり成立した場合、一般的には、
・店内飲食 10%
・テイクアウト 1%
・一般的な飲食料品の宅配・出前 1%
・酒類 10%
・一般的なケータリング・出張料理 10%
となります。
現在は店内飲食10%、テイクアウト8%ですから、税率差は2ポイントです。
これが、
店内飲食 10%
テイクアウト 1%
となれば、税率差は9ポイントまで広がります。
飲食店経営者
同じ料理なのに、かなり差が出ますね。
税理士
はい。
たとえば税抜1,000円の商品なら、
店内飲食10%
→ 税込1,100円
テイクアウト1%
→ 税込1,010円
となります。
同じ税抜価格であれば、税込価格で90円の差です。
そのため、
・店内飲食とテイクアウトで税込価格を分ける
・税抜価格を調整する
・税込価格を同額にする
など、店舗ごとの価格設計も改めて検討する必要が出てくる可能性があります。
「8%から1%になるなら、価格を7%下げなければならない」は誤り
飲食店経営者
8%から1%になるなら、テイクアウト価格を7%値下げしなければならないのでしょうか?
税理士
必ずしもそうではありません。
まず、
「税率が8%から1%へ7ポイント下がること」
と、
「現在の税込価格を7%値下げすること」
は同じではありません。
税抜1,000円の商品なら、
現在
1,000円 × 1.08 = 1,080円
1%になった場合
1,000円 × 1.01 = 1,010円
です。
差額は70円です。
しかし、現在の税込価格1,080円に対する70円の割合は、
70円 ÷ 1,080円
≒ 6.48%
です。
販売価格をいくらにするかは事業者の価格設定の問題です。
一方、
・レシート
・帳簿
・インボイス
・消費税申告
で何%の税率を適用するかは税法上の問題です。
この2つは分けて考える必要があります。
食材の仕入れも1%になる?
飲食店経営者
食材の仕入れも1%になりますか?
税理士
現在の軽減税率対象となっている食材であれば、提出法案どおり成立した場合、原則として1%になります。
たとえば税抜300万円の食材を仕入れる場合、
現在の8%
→ 消費税相当額24万円
1%
→ 消費税相当額3万円
となります。
仕入時に支払う消費税相当額は21万円減ります。
飲食店経営者
でも一般課税なら、その分、仕入税額控除も減りますよね?
税理士
そのとおりです。
本則課税、いわゆる一般課税では、
売上に係る消費税
-
仕入れ等に係る消費税
を基本として納付税額を計算します。
したがって、食材に含まれる消費税額が小さくなれば、その食材について控除できる仕入税額も小さくなります。
特に店内飲食中心の飲食店では、
売上 10%
食材仕入れ 1%
という組み合わせになります。
「仕入れ1%・売上10%なら9%もうかる」は誤り
飲食店経営者
では、食材を1%で買って、店内では10%で売れば、差額の9%が利益になるのでしょうか?
税理士
なりません。
ここは非常に誤解されやすい部分です。
一般課税では、
売上に係る消費税
-
仕入れ等に係る消費税
として消費税を精算します。
食材の税率が8%から1%へ下がれば、仕入時に支払う消費税は減ります。
一方で、仕入税額控除も減ります。
したがって、
「10%-1%=9%が飲食店の利益」
という計算にはなりません。
飲食店経営者
でも、税務署へ納める消費税は増えることがありますよね?
税理士
はい。
店内飲食売上が10%のままで、食材仕入れだけ8%から1%へ下がれば、他の条件が同じ場合、仕入税額控除が減るため、申告時の納付消費税額は増えやすくなります。
ただし、
「納付する消費税が21万円増えたから、利益も21万円減った」
という話ではありません。
税率引下げ分が仕入価格へ反映されれば、仕入時の税込支払額自体も減るからです。
飲食店への実際の影響を見る場合には、
・納付消費税
・税込の仕入支払額
・税抜仕入原価
・販売価格
・利益
・キャッシュフロー
を分けて考える必要があります。
飲食店経営者
では、税率は1%になったのに、仕入先が税込価格を下げなかった場合は?
税理士
その場合は注意が必要です。
たとえば現在、
税抜100円
消費税8円
税込108円
の商品があるとします。
税率が1%になった後も税込108円で販売されれば、
税抜価格そのものが約106.93円
まで上がったことになります。
飲食店側では、
・支払総額は下がらない
・仕入税額控除は小さくなる
・税抜仕入原価は上がる
という状況になります。
したがって制度開始後は、
「税率が1%になったか」
だけではなく、
「仕入先の税抜価格と税込価格がどう変わったか」
を見ることが重要です。
簡易課税の飲食店には重要な特例が設けられる
飲食店経営者
簡易課税の場合も同じですか?
税理士
簡易課税では考え方が異なります。
通常の簡易課税では、実際に支払った仕入消費税額を使いません。
売上に係る消費税額に、業種ごとに定められた「みなし仕入率」を使って仕入税額控除を計算します。
国税庁「簡易課税制度の事業区分」によれば、一般的な飲食店業は第4種事業となり、みなし仕入率は60%です。
そのため、店内飲食売上が10%のままであれば、
「食材仕入れが8%から1%になった」
という事実そのものが、簡易課税の仕入税額控除額へ直接反映されるわけではありません。
飲食店経営者
では、テイクアウト売上が1%になった場合はどうなりますか?
税理士
ここが今回非常に重要なところです。
政府提出法案と国税庁Q&Aでは、簡易課税を適用する事業者が行う1%対象の飲食料品販売について、
「事業の種類にかかわらず、売上税額と同額を仕入税額として控除する」
という特例を設ける方針です。
つまり、1%対象飲食料品の売上については、
売上税額
-
同額の仕入税額控除
=
0円
となる方向です。
たとえば、1%対象売上に係る売上税額が10万円だった場合、
通常の第4種事業であれば、
売上税額10万円
-
みなし仕入税額6万円
=
4万円
となるところ、
今回の特例では、
売上税額10万円
-
仕入税額控除10万円
=
0円
となります。
つまり、1%対象飲食料品の売上については、通常のみなし仕入率を使った結果、簡易課税だけ一定額の税負担が残ることを防ぐ仕組みです。
飲食店経営者
なぜそんな特例を作るのでしょうか?
税理士
通常の簡易課税のみなし仕入率による負担が、1%対象売上にも機械的に残ることを避けるための措置と考えると分かりやすいです。
飲食料品を1%で仕入れ、1%で販売する事業者が本則課税の場合、
売上税額1%
-
仕入税額1%
となるため、飲食料品部分について納付税額がほとんど生じないケースがあります。
ところが簡易課税で従来どおりのみなし仕入率を使うと、
たとえば、
第2種80%なら売上税額の20%
第3種70%なら売上税額の30%
第4種60%なら売上税額の40%
が納付税額として残ります。
そこで、1%対象となる飲食料品売上については、簡易課税でも売上税額と同額を控除する特例を設ける方向となりました。
飲食店なら全部第4種でいいわけではない
飲食店経営者
飲食店なら、簡易課税は全部第4種でいいのですか?
税理士
そこは従来どおり注意が必要です。
通常の飲食店業は第4種事業が基本です。
しかし、
「飲食店を経営している会社だから、すべての売上が第4種」
とは限りません。
国税庁は、「飲食店業を営む事業者が行う持ち帰り・配達飲食サービスの事業区分」で、持ち帰り・配達飲食サービスについて、その取引内容に応じて第2種事業や第3種事業となる場合があることを示しています。
たとえば、
・仕入れた商品をそのまま販売する
・自社で製造、調理した商品を販売する
・店内飲食として料理を提供する
などで事業区分が異なる場合があります。
今回の特例が法制化されれば、1%対象飲食料品売上については売上税額と同額を控除するため、その部分については従来のみなし仕入率による差は小さくなります。
一方、
・店内飲食10%
・酒類10%
・その他の10%売上
については、通常の簡易課税の事業区分が引き続き重要です。
したがって、事業区分の判定自体が不要になるわけではありません。
簡易課税の「75%ルール」はどうなる?
飲食店経営者
食品の販売も店内飲食も行っています。簡易課税の75%ルールは従来どおりですか?
税理士
1%対象の売上を除いて判定する、という特別な取扱いが予定されています。
75%ルールは、複数の事業を営む事業者について、一定の事業が売上の75%以上を占める場合、その事業のみなし仕入率を他の事業に係る売上にも適用できる仕組みです。
今回の国税庁Q&A「問3-7」によると、1%対象の飲食料品売上は、この75%の判定・計算から除外します。
例えば税抜売上が、
・食品の物販(1%):2,500万円
・雑貨の物販(10%):800万円
・店内飲食(10%):200万円
という事業者では、1%対象の食品2,500万円を除いた1,000万円を分母とします。
この場合、雑貨の物販売上800万円が80%を占めるため、75%ルールを使える計算となります。
ただし、1%の食品売上そのものについては、売上税額と同額を控除する特例で別に計算します。75%ルールによって1%売上まで通常のみなし仕入率で計算するわけではありません。
簡易課税から本則課税へ移りやすくする特例も
飲食店経営者
今は簡易課税なのですが、1%になったら本則課税へ変更できますか?
税理士
2026年10月9日に国会提出された法案でも、本則課税へ変更するための特例が盛り込まれています。
現行制度では、簡易課税を選択すると、原則として2年間継続して適用した後でなければやめることができません。
また、簡易課税をやめる場合には、原則として適用をやめようとする課税期間が始まる前に届出を行う必要があります。
現在の手続については、国税庁「消費税簡易課税制度選択不適用届出手続」で確認できます。
しかし、今回の飲食料品1%によって、
・売上は10%
・食材仕入れは1%
という飲食店や、
・売上は1%
・設備投資や家賃は10%
という事業者が生じます。
そのため、本則課税へ変更した方が有利になる事業者も考えられます。
そこで提出法案と国税庁Q&Aでは、
・簡易課税のいわゆる2年縛りを解除する特例
・本則課税へ移行するための届出期限を緩和する特例
を設ける方針が示されています。
飲食料品の譲渡を行う簡易課税事業者が、2027年4月1日の属する課税期間中に「消費税簡易課税制度選択不適用届出書」を提出した場合、その課税期間から本則課税で申告できる仕組みが示されています。個人事業者であれば、通常の課税期間を前提として、2027年分からの変更を2027年中に届け出られる取扱いです。
したがって、
「1%が始まった後で計算してみたら、本則課税の方が有利だった。しかし通常の届出期限は既に終わっている」
という問題を一定程度回避できる制度設計です。
飲食店経営者
では、簡易課税と本則課税のどちらが有利なのでしょうか?
税理士
店舗ごとに計算しないと分かりません。
今回、簡易課税には1%対象飲食料品売上について売上税額と同額を控除する特例が設けられるため、
「食材が1%になるから簡易課税は必ず不利」
とはいえなくなりました。
一方、飲食店では、
・店内飲食売上10%
・酒類売上10%
・テイクアウト売上1%
・食材仕入れ1%
・家賃10%
・広告費10%
・水道光熱費10%
・設備投資10%
などが混在します。
特に大きな設備投資を予定している場合には、本則課税の方が有利となる可能性があります。
制度開始後は、
・店内売上
・テイクアウト売上
・宅配売上
・酒類売上
・食材仕入れ
・家賃
・その他経費
・設備投資
などを使い、本則課税と簡易課税を比較して判断する必要があります。
中間申告にも特例が設けられる
飲食店経営者
消費税を年の途中で納める「中間申告」にも影響がありますか?
税理士
はい。ここは今回、国税庁Q&Aによって具体的な手続が明確になりました。
現在、中間申告の納付額は原則として前年等の確定消費税額を基準に計算します。しかし、食品の税率が8%から1%になると、食品販売が中心の事業者では前年実績による中間納付額が実際の税負担より過大になり得ます。
そこで、2027年4月1日以後に開始する中間申告対象期間について、直前課税期間の対象飲食料品の売上や仕入れに、引下げ後の1%が適用されたものと仮定して税額を再計算し、その金額を記載した仮決算による中間申告書を提出できる特例が予定されています。
重要なのは「税務署が自動的に前年税額を1%へ置き換えてくれる」という制度ではないことです。特例を使う場合は、その計算に基づいて申告する必要があります。
もちろん、実際の中間申告対象期間の取引で仮決算を行う通常の方法もあります。
さらに2029年4月の税率引下げ終了時には、直前課税期間の対象飲食料品売上・仕入れを8%で再計算する逆方向の特例も予定されています。
店内飲食が中心の店舗は、売上が10%のままで食材仕入れが1%となり、税率変更の影響が食品小売業とは異なります。中間申告も店舗の売上・仕入構成に応じて判断してください。
3割特例を使える個人事業主は別に考える
飲食店経営者
インボイス登録で課税事業者になった小さな個人店です。2027年・2028年の「3割特例」なら、1%売上の税額にも3割を掛けるのですか?
税理士
いいえ。今回の新しい特例が成立すれば、1%対象の飲食料品売上については、3割特例でも売上税額と同額を仕入税額として控除する扱いになります。
国税庁「飲食料品に係る2年間の消費税率引下げに関するQ&A」問3-6に、2割特例・3割特例についても同様であることが明記されています。
例えば、ある期間に、
・店内飲食(税抜1,000万円、税率10%):売上税額100万円
・テイクアウト(税抜500万円、税率1%):売上税額5万円
があったとします。
3割特例を適用できる場合の税額は、単純に売上税額105万円の30%=31万5,000円とはならず、
・店内飲食分:100万円×30%=30万円
・テイクアウト分:5万円-同額の仕入税額控除5万円=0円
・合計:30万円
となる計算です(売上対価の返還等や端数処理を考慮しない概算)。
なお、2027年1~3月の食品売上は原則8%ですから、その部分は1%対象売上として扱われません。
3割特例は2027年分・2028年分の一定の個人事業者が対象です。インボイス登録をしていれば誰でも使える制度ではなく、免税事業者からの移行など所定の要件があります。また、法人は3割特例の対象外です。
条件に当てはまる場合でも、一般課税・簡易課税・3割特例のどれが有利かは、店内売上、テイクアウト、10%仕入れ、設備投資などを含めて比較します。
免税事業者なら関係ない?
飲食店経営者
消費税の免税事業者なら、あまり関係ないのでしょうか?
税理士
消費税申告への直接的な影響は小さくなります。
しかし、事業経営上は無関係ではありません。
免税事業者であっても、
・仕入価格
・店頭価格
・テイクアウト価格
・レジやPOSの税率設定
・インボイス登録
・取引先との価格交渉
などには影響します。
さらに今回の政府方針では、簡易課税事業者や免税事業者であることなどにより、本則課税による仕入税額控除・還付の効果を十分に受けられない事業者への対応も盛り込まれています。
食品事業者・外食事業者への支援策も予定されています。
したがって、免税事業者についても今後の支援制度を確認しておく必要があります。
デリバリー・出前・ケータリングはどうなる?
飲食店経営者
Uber Eatsのようなデリバリーも1%ですか?
税理士
現在の軽減税率制度と同じ対象区分が維持されるため、一般的な飲食料品の出前・宅配は1%となる方向です。
一方、顧客が指定した場所で料理を調理・配膳するなどの役務を伴うケータリングや出張料理は、一般的には「食事の提供」となり、10%です。
具体的な取扱いについては、国税庁「消費税の軽減税率制度に関するQ&A」も参考になります。
また、デリバリーサービスでは、
・料理代
・配送料
・サービス手数料
・プラットフォーム手数料
などが別の取引となる場合があります。
そのため、
「Uber Eatsだから全部1%」
という判断ではなく、何の対価なのかを確認する必要があります。
2027年は8%・1%・10%が同じ年に混在する
飲食店経営者
2027年の会計処理は複雑になりそうですね。
税理士
特に個人事業者では注意が必要です。
個人事業者の課税期間は通常1月1日から12月31日です。
国税庁「No.6137 課税期間」でも、個人事業者の課税期間は原則として1月1日から12月31日までとされています。
提出法案どおり2027年4月1日から1%が始まれば、
2027年1月1日~3月31日
→ 飲食料品8%
2027年4月1日~12月31日
→ 飲食料品1%
その他の標準税率取引
→ 10%
となります。
さらに一定の新聞を扱う事業者では8%も残ります。
そのため2027年の帳簿には、
・10%
・8%
・1%
の取引が存在する可能性があります。
値引き、返品、売上割戻し等についても、元の取引が何%だったか確認する必要が生じるため、会計ソフトや帳簿の税率管理が重要になります。
インボイスは8%・1%・10%をどう書き分ける?
飲食店経営者
税率が3種類になると、請求書やインボイスも難しくなりませんか?
税理士
そのとおりです。税率1%に対応した表示・集計が必要です。
国税庁Q&Aの問2-1・問2-2では、適格請求書において適用税率ごとの対価の額や消費税額等を分けて記載する例が示されています。
例えば、2027年3月16日~4月15日をまとめて請求する場合には、同じ食品であっても、3月までの8%対象売上と4月以後の1%対象売上が混在します。
対応方法としては、
・3月分と4月分の請求書を分けて発行する
・1枚の請求書の中で8%、1%、10%を区分して記載する
などが考えられます。
また、仕入側では、出荷基準と検収基準の違いなどにより、売手側が8%で発行したインボイスに基づいて仕入税額控除を行うケースも示されています(問1-4)。
「4月に仕入計上したから必ず1%」とは判断せず、売手が適用した税率とインボイスの記載を確認することが重要です。
レジ・POS・会計ソフトは2027年と2029年の2回対応が必要
飲食店経営者
レジや会計ソフトも変更が必要ですか?
税理士
必要になる可能性が高いです。
今回の1%は、2027年4月1日から2029年3月31日までの2年間の時限措置です。
そのため予定どおり2年間で終了すれば、
2027年4月1日
8% → 1%
2029年4月1日
1% → 8%
という2回の税率変更があります。
POS・レジについても、
2027年4月
↓
税率設定変更
↓
2029年4月
↓
再度税率設定変更
という対応が必要になります。
また、1%は課税取引ですから、
・レシート
・適格簡易請求書
・請求書
・帳簿
・会計データ
にも1%税率を正しく記録できる必要があります。
制度成立後は、現在利用しているレジ、POS、会計ソフトの対応予定を確認しておいた方がよいでしょう。
値札・メニューの総額表示には特例
飲食店経営者
税率が変わる前日の夜に、値札やメニューを全部変えなければいけないのでしょうか?
税理士
その負担を軽減するため、総額表示について特例を設ける方針です。
現在、一般消費者に商品やサービスの価格を表示する場合、原則として消費税を含めた総額表示が必要です。
通常であれば税率変更に合わせて、
・メニュー
・値札
・店頭POP
・Webサイト
・モバイルオーダー
・チラシ
・カタログ
・パッケージ
などの価格表示を変更する必要があります。
しかし全国の事業者が税率変更日の前後に一斉に表示を変えることは大きな負担になります。
そこで、
「実際に支払う金額だと消費者が誤認しない措置を講じること」
を条件として、税率変更前後について新旧いずれかの税率による税込価格表示を一定範囲で認める特例が設けられる方向です。
国税庁Q&Aでは、制度開始時について、
2027年2月1日~3月31日
→ 1%適用後の税込価格を先行表示できる期間
2027年4月1日~5月31日
→ 8%時代の税込価格表示を一定条件で残せる期間
といった形が示されています。
制度終了時にも、
2029年2月1日~3月31日
2029年4月1日~5月31日
について同様の切替特例が予定されています。
ただし、これは「表示」についての特例です。
実際にレジで適用する税率や、
・レシート
・インボイス
・帳簿
・消費税申告
まで旧税率で処理してよいという意味ではありません。
予約販売・通信販売は4月以後でも8%になる場合がある
飲食店経営者
2027年3月までに予約を受けて、4月以後に食品を渡す場合は1%ですか?
税理士
一定の取引には経過措置が設けられる方向です。
税率変更前に契約や注文を受けたにもかかわらず、商品の引渡しが税率変更後になる取引があります。
そのため、
・一定の定期供給契約による予約販売
・一定の通信販売
について旧税率8%を適用する経過措置が設けられる方向です。
提出法案では2027年1月1日を一つの基準日として、一定の取引について経過措置を設ける考え方が示されています。
たとえば、
2027年1月1日より前に一定の契約を締結し、
2027年4月1日より前に一定の代金を受領し、
2027年4月1日以後に商品を引き渡す
ような一定の予約販売について、受領した対価に対応する部分へ8%を適用する仕組みが予定されています。
通信販売についても、一定の販売条件の提示時期、申込み時期、引渡時期などに応じて経過措置が設けられる方向です。
飲食店でも、
・おせち
・冷凍食品
・加工食品
・食品の定期便
・EC通販
・長期予約販売
などを行っている場合には関係する可能性があります。
したがって、
「2027年4月1日以後に渡した食品だから全部1%」
とは限りません。
制度開始前後の売上については、契約日、申込日、代金受領日、引渡日などを確認する必要があります。
外食事業者への支援策も盛り込まれた
飲食店経営者
店内飲食は10%のままで、食品だけ1%なら、飲食店には不利ではありませんか?
何か支援はないのでしょうか?
税理士
政府も外食産業への影響を認識しており、大綱には支援策を講じる方針が盛り込まれています。
当初は、
「資金繰り支援などを検討する」
という段階でした。
政府大綱では、農林漁業者、食品事業者、外食事業者について、関係府省庁が連携して支援策を具体化する方針がより明確になっています。
特に、
・資金繰り
・省力化
・テイクアウト対応
・本則課税への移行相談
・税理士等への相談に伴う一定の事業者負担
などについて、予算編成過程で支援策を具体化する方向です。
ただし現時点では、
・対象者
・補助率
・給付額
・上限額
・申請要件
・申請時期
などまで確定しているわけではありません。
したがって、
「どうせ補助金が出るから」
という前提で設備投資などを行うのではなく、正式な支援制度が公表されてから判断する必要があります。
食品1%で飲食店が必ず損をするわけではない
飲食店経営者
ニュースでは、飲食店が大変になるという話もあります。
実際どうなのでしょうか?
税理士
影響が出る可能性はあります。
しかし、
「食品1%になれば飲食店は必ず損をする」
「飲食店だけが大幅増税になる」
と一律に考えるのは適切ではありません。
店舗ごとに、
・店内飲食の割合
・テイクアウトの割合
・宅配の割合
・酒類売上の割合
・食材原価率
・仕入先の価格改定
・販売価格
・本則課税か簡易課税か
・3割特例が使えるか
・家賃等の10%仕入
・設備投資
・支援制度
が異なります。
特に簡易課税については、今回、
「1%対象飲食料品売上について売上税額と同額を仕入税額控除する」
という重要な特例が示されました。
したがって、9月初めまでの情報だけを使った、
「簡易課税ならこうなる」
という単純な試算は、そのまま使えない場合があります。
一方で、店内飲食中心の店舗では、
売上10%
食材1%
という税率構造になるため、本則課税では納付消費税が増えるケースがあります。
結局のところ、
税率だけを見るのではなく、
売上構成
原価
経費
価格設定
課税方式
まで含めて店舗ごとに試算する必要があります。
2027年4月までに飲食店が確認しておきたいこと
飲食店経営者
結局、今の段階では何をしておけばよいですか?
税理士
政府提出法案は2026年11月6日に衆議院本会議で可決されましたが、参議院での審議が残っており、2026年11月6日現在、まだ法律として成立していません。
したがって、今すぐ販売価格やレジ設定を変更する必要はありません。
ただし、制度成立後にすぐ判断できるよう、まず売上を、
・店内飲食
・テイクアウト
・宅配
・酒類
・食品物販
などに分け、それぞれの売上割合を確認しておくとよいでしょう。
次に、
・本則課税か簡易課税か
・3割特例を利用できるか
・免税事業者か
・毎月の食材仕入額
・家賃等の10%経費
・設備投資予定
・消費税の中間申告をしているか
・POSやレジが1%に対応できるか
・会計ソフトが1%に対応できるか
・メニュー価格が税込表示か
・予約販売を行っているか
・食品通販を行っているか
・食品定期便を行っているか
などを確認します。
特に簡易課税を利用している飲食店については、
「本則課税へ変更した方がよい」
と今の段階で決める必要はありません。
今回、
・1%対象飲食料品売上について売上税額と同額を控除する特例
・簡易課税の2年縛りを解除する特例
・本則課税へ移行するための届出期限特例
が設けられるためです。
法律成立後、自店の数字を使って、
本則課税
簡易課税
3割特例
を比較したうえで判断するのが現実的です。
また、値札やメニューについても総額表示の経過措置が予定されています。
法案成立前にレジ設定を変える必要はありませんが、国税庁Q&Aと申告書様式ドラフトは既に公開されています。利用中のレジ・会計ソフトの対応予定を確認し、成立法や正式様式が公表された段階で準備を進めましょう。
町田・相模原で飲食店の消費税対応に不安がある方へ
店内飲食10%、テイクアウト等の飲食料品1%、一定の新聞8%という3つの税率が生じると、飲食店の会計処理や価格設定はこれまで以上に複雑になります。
食材の仕入税額控除、本則課税と簡易課税の選択、3割特例、75%ルール、中間申告、インボイス、レジ・POS、総額表示、予約販売の経過措置などを、それぞれ確認する必要があります。
2026年10月9日に法律案が国会へ提出され、11月6日には衆議院本会議で可決されました。国税庁からはQ&Aや申告書様式のドラフトも公表されています。しかし、法律はまだ成立しておらず、参議院での審議によって内容が変更される可能性があります。
制度の成立後には、自店の売上・仕入れ・経費・課税方式に基づいて納付税額と資金繰りを試算し、必要な届出やシステム改修の準備を進めることが大切です。
町田・相模原で飲食店の消費税やインボイス対応に不安がある方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
- 飲食料品に係る消費税率の臨時的な引下げ等に関する法律案(第222回国会・閣法第1号)|衆議院
- 閣法第1号・議案審議経過|衆議院
- 消費税減税法案が衆議院本会議で可決(2026年11月6日)|FNNプライムオンライン
- 飲食料品に係る消費税率の引下げ及び給付付き税額控除について|内閣官房
- 第222回国会・2026年10月20日の議事経過|衆議院
- 2026年10月23日・財務金融委員会審議中継|衆議院
- 消費税率引下げ特設サイト(Q&A・申告書様式ドラフト)|国税庁・財務省
- 飲食料品に係る2年間の消費税率引下げに関するQ&A(問1-1~問3-9)|国税庁
- 令和8年度税制改正特集・3割特例|国税庁
- No.6505《簡易課税制度》|国税庁
- No.6509《簡易課税制度の事業区分》|国税庁
- 飲食店業を営む事業者が行う持ち帰り・配達飲食サービスの事業区分|国税庁
- 軽減税率制度の概要|国税庁
- 消費税法2条1項9号の2《軽減対象課税資産の譲渡等》|e-Gov法令検索
- 消費税法29条《税率》|e-Gov法令検索
- 消費税法基本通達5-9-7~10《外食と持ち帰りの判定》|国税庁
※本記事は2026年11月6日時点の国会提出法案、同日の衆議院本会議可決に関する報道、衆議院の議案審議経過、国税庁公表資料等をもとに作成しています。法案は衆議院を通過しましたが、2026年11月6日時点で法律は未成立です。2027年4月1日からの税率1%、簡易課税・3割特例との関係、中間申告、表示、経過措置、支援策などは、今後の国会審議、成立する法律、政令・省令、国税庁の正式な資料等により変更・具体化される可能性があります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年11月7日自動車の環境性能割は廃止?2026年改正と車両購入時の経理処理を税理士が解説
- 消費税2026年11月6日飲食料品の消費税1%で飲食店はどうなる?店内飲食・テイクアウトへの影響を税理士が解説
- 所得税2026年11月6日消費税の納付額は経費?還付金は収入?税込・税抜経理を税理士が解説
- 法人税2026年11月5日代理店の売上は総額か純額か?判定基準・消費税・計上時期を税理士が解説