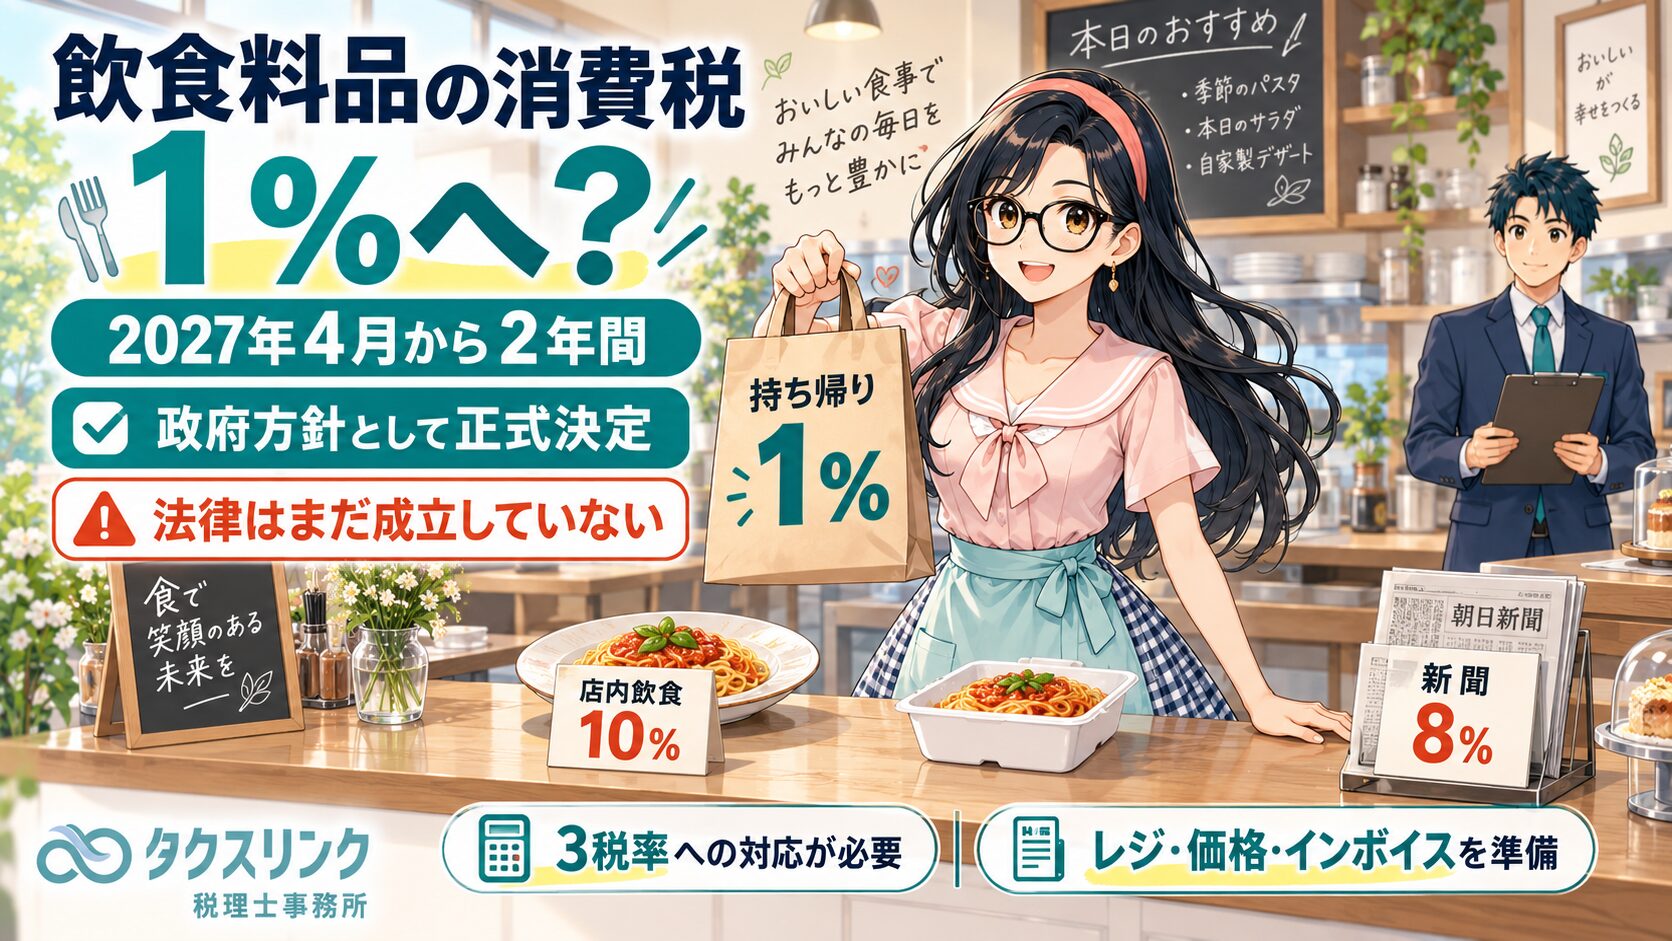
2026年9月15日、政府は、2027年4月1日から2年間、現在の軽減税率の対象となっている飲食料品の消費税率を1%に引き下げることなどを盛り込んだ「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」を閣議決定しました。
これにより、飲食料品の消費税率1%は、単なる検討段階から、政府が関連法案の提出を前提として具体的な制度設計を正式に決定した段階へ進んだことになります。
ただし、2026年9月15日時点では、飲食料品の税率を実際に1%へ変更する消費税法等の改正法案が国会で成立したわけではありません。
今後、政府は関連法案を国会へ提出する方針です。
今回の大綱では、
・実施期間は2027年4月1日から2029年3月31日まで
・税率1%の内訳は国税0.78%+地方消費税0.22%
・対象は現在の軽減税率対象となっている飲食料品
・現在8%の一定の新聞は1%にせず、8%を維持
・本則課税へ移行するための届出特例
・簡易課税制度の2年間継続要件に関する特例
・簡易課税の1%対象飲食料品売上について、売上税額と同額を仕入税額控除する特例
・中間申告制度の特例
・総額表示義務の特例
・予約販売・通信販売に関する経過措置
・農林漁業者、食品事業者、外食事業者への支援
など、これまで検討されていた制度の具体的な内容が示されています。
したがって、2026年9月15日時点での正確な位置付けは、
「飲食料品1%について政府としての制度設計は大綱として正式決定された。ただし、実際に税率を変更するには今後の国会で消費税法等の改正法案が成立する必要がある」
という段階です。
方針どおり法制化された場合、飲食店では、店内飲食とテイクアウトの税率差、食材仕入れの仕入税額控除、簡易課税、本則課税への変更、中間申告、価格表示、レジ・POS、インボイス、資金繰りなどに大きな影響が出る可能性があります。
飲食料品1%をめぐる最新情報・更新履歴
| 更新日 | 主な動き |
|---|---|
| 2026年9月15日 | 政府が「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」を閣議決定。2027年4月1日から2029年3月31日まで飲食料品を1%とすること、国税0.78%・地方消費税0.22%とすること、簡易課税、本則課税への移行、中間申告、総額表示、予約販売・通信販売などの特例が具体化しました。 |
| 2026年9月11日 | 自民党税制調査会・社会保障制度調査会合同会議が大綱を了承。政府・与党は関連法案を国会へ提出する方針を示しました。 |
| 2026年9月8日 | 内閣官房が大綱案を公表。税率1%の内訳、実施期間、簡易課税、本則課税への移行、事業者支援などの具体的な制度設計が明らかになりました。 |
| 2026年9月3日 | 9月2日の自民党税制調査会で、本則課税への移行、簡易課税、総額表示、中間申告、予約販売・通信販売の5つの経過措置が整理されました。 |
| 2026年8月31日 | 簡易課税から本則課税へ移行する際の特例や総額表示の取扱いについて具体的な検討が開始。外食産業への資金繰り支援などの予算措置についても検討が進められました。 |
| 2026年8月5日 | 政府が、2027年4月1日から2年間、現在の軽減税率対象となっている飲食料品の消費税率を1%とする基本方針を閣議決定しました。 |
| 2026年7月31日 | 本記事を初回公開。飲食料品1%について、当時公表されていた情報をもとに飲食店への影響を解説しました。 |

飲食店経営者
飲食店を経営している個人事業主です。
来年4月から飲食料品の消費税を1%にするという話がありますが、本当に決まったのでしょうか?

税理士
2026年9月15日、政府は、2027年4月1日から2年間、現在の軽減税率対象となっている飲食料品の消費税率を1%とすることなどを盛り込んだ大綱を閣議決定しました。
そのため、7月末や9月初めまでの、
「政府が検討している」
「与党税制調査会で制度案を検討している」
という段階からは大きく進んでいます。
大綱では、実施期間について、
2027年4月1日
から
2029年3月31日
までとされています。
税率1%の内訳も、
国税 0.78%
地方消費税 0.22%
合計 1%
と具体的に示されています。
ただし、
「政府が大綱を閣議決定した」
ことと、
「消費税法が改正され、1%になることが法律として確定した」
ことは同じではありません。
現行の消費税率は、消費税法第29条(税率)などで定められています。
今後、関連法案が国会へ提出され、成立する必要があります。
したがって、現時点では、
「政府案としては正式決定。ただし法律はまだ成立していない」
という理解が正確です。
1%になるのは「現在8%のもの全部」ではない
飲食店経営者
今の軽減税率は8%ですよね。
8%になっているものは全部1%になるのでしょうか?
税理士
そこは注意が必要です。
現在の軽減税率8%の対象には、大きく分けて、
・酒類、外食を除く飲食料品
・定期購読契約が締結された週2回以上発行される一定の新聞
があります。
現在の軽減税率制度については、国税庁「軽減税率制度の概要」で確認できます。
また、軽減税率対象となる「軽減対象課税資産の譲渡等」については、消費税法第2条第1項第9号の2に定義があります。
今回、1%への引下げ対象とされているのは、このうち「飲食料品」です。
新聞については、現在の8%を維持する方針です。
そのため、大綱どおり法制化されれば、
・標準税率 10%
・一定の新聞 8%
・対象となる飲食料品 1%
という3つの税率が存在することになります。
また、1%は「非課税」や「消費税がなくなる」という意味ではありません。
税率1%の課税取引です。
そのため、帳簿、レシート、インボイス、消費税申告などでは、1%の取引として区分する必要があります。
飲食店では何が1%になり、何が10%のままになる?
飲食店経営者
店内飲食も1%になりますか?
税理士
一般的な店内飲食は1%にはならない方向です。
今回1%になるのは、現在の軽減税率の対象となっている飲食料品です。
現行制度では、酒類と外食を除く飲食料品の譲渡が軽減税率8%の対象です。
一方、一般的な店内飲食は「食事の提供」として軽減税率の対象外であり、10%です。
飲食設備については、消費税法基本通達5-9-7(飲食に用いられる設備)に取扱いが示されています。
また、「食事の提供」の範囲については、消費税法基本通達5-9-9(食事の提供の範囲)、店内飲食と持ち帰りの判定については、消費税法基本通達5-9-10(持ち帰りのための飲食料品の譲渡か否かの判定)で確認できます。
そのため、大綱どおり法制化された場合、一般的には、
・店内飲食 10%
・テイクアウト 1%
・一般的な飲食料品の宅配・出前 1%
・酒類 10%
・一般的なケータリング・出張料理 10%
となります。
現在は店内飲食10%、テイクアウト8%ですから、税率差は2ポイントです。
これが、
店内飲食 10%
テイクアウト 1%
となれば、税率差は9ポイントまで広がります。
飲食店経営者
同じ料理なのに、かなり差が出ますね。
税理士
はい。
たとえば税抜1,000円の商品なら、
店内飲食10%
→ 税込1,100円
テイクアウト1%
→ 税込1,010円
となります。
同じ税抜価格であれば、税込価格で90円の差です。
そのため、
・店内飲食とテイクアウトで税込価格を分ける
・税抜価格を調整する
・税込価格を同額にする
など、店舗ごとの価格設計も改めて検討する必要が出てくる可能性があります。
「8%から1%になるなら、価格を7%下げなければならない」は誤り
飲食店経営者
8%から1%になるなら、テイクアウト価格を7%値下げしなければならないのでしょうか?
税理士
必ずしもそうではありません。
まず、
「税率が8%から1%へ7ポイント下がること」
と、
「現在の税込価格を7%値下げすること」
は同じではありません。
税抜1,000円の商品なら、
現在
1,000円 × 1.08 = 1,080円
1%になった場合
1,000円 × 1.01 = 1,010円
です。
差額は70円です。
しかし、現在の税込価格1,080円に対する70円の割合は、
70円 ÷ 1,080円
≒ 6.48%
です。
販売価格をいくらにするかは事業者の価格設定の問題です。
一方、
・レシート
・帳簿
・インボイス
・消費税申告
で何%の税率を適用するかは税法上の問題です。
この2つは分けて考える必要があります。
食材の仕入れも1%になる?
飲食店経営者
食材の仕入れも1%になりますか?
税理士
現在の軽減税率対象となっている食材であれば、大綱どおり法制化された場合、原則として1%になります。
たとえば税抜300万円の食材を仕入れる場合、
現在の8%
→ 消費税相当額24万円
1%
→ 消費税相当額3万円
となります。
仕入時に支払う消費税相当額は21万円減ります。
飲食店経営者
でも一般課税なら、その分、仕入税額控除も減りますよね?
税理士
そのとおりです。
本則課税、いわゆる一般課税では、
売上に係る消費税
-
仕入れ等に係る消費税
を基本として納付税額を計算します。
したがって、食材に含まれる消費税額が小さくなれば、その食材について控除できる仕入税額も小さくなります。
特に店内飲食中心の飲食店では、
売上 10%
食材仕入れ 1%
という組み合わせになります。
「仕入れ1%・売上10%なら9%もうかる」は誤り
飲食店経営者
では、食材を1%で買って、店内では10%で売れば、差額の9%が利益になるのでしょうか?
税理士
なりません。
ここは非常に誤解されやすい部分です。
一般課税では、
売上に係る消費税
-
仕入れ等に係る消費税
として消費税を精算します。
食材の税率が8%から1%へ下がれば、仕入時に支払う消費税は減ります。
一方で、仕入税額控除も減ります。
したがって、
「10%-1%=9%が飲食店の利益」
という計算にはなりません。
飲食店経営者
でも、税務署へ納める消費税は増えることがありますよね?
税理士
はい。
店内飲食売上が10%のままで、食材仕入れだけ8%から1%へ下がれば、他の条件が同じ場合、仕入税額控除が減るため、申告時の納付消費税額は増えやすくなります。
ただし、
「納付する消費税が21万円増えたから、利益も21万円減った」
という話ではありません。
税率引下げ分が仕入価格へ反映されれば、仕入時の税込支払額自体も減るからです。
飲食店への実際の影響を見る場合には、
・納付消費税
・税込の仕入支払額
・税抜仕入原価
・販売価格
・利益
・キャッシュフロー
を分けて考える必要があります。
飲食店経営者
では、税率は1%になったのに、仕入先が税込価格を下げなかった場合は?
税理士
その場合は注意が必要です。
たとえば現在、
税抜100円
消費税8円
税込108円
の商品があるとします。
税率が1%になった後も税込108円で販売されれば、
税抜価格そのものが約106.93円
まで上がったことになります。
飲食店側では、
・支払総額は下がらない
・仕入税額控除は小さくなる
・税抜仕入原価は上がる
という状況になります。
したがって制度開始後は、
「税率が1%になったか」
だけではなく、
「仕入先の税抜価格と税込価格がどう変わったか」
を見ることが重要です。
簡易課税の飲食店には重要な特例が設けられる
飲食店経営者
簡易課税の場合も同じですか?
税理士
簡易課税では考え方が異なります。
通常の簡易課税では、実際に支払った仕入消費税額を使いません。
売上に係る消費税額に、業種ごとに定められた「みなし仕入率」を使って仕入税額控除を計算します。
国税庁「簡易課税制度の事業区分」によれば、一般的な飲食店業は第4種事業となり、みなし仕入率は60%です。
そのため、店内飲食売上が10%のままであれば、
「食材仕入れが8%から1%になった」
という事実そのものが、簡易課税の仕入税額控除額へ直接反映されるわけではありません。
飲食店経営者
では、テイクアウト売上が1%になった場合はどうなりますか?
税理士
ここが今回非常に重要なところです。
政府の大綱では、簡易課税を適用する事業者が行う1%対象の飲食料品販売について、
「事業の種類にかかわらず、売上税額と同額を仕入税額として控除する」
という特例を設ける方針です。
つまり、1%対象飲食料品の売上については、
売上税額
-
同額の仕入税額控除
=
0円
となる方向です。
たとえば、1%対象売上に係る売上税額が10万円だった場合、
通常の第4種事業であれば、
売上税額10万円
-
みなし仕入税額6万円
=
4万円
となるところ、
今回の特例では、
売上税額10万円
-
仕入税額控除10万円
=
0円
となります。
つまり、1%対象飲食料品の売上については、通常のみなし仕入率を使った結果、簡易課税だけ一定額の税負担が残ることを防ぐ仕組みです。
飲食店経営者
なぜそんな特例を作るのでしょうか?
税理士
本則課税とのバランスを取るためと考えると分かりやすいです。
飲食料品を1%で仕入れ、1%で販売する事業者が本則課税の場合、
売上税額1%
-
仕入税額1%
となるため、飲食料品部分について納付税額がほとんど生じないケースがあります。
ところが簡易課税で従来どおりのみなし仕入率を使うと、
たとえば、
第2種80%なら売上税額の20%
第3種70%なら売上税額の30%
第4種60%なら売上税額の40%
が納付税額として残ります。
そこで、1%対象となる飲食料品売上については、簡易課税でも売上税額と同額を控除する特例を設ける方向となりました。
飲食店なら全部第4種でいいわけではない
飲食店経営者
飲食店なら、簡易課税は全部第4種でいいのですか?
税理士
そこは従来どおり注意が必要です。
通常の飲食店業は第4種事業が基本です。
しかし、
「飲食店を経営している会社だから、すべての売上が第4種」
とは限りません。
国税庁は、「飲食店業を営む事業者が行う持ち帰り・配達飲食サービスの事業区分」で、持ち帰り・配達飲食サービスについて、その取引内容に応じて第2種事業や第3種事業となる場合があることを示しています。
たとえば、
・仕入れた商品をそのまま販売する
・自社で製造、調理した商品を販売する
・店内飲食として料理を提供する
などで事業区分が異なる場合があります。
今回の特例が法制化されれば、1%対象飲食料品売上については売上税額と同額を控除するため、その部分については従来のみなし仕入率による差は小さくなります。
一方、
・店内飲食10%
・酒類10%
・その他の10%売上
については、通常の簡易課税の事業区分が引き続き重要です。
したがって、事業区分の判定自体が不要になるわけではありません。
簡易課税から本則課税へ移りやすくする特例も
飲食店経営者
今は簡易課税なのですが、1%になったら本則課税へ変更できますか?
税理士
今回の大綱では、本則課税へ変更するための特例も設ける方針です。
現行制度では、簡易課税を選択すると、原則として2年間継続して適用した後でなければやめることができません。
また、簡易課税をやめる場合には、原則として適用をやめようとする課税期間が始まる前に届出を行う必要があります。
現在の手続については、国税庁「消費税簡易課税制度選択不適用届出手続」で確認できます。
しかし、今回の飲食料品1%によって、
・売上は10%
・食材仕入れは1%
という飲食店や、
・売上は1%
・設備投資や家賃は10%
という事業者が生じます。
そのため、本則課税へ変更した方が有利になる事業者も考えられます。
そこで大綱では、
・簡易課税のいわゆる2年縛りを解除する特例
・本則課税へ移行するための届出期限を緩和する特例
を設ける方針が示されています。
一定の場合には、2027年4月1日を含む課税期間の末日までに届出を行うことで、その課税期間について本則課税を選択できるようにする仕組みが示されています。
したがって、
「1%が始まった後で計算してみたら、本則課税の方が有利だった。しかし通常の届出期限は既に終わっている」
という問題を一定程度回避できる制度設計です。
飲食店経営者
では、簡易課税と本則課税のどちらが有利なのでしょうか?
税理士
店舗ごとに計算しないと分かりません。
今回、簡易課税には1%対象飲食料品売上について売上税額と同額を控除する特例が設けられるため、
「食材が1%になるから簡易課税は必ず不利」
とはいえなくなりました。
一方、飲食店では、
・店内飲食売上10%
・酒類売上10%
・テイクアウト売上1%
・食材仕入れ1%
・家賃10%
・広告費10%
・水道光熱費10%
・設備投資10%
などが混在します。
特に大きな設備投資を予定している場合には、本則課税の方が有利となる可能性があります。
制度開始後は、
・店内売上
・テイクアウト売上
・宅配売上
・酒類売上
・食材仕入れ
・家賃
・その他経費
・設備投資
などを使い、本則課税と簡易課税を比較して判断する必要があります。
中間申告にも特例が設けられる
飲食店経営者
消費税の中間納付には影響がありますか?
税理士
あります。
一定額以上の消費税を納付している事業者は、前年の確定消費税額などを基準として、年の途中で中間申告・中間納付を行います。
しかし2027年4月から飲食料品の税率が8%から1%になった場合、
「前年は8%だった」
という数字をそのまま使うと、2027年の実際の納税額と大きくずれる事業者が出てきます。
そこで、税率変更後の中間申告については、
「前年にも新しい税率が適用されていたものとして前年税額を再計算する」
特例を設ける方向です。
これにより、
前年実績が8%だから、税率が1%になった後も8%ベースの高い中間納付をし続ける
といった資金繰り上の問題を緩和することが想定されています。
また、2年間の特例終了後、2029年4月に1%から8%へ戻す際にも、逆方向の再計算特例が予定されています。
なお、店内飲食中心の店舗では、
売上10%
食材仕入れ1%
となるため、飲食店なら必ず年間の納付税額が減るわけではありません。
自店の売上構成・仕入構成を踏まえて確認する必要があります。
3割特例を使える個人事業主は別に考える
飲食店経営者
インボイス登録をして課税事業者になった小さい個人店です。
3割特例はどうなりますか?
税理士
一定の個人事業者については、2027年分・2028年分の消費税について「3割特例」を利用できる場合があります。
制度の内容については、国税庁「インボイス制度の見直しについて」で確認できます。
そのため、2027年に飲食料品1%が始まった場合、
・本則課税
・簡易課税
・3割特例
のどれを使うかによって納付税額が変わる可能性があります。
特に今回、簡易課税についても、
「1%対象飲食料品売上について売上税額と同額を控除する」
という新しい特例が設けられる方向です。
そのため、
「3割特例なら必ず一番安い」
「簡易課税なら必ず不利」
とは限りません。
適用要件に該当する事業者については、実際の数字で比較する必要があります。
免税事業者なら関係ない?
飲食店経営者
消費税の免税事業者なら、あまり関係ないのでしょうか?
税理士
消費税申告への直接的な影響は小さくなります。
しかし、事業経営上は無関係ではありません。
免税事業者であっても、
・仕入価格
・店頭価格
・テイクアウト価格
・レジやPOSの税率設定
・インボイス登録
・取引先との価格交渉
などには影響します。
さらに今回の大綱では、簡易課税事業者や免税事業者であることなどにより、本則課税による仕入税額控除・還付の効果を十分に受けられない事業者への対応も盛り込まれています。
食品事業者・外食事業者への支援策も予定されています。
したがって、免税事業者についても今後の支援制度を確認しておく必要があります。
デリバリー・出前・ケータリングはどうなる?
飲食店経営者
Uber Eatsのようなデリバリーも1%ですか?
税理士
現在の軽減税率制度と同じ対象区分が維持されるため、一般的な飲食料品の出前・宅配は1%となる方向です。
一方、顧客が指定した場所で料理を調理・配膳するなどの役務を伴うケータリングや出張料理は、一般的には「食事の提供」となり、10%です。
具体的な取扱いについては、国税庁「消費税の軽減税率制度に関するQ&A」も参考になります。
また、デリバリーサービスでは、
・料理代
・配送料
・サービス手数料
・プラットフォーム手数料
などが別の取引となる場合があります。
そのため、
「Uber Eatsだから全部1%」
という判断ではなく、何の対価なのかを確認する必要があります。
2027年は8%・1%・10%が同じ年に混在する
飲食店経営者
2027年の会計処理は複雑になりそうですね。
税理士
特に個人事業者では注意が必要です。
個人事業者の課税期間は通常1月1日から12月31日です。
国税庁「No.6137 課税期間」でも、個人事業者の課税期間は原則として1月1日から12月31日までとされています。
大綱どおり2027年4月1日から1%が始まれば、
2027年1月1日~3月31日
→ 飲食料品8%
2027年4月1日~12月31日
→ 飲食料品1%
その他の標準税率取引
→ 10%
となります。
さらに一定の新聞を扱う事業者では8%も残ります。
そのため2027年の帳簿には、
・10%
・8%
・1%
の取引が存在する可能性があります。
値引き、返品、売上割戻し等についても、元の取引が何%だったか確認する必要が生じるため、会計ソフトや帳簿の税率管理が重要になります。
レジ・POS・会計ソフトは2027年と2029年の2回対応が必要
飲食店経営者
レジや会計ソフトも変更が必要ですか?
税理士
必要になる可能性が高いです。
今回の1%は、2027年4月1日から2029年3月31日までの2年間の時限措置です。
そのため予定どおり2年間で終了すれば、
2027年4月1日
8% → 1%
2029年4月1日
1% → 8%
という2回の税率変更があります。
POS・レジについても、
2027年4月
↓
税率設定変更
↓
2029年4月
↓
再度税率設定変更
という対応が必要になります。
また、1%は課税取引ですから、
・レシート
・適格簡易請求書
・請求書
・帳簿
・会計データ
にも1%税率を正しく記録できる必要があります。
制度成立後は、現在利用しているレジ、POS、会計ソフトの対応予定を確認しておいた方がよいでしょう。
値札・メニューの総額表示には特例
飲食店経営者
税率が変わる前日の夜に、値札やメニューを全部変えなければいけないのでしょうか?
税理士
その負担を軽減するため、総額表示について特例を設ける方針です。
現在、一般消費者に商品やサービスの価格を表示する場合、原則として消費税を含めた総額表示が必要です。
通常であれば税率変更に合わせて、
・メニュー
・値札
・店頭POP
・Webサイト
・モバイルオーダー
・チラシ
・カタログ
・パッケージ
などの価格表示を変更する必要があります。
しかし全国の事業者が税率変更日の前後に一斉に表示を変えることは大きな負担になります。
そこで、
「実際に支払う金額だと消費者が誤認しない措置を講じること」
を条件として、税率変更前後について新旧いずれかの税率による税込価格表示を一定範囲で認める特例が設けられる方向です。
大綱では、制度開始時について、
2027年2月1日~3月31日
→ 1%適用後の税込価格を先行表示できる期間
2027年4月1日~5月31日
→ 8%時代の税込価格表示を一定条件で残せる期間
といった形が示されています。
制度終了時にも、
2029年2月1日~3月31日
2029年4月1日~5月31日
について同様の切替特例が予定されています。
ただし、これは「表示」についての特例です。
実際にレジで適用する税率や、
・レシート
・インボイス
・帳簿
・消費税申告
まで旧税率で処理してよいという意味ではありません。
予約販売・通信販売は4月以後でも8%になる場合がある
飲食店経営者
2027年3月までに予約を受けて、4月以後に食品を渡す場合は1%ですか?
税理士
一定の取引には経過措置が設けられる方向です。
税率変更前に契約や注文を受けたにもかかわらず、商品の引渡しが税率変更後になる取引があります。
そのため、
・一定の定期供給契約による予約販売
・一定の通信販売
について旧税率8%を適用する経過措置が設けられる方向です。
大綱では2027年1月1日を一つの基準日として、一定の取引について経過措置を設ける考え方が示されています。
たとえば、
2027年1月1日より前に一定の契約を締結し、
2027年4月1日より前に一定の代金を受領し、
2027年4月1日以後に商品を引き渡す
ような一定の予約販売について、受領した対価に対応する部分へ8%を適用する仕組みが予定されています。
通信販売についても、一定の販売条件の提示時期、申込み時期、引渡時期などに応じて経過措置が設けられる方向です。
飲食店でも、
・おせち
・冷凍食品
・加工食品
・食品の定期便
・EC通販
・長期予約販売
などを行っている場合には関係する可能性があります。
したがって、
「2027年4月1日以後に渡した食品だから全部1%」
とは限りません。
制度開始前後の売上については、契約日、申込日、代金受領日、引渡日などを確認する必要があります。
外食事業者への支援策も盛り込まれた
飲食店経営者
店内飲食は10%のままで、食品だけ1%なら、飲食店には不利ではありませんか?
何か支援はないのでしょうか?
税理士
政府も外食産業への影響を認識しており、大綱には支援策を講じる方針が盛り込まれています。
当初は、
「資金繰り支援などを検討する」
という段階でした。
今回の大綱では、農林漁業者、食品事業者、外食事業者について、関係府省庁が連携して支援策を具体化する方針がより明確になっています。
特に、
・資金繰り
・省力化
・テイクアウト対応
・本則課税への移行相談
・税理士等への相談に伴う一定の事業者負担
などについて、予算編成過程で支援策を具体化する方向です。
ただし現時点では、
・対象者
・補助率
・給付額
・上限額
・申請要件
・申請時期
などまで確定しているわけではありません。
したがって、
「どうせ補助金が出るから」
という前提で設備投資などを行うのではなく、正式な支援制度が公表されてから判断する必要があります。
食品1%で飲食店が必ず損をするわけではない
飲食店経営者
ニュースでは、飲食店が大変になるという話もあります。
実際どうなのでしょうか?
税理士
影響が出る可能性はあります。
しかし、
「食品1%になれば飲食店は必ず損をする」
「飲食店だけが大幅増税になる」
と一律に考えるのは適切ではありません。
店舗ごとに、
・店内飲食の割合
・テイクアウトの割合
・宅配の割合
・酒類売上の割合
・食材原価率
・仕入先の価格改定
・販売価格
・本則課税か簡易課税か
・3割特例が使えるか
・家賃等の10%仕入
・設備投資
・支援制度
が異なります。
特に簡易課税については、今回、
「1%対象飲食料品売上について売上税額と同額を仕入税額控除する」
という重要な特例が示されました。
したがって、9月初めまでの情報だけを使った、
「簡易課税ならこうなる」
という単純な試算は、そのまま使えない場合があります。
一方で、店内飲食中心の店舗では、
売上10%
食材1%
という税率構造になるため、本則課税では納付消費税が増えるケースがあります。
結局のところ、
税率だけを見るのではなく、
売上構成
原価
経費
価格設定
課税方式
まで含めて店舗ごとに試算する必要があります。
2027年4月までに飲食店が確認しておきたいこと
飲食店経営者
結局、今の段階では何をしておけばよいですか?
税理士
政府の制度設計は大綱として正式決定しましたが、まだ改正法は成立していません。
したがって、今すぐ販売価格やレジ設定を変更する必要はありません。
ただし、制度成立後にすぐ判断できるよう、まず売上を、
・店内飲食
・テイクアウト
・宅配
・酒類
・食品物販
などに分け、それぞれの売上割合を確認しておくとよいでしょう。
次に、
・本則課税か簡易課税か
・3割特例を利用できるか
・免税事業者か
・毎月の食材仕入額
・家賃等の10%経費
・設備投資予定
・消費税の中間申告をしているか
・POSやレジが1%に対応できるか
・会計ソフトが1%に対応できるか
・メニュー価格が税込表示か
・予約販売を行っているか
・食品通販を行っているか
・食品定期便を行っているか
などを確認します。
特に簡易課税を利用している飲食店については、
「本則課税へ変更した方がよい」
と今の段階で決める必要はありません。
今回、
・1%対象飲食料品売上について売上税額と同額を控除する特例
・簡易課税の2年縛りを解除する特例
・本則課税へ移行するための届出期限特例
が設けられるためです。
法律成立後、自店の数字を使って、
本則課税
簡易課税
3割特例
を比較したうえで判断するのが現実的です。
また、値札やメニューについても総額表示の経過措置が予定されています。
税率変更の前日に慌ててすべて作り替える必要がないよう制度設計されていますので、成立する法令・国税庁資料・利用中のシステム会社の対応方針を確認してから動くのがよいでしょう。
町田・相模原で飲食店の消費税対応に不安がある方へ
飲食店では、店内飲食、テイクアウト、宅配、酒類、食材仕入れなどが混在するため、もともと消費税の税率区分が複雑になりやすい業種です。
2026年9月15日に政府が閣議決定した大綱どおり法制化された場合、2027年4月1日からは、一般的な店内飲食は10%のまま、対象となる飲食料品は1%となります。
単純に、
「食品が安くなる」
「飲食店の消費税が増える」
という話だけではありません。
本則課税では食材の仕入税額控除が減る一方、簡易課税には1%対象飲食料品売上について売上税額と同額を控除する特例が設けられます。
さらに、
・本則課税への移行特例
・簡易課税の2年縛り解除
・3割特例
・中間申告の特例
・総額表示の特例
・予約販売、通信販売の経過措置
・事業者支援
まで複数の制度が絡みます。
2027年には、同じ事業者の帳簿の中に10%、8%、1%の取引が混在する可能性もあります。
制度設計はかなり具体化しましたが、2026年9月15日時点では、実際に税率を変更する消費税法等の改正法案はまだ国会で成立していません。
今後、関連法案、成立法、政令・省令、国税庁のQ&Aや申告書様式などを確認する必要があります。
町田・相模原で飲食店を経営していて、消費税やインボイス対応に不安がある方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は2026年9月15日時点の公表情報を前提として作成しています。政府は2026年9月15日、「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」を閣議決定し、2027年4月1日から2029年3月31日まで、現在の軽減税率対象となっている飲食料品について、国税0.78%・地方消費税0.22%、合計1%とする方針を示しています。また、本則課税への移行、簡易課税、中間申告、総額表示、予約販売・通信販売、事業者支援等に関する特例も具体化しています。ただし、2026年9月15日時点では、飲食料品の消費税率を実際に1%へ変更する消費税法等の改正法案は国会で成立していません。最終的な対象取引、税率区分、端数処理、インボイスの記載方法、経過措置、本則課税・簡易課税・3割特例の適用関係、中間申告、総額表示、予約販売・通信販売、外食産業への支援措置その他の実務上の取扱いについては、今後成立する法律、政令、省令、国税庁資料等を確認する必要があります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月22日法人成り時の棚卸資産の引継価格は?在庫譲渡・70%基準・消費税を税理士が解説
- 所得税2026年9月21日個人事業主の開業日はいつ?開業届・青色申告・各種届出期限を税理士が解説
- 所得税2026年9月20日法人成り時の従業員退職金はどうする?勤続年数引継ぎと必要経費を税理士が解説
- 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説