個人事業主が年の途中で法人を設立して法人成りした場合、その年の確定申告では、個人事業の所得と法人の所得を明確に分ける必要があります。
特に注意が必要なのは、売上の入金日だけで判断しないことです。
法人成り前に個人事業として発生した売上なのか、法人成り後に法人として発生した売上なのかは、契約当事者、請求書の名義、商品引渡日、役務提供日、売掛金の引継ぎの有無などから判断します。
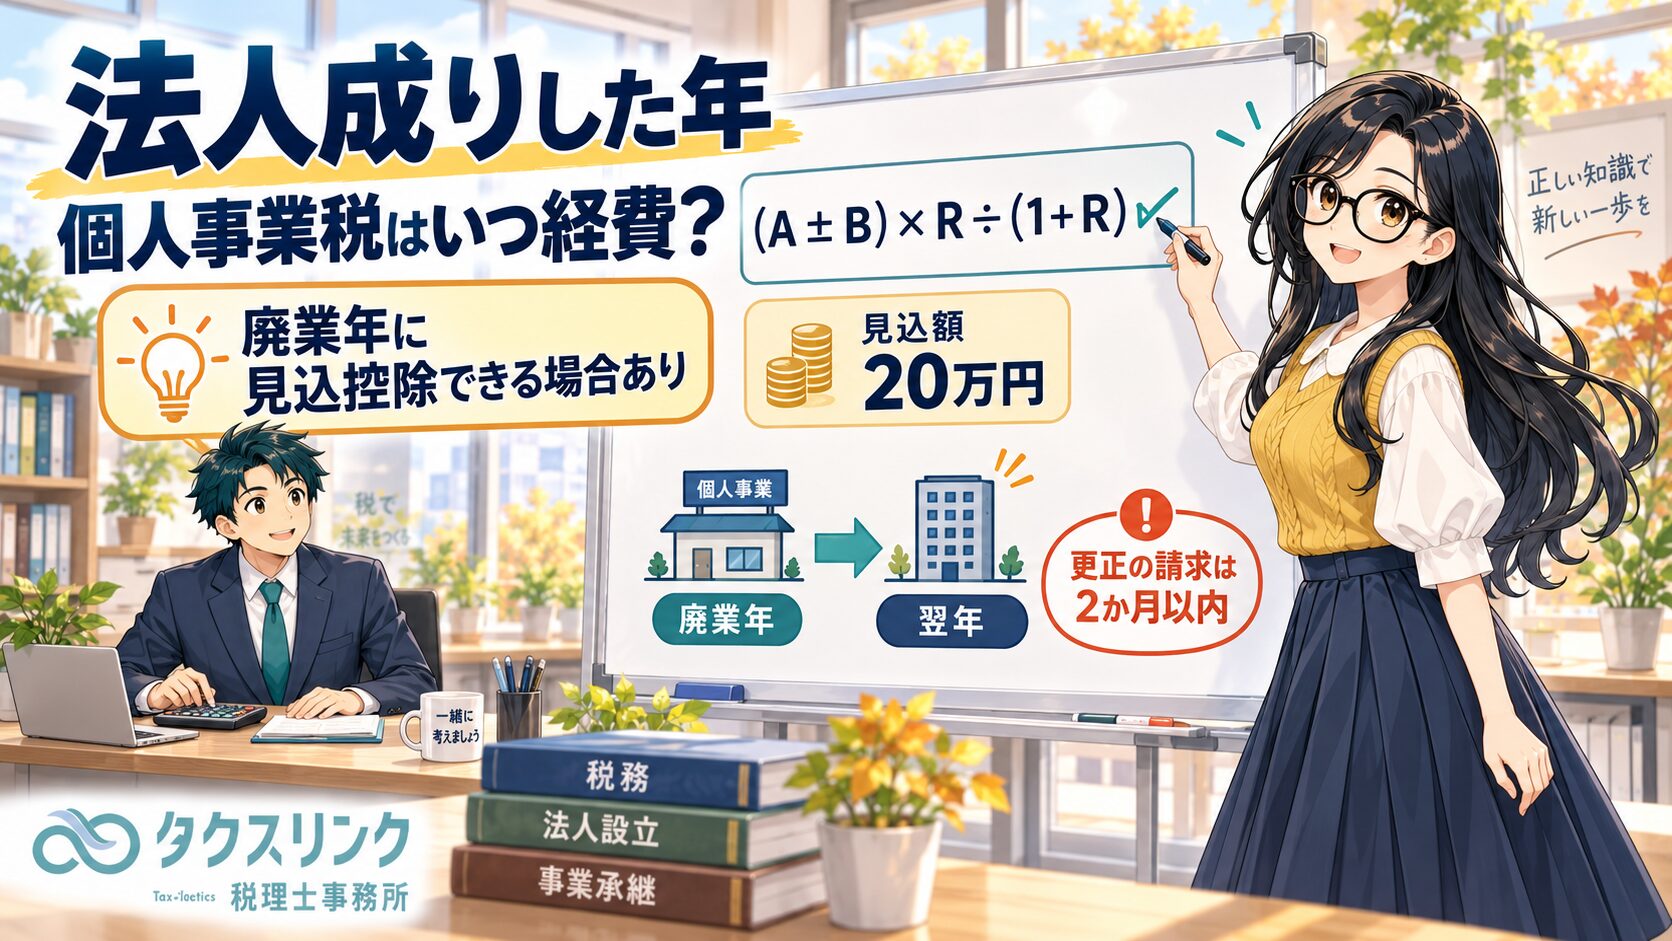
また、個人事業を廃業して法人成りした場合には、廃業年の所得に対して後日課税される個人事業税を、その年の所得税計算で必要経費にできるかという重要論点もあります。

経営者
年の途中で法人を設立して、個人事業を法人に引き継ぎました。
この年の個人の所得税確定申告は、どうすればよいですか?

税理士
まず、個人事業としての所得は、原則として廃業日までの売上と経費を集計して申告します。
法人設立後、法人として事業を開始した後の売上や経費は、法人側で処理します。
したがって、法人成りした年は、個人事業の最終申告と法人の第1期の会計処理を、切り分けて整理する必要があります。
経営者
法人の設立日と、個人事業の廃業日は同じ日にしなければいけませんか?
税理士
必ず同じ日でなければならない、というわけではありません。
ただし、実務上は、個人事業の廃業日と法人としての事業開始日を明確にしておくことが重要です。
法人を設立しただけで、直ちにすべての取引が法人に移るとは限りません。契約、請求書、取引先への通知、口座、許認可、実際の営業開始日などを確認して、どの日から法人事業として動いているのかを整理します。
経営者
売上は、入金日で個人と法人に分ければよいですか?
税理士
入金日だけで分けるのは危険です。
法人成り前に個人事業として商品を引き渡した、またはサービスを提供した売上であれば、入金が法人設立後であっても、原則として個人事業の売上または売掛金の回収として整理します。
反対に、法人設立後に法人として契約し、法人として商品を引き渡したりサービスを提供したりした売上であれば、入金先が個人口座であっても法人の売上として処理する必要があります。
つまり、入金日ではなく、売上が発生した時点と取引の当事者を確認します。
経営者
法人成り前に発生した売掛金が、法人設立後に入金された場合はどうなりますか?
税理士
法人成り前に個人事業として発生した売掛金で、法人に譲渡・引継ぎしていないものは、原則として個人事業の売掛金回収です。
この場合、入金が法人設立後であっても、法人の売上にはしません。
一方、法人成り時に売掛金を法人へ譲渡・引継ぎしている場合は、その引継ぎ処理に応じて、法人側の入金として整理することがあります。
売掛金を引き継いだのか、個人に残したのかを曖昧にすると、個人と法人の売上が混ざりやすくなります。
経営者
仕入や経費は、支払日で個人と法人に分ければよいですか?
税理士
これも、支払日だけでは判断しません。
個人事業の売上に対応する仕入や、個人事業の廃業日までに発生した経費であれば、支払いが法人設立後であっても、個人事業の必要経費になることがあります。
反対に、法人として事業を開始した後の売上に対応する仕入や経費は、法人側で処理します。
請求書の日付、納品日、役務提供期間、契約当事者、実際の利用内容を確認して、個人と法人を分ける必要があります。
経営者
減価償却費はどうなりますか?
税理士
個人事業で使っていた減価償却資産については、個人事業の廃業日までの期間に対応する償却費を、個人事業の必要経費として計算します。
その資産を法人に引き継ぐ場合は、法人への売却、現物出資、賃貸、無償使用など、どの形で法人に移すのかによって処理が変わります。
個人の帳簿から消すだけ、法人の帳簿に何となく載せるだけ、という処理は避けるべきです。
特に車両、機械、備品、不動産などは、譲渡所得、法人側の取得価額、減価償却、消費税の課税関係まで確認が必要です。
経営者
家賃や水道光熱費など、家事按分していた経費はどうなりますか?
税理士
個人事業の廃業日までに対応する部分について、事業使用割合に応じて必要経費にします。
たとえば、自宅兼事務所の家賃、水道光熱費、通信費、車両関連費などは、個人事業として使っていた期間と事業使用割合を確認します。
法人設立後に法人がその場所や車両を使う場合は、法人と代表者個人との間で賃貸借や使用関係をどう整理するかも問題になります。
個人事業時代と同じ感覚で、法人側にそのまま経費計上すると、役員給与、経済的利益、家事費混入の問題が生じることがあります。
経営者
従業員給与はどう分けますか?
税理士
個人事業主として雇用していた期間の給与は、個人事業の必要経費です。
法人設立後に法人が雇用主となる場合は、法人側の給与として処理します。
実務上は、雇用契約、給与締日、支給日、社会保険、源泉所得税、年末調整の担当主体などを確認します。
単純に支給日だけで個人と法人を分けるのではなく、どの期間の労務に対する給与なのかを見ます。
経営者
廃業届や青色申告の手続も必要ですか?
税理士
個人事業を廃業した場合は、個人事業の廃業届を提出します。
青色申告をしていた場合でも、廃業年の個人事業所得について、要件を満たしていれば青色申告として申告します。
一方、法人側は個人とは別人格なので、法人として青色申告をするには、法人側で青色申告承認申請書などの提出が必要です。
個人の青色申告と法人の青色申告は別物です。
経営者
消費税はどうなりますか?
税理士
個人事業者としての消費税と、法人としての消費税は分けて考えます。
個人事業の課税売上、課税仕入れ、棚卸資産、固定資産の譲渡などは、個人事業の廃業日までで整理します。
法人設立後の取引は、法人側の消費税の問題です。
また、インボイス登録をしていた個人事業者が廃業し、法人で事業を行う場合、個人の登録と法人の登録は別です。法人としてインボイス登録が必要かどうかも確認します。
経営者
ここからが気になっているのですが、廃業した年の所得に対する個人事業税は、翌年に課税されますよね。
その個人事業税は、いつ必要経費になるのでしょうか?
税理士
個人事業を廃業して法人成りした場合、この論点は非常に重要です。
通常、個人事業税は、都道府県から税額が賦課決定された年の必要経費になります。
しかし、個人事業を廃業した場合、廃業年の所得に対して後から個人事業税が課税されても、その時点では既に個人事業が終わっていることがあります。
そこで、廃業した年の所得に対して後日課税される個人事業税については、廃業年の所得税計算で必要経費に算入する方法が用意されています。
経営者
廃業した年の確定申告で、まだ決まっていない個人事業税を経費にできるのですか?
税理士
一定の方法により、見込額を必要経費に算入できます。
所得税基本通達37-7では、事業を廃止した年の所得について課税される事業税について、まだ賦課決定されていない場合でも、一定の算式で計算した課税見込額を、その廃業年の必要経費に算入できる取扱いが示されています。
実務上は、法人成りした年の個人確定申告で、この見込控除を行う方法が処理しやすいことが多いです。
経営者
見込額はどう計算するのですか?
税理士
算式は次のとおりです。
(A ± B)× R ÷(1+R)
Aは、個人事業税の見込額を引く前の、廃業年のその事業の所得金額です。
Bは、個人事業税の課税標準に合わせるために、Aに加算または減算する金額です。
Rは、個人事業税の税率です。
個人事業税では、所得税の青色申告特別控除は使えません。そのため、青色申告特別控除額を加算します。
また、個人事業税には事業主控除があります。年間290万円ですが、年の途中で廃業した場合は、事業を行っていた月数に応じて月割りし、1か月未満の端数は1か月として計算します。
経営者
具体例で教えてください。
税理士
たとえば、2026年1月1日から9月30日まで個人事業を行い、その後に法人成りしたとします。
第1種事業で税率5%、青色申告特別控除65万円、個人事業税固有の他の調整がないケースです。
個人事業税見込控除前の事業所得が5,725,000円の場合、計算は次のようになります。
Aは5,725,000円です。
青色申告特別控除65万円は、個人事業税では控除されないため加算します。
9か月分の事業主控除は、2,175,000円です。
したがって、
(5,725,000円+650,000円-2,175,000円)×5%÷1.05
=4,200,000円×5%÷1.05
=200,000円
となります。
この200,000円を、廃業年の所得税確定申告で租税公課として必要経費に算入します。
経営者
なぜ、単純に4,200,000円に5%を掛けるのではなく、1.05で割るのですか?
税理士
個人事業税を必要経費にすると、その分だけ個人事業税の課税対象になる所得も下がるからです。
つまり、事業税を経費にすると、その経費にした事業税自身も課税標準を下げます。
この自己循環を調整するため、通達の算式では、税率を掛けた後に1+税率で割る形になっています。
税率5%なら、1.05で割るということです。
単純に4,200,000円×5%=210,000円を見込計上するのではありません。
経営者
廃業年の確定申告で、この見込額を入れ忘れた場合はどうなりますか?
税理士
その場合でも、後から救済される余地があります。
見込控除を使わずに廃業年の確定申告を行い、その後、個人事業税の賦課決定があった場合には、所得税法63条により、事業廃止後に生じたその事業に係る費用として、廃業年分などの必要経費に遡って算入することができます。
すでに廃業年の所得税申告を提出している場合は、所得税法152条に基づき、更正の請求を行うことになります。
ただし、この更正の請求は、原則としてその事実が生じた日の翌日から2か月以内です。
「通常の更正の請求は5年だから大丈夫」と考えるのは危険です。
経営者
63条と152条の関係が分かりにくいです。
税理士
実務上は、次のように理解すると分かりやすいです。
所得税法63条は、事業を廃止した後に、その事業に関係する費用や損失が生じた場合に、廃業年分またはその前年分の必要経費に戻してよいという実体規定です。
一方、所得税法152条は、すでに提出した申告を直すための手続規定です。
つまり、
63条は、過去の年分の必要経費に戻してよいという根拠。
152条は、提出済みの申告を更正の請求で直すための手続。
という関係です。
経営者
廃業した場合だけ、なぜ特別な扱いがあるのですか?
税理士
個人事業を継続している通常のケースでは、前年所得に対して翌年に課税される個人事業税は、原則として翌年の必要経費になります。
翌年も事業を続けているので、翌年の事業所得から控除できるわけです。
しかし、個人事業を廃業して法人成りした場合、翌年には個人事業が存在しないことがあります。
そのままだと、廃業年の所得に対応する個人事業税を、どこにも必要経費として反映しにくくなります。
そのため、廃業者については、所得税基本通達37-7の見込控除や、所得税法63条・152条による後日の更正の請求という仕組みが用意されています。
経営者
前年分の個人事業税を、廃業年に支払っている場合はどうなりますか?
税理士
その場合は、通常の租税公課として廃業年の必要経費になるのが基本です。
たとえば、2026年9月に法人成りした場合、2026年中に支払う2025年所得に対する個人事業税は、通常どおり2026年分の個人事業の必要経費として処理します。
一方、2026年1月から9月までの廃業年所得に対して後から課税される個人事業税は、所得税基本通達37-7の見込控除または、後日の所得税法63条・152条の処理を検討します。
この2つは別物です。
経営者
法人成りせず、翌年も個人事業を続けている場合はどうなりますか?
税理士
個人事業を継続している場合は、原則として37-7の見込控除は使いません。
前年所得に対する個人事業税は、翌年に税額が決まった時点で、翌年の必要経費として処理します。
したがって、廃業して法人成りした場合と、個人事業を継続している場合では、個人事業税の必要経費算入時期が異なります。
経営者
実務では、どちらの方法を選ぶのがよいですか?
税理士
多くの場合、法人成りした年の個人確定申告で、所得税基本通達37-7の見込控除を計算して入れておく方法が処理しやすいです。
後日、個人事業税の納税通知書が来てから更正の請求をする方法では、申告のやり直しと2か月期限の管理が必要になるからです。
ただし、見込額の計算は単純ではありません。
青色申告特別控除、事業主控除の月割り、事業の種類、税率、損失の繰越控除、非課税所得などを確認する必要があります。
金額が大きい場合や、複数事業の一部だけを法人成りした場合は、税理士による確認が必要です。
町田・相模原で法人成り後の確定申告に不安がある方へ
法人成りした年の個人確定申告では、単に「法人を作ったから終わり」では済みません。
個人事業の廃業日、法人の事業開始日、売上・売掛金・仕入・経費・減価償却費・家事按分・給与・消費税を、個人と法人に分けて整理する必要があります。
さらに、廃業年の所得に対して後から課税される個人事業税を、廃業年の必要経費に見込計上するか、後日更正の請求で対応するかも重要です。
町田・相模原で、法人成り、会社設立後の確定申告、個人事業税の見込控除、法人第1期の経理整理に不安がある方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、一般的な税務上の取扱いを解説したものです。実際の申告処理は、廃業日、法人の事業開始日、売掛金・買掛金の引継ぎ、減価償却資産の移転方法、消費税の課税状況、個人事業税の対象業種、税率、都道府県の取扱いなどにより異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月21日個人事業主の開業日はいつ?開業届・青色申告・各種届出期限を税理士が解説
- 所得税2026年9月20日法人成り時の従業員退職金はどうする?勤続年数引継ぎと必要経費を税理士が解説
- 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる