法人成りをすると、個人事業時代から働いていた従業員を、新設法人でも引き続き雇用することがあります。
この場合に問題になるのが、個人事業時代の勤続年数と退職金の扱いです。
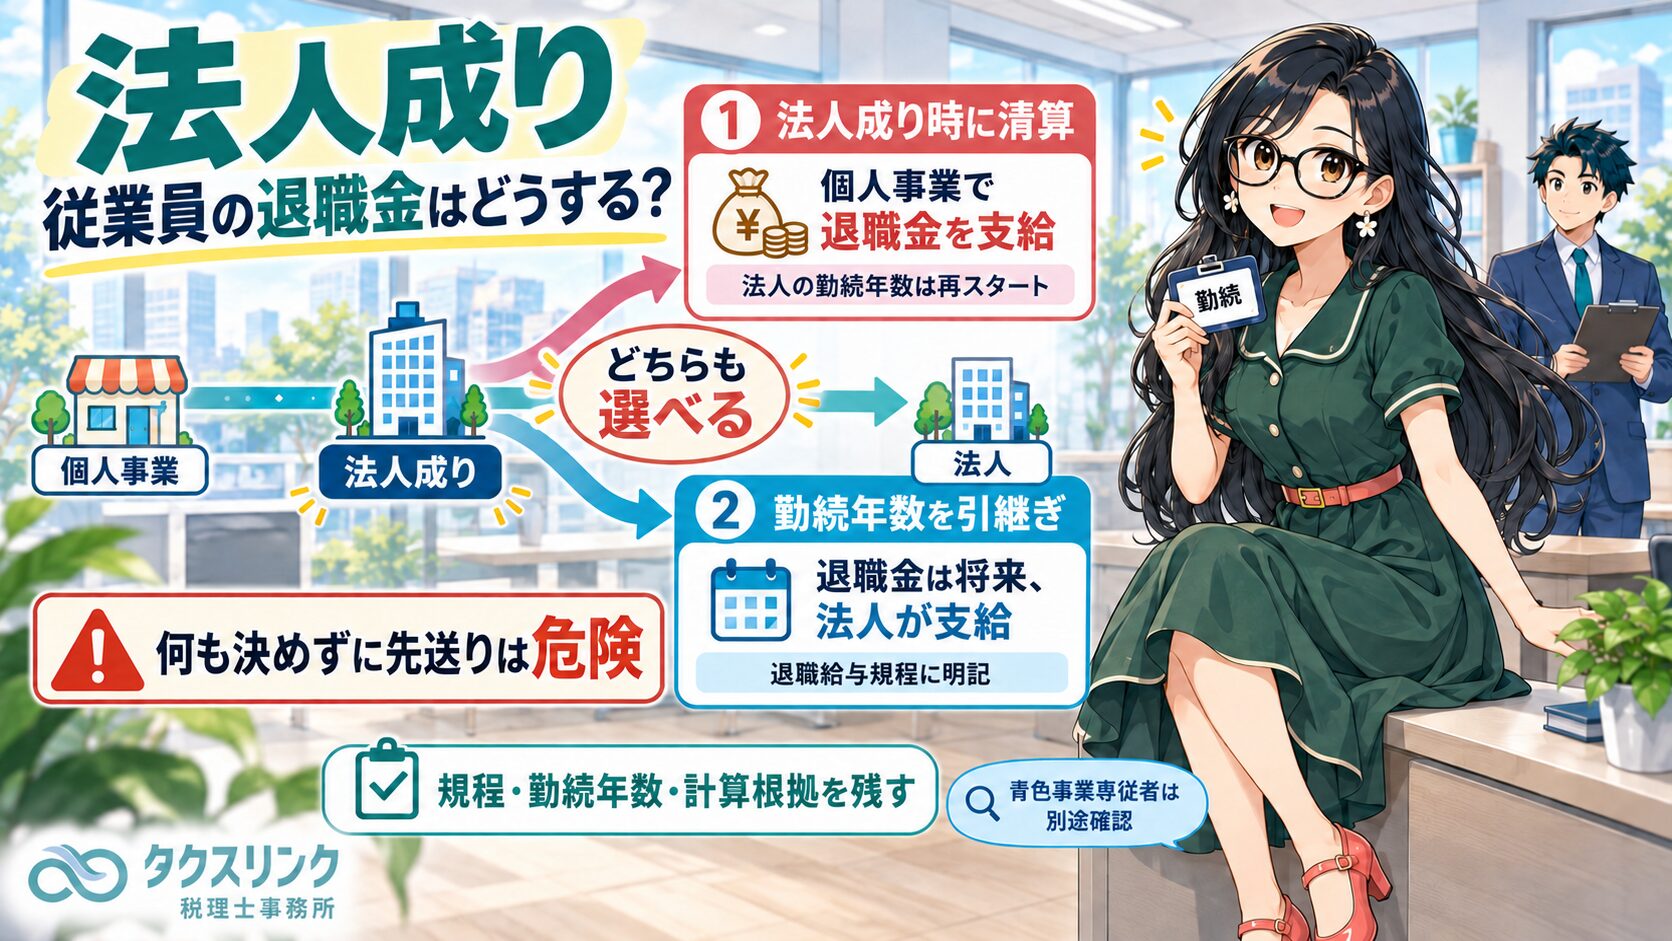
個人事業の廃業時に退職金を支給して過去勤務分をいったん清算する方法もあります。一方で、退職金を支給せず、個人事業時代の勤続年数を法人へ引き継ぐ方法もあります。
どちらも税務上あり得ますが、個人事業主、法人、従業員のそれぞれで、経費になる時期や退職所得控除の計算が変わります。

経営者
個人事業を法人成りしました。
個人事業時代から雇っていた従業員を、新設法人でもそのまま雇用します。
この場合、個人事業を廃業するときに退職金を払うべきでしょうか。それとも、勤続年数を法人へ引き継いでもよいのでしょうか?

税理士
大きく分けると、方法は2つあります。
1つ目は、法人成り時に個人事業主との雇用関係をいったん終了し、個人事業時代の勤務分について退職金を支給する方法です。
2つ目は、法人成り時には退職金を支給せず、個人事業時代の勤続年数を新設法人へ引き継ぐ方法です。
どちらも税務上あり得ますが、課税関係がかなり変わります。
経営者
法人成り時に退職金を支給する場合、個人事業主側では経費になりますか?
税理士
個人事業に実際に勤務していた従業員が、法人成りにより個人事業主との雇用関係を終了し、その退職に基因して適正な退職金を支給するのであれば、原則として個人事業の必要経費として処理する方向になります。
所得税法37条では、事業所得の計算上、その収入を得るため直接要した費用や、その事業について生じた販売費・一般管理費などを必要経費とする考え方が定められています。
したがって、個人事業時代の勤務に対応する適正な退職金であれば、個人事業主側の必要経費として検討できます。
経営者
従業員側では、その時点で退職所得になるのですか?
税理士
はい。
その支払いが、本当に個人事業主との雇用関係終了に基因する退職金であれば、従業員側では退職所得になります。
所得税基本通達30-1では、退職手当等とは、退職しなければ支給されなかったもので、退職したことに基因して一時に支払われる給与をいうものとされています。
そのため、単なる賞与ではなく、個人事業主との雇用関係終了に伴う退職金であることを説明できるようにしておく必要があります。
経営者
個人事業で退職金を払った場合、新設法人での勤続年数はどうなりますか?
税理士
個人事業時代分を法人成り時に退職金として清算するなら、新設法人では法人入社日から勤続年数をスタートさせる設計にしておくのが明確です。
すでに個人事業時代の退職金を支給しているのに、将来法人を退職するときにも同じ個人事業時代の期間を退職金計算に含めると、同じ期間について二重に退職給付をしているように見えます。
そのため、清算方式を採る場合は、法人側の退職給与規程にも、法人設立日または法人入社日を勤続起算日とする旨を明記しておく方が安全です。
経営者
では、退職金を払わずに、勤続年数を法人へ引き継ぐことはできますか?
税理士
できます。
国税庁は、法人成り後の法人が、個人事業当時から引き続き勤務する従業員について、個人事業時代の勤務期間を含めて退職金を計算する場合の取扱いを示しています。
法人の退職給与規程等に、個人事業当時の勤務期間を含めて退職金を計算することが明らかにされていれば、原則として、退職所得控除の勤続年数についても個人事業時代から通算できます。
経営者
退職所得控除も、個人事業時代から通算できるということですか?
税理士
原則として、規程上明確に通算されていれば可能です。
所得税法施行令69条1項1号ロでは、退職金の支払者が、他の者の下で勤務していた期間を含めて退職金を計算している場合には、その以前の勤務期間を勤続期間に加算する考え方が定められています。
また、所得税基本通達30-10でも、前勤務先の勤務期間を退職所得控除の勤続年数に加算するには、退職給与規程等でその期間を含めて退職金額を計算することが明らかである必要があるとされています。
つまり、何となく通算するのではなく、法人の退職給与規程に明記しておくことが重要です。
経営者
退職所得控除は、どのように計算するのですか?
税理士
一般の退職手当等であれば、退職所得控除は次のように計算します。
勤続年数が20年以下の場合は、40万円に勤続年数を乗じた金額です。
勤続年数が20年を超える場合は、800万円に、70万円と20年を超える勤続年数を乗じた金額を加えた金額です。
また、1年未満の端数がある場合は、所得税法施行令69条2項により、1年に切り上げて計算します。
たとえば、個人事業時代5年、法人設立後10年勤務し、法人の退職給与規程で通算することが明確であれば、合計15年として退職所得控除を計算する方向になります。
経営者
勤続年数が短い場合の注意点はありますか?
税理士
あります。
退職所得は、一般退職手当等であれば、通常は退職所得控除後の残額の2分の1が課税対象になります。
ただし、勤続年数が5年以下の短期退職手当等については、退職所得控除後の金額のうち300万円を超える部分について、2分の1課税が制限されます。
そのため、法人成り時に勤続年数が短い従業員へ高額な退職金を支給する場合は、従業員側の税負担にも注意が必要です。
経営者
勤続年数を引き継いだ場合、将来法人が支払う退職金は法人の損金になりますか?
税理士
ここが重要です。
法人が従業員に支給する適正な退職金は、原則として法人の損金になります。
ただし、法人成りの場合は、個人事業時代に対応する退職金部分まで法人が負担してよいのか、という問題があります。
この点について、法人税基本通達9-2-39は、個人事業を引き継いで設立された法人が、個人事業当時から引き続き勤務する使用人へ退職給与を支払った場合、法人設立後相当期間が経過した後の退職であれば、その退職給与全額を法人の損金に算入する取扱いを示しています。
経営者
相当期間とは、何年ですか?
税理士
国税庁の通達上、「5年」などの明確な年数は示されていません。
そのため、何年以上なら必ず全額損金になる、という断定は避けるべきです。
法人設立後まもなく退職する場合には、個人事業時代に対応する部分まで法人の損金にできるとは限りません。
一方、法人設立後、相当期間が経過してから退職する場合には、法人税基本通達9-2-39により、個人事業時代を含めて計算した退職金全額を法人の損金とする取扱いが示されています。
経営者
法人設立後すぐに退職した場合、個人事業時代分はどうなりますか?
税理士
法人設立後まもなく退職した場合には、個人事業時代に対応する退職金部分を法人が当然に損金算入できるわけではありません。
その部分は、本来、個人事業主が負担すべき退職金と考えられるためです。
この場合、法人で損金算入されなかった個人事業時代対応分については、個人事業主側で所得税法63条の事業廃止後の必要経費の特例を検討します。
所得税基本通達63-1でも、法人が支払った退職金のうち個人事業主が負担すべき部分として法人の損金にならなかった金額について、個人事業主が支出した退職給与として取り扱う考え方が示されています。
経営者
法人成り時に、従業員本人に退職金を払わず、退職金相当額を新法人へ渡す方法はありますか?
税理士
国税庁は、そのような方法についても質疑応答を公表しています。
個人事業主が退職給与規程等を有しており、従業員について法人成り時点の退職金要支給額を適正に計算し、その退職金相当額を新設法人へ支払う場合、その金額は個人事業主の必要経費に算入できるとされています。
つまり、必ず従業員本人へいったん退職金を支払う方法しかない、というわけではありません。
ただし、退職給与規程、対象従業員、計算根拠、法人への引渡し金額を明確にしておく必要があります。
経営者
家族従業員の場合も同じですか?
税理士
同じようには考えない方がよいです。
代表者の配偶者、子などの親族、役員と特殊関係にある使用人については、普通の第三者従業員よりも厳しく確認する必要があります。
法人税法36条や法人税法施行令72条の2では、役員と特殊関係のある使用人に対する給与のうち、不相当に高額な部分は損金不算入とされます。
退職金が過大かどうかは、勤務期間、退職事情、同業同規模の使用人に対する退職給与の支給状況などを考慮して判定します。
また、従業員が将来法人の役員になってから退職する場合には、法人税法34条2項の不相当に高額な役員給与の問題として、別途検討が必要になります。
経営者
青色事業専従者だった家族の勤続年数も、法人へ引き継げますか?
税理士
ここは重要な例外です。
国税庁の質疑応答では、個人事業時代に青色事業専従者だった者については、その期間を法人退職金の勤続年数に通算できず、法人設立日から退職日までが勤続年数になるとされています。
そのため、家族従業員、とくに青色事業専従者だった方については、一般従業員とは分けて確認する必要があります。
経営者
結局、法人成り時に退職金を払う方法と、勤続年数を引き継ぐ方法のどちらがよいのでしょうか?
税理士
個人事業時代と法人時代を明確に切り分けたい場合や、個人事業側に資金余力があり、退職給与規程も整っている場合は、法人成り時に退職金を支給して清算する方法が分かりやすいです。
一方、従業員の長期勤続を尊重したい場合や、法人成り時に多額の資金支出を避けたい場合は、勤続年数を法人へ引き継ぐ方法が実務上合理的です。
ただし、どちらの方法でも、退職給与規程、勤続年数、支給額の計算根拠、従業員ごとの取扱いを明確にしておくことが重要です。
いちばん避けるべきなのは、法人成り時に何も決めず、将来退職時になってから都合よく勤続年数や退職金額を決めることです。
法人成り時に比較すべき2つの方法
| 項目 | 法人成り時に退職金を支給する方法 | 勤続年数を法人へ引き継ぐ方法 |
|---|---|---|
| 個人事業主 | 適正な退職金を必要経費として検討 | 原則として法人成り時点では退職金経費なし |
| 従業員 | 法人成り時に退職所得として課税 | 将来の実際の退職時まで退職所得課税なし |
| 法人での勤続年数 | 法人入社日から再スタートさせるのが明確 | 規程上、個人事業時代から通算可能 |
| 法人の将来退職金 | 原則として法人勤務分を基礎に計算 | 個人事業時代を含めて算定可能 |
| 法人の損金 | 将来の法人勤務分が中心 | 相当期間経過後の退職なら、個人事業時代を含む退職金全額を法人損金とする取扱いあり |
| 退職所得控除 | 個人事業時代の勤務年数で一度計算 | 規程が整っていれば、個人事業時代と法人時代を通算可能 |
| 注意点 | 法人退職時に同じ過去勤務期間を二重に加味しない | 退職給与規程に通算する旨を明記する |
町田・相模原で法人成り後の経理・給与設計に不安がある方へ
法人成りでは、会社設立手続きだけでなく、売上・経費・資産・借入金・従業員・給与・退職金の引継ぎまで整理する必要があります。
特に、従業員退職金は、個人事業主の必要経費、法人の将来損金、従業員の退職所得控除にまたがるため、法人成り時点で方針を決めておくことが重要です。
町田・相模原で、法人成り後の経理整理、従業員の雇用引継ぎ、退職金規程、役員報酬設計に不安がある方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、一般的な税務上の取扱いを解説したものです。実際の処理は、個人事業時代の退職給与規程、法人側の退職給与規程、従業員ごとの勤続年数、退職時期、親族関係、青色事業専従者該当性、退職金額の算定根拠などにより異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月20日法人成り時の従業員退職金はどうする?勤続年数引継ぎと必要経費を税理士が解説
- 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる
- 税金あれこれ2026年9月18日アパート経営は節税になる?仕組みと知っておきたい注意点