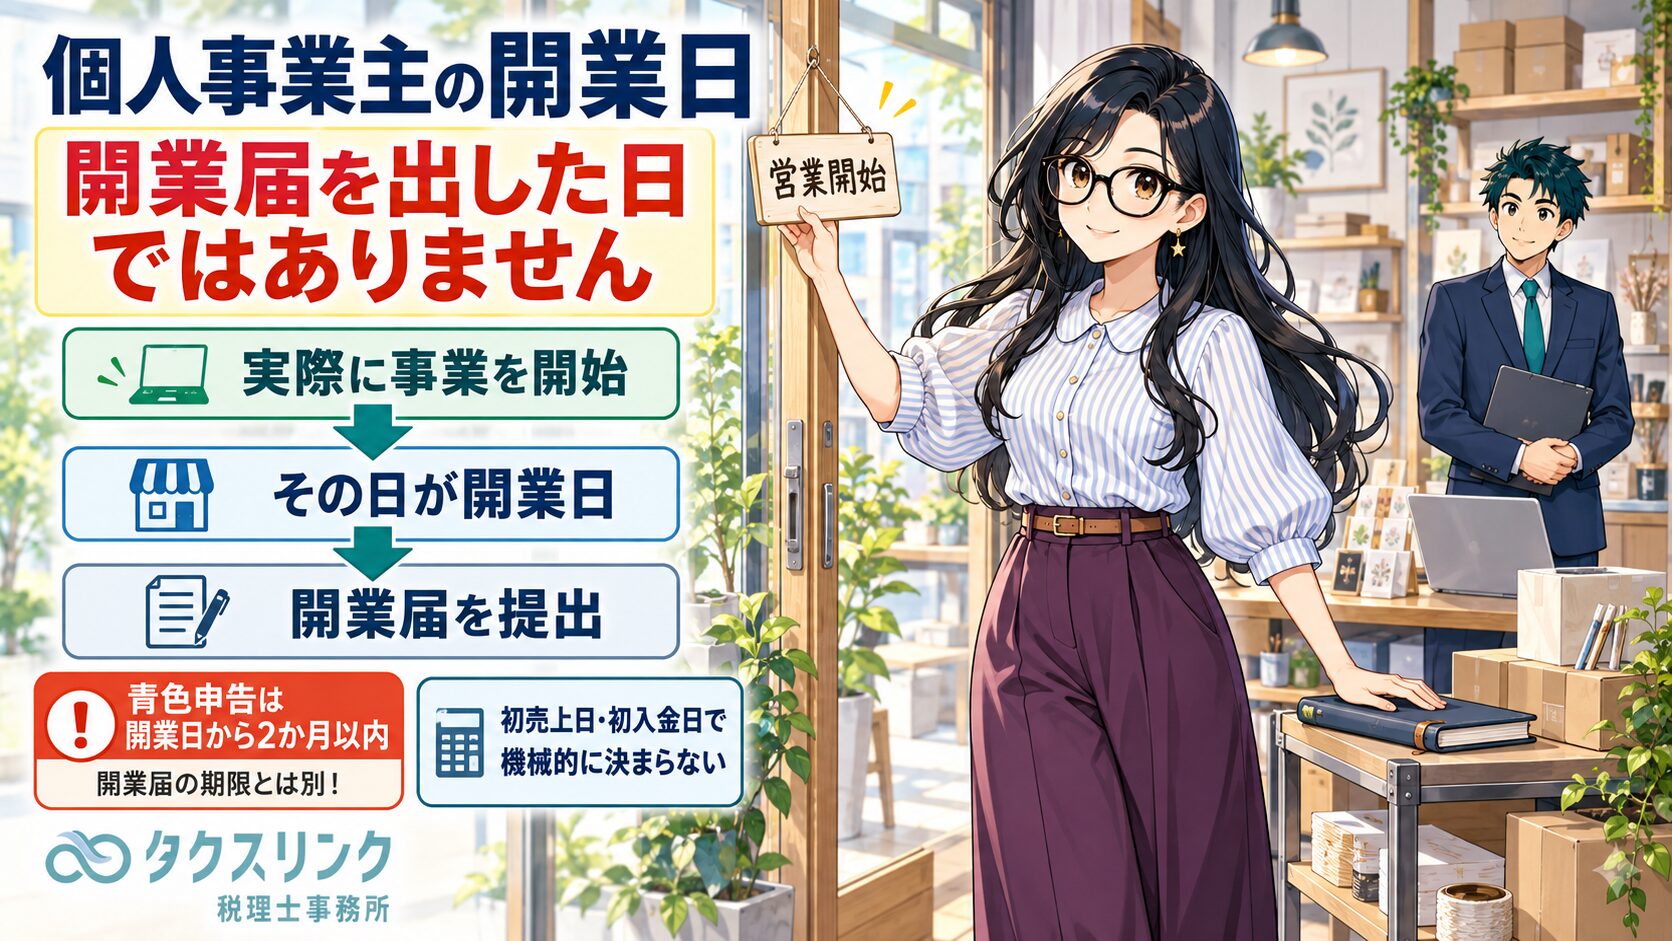
個人事業主の「開業日」は、税務署に開業届を出した日ではありません。
所得税法では、「事業を開始した」という事実を基準に開業届を提出する仕組みになっています。つまり、順番としては、
実際に事業を開始する
↓
その日が開業日になる
↓
その開業日を記載して開業届を提出する
という流れです。
ただし、何をもって「事業を開始した」と見るかは、単純に初売上日、初入金日、開業届提出日のいずれかで機械的に決まるものではありません。
顧客へのサービス提供開始、店舗営業開始、受注、契約、販売開始など、事業として対外的・継続的な活動を開始した時点を、実際の状況から判断します。

相談者
個人事業主の開業日って、いつになるんですか?
開業届を税務署に出した日が開業日ですか?

税理士
いいえ。
個人事業主の開業日は、開業届を提出した日ではありません。
税務上は、実際に事業を開始した日を基準に考えます。
開業届は、その「事業を開始した日」を税務署へ届け出るための書類です。
相談者
では、開業届に書く「開業日」は、自分で自由に決めていいわけではないんですね?
税理士
そのとおりです。
開業日は、自由に選べる日付ではありません。
所得税法229条では、新たに事業所得などを生ずべき事業を開始した場合に、開業等の届出をすることになっています。
また、所得税法施行規則98条では、開業届に「事業を開始した年月日」を記載する建付けになっています。
つまり、開業届の提出日と、実際の事業開始日は、制度上も別のものです。
相談者
具体的には、いつから事業を開始したと考えればよいですか?
税理士
一律のルールはありません。
たとえば店舗型の事業であれば、実際に店舗営業を開始した日が一つの目安になります。
サービス業であれば、顧客向けにサービス提供を開始した日、契約を受けた日、継続的に営業活動を始めた日などが判断材料になります。
物販であれば、販売を開始した日、商品を引き渡した日、受注を開始した日などを確認します。
重要なのは、単なる準備ではなく、事業として対外的・継続的な活動が始まっているかどうかです。
相談者
では、物件を借りた日や、パソコンを買った日は開業日になりますか?
税理士
必ずしもそうではありません。
物件契約、パソコン購入、ホームページ制作、名刺作成などは、開業準備にすぎない場合があります。
もちろん、業種や状況によっては、その時点で既に事業活動が始まっていると評価されるケースもあります。
ただ、一般的には、準備行為だけで直ちに開業日とするのではなく、実際に顧客に向けた営業、契約、販売、サービス提供が始まっているかを確認します。
相談者
最初の売上が入金された日が開業日ですか?
税理士
入金日とも限りません。
売上の入金日は、実際に商品を販売した日やサービスを提供した日より後になることがあります。
たとえば、7月1日にサービスを提供し、7月31日に請求し、8月末に入金された場合、入金日だけを見て8月末が開業日になるとは限りません。
実際に事業として役務提供や販売を始めた日を中心に、契約日、請求日、納品日、営業開始日などを総合して判断します。
相談者
開業届は、開業してから1か月以内に出すものだと思っていました。
税理士
以前は、原則として開業から1か月以内でした。
ただし、2026年1月1日以後に生じる開業等については、開業届の提出期限が「その年分の所得税の確定申告期限まで」に変更されています。
そのため、2026年以後の開業であれば、開業届そのものは、以前より後まで提出できるようになっています。
ただし、ここで油断してはいけません。
相談者
何に注意すればよいですか?
税理士
一番重要なのは、青色申告承認申請書の期限です。
開業届の提出期限が後ろに延びても、青色申告承認申請書の期限まで同じように延びたわけではありません。
1月1日から1月15日までに開業した場合は、原則としてその年の3月15日までです。
1月16日以後に開業した場合は、開業日から2か月以内です。
つまり、「開業届はまだ間に合うから、青色申告もまだ間に合う」とは考えないでください。
相談者
たとえば、2026年7月1日に開業した場合はどうなりますか?
税理士
2026年7月1日開業であれば、開業届は原則として2026年分の所得税の確定申告期限までです。
一方、青色申告承認申請書は、開業日から2か月以内なので、原則として2026年9月1日までです。
この違いがかなり重要です。
開業届を翌年3月までに出せばよいと考えて、青色申告承認申請書も後回しにすると、青色申告の期限だけ過ぎてしまう可能性があります。
相談者
家族に給与を払う場合も、開業日が関係しますか?
税理士
関係します。
青色事業専従者給与を必要経費にするためには、届出が必要です。
原則は3月15日までですが、1月16日以後に事業を開始した場合や、新たに専従者がいることになった場合には、その日から2か月以内が期限になります。
配偶者や家族へ給与を支払う予定がある場合は、開業日と専従者になった日を確認したうえで、期限を管理する必要があります。
相談者
従業員を雇う場合はどうですか?
税理士
従業員を雇う場合は、「給与支払事務所等の開設届出書」が関係します。
これは、事業の開業日そのものではなく、給与等の支払事務を取り扱う事務所等を開設した日が基準です。
期限は、その開設日から1か月以内です。
たとえば、7月に一人で開業し、10月から初めて従業員を雇う場合には、給与関係の届出は10月時点を基準に検討することになります。
相談者
源泉所得税の納期の特例も、開業日から何日以内と決まっていますか?
税理士
納期の特例については、開業日から何日以内という期限ではありません。
給与の支給人員が常時10人未満であるなどの要件を満たす場合に、申請して承認を受けることで、源泉所得税を毎月ではなく、年2回にまとめて納付できる制度です。
申請後、一定期間内に却下がなければ承認されたものとみなされます。
従業員や専従者へ給与を支払う場合には、給与支払事務所の届出とあわせて検討します。
相談者
消費税やインボイスも、開業日と関係しますか?
税理士
関係します。
開業初年度から消費税の課税事業者を選択したい場合や、簡易課税制度を選択したい場合には、その課税期間中に届出を出すことで、開業した課税期間から適用できる特例があります。
個人事業主の場合、原則として課税期間は1月1日から12月31日です。
たとえば2026年7月1日に開業し、2026年から課税事業者選択や簡易課税を適用したい場合は、原則として2026年12月31日までに届出を出す必要があります。
インボイス登録は、開業日そのものと必ず一致するものではありませんが、登録希望日や申請時期によって実務上の影響が出ます。
相談者
青色申告の期限に間に合わせるために、開業日を後ろにずらすのはどうですか?
税理士
それは避けるべきです。
開業日は、青色申告の期限に合わせて都合よく決めるものではありません。
実際には既に事業を開始していたのに、青色申告承認申請書の期限に間に合わせるために、客観資料と合わない日付を開業日とするのは危険です。
契約書、請求書、売上、入金、営業開始の告知、店舗営業開始日などと整合する日付を採用する必要があります。
相談者
結局、開業時は何を優先して確認すればよいですか?
税理士
まず、実際の開業日を確認します。
次に、青色申告承認申請書の期限を確認します。
そのうえで、家族に給与を支払うなら青色事業専従者給与の届出、従業員を雇うなら給与支払事務所等の開設届出、消費税の課税事業者選択や簡易課税を使うなら消費税関係の届出を確認します。
特に、設備投資が多額になる場合や、インボイス登録を行う場合には、消費税の選択によって納税額や還付の有無が大きく変わることがあります。
開業届だけを出して安心するのではなく、開業日を起点に、各種届出期限をまとめて確認することが重要です。
開業日と主な税務届出の期限
以下は、2026年1月1日以後に開業する個人事業主を前提とした、主な届出期限の整理です。
| 手続 | 開業日との関係 | 主な期限 |
|---|---|---|
| 個人事業の開業・廃業等届出書 | 開業日が基準 | その年分の所得税の確定申告期限まで |
| 青色申告承認申請書 | 非常に重要 | 1月1日から1月15日開業は原則3月15日まで。1月16日以後開業は開業日から2か月以内 |
| 青色事業専従者給与に関する届出書 | 開業日・専従者となった日が基準 | 原則3月15日。1月16日以後の開業等は、その日から2か月以内 |
| 給与支払事務所等の開設届出書 | 給与支払事務所等を開設した日が基準 | 開設日から1か月以内 |
| 源泉所得税の納期の特例の承認に関する申請書 | 開業日から何日以内という期限ではない | 随時申請。常時10人未満などの要件あり |
| 棚卸資産の評価方法・減価償却方法の届出 | 開業した年に選択する場合 | 原則として、その年分の所得税の確定申告期限まで |
| 消費税課税事業者選択届出書 | 開業初年度は特例あり | 開業した課税期間から選択する場合は、その課税期間中 |
| 消費税簡易課税制度選択届出書 | 開業初年度は特例あり | 開業した課税期間から適用する場合は、その課税期間中 |
| インボイス登録申請 | 開業日と必ずしも一致しない | 希望する登録日に応じて申請 |
2026年7月1日に開業した場合の例
2026年7月1日に個人事業を開始した場合、主な期限は次のように整理できます。
2026年7月1日開業の場合の届出期限
町田・相模原で開業予定の方へ
開業時の届出は、開業届だけではありません。
特に、青色申告承認申請書、家族へ給与を支払う場合の青色事業専従者給与の届出、従業員を雇う場合の給与支払事務所等の開設届出、消費税・インボイス関係の届出は、提出期限を間違えると、その年の税負担や経理処理に大きく影響します。
町田・相模原で個人事業の開業、創業融資、法人成りを見据えた開業設計を検討している方は、開業日と届出期限をセットで整理しておくことが重要です。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、一般的な税務上の取扱いを解説したものです。実際の開業日は、契約状況、営業開始日、売上発生日、入金日、開業準備の内容、青色申告や消費税の届出状況などにより判断が異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月21日個人事業主の開業日はいつ?開業届・青色申告・各種届出期限を税理士が解説
- 所得税2026年9月20日法人成り時の従業員退職金はどうする?勤続年数引継ぎと必要経費を税理士が解説
- 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる