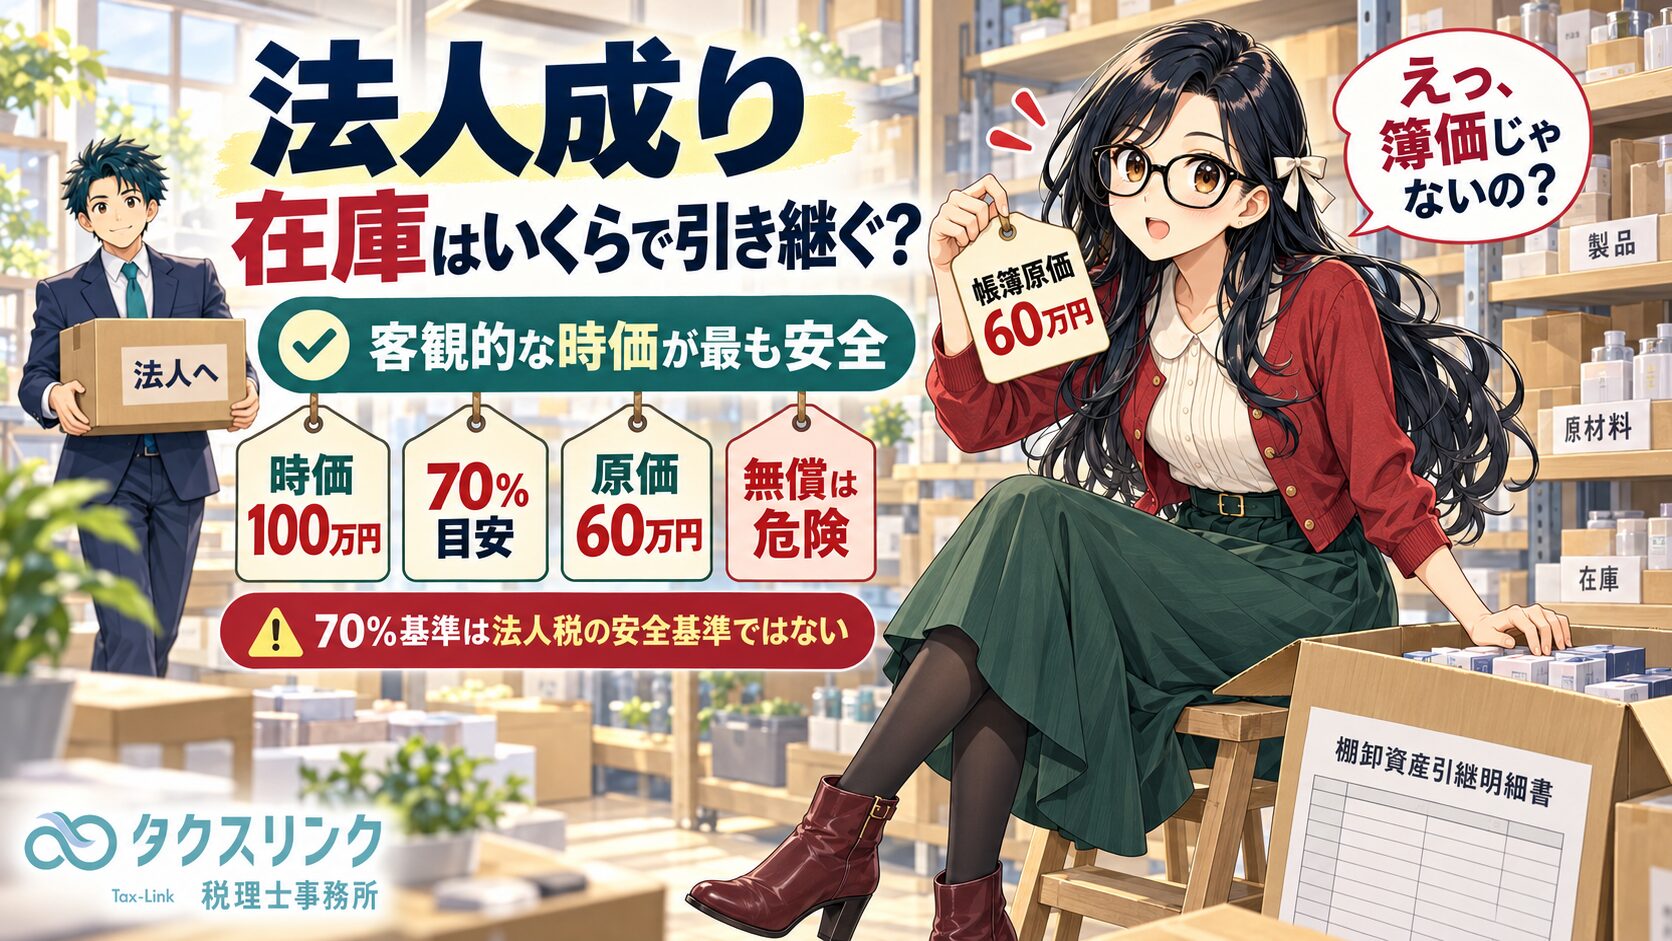
個人事業主が法人成りする際、個人事業で持っている商品、製品、原材料、仕掛品などの棚卸資産を新設法人へ引き継ぐことがあります。
このとき、個人事業の帳簿価額をそのまま法人へ移せばよい、という単純な処理ではありません。
原則として、個人から法人へ棚卸資産を譲渡したものとして処理します。
そして、譲渡価額をいくらにするかについては、所得税、法人税、消費税、インボイスのそれぞれで確認が必要です。

経営者
個人事業から法人成りする予定です。
個人事業で持っている商品や材料を法人に引き継ぐ場合、いくらで法人へ売ればよいのでしょうか?
仕入れたときの原価ですか?それとも帳簿価額ですか?

税理士
まず大前提として、個人事業の在庫を法人へ移す場合は、単なる帳簿残高の振替ではありません。
個人と法人は別人格です。
そのため、個人事業主から新設法人へ棚卸資産を譲渡したものとして処理するのが原則です。
価格についても、「必ず原価」「必ず帳簿価額」というルールではありません。
まずは、その棚卸資産を法人成り時点で第三者に売買するとしたらいくらか、という客観的な時価を検討します。
経営者
時価ということは、普段お客様に売っている通常販売価格で売るということですか?
税理士
商品や完成製品のような販売用資産については、所得税基本通達39-1で、その者が通常他に販売する価額が時価の原則とされています。
つまり、小売業であれば通常の販売価格、卸売業であれば通常の卸売価格が出発点になります。
ただし、常に店頭の小売価格そのものだけを見るわけではありません。
法人が在庫一式を事業者としてまとめて買い取る場合には、卸売価格、業者間価格、一括処分価格、不良在庫や型落ち品としての処分可能価額などが、客観的な時価として説明できる場合もあります。
経営者
通常販売価格の70%以上ならよい、という話を聞いたことがあります。
税理士
所得税の低額譲渡の判定では、その70%基準が重要です。
所得税基本通達40-2では、「著しく低い価額」による譲渡とは、原則として、通常販売価額などの時価のおおむね70%に満たない対価による譲渡をいうとされています。
たとえば、通常販売価額が100万円の商品であれば、所得税側では70万円程度以上で有償譲渡していれば、通常は著しい低額譲渡には該当しにくい、という整理になります。
ただし、ここで注意が必要です。
この70%基準は、あくまで所得税側の低額譲渡判定の目安です。
法人税側でも安全という意味ではありません。
経営者
どういうことですか?
70%以上なら、法人側も問題ないわけではないのですか?
税理士
法人税側は別に考えます。
新法人が時価より安く棚卸資産を取得し、その差額が実質的な贈与と認められる場合、法人側に受贈益が生じる可能性があります。
たとえば、客観的な時価が100万円の商品を70万円で法人が取得した場合、所得税側では70%基準により大きな問題になりにくいとしても、法人側では時価100万円と取得対価70万円との差額30万円について、受贈益が問題になる可能性があります。
したがって、「70%だから絶対安全」とは考えない方がよいです。
実務上は、まず客観的な時価を決め、その金額で法人へ有償譲渡するのが最も安全です。
経営者
では、原価や帳簿価額で法人に引き継ぐのは危険ですか?
税理士
時価との関係次第です。
たとえば、通常販売価額100万円、個人の帳簿上の原価60万円の商品を、法人へ60万円で譲渡したとします。
この場合、通常販売価額の60%ですので、所得税基本通達40-2の70%基準を下回ります。
そのため、所得税法40条の低額譲渡として、個人側で追加の総収入金額が生じる可能性があります。
また、法人側でも、客観的な時価が100万円であるなら、取得対価60万円との差額40万円について受贈益が問題になります。
つまり、「個人の帳簿価額だからそのままでよい」という考え方は危険です。
経営者
棚卸資産といっても、商品、製品、原材料、仕掛品があります。
全部同じ考え方ですか?
税理士
基本は同じですが、時価の見方は異なります。
商品や完成製品であれば、通常販売価額、卸売価格、業者間価格などを確認しやすいです。
原材料であれば、同種原材料の市場価格、仕入先の現在価格、業者間価格などを確認します。
仕掛品や半製品の場合は少し難しくなります。
完成までの進捗、完成までに追加で必要な原価、完成品の販売価額、第三者間でその状態のまま売買される価格があるかなどから、合理的に評価する必要があります。
仕掛品について、税法上これ一つで必ず計算しなさいという単一の算式があるわけではありません。
だからこそ、評価資料を残すことが重要です。
法人成り時の棚卸資産の引継価格の考え方
法人成り時の棚卸資産の引継価額は、次のように整理できます。
| 引継価額 | 個人所得税 | 法人税 | 実務上の評価 |
|---|---|---|---|
| 客観的な時価 | 実際の譲渡額を売上計上 | 原則としてその価額を取得価額として整理 | 最も安全 |
| 通常販売価額の70%以上 | 原則として著しい低額譲渡には該当しにくい | 時価との差額に受贈益リスクあり | 法人側の時価根拠が必要 |
| 70%未満 | 所得税法40条の低額譲渡の対象になり得る | 受贈益リスクが大きい | 原則として避けたい |
| 原価・帳簿価額 | 時価との比較が必要 | 時価との差額を要検討 | 簿価だから安全ではない |
| 無償 | 原則として時価を総収入金額へ算入 | 原則として時価相当の受贈益 | 高リスク・原則非推奨 |
経営者
具体例で教えてください。
通常販売価額100万円、個人の帳簿原価60万円の商品を法人へ引き継ぐ場合はどうなりますか?
税理士
次の前提で整理します。
通常販売価額・時価は税抜100万円、個人の帳簿原価は60万円、商品は標準税率10%対象、個人は消費税課税事業者かつインボイス発行事業者、法人は消費税一般課税、税抜経理とします。
まず、時価100万円で法人へ譲渡するケースです。
ケース1:時価100万円で法人へ譲渡する場合
この場合、個人側では売上100万円、売上原価60万円となります。概念上の粗利益は40万円です。
個人側の仕訳例は次のとおりです。
未収入金   1,100,000 / 売上高    1,000,000
            / 仮受消費税   100,000
継続記録法で商品を管理している場合には、売上原価について次の仕訳も考えられます。
売上原価 600,000 / 商品 600,000
三分法の場合には、年末または廃業時の棚卸整理を通じて売上原価へ反映します。
法人側の仕訳例は次のとおりです。
商品     1,000,000
仮払消費税   100,000 / 役員借入金等 1,100,000
法人が代金をすぐに支払わず、設立者個人に対する未払として残す場合は、「役員借入金」「未払金」などで処理します。
このケースが最も説明しやすい処理です。
経営者
では、通常販売価額100万円の商品を70万円で法人へ売った場合はどうなりますか?
税理士
所得税側では、通常販売価額100万円に対して70万円ですので、おおむね70%基準を満たします。
そのため、所得税側では、原則として実際の譲渡額70万円を売上として計上する整理になります。
ただし、法人税側では、その70万円が法人にとっても客観的な時価といえるかを別途確認します。
ケース2:通常販売価額100万円に対して70万円で譲渡する場合
個人側の仕訳例は次のとおりです。
未収入金    770,000 / 売上高     700,000
            / 仮受消費税    70,000
個人側の概念上の粗利益は、70万円から原価60万円を差し引いた10万円です。
売上     700,000
売上原価   600,000
粗利益    100,000
ただし、法人税側では別の検討が必要です。
仮に法人税上の客観的時価も100万円であり、70万円で取得した差額30万円が実質的な贈与と認定される場合、法人側では次のような処理が問題になります。
商品     1,000,000
仮払消費税    70,000 / 役員借入金等  770,000
            / 受贈益      300,000
一方、第三者間の一括在庫売却価格、卸売価格、業者間価格が70万円であることを合理的に説明できるなら、そもそも法人税上の時価自体が70万円である、という整理ができる可能性があります。
つまり、通常小売価格100万円だから法人税上も必ず100万円、と機械的に決めるのではなく、実際の取引市場を確認することが重要です。
経営者
原価60万円で法人へ売った場合はどうなりますか?
税理士
通常販売価額100万円に対して60万円ですので、70%を下回ります。
この場合、所得税法40条の低額譲渡が問題になります。
ただし、ここでも誤解してはいけません。
70%未満だからといって、所得税上、必ず時価100万円まで売上を引き上げるという意味ではありません。
ケース3:原価60万円で法人へ譲渡する場合
通常販売価額100万円の商品を60万円で法人へ譲渡した場合、個人側の通常の会計仕訳は次のようになります。
未収入金    660,000 / 売上高     600,000
            / 仮受消費税    60,000
ただし、所得税法40条1項2号と所得税基本通達40-3により、低額譲渡における実質的贈与額について、通常販売価額の70%相当額から実際の譲渡価額を差し引いた金額として差し支えないとされています。
この例では、次の計算になります。
通常販売価額    1,000,000
70%相当額      700,000
実際の譲渡価額    600,000
所得税上の加算額   100,000
所得税上の総収入金額 700,000
つまり、実際の売上は60万円ですが、所得税上は10万円を追加して、総収入金額70万円として扱うイメージです。
一方、消費税については、後述するとおり、原則として実際の対価60万円が課税標準になります。
法人側について、客観的時価が100万円と判断される場合には、40万円の受贈益が問題になります。
商品     1,000,000
仮払消費税    60,000 / 役員借入金等  660,000
            / 受贈益      400,000
したがって、「個人の帳簿原価でそのまま引き継げば利益が出ない」という処理は、税務上安全とはいえません。
経営者
無償で法人へ移すのはどうですか?
自分が作った法人なので、お金を取らなくてもよいように思えます。
税理士
無償譲渡はかなり危険です。
個人側では、所得税法40条1項1号により、棚卸資産を贈与した場合、原則として贈与時の時価を総収入金額へ算入します。
法人側でも、無償で棚卸資産を受け取った場合には、原則として受贈益が生じます。
無償にすれば税金がなくなる、というわけではありません。
ケース4:無償で法人へ譲渡する場合
通常販売価額・時価100万円、帳簿原価60万円の商品を無償で法人へ移した場合、個人側では原則として時価100万円を総収入金額へ算入します。
みなし総収入金額 1,000,000
棚卸原価      600,000
事業所得への影響  400,000
法人側では、通常の贈与として処理する場合、次のような処理が問題になります。
商品 1,000,000 / 受贈益 1,000,000
つまり、無償にすれば税金がなくなるどころか、個人にも法人にも課税関係が生じる可能性があります。
なお、無償譲渡ではなく、会社設立時の現物出資として棚卸資産を投入する場合には、株式等を対価として取得する資本取引となるため、通常の売買や贈与とは別論点です。
会社法上の現物出資規制も関係するため、別途検討が必要です。
経営者
消費税はどうなりますか?
個人から法人へ在庫を売る場合、消費税もかかりますか?
税理士
個人事業主が消費税の課税事業者で、事業として棚卸資産を法人へ有償譲渡する場合には、原則として消費税の課税売上になります。
商品が標準税率10%対象なら10%、軽減税率対象の飲食料品などであれば8%です。
一方、所得税の低額譲渡の計算と、消費税の課税標準は必ずしも一致しません。
通常の有償譲渡であれば、消費税の課税標準は原則として実際の対価の額です。
所得税の70%基準と消費税の課税標準は別
たとえば、時価100万円の商品を60万円で法人へ有償譲渡した場合、所得税では70%基準により、所得税上の総収入金額を70万円として扱うことがあります。
しかし、消費税については、原則として実際の対価60万円が課税標準になります。
所得税上の総収入金額 700,000
消費税の課税標準   600,000
消費税等       60,000
また、消費税基本通達10-1-18には、個人事業者の自家消費等について、棚卸資産の場合に「仕入価格以上かつ通常販売価格のおおむね50%以上」という基準があります。
ただし、これは個人事業者の自家消費等に関する取扱いであり、今回のような「個人から法人への通常の有償譲渡」の価格決定基準ではありません。
所得税の70%基準と、消費税の自家消費等の50%基準を混同しないことが重要です。
経営者
個人がインボイス登録している場合は、法人へインボイスを出す必要がありますか?
税理士
はい。
売手は個人事業主ですので、個人事業主が適格請求書発行事業者である場合には、個人の登録番号を記載したインボイスを法人へ交付します。
法人設立後の法人の登録番号を、売手側の番号として使うわけではありません。
法人は買手です。
新法人が一般課税で仕入税額控除を受けるためには、原則として帳簿とインボイス等の保存が必要です。
経営者
個人がインボイス登録していない場合はどうなりますか?
税理士
個人が免税事業者で、インボイス登録もしていない場合、適格請求書は発行できません。
そのため、新法人が一般課税の場合、未登録事業者からの仕入れとして、仕入税額控除に制限が生じます。
インボイス制度には経過措置がありますが、時期によって控除割合が変わります。
令和8年度税制改正後の経過措置については、記事公開時点の国税庁案内を必ず確認する必要があります。
法人が簡易課税を適用する場合は、実際の仕入税額を積み上げて計算する方式ではないため、検討方法が異なります。
インボイスで特に注意する点
インボイスで注意すべきなのは、売手が誰かという点です。
法人成り後の法人ではなく、棚卸資産を譲渡する個人事業主が売手です。
そのため、個人事業主がインボイス登録している場合には、個人名義・個人の登録番号で、法人宛てのインボイスを作成します。
個人がインボイス未登録の場合、新法人が一般課税であれば、経過措置を含めて仕入税額控除の可否を確認します。
法人成り時期が令和8年9月以前か、令和8年10月以後かによっても影響が出る可能性があるため、在庫移転の時期は事前確認が必要です。
経営者
結局、実務ではどの価格にするのが一番安全ですか?
税理士
最も安全なのは、法人成り時点の客観的な時価を算定し、その価額で法人へ有償譲渡する方法です。
具体的には、次の順番で検討します。
まず、商品・製品・原材料・仕掛品ごとに、数量、帳簿原価、通常販売価額を一覧化します。
次に、卸売価格、業者間価格、一括処分価格、不良在庫・型落ち品としての処分可能価額など、第三者間で説明できる価格資料を確認します。
そのうえで、所得税側の70%基準と、法人税側の受贈益リスクを確認し、個人・法人の双方で説明できる譲渡価額を決めます。
「帳簿価額でいいだろう」「70%なら絶対安全だろう」という決め方は避けるべきです。
法人成り時に作成しておきたい棚卸資産引継明細書
法人成りで棚卸資産を法人へ移す場合には、法人移行日の前日または譲渡日に実地棚卸を行い、次のような明細を作成して保存することをおすすめします。
| 項目 | 確認内容 |
|---|---|
| 品名 | 商品名、製品名、原材料名、仕掛品名 |
| 数量 | 法人成り時点の実在数量 |
| 個人帳簿原価 | 個人事業側の取得原価・帳簿価額 |
| 通常販売価額 | 通常他に販売する価額 |
| 70%相当額 | 所得税の低額譲渡判定の目安 |
| 採用時価 | 法人側でも説明できる客観的な時価 |
| 譲渡価額 | 実際に個人から法人へ売却する価額 |
| 税率 | 消費税10%、軽減税率8%、非課税・対象外の区分 |
| 評価根拠 | 価格表、見積書、過去販売実績、処分見積、不良在庫の状況など |
特に在庫額が大きい場合、原材料・仕掛品が多い場合、不良在庫がある場合、通常販売価額より低い価格で法人へ移す場合には、この明細書の有無が非常に重要になります。
町田・相模原で法人成りを検討している方へ
法人成りは、会社を設立すれば終わりではありません。
個人事業の売掛金、買掛金、棚卸資産、固定資産、消費税、インボイス、役員報酬、社会保険まで、個人と法人の区切りを整理する必要があります。
特に棚卸資産は、個人の帳簿価額をそのまま法人へ移すと、所得税、法人税、消費税の処理が崩れることがあります。
タクスリンク税理士事務所では、町田・相模原エリアの個人事業主・法人向けに、法人成り、会社設立後の経理整理、会計入力、決算申告まで対応しています。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、一般的な税務上の取扱いを解説したものです。実際の処理は、棚卸資産の種類、通常販売価額、卸売価格、不良在庫の有無、譲渡価額、個人・法人の消費税区分、インボイス登録状況、現物出資の有無などにより異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月22日法人成り時の棚卸資産の引継価格は?在庫譲渡・70%基準・消費税を税理士が解説
- 所得税2026年9月21日個人事業主の開業日はいつ?開業届・青色申告・各種届出期限を税理士が解説
- 所得税2026年9月20日法人成り時の従業員退職金はどうする?勤続年数引継ぎと必要経費を税理士が解説
- 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説