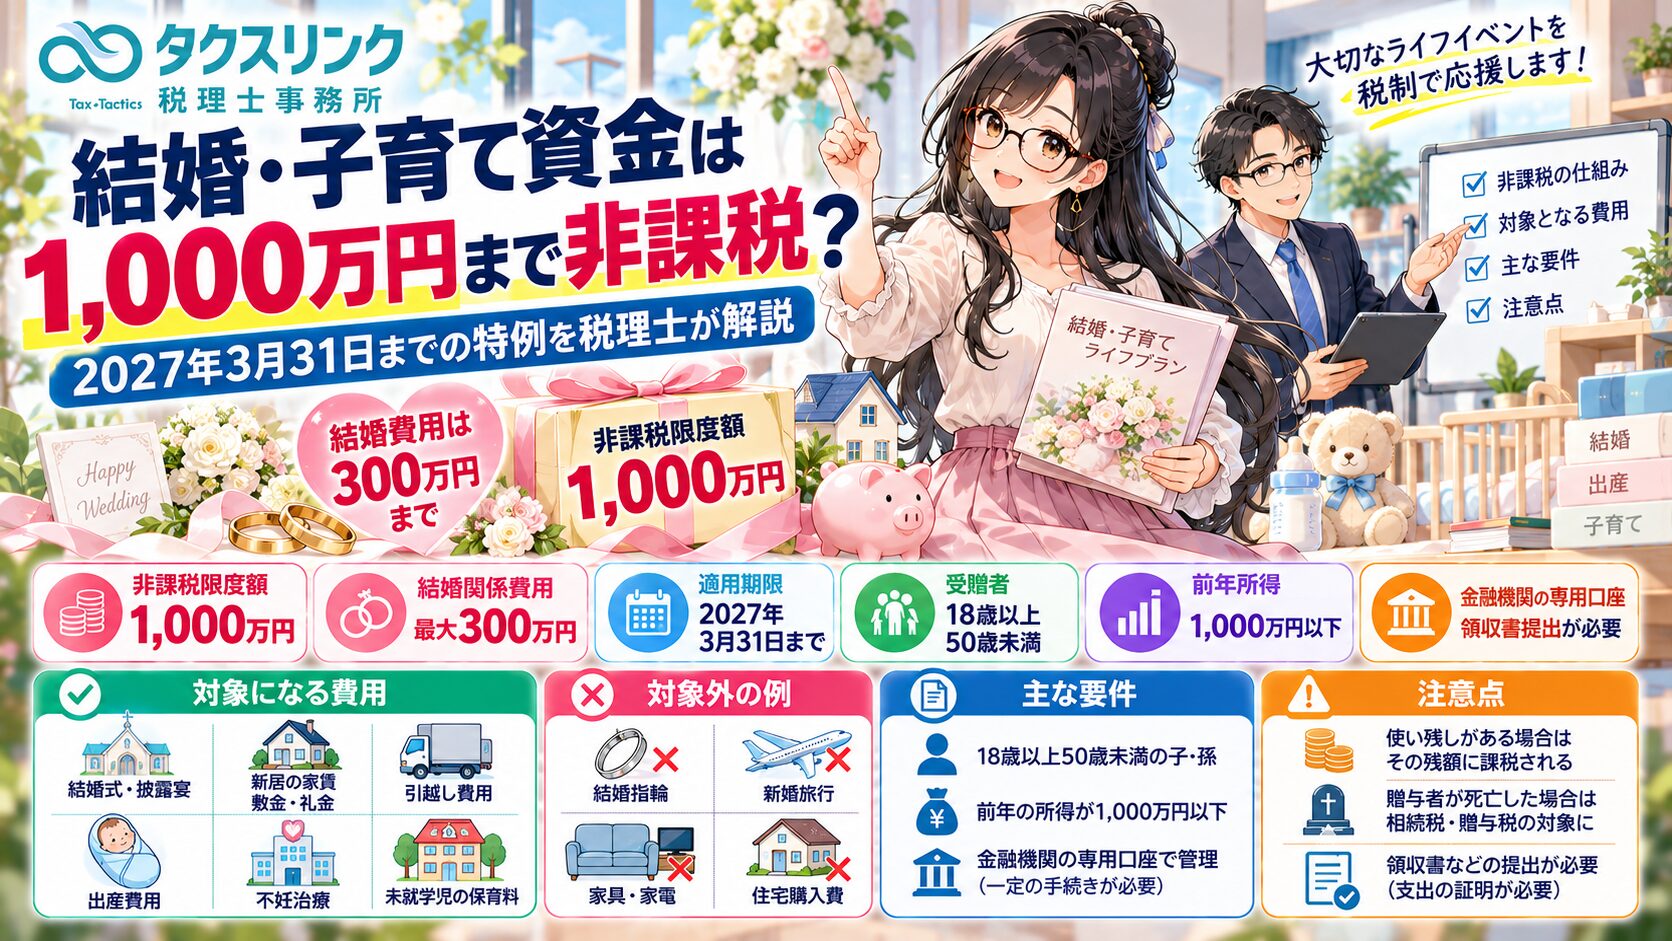
親や祖父母から、子どもや孫の結婚・出産・育児に必要な資金を援助する場合、一定の要件を満たせば、最大1,000万円まで贈与税が非課税となる制度があります。
この制度は「直系尊属から結婚・子育て資金の一括贈与を受けた場合の贈与税の非課税措置」と呼ばれ、現行法上の適用期限は2027年3月31日です。
結婚式や披露宴、新居の家賃・引越し費用、不妊治療、出産、未就学児の保育料など、一定の結婚・子育て費用を対象に、親や祖父母からまとまった資金を贈与してもらうことができます。
ただし、1,000万円を一度に贈与すれば、その全額が無条件に非課税になるわけではありません。
結婚関係費用には300万円の上限があり、贈与を受ける方の年齢・所得にも制限があります。また、専用口座での管理や領収書等の提出が必要であり、贈与者が途中で亡くなった場合や、契約終了時に資金が余った場合には、相続税・贈与税が課税されることがあります。
今回は、結婚・子育て資金一括贈与の非課税制度について、2027年の適用期限、対象となる費用と対象外の費用、年齢・所得要件、金融機関での手続き、贈与者死亡時の相続税、使い残しに対する贈与税まで詳しく解説します。
結婚・子育て資金の一括贈与は1,000万円まで非課税?

経営者
子どもが結婚することになり、今後の出産や育児も含めて、まとまったお金を援助したいと考えています。
親から結婚・子育て資金を一括で贈与すると、1,000万円まで贈与税がかからない制度があると聞きました。
本当でしょうか?

税理士
はい。一定の要件を満たせば、1,000万円まで贈与税が非課税になる制度があります。
正式には「直系尊属から結婚・子育て資金の一括贈与を受けた場合の贈与税の非課税措置」といいます。
父母や祖父母などの直系尊属から、子や孫などに対して結婚・妊娠・出産・育児に必要な資金を一括で贈与する場合に利用できる制度です。
主な条件は次のとおりです。
- 非課税限度額:受贈者1人につき累計1,000万円
- 結婚関係費用:1,000万円のうち最大300万円
- 贈与者:父母・祖父母・曾祖父母などの直系尊属
- 受贈者の年齢:管理契約締結日に18歳以上50歳未満
- 受贈者の所得:贈与を受ける年の前年分の合計所得金額が1,000万円以下
- 適用期限:2027年3月31日まで
- 資金管理:取扱金融機関で所定の管理契約を締結し、専用口座等を利用する
例えば、祖父母から孫へ1,000万円を贈与し、その資金を所定の結婚・出産・育児費用に使用する場合、要件を満たせば贈与時に贈与税がかかりません。
ただし、通常の銀行口座へ1,000万円を振り込むだけでは、この制度の適用を受けることはできません。
金融機関を通じた非課税申告と資金管理が必要になります。
2027年3月31日を過ぎると制度を利用できなくなる?
経営者
2027年3月31日が期限ということですが、その日までに結婚式や出産を済ませなければならないのでしょうか?
税理士
いいえ。
2027年3月31日は、現行制度において新たに対象資金の贈与・拠出を行うことができる期限です。
その日までに、すべての結婚・子育て費用を使い切る必要はありません。
例えば、2027年3月までに金融機関と所定の管理契約を締結し、必要な手続きを行って1,000万円を拠出した場合です。
その後、2028年に出産し、2029年に保育料を支払う場合でも、契約期間中であれば所定の要件に従って非課税資金を使用できます。
ただし、受贈者が50歳に達した場合などには管理契約が終了します。
また、2027年3月31日が近づいてから申し込む場合、金融機関によっては受付や契約手続きに時間がかかることがあります。
2027年3月31日までに贈与の申出をすればよいのではなく、所定の非課税申告や資金拠出まで適切に完了させる必要があります。
結婚費用の非課税は300万円?1,000万円とは別枠?
経営者
結婚費用は300万円まで非課税になると聞きました。
それとは別に子育て資金が1,000万円まで非課税になり、合計1,300万円を贈与できるのでしょうか?
税理士
いいえ。非課税限度額の合計は1,000万円です。
その1,000万円の内訳として、結婚関係費用に使用できる金額が300万円までとされています。
例えば、次のような使い方が考えられます。
ケース①
- 結婚関係費用:300万円
- 出産・育児関係費用:700万円
- 合計:1,000万円
- 全額が所定の対象費用であれば非課税
ケース②
- 結婚関係費用:200万円
- 出産・育児関係費用:800万円
- 合計:1,000万円
- 全額が所定の対象費用であれば非課税
ケース③
- 結婚関係費用:400万円
- 出産・育児関係費用:600万円
- 合計:1,000万円
ケース③では、結婚関係費用が300万円の限度額を100万円超えています。
そのため、結婚関係費用400万円の全額を、この制度上の非課税対象支出として認めることはできません。
1,000万円の非課税枠があっても、結婚関係費用については300万円という別の上限がある点が重要です。
結婚式・披露宴では何が非課税の対象になる?
経営者
結婚式には会場費や衣装代など、いろいろな費用がかかります。
どのような費用が対象になるのでしょうか?
税理士
結婚式や披露宴の開催に直接必要となる費用が対象になります。
例えば、次のような費用です。
- 挙式・披露宴の会場費
- 婚礼衣装のレンタル費用
- 結婚式当日のヘアメイク費用
- 披露宴の飲食代
- 引出物代
- 結婚式の写真・映像撮影費用
- 会場の装花・装飾費用
- 結婚式の演出費用
- 招待状などの一定のペーパーアイテム代
また、挙式と披露宴を別の日に開催する場合や、披露宴を複数回開催する場合でも、所定の要件を満たす費用は対象になります。
海外で結婚式を挙げる場合も、挙式・披露宴に係る対象費用であれば認められることがあります。
ただし、新婚旅行を兼ねている場合には、挙式・披露宴に直接関係する費用と旅行費用を区別する必要があります。
なお、結婚式や披露宴に係る費用については、原則として婚姻の日の1年前の日以後に支払われたものが対象です。
また、対象となる費用であっても、専用口座への資金拠出前に支払った費用を、後から無条件に対象支出とすることはできません。
支払時期と金融機関への提出書類にも注意してください。
結婚指輪や新婚旅行代も非課税になる?
経営者
結婚指輪や婚約指輪、新婚旅行代も結婚に必要な支出だと思います。
これらも300万円の範囲内であれば対象になりますか?
税理士
いいえ。結婚に関連する費用であっても、すべてが対象になるわけではありません。
こども家庭庁のQ&Aでは、次のような費用は原則として非課税対象外とされています。
- 婚約指輪・結婚指輪の購入費用
- 新婚旅行代
- 結納式の費用
- 両家顔合わせの費用
- 婚活サービスの利用料
- 結婚式のためのエステ代
- 挙式・披露宴の出席者の交通費や宿泊費
例えば、結婚式費用250万円、結婚指輪代50万円、合計300万円を支払った場合です。
この場合、結婚式費用250万円は所定の要件を満たせば対象になりますが、結婚指輪代50万円は対象外です。
300万円以内なら何に使用しても非課税になるという制度ではありません。
また、挙式費用と新婚旅行代がセットになったプランなどでは、対象となる金額を区分できるか確認する必要があります。
対象になるかどうかは、単なる費用の名称ではなく、実際にどのようなサービスや物品に対して支払ったかによって判断します。
結婚後の新居の家賃や引越し代も対象になる?
経営者
子どもが結婚後に賃貸マンションへ引っ越す予定です。
新居の敷金や礼金、毎月の家賃も対象になりますか?
税理士
はい。一定の条件を満たす新居の賃貸費用や引越し費用も、結婚関係費用として対象になります。
例えば、次のような支出です。
- 新居の家賃
- 共益費
- 敷金
- 礼金
- 賃貸物件の仲介手数料
- 一定の契約更新料
- 新居への引越し費用
ただし、賃貸費用については、原則として婚姻の日の前後各1年間に、受贈者名義で締結した賃貸借契約に基づく支払いである必要があります。
また、原則として最初の対象賃貸借契約の締結日から3年以内の支払いが対象です。
例えば、2026年11月に結婚し、その時期に受贈者名義で新居の賃貸借契約を締結した場合、所定の要件を満たせば、その契約に係る家賃や敷金・礼金などが対象になります。
ただし、複数の賃貸借契約を締結した場合も、3年間の対象期間が契約のたびに延びるわけではありません。
また、引越し費用については、原則として婚姻の日の1年前から婚姻の日の1年後までの期間に行った転居が対象です。
なお、受贈者以外の方が契約した賃貸住宅については、原則として対象外となります。ただし、借上げ社宅などには所定の例外があります。
家具・家電や住宅購入費も対象になる?
経営者
新居に必要な冷蔵庫や洗濯機、家具などはどうでしょうか?
また、賃貸住宅ではなくマイホームを購入する場合も対象になりますか?
税理士
この制度では、家具・家電の購入費用や住宅購入代金は、原則として対象になりません。
例えば、次の支出は結婚・子育て資金の非課税制度の対象外です。
- 冷蔵庫・洗濯機・テレビなどの購入代金
- ベッド・ソファなどの家具購入費
- 住宅の購入代金
- 住宅ローンの返済額
- 水道光熱費
- 原則として、住宅の賃貸借契約とは別に契約した駐車場代
住宅購入資金の贈与については、別途「住宅取得等資金の贈与税非課税制度」があります。
こちらは2026年12月31日が現行の贈与対象期限で、省エネ等住宅では最大1,000万円、それ以外の住宅では最大500万円まで非課税となる制度です。
ただし、住宅取得等資金の非課税制度と結婚・子育て資金の一括贈与制度は別の特例であり、適用要件も異なります。
住宅の購入資金を援助する場合には、住宅取得等資金の非課税制度を検討する必要があります。
不妊治療・妊娠・出産費用はどこまで対象?
経営者
子ども夫婦は今後出産を希望しています。
不妊治療や妊婦健診、出産費用にも使えるのでしょうか?
税理士
はい。妊娠・出産・育児関係の費用は、結婚関係費用300万円の上限とは別の区分として取り扱われます。
ただし、制度全体の非課税限度額は1,000万円です。
例えば、次のような費用が対象になります。
① 不妊治療に関する費用
- 人工授精
- 体外受精
- 顕微授精
- その他の所定の不妊治療費
- 不妊治療に必要な一定の医薬品代
② 妊娠に関する費用
- 妊婦健康診査
- 妊娠に起因する疾患の治療費
- 一定の処方薬代
③ 出産に関する費用
- 分娩費用
- 出産に伴う入院費用
- 出産に関連する一定の医療費
- 産婦健康診査費用
④ 産後ケアに関する費用
- 所定の施設等が提供する産後ケア
- 一定の宿泊型・デイケア型・訪問型の産後ケア費用
ただし、産後ケア費用については、原則として出産日から1年以内であることなどの条件があり、利用回数にも一定の制限があります。
例えば、所定の産後ケアについて、宿泊型のみなら6泊分、デイケア型のみなら7回分が上限とされています。
また、医療機関や施設の種類、実際の支払内容によって対象性が異なります。
なお、自治体等から助成を受けている場合でも、実際に本人が負担した金額については対象となることがあります。
一方、助成金等によって負担していない部分まで対象費用として計上できるわけではありません。
子どもの保育料や医療費は何歳まで対象になる?
経営者
孫の保育園代や医療費も援助したいと思っています。
子どもが何歳になるまで、この制度を使えるのでしょうか?
税理士
子どもの保育料や医療費については、原則として小学校就学前の子どもに係る費用が対象です。
具体的には、満6歳に達した日以後の最初の3月31日までの費用が対象になります。
例えば、次のような支出です。
① 子どもの医療費
- 病院・診療所での治療費
- 予防接種費用
- 乳幼児健診費用
- 一定の処方薬代
② 子どもの育児費用
- 保育所の保育料
- 幼稚園の入園料・保育料
- 認定こども園の利用料
- 一定の認可外保育施設の利用料
- 一定のベビーシッター費用
- 一時預かり等の対象サービスに係る費用
- 対象施設が提供する食事の費用
- 所定の施設利用料・行事費等
ただし、すべての保育施設やベビーシッター業者が対象になるわけではありません。
例えば、一定の届出を行ったベビーシッター業者や、対象となる法令に基づく保育施設等であることが必要です。
また、小学校入学後の通常の学費や医療費については、この結婚・子育て資金の一括贈与制度では原則として対象になりません。
なお、子ども自身の医療費や保育料を援助する場合と、親である受贈者が出産のために支払う費用では、対象となる費用の範囲が異なります。
子育て費用という名称だけで判断せず、子どもの年齢、利用した施設、支払内容を確認する必要があります。
おむつ・ベビーカー・ベビー服は対象になる?
経営者
赤ちゃんのおむつやベビーカー、ベビー服なども育児に必要なものです。
これらの購入代金は対象になりませんか?
税理士
一般的なおむつやベビーカー、ベビー服などを購入する費用は、原則として対象になりません。
この制度は、育児に関連するすべての商品購入費を非課税にするものではありません。
例えば、次のような支出です。
- おむつの購入代金
- ベビーカーの購入代金
- ベビーベッドの購入代金
- ベビー服の購入代金
- 一般的な玩具の購入代金
これらは、通常、結婚・子育て資金の非課税制度の対象外です。
一方、保育所などの対象施設が提供する食事代や所定の保育サービスに係る費用は、対象になる場合があります。
費用の種類だけでなく、誰に対して、どのようなサービスの対価として支払ったかも重要です。
結婚しない場合でも不妊治療や出産費用に利用できる?
経営者
制度の名前に「結婚・子育て資金」とありますが、結婚していない場合でも利用できますか?
税理士
はい。結婚していること自体が、制度全体の必須要件というわけではありません。
例えば、未婚の受贈者自身が不妊治療を受けたり、出産したりする場合についても、所定の対象費用であれば非課税制度を利用できることがあります。
ただし、結婚式や新居の賃貸費用など、婚姻との関係が求められる費用については、別途婚姻日等の条件を満たす必要があります。
また、婚姻の事実を証明するため、戸籍謄本等の提出が必要になることがあります。
例えば、婚姻前に結婚式費用を支払った場合、一定の手続きを行うことで対象費用として扱える場合がありますが、所定の期限までに婚姻の事実を確認する書類を提出できなければ、非課税の対象にならないことがあります。
したがって、結婚関係費用と妊娠・出産関係費用では、それぞれの適用条件を分けて考える必要があります。
受贈者の年齢・所得要件は?
経営者
子どもが35歳で、会社員として働いています。
年収が高い場合は、この制度を利用できないのでしょうか?
税理士
受贈者については、年齢と所得の要件があります。
まず年齢については、金融機関との結婚・子育て資金管理契約を締結する日において、18歳以上50歳未満である必要があります。
次に所得については、贈与を受ける年の前年分の合計所得金額が1,000万円以下であることが必要です。
例えば、2026年に贈与を受ける場合には、2025年分の合計所得金額で判定します。
2027年に贈与を受ける場合には、2026年分の合計所得金額で判定します。
なお、合計所得金額は、給与の額面年収そのものではありません。
給与所得、事業所得、不動産所得などを所定の方法で計算した金額です。
したがって、給与収入が1,000万円を超えていても、合計所得金額が1,000万円以下であれば、所得要件を満たす場合があります。
一方、給与以外に事業所得や不動産所得などがある場合には、それらも含めて判定する必要があります。
また、所得要件は原則として資金の贈与を受ける時点で判定します。
その後、実際に対象費用を支払い、金融機関へ領収書等を提出するたびに、改めて前年所得1,000万円以下の要件を判定するわけではありません。
祖父母と父母から合わせて2,000万円を贈与できる?
経営者
祖父母から1,000万円、父親から1,000万円の援助を受ければ、合計2,000万円を非課税にできますか?
税理士
いいえ。
非課税限度額1,000万円は、贈与する人ごとではなく、贈与を受ける人ごとの限度額です。
そのため、祖父母から1,000万円、父親から1,000万円を贈与してもらっても、合計2,000万円がこの制度で非課税になるわけではありません。
また、既にこの制度を利用している場合には、過去の非課税拠出額も含めて1,000万円の限度額を判定します。
例えば、以前500万円を拠出しており、追加で父親から500万円を拠出する場合には、所定の追加非課税申告等の手続きを行うことで、合計1,000万円までの適用を検討できます。
ただし、複数の金融機関で別々の結婚・子育て資金管理契約を締結して、非課税枠を増やすことはできません。
複数の贈与者から資金を受ける場合も、所定の管理契約に基づいて追加拠出等を行う必要があります。
なお、配偶者の父母は、養子縁組などがある場合を除き、原則として受贈者の直系尊属には該当しません。
そのため、義父母からの贈与については、直系尊属の要件にも注意が必要です。
結婚・子育て資金の非課税制度を利用するには?
経営者
実際に1,000万円を贈与するときは、子どもの銀行口座に振り込むだけでよいのでしょうか?
贈与税の申告は必要ですか?
税理士
通常の銀行口座へ振り込むだけでは、この非課税制度を利用できません。
所定の金融機関と結婚・子育て資金管理契約を締結し、専用口座等を利用する必要があります。
一般的な銀行での手続きは、次のような流れになります。
- 制度を取り扱っている金融機関を確認する。
- 贈与者と受贈者の間で書面による贈与契約を締結する。
- 受贈者の年齢、所得、贈与者との続柄などを確認する。
- 金融機関と結婚・子育て資金管理契約を締結する。
- 結婚・子育て資金非課税申告書を金融機関経由で提出する。
- 所定の口座等へ贈与資金を拠出する。
- 対象となる結婚・子育て費用を支払い、領収書等を金融機関へ提出する。
銀行等への金銭贈与では、原則として書面による贈与から2か月以内に所定の口座へ預け入れる必要があります。
また、非課税申告書は原則として預入日等までに、金融機関を経由して提出する必要があります。
この非課税申告書は、一般的な贈与税の確定申告書とは異なります。
そのため、制度開始時には、通常の贈与税申告書を税務署へ直接提出するのではなく、金融機関を経由して所定の非課税申告手続きを行います。
なお、金融機関によって取扱商品、必要書類、受付期限が異なります。
実際の契約に当たっては、取扱金融機関で最新の手続き方法を確認してください。
領収書はいつまでに金融機関へ提出する?
経営者
贈与された資金を使ったときには、その都度領収書を銀行へ提出するのでしょうか?
税理士
原則として、結婚・子育て資金として支出した事実を証明する領収書等を、取扱金融機関へ提出する必要があります。
提出期限は、金融機関との管理契約で選択する払出方法によって異なります。
例えば、費用を支払った後に、その金額を専用口座から払い出す方式を選択した場合には、原則として支払日から1年以内に領収書等を提出します。
一方、その他の払出方式を選択した場合には、原則として支払った年の翌年3月15日までに提出する取扱いがあります。
また、費用の種類によっては、領収書以外にも次のような書類が必要になることがあります。
- 婚姻の事実と年月日が分かる戸籍謄本等
- 賃貸借契約書の写し
- 転居先に関する住民票の写し
- 子どもの生年月日や続柄が確認できる書類
- 医療機関や保育施設等の対象性を確認できる書類
単に領収書を保存しておけばよいのではなく、所定の期限内に金融機関へ提出し、対象費用として確認・記録される必要があります。
また、対象外の費用に使用した金額については、非課税の対象として認められません。
そのため、制度の利用を開始する段階で、領収書の提出方法や必要書類を確認しておくことが重要です。
贈与者が途中で亡くなった場合、相続税がかかる?
経営者
祖父から1,000万円を贈与してもらった後、祖父が亡くなってしまった場合はどうなるのでしょうか?
既に非課税で贈与してもらったお金なので、相続税もかからないですよね?
税理士
ここは、この制度の非常に重要な注意点です。
結婚・子育て資金管理契約の期間中に贈与者が亡くなった場合、その死亡時点の管理残額については、原則として、受贈者が贈与者から相続または遺贈によって取得したものとみなされます。
つまり、贈与時に贈与税が非課税になっていても、使い残しの部分が相続税の計算対象になることがあります。
例えば、次のようなケースを考えます。
- 祖父からの非課税拠出額:1,000万円
- 結婚関係費用として支出:300万円
- 出産・育児関係費用として支出:200万円
- 祖父の死亡時点の管理残額:500万円
この場合、計算上の管理残額は次のようになります。
1,000万円-300万円-200万円=500万円
この500万円は、原則として祖父から相続または遺贈により取得したものとみなされ、相続税の課税価格に算入されます。
ただし、500万円の相続税を納付するという意味ではありません。
実際の相続税額は、祖父の遺産総額、相続人の人数、相続税の基礎控除、各種税額控除等によって決まります。
また、税法上の管理残額は、単純な専用口座の残高と必ずしも一致しません。
例えば、金融機関への領収書提出が未了の支出などがある場合には、管理残額の計算に影響することがあります。
贈与者が死亡した場合には、速やかに金融機関へ届け出て、管理残額を確認する必要があります。
祖父母から孫への贈与では相続税の2割加算がある?
経営者
孫への贈与の場合、相続税が2割増しになることもあると聞きました。
この制度でも同じでしょうか?
税理士
はい。一定の場合には、相続税額の2割加算が適用されます。
2021年度税制改正により、2021年4月1日以後の拠出分に対応する管理残額については、受贈者が孫などの一定の方である場合、相続税の2割加算の対象となりました。
例えば、祖父から孫への2026年の拠出について、祖父の死亡時に管理残額がある場合です。
その管理残額に対応する相続税額については、孫が代襲相続人に該当するかなど、所定の条件に応じて2割加算の適用を判断します。
一方、父親から子どもへの贈与であれば、通常、子どもは父親の一親等の血族ですので、原則として2割加算の対象にはなりません。
なお、2021年3月31日以前の拠出分が含まれている場合には、経過措置に基づく計算が必要になることがあります。
また、2割加算は管理残額そのものを20%増額する制度ではなく、一定の相続税額に20%を加算する仕組みです。
祖父母から孫への一括贈与では、贈与者死亡時の管理残額と、相続税額の2割加算の両方を確認する必要があります。
50歳になったときに資金が余っていたら贈与税がかかる?
経営者
結婚・子育て資金として1,000万円を贈与してもらったものの、思ったほど費用がかからず、50歳になったときに500万円が残っていた場合はどうなりますか?
税理士
原則として、その残額は贈与税の課税対象になります。
結婚・子育て資金管理契約は、主に次の場合に終了します。
- 受贈者が50歳に達した場合
- 受贈者が死亡した場合
- 専用口座の残高がゼロとなり、受贈者と金融機関が契約終了に合意した場合
このうち、受贈者が50歳に達したことなどにより契約が終了し、税法上の残額がある場合には、原則としてその残額について贈与があったものとみなされます。
ただし、贈与者の死亡時に既に相続税の課税対象となった管理残額については、契約終了時の贈与税の計算で二重に課税されないよう調整されます。
また、受贈者自身が死亡したことによって契約が終了した場合には、契約終了による残額について贈与税は課税されません。
なお、受贈者死亡時に存在する財産については、別途その方の相続税の問題が生じる場合があります。
1,000万円を贈与した時点で全額非課税になっていても、最終的に使い切れなかった部分について贈与税が発生することがある点に注意が必要です。
使い残し500万円の贈与税はいくら?
経営者
実際に500万円が余った場合、贈与税はいくらになるのでしょうか?
具体的な計算例を教えてください。
税理士
例えば、次の条件を想定します。
- 2026年に祖父から1,000万円を非課税拠出
- 結婚・子育て費用として500万円を使用
- 受贈者が50歳になったときの税法上の残額:500万円
- 契約終了時まで祖父は生存
- ほかに課税対象の贈与はない
- 相続時精算課税は適用していない
2023年4月1日以後の拠出分に対応する残額について、現行の暦年課税の一般税率を適用すると、次のようになります。
① 贈与税の課税価格
500万円-110万円=390万円
② 贈与税額
390万円×20%-25万円=53万円
したがって、この条件では贈与税額は53万円になります。
なお、2023年4月1日以後の拠出分に対応する残額については、原則として一般税率で計算します。
18歳以上の子が父母・祖父母から贈与を受ける際に適用される特例税率ではありません。
また、相続時精算課税を適用している場合や、複数の贈与者がいる場合、過去の拠出分が混在している場合には、計算方法が異なります。
さらに、実際に50歳に達して課税される年の法令に基づいて税額を計算する必要があります。
したがって、53万円という金額は、現行税率による試算です。
この例からも分かるように、将来使用する予定が明確でないまま1,000万円を拠出すると、使い残しに対する贈与税が生じる可能性があります。
受贈者が50歳になる前に資金を使い切れば必ず非課税?
経営者
50歳になる前に口座から1,000万円をすべて引き出してしまえば、贈与税はかからないのでしょうか?
税理士
いいえ。専用口座から引き出しただけでは不十分です。
この制度では、実際に結婚・子育て資金として支払い、その事実が領収書等によって確認・記録される必要があります。
例えば、専用口座から500万円を払い出したものの、実際には対象外の家具や自動車の購入に使用した場合です。
この500万円は、結婚・子育て資金の非課税対象支出として認められません。
そのため、口座残高がゼロになったとしても、非課税対象として認められない金額について贈与税が課税される場合があります。
また、領収書等の提出期限を守らなかった場合も、支出として認められない可能性があります。
重要なのは専用口座の残高をゼロにすることではなく、所定の対象費用に実際に使用し、必要な書類を提出することです。
通常の生活費・教育費の援助と何が違う?
経営者
親が子どもの生活費や教育費を援助する場合は、もともと贈与税がかからないこともあると聞きました。
それなら、わざわざこの制度を使う必要はないのでしょうか?
税理士
ここは重要な比較ポイントです。
相続税法第21条の3第1項第2号では、扶養義務者間で生活費や教育費として通常必要な金額を贈与する場合について、贈与税が非課税となる規定があります。
例えば、親が子どもの生活費や教育費を必要な都度負担する場合です。
また、子どもの通常必要な養育費や治療費などについても、この非課税規定の対象になる場合があります。
この通常の生活費・教育費の非課税制度は、結婚・子育て資金の一括贈与制度とは異なり、専用口座の開設や結婚・子育て資金管理契約を必要としません。
また、1,000万円という一律の非課税限度額があるわけでもありません。
ただし、通常必要な範囲の生活費・教育費を、必要になった都度直接その用途に充てることが前提です。
例えば、将来の生活費として500万円をまとめて贈与し、そのまま預金として保有する場合には、通常必要な生活費の非課税規定が当然に適用されるわけではありません。
一方、結婚・子育て資金の一括贈与制度では、所定の金融機関で管理することを条件に、将来の対象支出に備えてまとまった資金をあらかじめ贈与できるという特徴があります。
したがって、どちらを利用すべきかは、援助する金額と時期によって異なります。
年間110万円の暦年贈与と併用できる?
経営者
結婚・子育て資金として1,000万円を非課税で贈与したうえで、通常の暦年贈与の110万円も利用できるのでしょうか?
税理士
要件を満たせば、別途暦年課税の基礎控除を利用することも可能です。
結婚・子育て資金の一括贈与について、所定の非課税制度の適用を受けた金額は、通常の暦年課税の贈与財産とは区別して取り扱います。
例えば、結婚・子育て資金として1,000万円を専用口座へ非課税拠出し、さらに別の目的で110万円の贈与を受ける場合です。
その110万円について暦年課税が適用され、同じ年の他の暦年課税による贈与も含めて基礎控除110万円以内であれば、通常は贈与税がかかりません。
ただし、相続時精算課税を選択している贈与者からの贈与については、別の計算になります。
また、結婚・子育て資金の非課税枠と暦年課税の基礎控除を組み合わせる場合でも、贈与者死亡時や契約終了時の課税関係はなくなりません。
そのため、単純に「1,000万円と110万円を合わせて1,110万円まで完全に非課税」と考えるのは適切ではありません。
結婚・子育て資金を一括贈与するメリットはある?
経営者
ここまでの説明を聞くと、贈与者が亡くなった場合や資金が余った場合に課税されることもあるのですね。
そうすると、この制度を利用するメリットはあるのでしょうか?
税理士
この制度の大きな特徴は、将来必要になる結婚・出産・育児資金を、一定の要件の下でまとめて贈与できる点です。
例えば、近い将来に結婚式、出産、不妊治療、保育施設の利用など、多額の対象費用が発生することが具体的に見込まれている場合には、制度の活用を検討する余地があります。
一方、贈与者の相続税対策として、単に1,000万円を早期に子や孫へ移転したいという目的であれば、注意が必要です。
なぜなら、契約期間中に贈与者が亡くなり、管理残額がある場合には、原則として相続税の課税価格に算入されるためです。
また、受贈者が50歳になったときに多額の資金が余っていれば、贈与税が課税される可能性もあります。
したがって、この制度は1,000万円を一括で渡せば必ず有利になるという仕組みではありません。
今後の対象費用の見込額、受贈者の年齢、贈与者の相続税負担、資金の使用予定を踏まえて判断することが重要です。
例えば、数年以内に結婚式費用250万円、出産費用100万円、保育料等200万円が発生することが具体的に見込まれている場合には、合計550万円程度の必要額を基準に拠出額を検討する方法もあります。
最初から非課税限度額の1,000万円をすべて使うことが最善とは限りません。
2027年3月31日までに制度を利用する場合の確認事項
経営者
結婚・子育て資金の一括贈与制度を利用する場合、どのようなことを確認しておけばよいでしょうか?
税理士
実際に利用する場合には、次の項目を確認しましょう。
- 贈与者との関係:父母・祖父母などの直系尊属に該当するか。
- 受贈者の年齢:管理契約締結日に18歳以上50歳未満であるか。
- 前年の合計所得金額:1,000万円以下であるか。
- 過去の利用状況:既に非課税拠出を行っていないか、累計1,000万円を超えないか。
- 資金の使用目的:結婚式、新居、不妊治療、出産、保育料などの対象費用に該当するか。
- 結婚関係費用の限度額:300万円を超えていないか。
- 支払時期:結婚式、新居賃貸、引越し、産後ケア等について所定の期間内か。
- 取扱金融機関:制度に対応した管理契約と専用口座等を利用できるか。
- 非課税申告:金融機関経由で必要な申告書を提出できるか。
- 領収書等:支払先、支払年月日、金額、支払内容を確認できる書類を準備できるか。
- 贈与者の相続関係:死亡時に管理残額が相続税の対象となる可能性を確認したか。
- 受贈者の50歳到達時期:契約終了時までに対象費用へ使用できる見込みがあるか。
- 他の制度との比較:通常の生活費・教育費の援助や暦年贈与で対応できないか。
特に重要なのは、実際に使用する見込みのある金額だけを拠出するという考え方です。
最大1,000万円まで非課税という制度であっても、使い残しが課税される可能性がある以上、最初から上限額を拠出することが常に有利とは限りません。
まとめ:結婚・子育て資金の一括贈与は使い残しと相続税に注意
経営者
結婚・子育て資金の一括贈与では、最大1,000万円まで贈与税が非課税になりますが、対象費用や年齢・所得に条件があり、使い残しにも注意が必要なのですね。
税理士
そのとおりです。
今回の重要なポイントを整理します。
- 結婚・子育て資金一括贈与の非課税制度は、現行法上2027年3月31日までの贈与・拠出が対象
- 非課税限度額は受贈者1人につき累計1,000万円
- 結婚関係費用は1,000万円の内枠で最大300万円
- 贈与者は父母・祖父母などの直系尊属
- 受贈者は管理契約締結日に18歳以上50歳未満
- 贈与を受ける年の前年分の合計所得金額は1,000万円以下
- 挙式・披露宴の費用や一定の新居の家賃・引越し代が対象
- 新婚旅行代、婚約指輪・結婚指輪、一般的な家具・家電の購入代金などは原則対象外
- 不妊治療、妊婦健診、出産、産後ケアなどの所定の費用が対象
- 子どもの医療費や保育料等は、原則として小学校就学前の子どもに係る費用が対象
- 利用には所定の金融機関との管理契約と非課税申告書の提出が必要
- 対象費用に使用したことを証明する領収書等を金融機関へ提出する必要がある
- 契約期間中に贈与者が死亡した場合、原則として管理残額が相続税の課税対象となる
- 孫などへの贈与では、一定の場合に相続税額の2割加算が適用される
- 受贈者が50歳になったときなど、契約終了時に税法上の残額がある場合は原則として贈与税の課税対象になる
- 2023年4月1日以後の拠出分に対応する残額を暦年課税で計算する場合は、原則として一般税率を適用する
- 通常必要な生活費・教育費を必要な都度援助する場合は、この特例を利用しなくても非課税となることがある
特に重要なのは「非課税限度額1,000万円」「結婚関係費用300万円の上限」「金融機関での資金管理」「贈与者死亡時と契約終了時の課税」の4点です。
結婚・子育て資金を一括で贈与する場合には、非課税限度額だけで判断せず、実際に使用する予定の金額や将来の相続税への影響も踏まえて検討しましょう。
町田・相模原で生前贈与や贈与税・相続税にお困りの方へ
結婚・子育て資金の一括贈与制度は、親や祖父母から子・孫への資金援助に利用できる制度ですが、2027年3月31日の適用期限、受贈者の年齢・所得、対象費用、贈与者死亡時の相続税、契約終了時の贈与税など、確認すべき条件があります。
特に、贈与者が高齢の場合や、受贈者が50歳に近い場合、将来の支出予定が明確でない場合には、一括贈与の金額を慎重に検討する必要があります。
町田・相模原で、生前贈与、結婚・子育て資金の贈与、贈与税申告、相続税対策などにお困りの方は、タクスリンク税理士事務所へご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
主な根拠
- 租税特別措置法70条の2の3第1項《結婚・子育て資金の一括贈与の非課税・適用期間・年齢・所得要件》|e-Gov法令検索
- 租税特別措置法70条の2の3第2項・第9項~第11項《結婚・子育て資金の範囲・領収書提出・支出額の記録》|e-Gov法令検索
- 租税特別措置法70条の2の3第12項《贈与者死亡時の管理残額の相続税課税》|e-Gov法令検索
- 租税特別措置法70条の2の3第13項・第14項《管理契約の終了・残額に係る贈与税課税》|e-Gov法令検索
- 租税特別措置法70条の2の5《贈与税率の適用関係に関する特例》|e-Gov法令検索
- 租税特別措置法施行令40条の4の4《結婚・子育て資金の対象範囲・管理契約・支出額の計算》|e-Gov法令検索
- 相続税法21条の3第1項第2号《扶養義務者間の生活費・教育費に係る贈与税の非課税》|e-Gov法令検索
- 相続税法18条《相続税額の2割加算》|e-Gov法令検索
- No.4511《直系尊属から結婚・子育て資金の一括贈与を受けた場合の非課税》|国税庁
- 父母などから結婚・子育て資金の一括贈与を受けた場合の贈与税の非課税制度のあらまし(令和7年6月)|国税庁
- 措置法通達70の2の3-9《贈与者死亡時の管理残額と相続税の課税関係》|国税庁
- 措置法通達70の2の3-10《管理契約終了時の残額・贈与税率・相続時精算課税》|国税庁
- No.4408《贈与税の計算と税率・一般贈与財産用速算表》|国税庁
- No.4157《相続税額の2割加算》|国税庁
- No.4405《贈与税がかからない場合・通常必要な生活費と教育費》|国税庁
- 結婚・子育て資金の一括贈与に係る贈与税の非課税措置《制度概要・費目リスト・取扱金融機関》|こども家庭庁
- 結婚・子育て資金の一括贈与に係る贈与税非課税措置に関するQ&A《対象費用・領収書・婚姻日・賃貸契約・出産・保育・贈与者死亡》|こども家庭庁
関連記事
※本記事は2026年10月29日時点の法令・国税庁・こども家庭庁の公表資料に基づく一般的な解説です。結婚・子育て資金の一括贈与制度の現行の適用期限は2027年3月31日です。対象費用、支払時期、年齢・所得要件、資金管理、贈与者死亡時の管理残額、契約終了時の贈与税等は、個別の契約内容や贈与・支出の時期によって異なります。実際の適用については、取扱金融機関の手続きおよび税務上の要件を確認してください。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年11月4日国民年金の2年前納は一括控除と分割控除のどちらが得?2026年の取扱いを税理士が解説
- 所得税2026年11月3日結婚・子育て資金の一括贈与は非課税?1,000万円の要件と使い残しを税理士が解説
- 所得税2026年11月2日中古住宅の住宅ローン控除が13年に?2026年改正の要件を税理士が解説
- 所得税2026年11月1日住宅取得資金の贈与税非課税は2026年末まで?1,000万円要件を税理士が解説