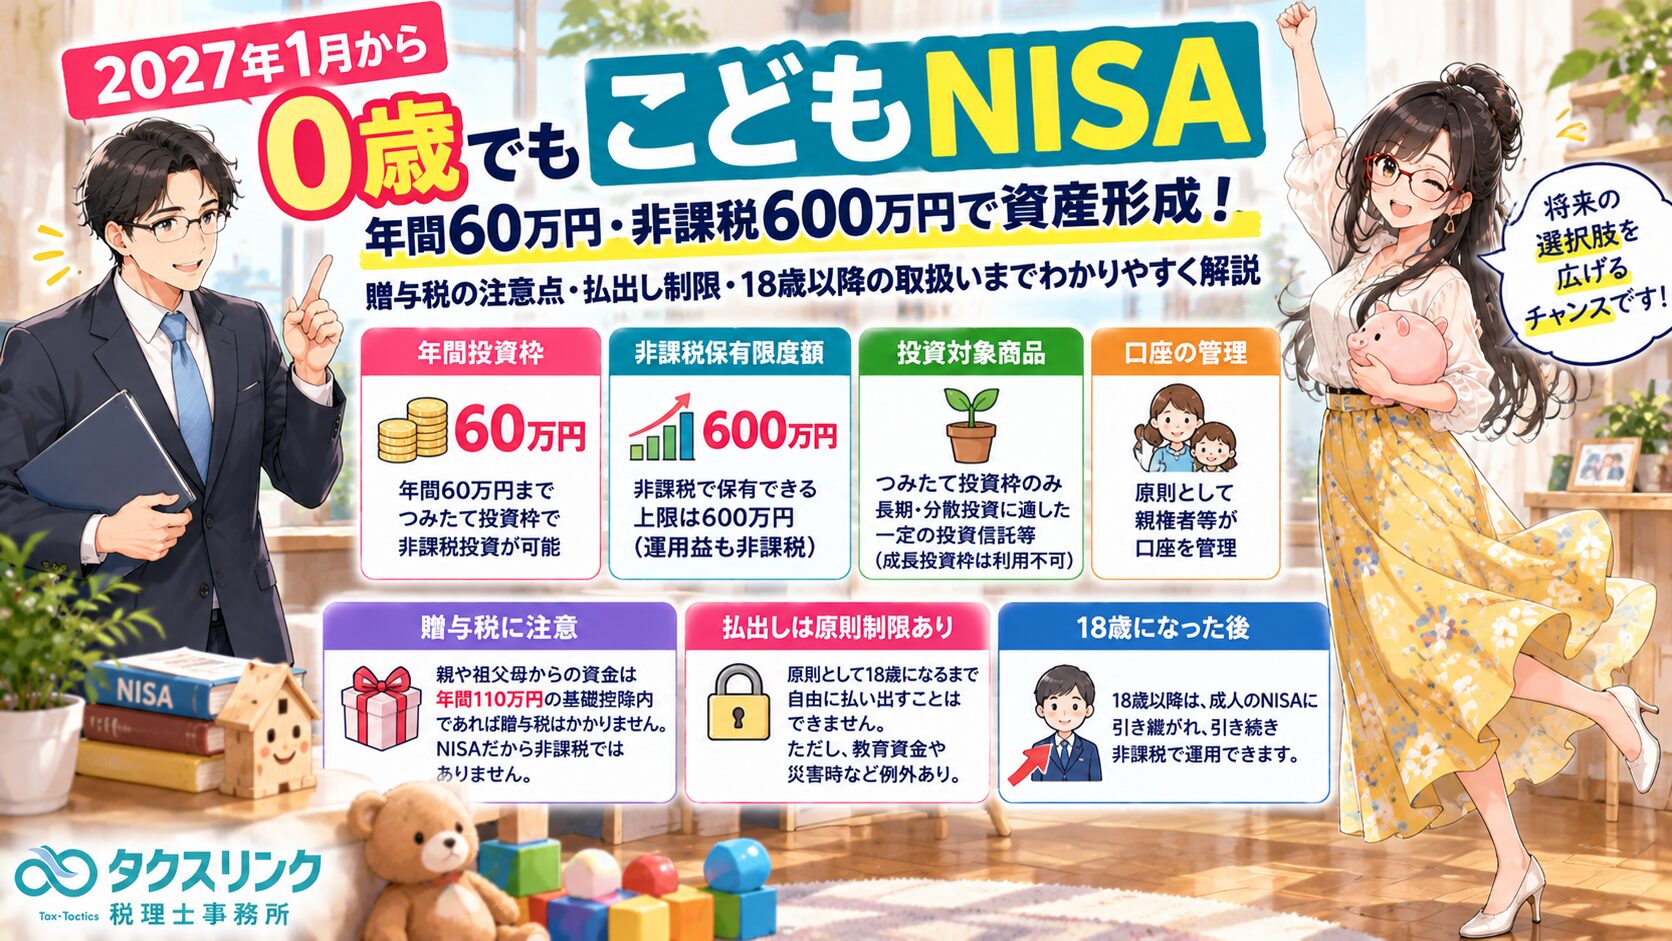
2027年1月から、0歳の赤ちゃんでもNISA口座を開設できるようになります。
令和8年度税制改正により、これまで18歳以上に限られていたNISAの「つみたて投資枠」が未成年者にも拡充され、いわゆる「こどもNISA」が始まります。
未成年者の年間投資枠は60万円、非課税保有限度額は600万円です。一定の投資信託について、運用益を非課税で積み立てることができます。
ただし、親や祖父母が子どものNISAに資金を出す場合、その資金が自動的に贈与税非課税になるわけではありません。
NISAの運用益に対する所得税・住民税の非課税と、親族から資金をもらった場合の贈与税は別の制度です。
今回は、2027年からのこどもNISAの仕組み、年間60万円・600万円の投資枠、贈与税の110万円の基礎控除、親権者による口座管理、12歳以降の払出制限、18歳になった後の取扱い、名義預金との違いまで解説します。
2027年から0歳でも利用できる「こどもNISA」とは?

経営者
2027年から、0歳の子どもでもNISAを利用できるようになると聞きました。
本当でしょうか?

税理士
はい。本当です。
2026年度税制改正によって、2027年1月からNISAのつみたて投資枠の年齢制限が撤廃されます。
これにより、0歳から17歳までの未成年者も、自分名義のNISA口座を開設して資産運用ができるようになります。
一般に「こどもNISA」と呼ばれていますが、法律上はNISAのつみたて投資枠を未成年者へ拡充する仕組みです。
ただし、成人向けのNISAとまったく同じ制度ではありません。
未成年者には、年間投資枠や投資対象商品、資金の払出しについて特別な制限があります。
こどもNISAの年間投資枠と非課税保有限度額
経営者
子どものNISAでは、年間いくらまで投資できるのでしょうか?
税理士
未成年者向けNISAの主な内容は次のとおりです。
- 制度開始:2027年1月
- 対象年齢:0歳から17歳
- 年間投資枠:60万円
- 非課税保有限度額:600万円
- 非課税保有期間:無期限
- 利用できる枠:つみたて投資枠のみ
- 成長投資枠:利用不可
- 投資対象:長期の積立・分散投資に適した一定の投資信託等
- 口座の管理:原則として親権者等
- 資金の払出し:原則として制限あり
例えば、毎月5万円ずつ積み立てれば、年間60万円の投資枠を使い切る計算になります。
また、毎年60万円ずつ10年間積み立てると、購入金額の合計は600万円になります。
ただし、毎年60万円を投資しなければならないわけではありません。
年間投資枠の範囲内で、無理のない金額を積み立てることができます。
こどもNISAで個別株や成長投資枠は使える?
経営者
子どものNISA口座で、日本株や米国株などを購入することはできますか?
成人のNISAには成長投資枠もありますよね。
税理士
未成年者は成長投資枠を利用できません。
利用できるのは、長期の積立・分散投資に適した一定の投資信託等を対象とする「つみたて投資枠」のみです。
そのため、例えば特定の上場企業の株式を1銘柄だけ購入するといった投資は、未成年者向けNISAではできません。
また、個別の社債や国債などを直接購入する制度でもありません。
対象となる投資信託やETFについて、金融庁の定める基準を満たした商品から選択することになります。
なお、2026年度税制改正では、つみたて投資枠の対象となる指数や投資信託についても見直しが行われています。
実際に購入できる商品は、利用する金融機関によって異なります。
親や祖父母がこどもNISAの資金を出すと贈与税がかかる?
経営者
子どもにはまだ収入がありません。
親である私が毎月5万円、年間60万円を子どものNISAに積み立てたいのですが、贈与税はかかりますか?
税理士
原則として、親御さまが子どもに資金を渡すことは「贈与」に該当します。
ただし、暦年課税による贈与税には年間110万円の基礎控除があります。
そのため、子どもが1年間に受け取る贈与の合計額が110万円以下であり、贈与が有効に成立していれば、通常は贈与税がかかりません。
例えば、親御さまから年間60万円の贈与を受け、その年にほかの贈与がなければ、贈与税の課税価格は基礎控除内となります。
この場合、原則として贈与税の申告も必要ありません。
ただし、これはNISAだから非課税になるのではなく、贈与税の基礎控除内だから贈与税がかからないということです。
経営者
NISAの60万円と贈与税の110万円は、別の制度なのですね。
税理士
そのとおりです。
- NISAの年間60万円:その年に非課税口座で新たに購入できる投資商品の金額
- 贈与税の年間110万円:暦年課税で1年間に受け取った贈与財産について適用される基礎控除額
例えば、子どもが年間60万円を贈与してもらい、その全額をNISAで運用する場合は、両方の制度の要件をそれぞれ満たす必要があります。
また、NISAに入れずに子ども名義の預金口座へ貯めておいたお金も、贈与が成立していれば贈与税の判定対象になります。
父母と祖父母から贈与を受けた場合、110万円はそれぞれ使える?
経営者
父親が60万円、祖父が60万円を子どもに贈与した場合はどうでしょうか?
どちらも110万円以下なので、贈与税はかからないですよね?
税理士
いいえ。ここは特に注意が必要です。
暦年課税の110万円の基礎控除は、贈与する人ごとではなく、贈与を受ける子ども1人について年間で判定します。
したがって、父親から60万円、祖父から60万円を受け取った場合には、合計120万円の贈与を受けたことになります。
贈与税の基礎控除110万円を差し引くと、課税対象となる金額は10万円です。
未成年者への通常の暦年贈与であれば一般税率を用い、この場合の贈与税額は1万円となります。
なお、NISAで投資できるのは年間60万円までです。
贈与された120万円のうち60万円をNISAで運用し、残りを預金したとしても、贈与税の判定上は120万円を受け取ったものとして計算します。
親や祖父母からの贈与額別の計算例
経営者
ほかの金額でも具体例を教えてください。
税理士
すべて暦年課税で、そのほかの贈与がない場合を想定すると、次のようになります。
例① 父親から60万円
- 年間の贈与額:60万円
- 基礎控除:110万円
- 贈与税:0円
例② 父親から60万円、祖母から50万円
- 年間の贈与額:110万円
- 基礎控除:110万円
- 贈与税:0円
例③ 父親から60万円、祖父から70万円
- 年間の贈与額:130万円
- 基礎控除後の課税価格:20万円
- 一般税率:10%
- 贈与税:2万円
例④ 父親・祖父・祖母からそれぞれ60万円
- 年間の贈与額:180万円
- 基礎控除後の課税価格:70万円
- 一般税率:10%
- 贈与税:7万円
このように、NISAに投資する金額が年間60万円以内でも、その年に受け取った他の贈与によっては贈与税が発生します。
また、お年玉や祝い金などについては、その性質によって贈与税の非課税財産となるものもありますが、すべてが無条件で非課税になるわけではありません。
贈与税の対象となる財産を年間で集計することが重要です。
親の口座から子どものNISAへ直接入金してもよい?
経営者
資金の贈与についてですが、私の銀行口座から子どものNISA口座へ直接積立設定をしても問題ないのでしょうか?
税理士
ここは税務だけでなく、証券会社の口座管理ルールにも注意が必要です。
2026年9月に改定された日本証券業協会のNISAに関するQ&Aでは、未成年者向けNISAで運用する資金は、厳に子ども本人に帰属する資金である必要があると説明されています。
そして、Q&A問81・86では、未成年者向けNISAへの資金拠出について、まず親や祖父母などから子ども本人へ資金を贈与し、その後、子ども本人名義の銀行口座や証券口座からNISAで購入する方法が案内されています。
したがって、実務上は次の順序で管理するのがよいでしょう。
- 親や祖父母が子どもへ資金を贈与する。
- 子ども本人に帰属する資金として、子ども名義の銀行口座等で管理する。
- 子ども名義の銀行口座・証券口座から、子どものNISAで積立投資を行う。
- 贈与契約や入出金の記録を保存する。
親の財産を子ども名義の口座で運用しているだけの状態にならないようにすることが重要です。
金融機関によって具体的な入金方法や確認書類が異なりますので、口座開設時に確認しましょう。
0歳の赤ちゃんでも贈与は成立する?名義預金と判断されない?
経営者
0歳の赤ちゃんには贈与の意味が分からないと思います。
そのような場合でも贈与は成立するのでしょうか?
税理士
はい。未成年者であることだけを理由に贈与が成立しないわけではありません。
一般に、贈与は贈与者と受贈者の意思の合致によって成立しますが、乳幼児の場合には親権者などの法定代理人が贈与を受諾することが考えられます。
ただし、子ども名義の口座を開設し、そこへ親が入金したという事実だけで、必ず贈与が成立するわけではありません。
重要なのは、実際に子どもへ財産を移転する意思があり、その財産が子ども本人に帰属しているかどうかです。
例えば、子ども名義の口座で投資しているものの、親が自分の資産として自由に引き出して利用しているのであれば、名義と実態が一致しない可能性があります。
その場合、贈与自体が認められず、親の財産と判断されるリスクがあります。
親が子どもの口座を管理しているだけで名義財産になる?
経営者
未成年者向けNISAでは、親権者が口座を管理する仕組みなのですよね。
そうすると、親が管理しているという理由で、名義預金と判断されてしまいませんか?
税理士
いいえ。親権者が未成年者の財産を管理していること自体は、直ちに名義財産と判断される理由にはなりません。
実際に、国税不服審判所の令和3年9月17日裁決では、未成年者名義の預金について、法定代理人である親権者が贈与を受諾し、預金を管理していたことなどを踏まえ、子ども本人に帰属する財産であると判断した事例があります。
この裁決では、贈与者が作成した贈与証の内容、法定代理人による受諾、口座への入金、口座管理の実態などが検討されています。
つまり、親権者が管理しているという外形だけではなく、実際に贈与が成立していたかを判断する必要があるということです。
ただし、この裁決は2027年のこどもNISAそのものを扱ったものではありません。
こどもNISAについても、子ども本人の財産であることを明確にしておくという考え方が重要になります。
贈与契約書は毎年作った方がよい?
経営者
毎年60万円ずつ子どもへ贈与する場合、贈与契約書を作成した方がよいでしょうか?
税理士
贈与契約書の作成がすべての贈与について法律上の必須要件というわけではありません。
ただし、贈与の成立や財産の帰属を明確にするため、記録を残しておくことをお勧めします。
例えば、次のような記録です。
- 贈与者と受贈者の氏名
- 贈与する金額
- 贈与を行う年月日
- 法定代理人による受諾の記録
- 贈与資金の銀行振込記録
- 子ども名義の預金・証券口座の取引履歴
特に、毎年の贈与について、その年ごとに贈与の意思表示と受諾があったことを確認できる形にしておくと、後の説明がしやすくなります。
ただし、最初から10年間で合計600万円を贈与することを契約上約束している場合には、毎年の独立した贈与とは異なる課税関係が生じることがあります。
一方、毎年同じ時期に60万円を贈与したという事実だけで、直ちに定期贈与になるわけでもありません。
実際にどのような契約が成立しているかによって判断されます。
将来の教育費に使うなら、贈与税は無条件で非課税?
経営者
こどもNISAは、将来の大学進学費用を貯めるために利用するつもりです。
教育費の贈与であれば、贈与税がかからないという話を聞いたことがありますが、NISAの資金も非課税にできませんか?
税理士
ここは区別する必要があります。
相続税法第21条の3第1項第2号では、扶養義務者から生活費や教育費として通常必要な金額を受け取った場合について、贈与税の非課税規定があります。
しかし、この非課税規定は、原則として生活費や教育費が必要になった都度、それらの費用へ直接充てる場合を対象としています。
国税庁の相続税法基本通達21の3-5やタックスアンサーNo.4405でも、教育費として受け取ったお金を預貯金したり、株式などの購入資金に充てたりした場合は、この非課税の対象にはならない旨が示されています。
したがって、将来の大学進学のためにNISAで運用する資金を、すべて教育費の贈与として非課税にできるわけではありません。
NISAへの積立資金については、通常の贈与として、暦年課税の年間110万円の基礎控除などに基づいて判断する必要があります。
教育資金一括贈与の1,500万円非課税制度との違い
経営者
祖父母からの教育資金については、1,500万円まで贈与税がかからない制度もあったと思います。
それは利用できないのでしょうか?
税理士
「直系尊属から教育資金の一括贈与を受けた場合の贈与税の非課税措置」という制度ですね。
ただし、この制度については、2026年3月31日をもって新たな適用が終了しています。
2026年4月1日以後、新しくこの制度を利用して資金を拠出することはできません。
なお、2026年3月31日までに適法に利用を開始した資金については、引き続き所定の取扱いが適用されます。
また、もともとこの制度は、所定の教育資金管理契約などを利用する特別な制度であり、通常のNISA口座へ自由に資金を移すための制度ではありません。
したがって、2027年からのこどもNISAへの資金拠出とは区別して考えましょう。
こどもNISAの600万円は投資元本?運用益も含めた上限?
経営者
非課税保有限度額600万円ということは、投資信託の評価額が600万円を超えたら、超えた部分に税金がかかるのでしょうか?
税理士
いいえ。
600万円は、原則として投資信託などを購入した金額、いわゆる取得価額を基準に管理する非課税保有限度額です。
運用によって評価額が600万円を超えたことだけで課税されるわけではありません。
例えば、10年間で600万円を積み立て、その資産が運用によって900万円になった場合を考えましょう。
- 投資元本:600万円
- 運用による値上がり益:300万円
- 評価額:900万円
この場合、投資信託の取得価額は600万円ですので、600万円の非課税保有限度額内です。
そして、NISAの要件を満たして運用・売却した場合、300万円の運用益は非課税となります。
通常の課税口座であれば、投資信託の売却益などには原則として20.315%の税金がかかります。
仮に300万円の利益がすべて課税対象になった場合、税額は609,450円です。
NISAであれば、このような運用益について非課税のメリットを受けられるわけです。
なお、運用成果によっては評価額が下落し、投資元本を下回る可能性もあります。
NISAで増えた300万円にも贈与税はかかる?
経営者
最初の600万円は親や祖父母から贈与してもらったお金です。
そこから運用益が300万円発生した場合、その300万円についても贈与税がかかりませんか?
税理士
適正に贈与が成立し、投資資産が子ども本人に帰属しているのであれば、通常はそのようなことにはなりません。
なぜなら、運用益300万円は、親や祖父母が新たに贈与した財産ではなく、子ども本人が所有する投資資産の運用によって生じた利益だからです。
つまり、次のように区別します。
- 親や祖父母から受け取った投資資金:贈与税の対象となる財産
- 子ども本人のNISA資産から生じた運用益:所定の要件を満たせば所得税・住民税が非課税
- 運用益を非課税で受け取ったこと:それ自体が親や祖父母からの新たな贈与になるわけではない
したがって、子ども本人のNISAで発生した300万円の運用益を、贈与税の年間110万円の基礎控除の判定へ合算する必要はありません。
ただし、そもそも投資資産が実際には親の財産だった場合には、資産の帰属を含めて別途判断する必要があります。
こどもNISAでは12歳まで資金を引き出せない?
経営者
子どものためにNISAで積み立てたお金は、途中で引き出すことができますか?
急に教育費が必要になった場合も心配です。
税理士
こどもNISAでは、原則として資金の払出しに制限があります。
これは、親や祖父母が自分の投資枠の代わりに子どものNISAを利用することなどを防止するためです。
ただし、年齢や払出しの理由によって、例外が設けられています。
12歳になる年より前
原則として、自由に資金を払い出すことはできません。
ただし、災害によって居住家屋が全壊した場合など、一定のやむを得ない事情があり、税務署長の確認を受けるなどの要件を満たせば、例外的に非課税で払い出すことができます。
この場合は、原則として口座内の資産をすべて払い出し、口座を廃止することになります。
12歳になる年以降
一定の条件の下で、子ども本人の教育費や生活費に充てるための払出しが認められます。
ただし、親が自由に引き出して使えるようになるわけではありません。
子ども本人の同意や、金融機関への所定の書類提出などが必要です。
12歳の誕生日から引き出せるの?
経営者
12歳になった当日から引き出せるのでしょうか?
税理士
厳密には、12歳の誕生日当日を基準にする制度ではありません。
年齢判定は、その年の3月31日時点で12歳になる年を基準にします。
日本証券業協会のQ&A問83・84では、一般的には小学6年生の1月1日以降から、一定の要件を満たす払出しが可能になると説明されています。
そのため、誕生日が来たかどうかだけで判断するのではなく、年齢判定の基準年と、金融機関への届出要件を確認する必要があります。
12歳以降なら教育費・生活費として自由に引き出せる?
経営者
12歳以降なら、例えば私立中学校の入学金や授業料を支払うために、NISAのお金を引き出せるのでしょうか?
税理士
はい。所定の要件を満たせば可能です。
対象となるのは、子ども本人の入学金・授業料などの教育費や生活費の支払に充てる場合です。
ただし、次のような手続きが必要になります。
- 子ども本人のための教育費・生活費に使うこと
- 払出しについて子ども本人の同意を得ること
- 子どもの同意を証する書類を用意すること
- 親権者等が金融機関に所定の申出書を提出すること
- 払出資金が子ども本人のために使われることを確認できること
具体的には、投資信託等を払い出す場合には「特定累積投資上場株式等移管等依頼書」、売却代金などの金銭を払い出す場合には「特定課税未成年者口座払出し依頼書」を提出する取扱いが案内されています。
必要書類や手続きの詳細は金融機関に確認する必要があります。
なお、こうした要件を満たして払出しを行った場合、原則としてこどもNISA口座を継続することができます。
親が子どものNISAからお金を引き出して使ったら?
経営者
子どものNISA口座を親が管理しているので、家計が苦しくなったときには、そのお金を生活費に使ってもよいのでしょうか?
税理士
親権者が管理しているからといって、子どもの資産を親自身の財産として自由に使えるわけではありません。
こどもNISAの資産は、あくまで子ども本人の財産です。
したがって、親自身の借入金返済や、親の個人的な支出のために流用することは、制度上の払出し要件や贈与税の問題につながる可能性があります。
例えば、子ども本人の教育費のために適法に払い出した資金を、実際には親が自分のために使用した場合は、事実関係に応じて、子どもから親への贈与などが問題になることも考えられます。
また、所定の要件に違反して払出しをした場合には、NISAの非課税措置が取り消され、過去の運用益に遡って課税される場合もあります。
子どもの財産であることと、親権者が管理を任されていることは、区別して考える必要があります。
こどもNISAで途中売却しただけでも課税される?
経営者
資金を外に引き出さずに、NISA内の投資信託を売却して、別の商品へ買い直すことはできますか?
税理士
所定の範囲内で可能です。
こどもNISAでは、投資信託を売却した場合の売却代金や、受け取った分配金などを管理するために「特定課税未成年者口座」が設けられます。
この口座内の資金は、原則として自由に外部へ払い出すことはできませんが、NISAの投資対象商品の再購入に使用することはできます。
ただし、再購入する場合にも年間60万円の投資枠などの制限があります。
また、NISAの非課税保有限度額は取得価額を基準に管理されるため、保有資産を売却した場合には、原則として翌年以降に売却した資産の取得価額相当額の枠を再利用できます。
なお、NISA内で生じた損失については、通常の課税口座の株式等の利益と損益通算することはできません。
したがって、売却や再投資ができることと、資金を自由に外へ引き出せることは別問題です。
払出しのルールに違反した場合、過去の利益にも税金がかかる?
経営者
もし払出しの要件を守らずに引き出してしまった場合はどうなるのでしょうか?
税理士
所定の払出制限に違反した場合には、こどもNISA口座が廃止され、それまで非課税となっていた運用益について遡及的に課税されることがあります。
例えば、過去に受け取った分配金や、NISA内で売却して得た利益などについて、非課税の適用がなかったものとして取り扱われる可能性があります。
また、注意したいのは、12歳以降に教育費のために適法な払出しを行った場合でも、払出制限が解除される年より前に口座自体を廃止すると、過去の運用益への遡及課税が生じる場合があることです。
日本証券業協会Q&A問85では、口座残高がゼロになっていても、制限解除前に口座を廃止した場合は、過去の運用益に課税されると説明されています。
そのため、適法な払出しをした後も、口座の廃止は別途慎重に判断する必要があります。
なお、災害等のやむを得ない事由による払出しには、別の例外が設けられています。
18歳になったらこどもNISAはどうなる?
経営者
子どもが18歳になったら、こどもNISAは終了してしまうのでしょうか?
それまで積み立ててきた投資信託は売却しなければなりませんか?
税理士
いいえ。
こどもNISAで保有していた資産は、成人向けのNISAへ引き継ぐことができます。
また、成人向けNISAへの移行時に、新しくNISA口座を開設し直す必要はありません。
成人向けNISAの対象となる年を迎えると、原則として自動的に移行します。
成人向けNISAへ移行すると、次のように投資枠が拡大します。
- つみたて投資枠:年間60万円から120万円へ
- 成長投資枠:新たに年間240万円まで利用可能
- 年間投資枠の合計:最大360万円
- 非課税保有限度額:600万円から1,800万円へ
- うち成長投資枠の保有限度額:1,200万円
- 非課税保有期間:引き続き無期限
未成年者の間に購入した投資信託も、そのままNISA口座内で非課税保有を続けることができます。
成人向けの制度に移行したというだけで、親や祖父母から新たに贈与を受けたことにもなりません。
600万円と1,800万円で合計2,400万円投資できる?
経営者
未成年の間に600万円積み立て、18歳以降は新たに1,800万円投資できるということですか?
そうすると、合計2,400万円まで非課税で保有できるのでしょうか?
税理士
いいえ。
こどもNISAの600万円と成人NISAの1,800万円は、別々に使える独立した非課税保有限度額ではありません。
未成年者向けNISAで保有していた資産の取得価額は、成人向けNISAに移行した後も、非課税保有額の計算に含まれます。
例えば、未成年の間に600万円分の投資信託を購入し、その全額を保有したまま成人向けNISAへ移行した場合です。
成人向けNISAの非課税保有限度額は1,800万円になりますが、すでに600万円分を保有しています。
したがって、追加で保有できる非課税投資枠は、原則として残り1,200万円です。
また、評価額が600万円から900万円に増えていたとしても、非課税保有額の計算では原則として取得価額600万円を基礎とします。
このように、未成年期から成人期へ資産を引き継ぎながら、長期的に非課税運用を続ける仕組みになっています。
18歳の誕生日に成人NISAへ切り替わる?早生まれの場合は?
経営者
成人向けNISAへの移行は、18歳の誕生日に行われるのでしょうか?
税理士
いいえ。
成人向けNISAへの移行は、その年の1月1日時点で18歳である年に行われます。
そのため、18歳の誕生日を迎えた当日に自動的に投資枠が拡大するわけではありません。
例えば、2027年6月に18歳になる方であれば、成人向けNISAに移行するのは2028年1月1日です。
また、早生まれの方については、払出制限の解除と成人NISAへの移行時期が異なる場合があります。
日本証券業協会Q&A問92では、1月3日から4月1日生まれの方について、特に注意が必要であると説明されています。
早生まれでは払出制限が先に解除される場合がある
経営者
具体的にはどういうことですか?
税理士
例えば、2011年2月生まれの方を考えます。
この方が18歳の誕生日を迎えるのは2029年2月です。
しかし、通常の払出制限については、2029年1月1日から解除されます。
一方、成人向けNISAへの移行は2030年1月1日になります。
つまり、払出制限は2029年に解除されますが、成人向けの年間投資枠へ切り替わるのは2030年です。
このように、早生まれの方については、2つの年齢判定が異なることがあります。
なお、18歳の誕生日を迎える前に払出しを行う場合には、引き続き法定代理人が手続きを行う必要があります。
こどもNISAの運用管理は親権者なら誰でもできる?
経営者
祖父母が資金を出し、祖父母自身が子どものNISAを運用することはできますか?
税理士
こどもNISAの運用管理者には範囲の制限があります。
日本証券業協会Q&A問80では、原則として次の方が運用管理できるとされています。
- 口座開設者である子どもの法定代理人
- 法定代理人から書面による明確な委任を受けた、子どもの二親等以内の方
そのため、祖父母が運用管理者となる場合には、法定代理人からの委任や、子どもとの関係を確認する書類が必要になることがあります。
一方、祖父母が贈与者として資金を提供するだけであれば、必ずしも運用管理者になる必要はありません。
また、運用管理者であっても、運用する資金は子ども本人に帰属する財産でなければなりません。
祖父母自身の資産を子どもの名義で運用することは認められません。
昔のジュニアNISAを持っている場合はどうなる?
経営者
以前からジュニアNISA口座を持っている子どもについては、2027年から自動的にこどもNISAへ移行するのでしょうか?
税理士
原則として、ジュニアNISAを持っているだけでは、新しいこどもNISA口座が自動的に開設されるわけではありません。
新しいNISA口座を開設するための手続きが必要です。
また、従来のジュニアNISA口座にある株式や投資信託を、新しいこどもNISAへそのまま移管することもできません。
ただし、ジュニアNISAで保有している資産の取得価額は、新しいこどもNISAの600万円の非課税保有限度額には含まれません。
なお、2027年1月1日時点で成人向けNISAの対象となる一定の年齢の方などについては、自動開設の例外があります。
従来のジュニアNISAと新しいこどもNISAは、それぞれの制度の適用関係を確認する必要があります。
祖父母からの贈与は相続税にも関係する?
経営者
祖父母が毎年60万円を子どもに贈与して、こどもNISAで運用した場合、将来祖父母が亡くなったときに相続税がかかることはありますか?
税理士
贈与が有効に成立し、子ども本人に財産が帰属していれば、その財産は原則として子どものものになります。
そのため、贈与後の投資資産が、当然に祖父母の相続財産になるわけではありません。
ただし、相続税には生前贈与加算という制度があります。
相続や遺贈によって財産を取得した方が、被相続人から相続開始前の一定期間に贈与を受けていた場合、その贈与財産の価額が相続税の課税価格に加算されることがあります。
現在の制度では、原則として相続開始前7年間の贈与が対象となる仕組みですが、相続開始時期による経過措置があります。
また、相続や遺贈によって財産を取得しない孫などについては、通常の生前贈与加算の対象とならない場合もあります。
したがって、祖父母から贈与を受けたという理由だけで、必ず相続税に加算されるわけではありません。
誰が相続財産を取得するのか、贈与を受けた時期、相続開始時期などを確認して判断する必要があります。
毎年60万円を10年間贈与する場合の注意点は?
経営者
子どもが0歳のときから毎年60万円ずつ、10年間積み立てるつもりです。
この場合、贈与税は毎年かからないという理解でよいですか?
税理士
毎年独立した贈与が有効に成立し、その年に受け取る贈与の合計が暦年課税の基礎控除110万円以内であれば、原則として贈与税はかかりません。
例えば、2027年から毎年60万円ずつ贈与する場合です。
- 1年間の贈与額:60万円
- 1年間のNISA投資額:60万円
- 10年間の贈与額合計:600万円
- 10年間の投資元本合計:600万円
この場合、毎年の贈与が独立して成立しており、ほかの贈与もないのであれば、各年の贈与税は原則として0円です。
ただし、最初の段階で、子どもに対して10年間にわたり合計600万円を受け取る権利そのものを与えたと評価される契約の場合には、別途定期金に関する課税関係が問題になる可能性があります。
また、長期間にわたって贈与を続ける場合ほど、贈与契約の記録や資金の移転履歴を残しておくことが重要になります。
なお、NISAは運用益の非課税制度であり、投資元本や運用成果を保証する制度ではありません。
教育資金として必要になる時期が決まっている場合には、その時期の相場下落や払出制限にも注意して資金計画を立てる必要があります。
まとめ:こどもNISAは贈与税110万円と資産の帰属に注意
経営者
こどもNISAは、親や祖父母から資金を贈与して、子ども本人の資産として長期運用する仕組みなのですね。
特に贈与税と払出しのルールに注意が必要だと分かりました。
税理士
そのとおりです。
今回の重要なポイントを整理します。
- 2027年1月から、0歳から17歳の未成年者もNISA口座を開設できる
- 未成年者の年間投資枠は60万円、非課税保有限度額は600万円
- 未成年者が利用できるのはつみたて投資枠のみで、成長投資枠は利用できない
- 親や祖父母からの投資資金の提供は、原則として子どもへの贈与となる
- 暦年課税の贈与税には、子ども1人について年間110万円の基礎控除がある
- 親や祖父母から受け取る贈与は、贈与者ごとではなく、受贈者の年間合計額で判定する
- NISAの運用益の非課税と、贈与税の非課税は別制度
- 運用資金は子ども本人に帰属している必要がある
- 未成年者の間は原則として払出制限があり、12歳以降は一定の教育費・生活費について例外がある
- 所定の払出制限に違反すると、過去の運用益に遡って課税される場合がある
- 成人向けNISAへの移行は原則自動で行われ、非課税保有限度額は1,800万円に拡大する
- 未成年期の600万円と成人期の1,800万円は別々の非課税保有枠ではない
- 親権者が管理しているというだけで名義財産と判断されるわけではないが、贈与の成立と資産の帰属を明確にすることが重要
特に「贈与されたお金が子ども本人の財産になっていること」と「NISAの運用益が非課税になること」の2つを区別することが重要です。
こどもNISAを利用する場合には、将来の教育資金や生活資金の計画に加えて、贈与契約、資金の移転、口座管理、払出しの要件まで整理しておきましょう。
町田・相模原で生前贈与や贈与税のご相談をお考えの方へ
2027年から始まるこどもNISAは、子どもや孫の将来に向けた資産形成に活用できる制度です。
一方、親や祖父母が投資資金を負担する場合には、贈与税の基礎控除や生前贈与加算、名義預金などの問題にも注意が必要です。
特に、親族間の資金移転では、贈与契約の有無や資産の帰属によって、贈与税・相続税の取扱いが変わることがあります。
町田・相模原で、生前贈与、贈与税の申告、名義預金、親族間の資金移転などにお困りの方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
- こどもNISAは2027年1月開始。0歳から17歳の未成年者が対象。
- 年間投資枠60万円、非課税保有限度額600万円、非課税保有期間は無期限。
- 未成年の間はつみたて投資枠のみ利用可能。成長投資枠は利用できない。
- 親・祖父母からの投資資金は原則として贈与税の対象。
- 暦年課税で年間受贈額が110万円以内なら、通常は贈与税がかからず申告も不要。
- 贈与税の110万円は贈与者ごとではなく受贈者ごとの基礎控除。
- 教育費のためにNISAで積み立てる資金は、通常必要な教育費の贈与として当然に非課税になるものではない。
- こどもNISAで運用する資金は子ども本人に帰属している必要がある。
- 親権者が管理していても、適正な贈与が成立していれば直ちに名義財産とはならない。
- 12歳になる年より前は原則払出不可。災害等のやむを得ない事由には例外がある。
- 12歳になる年以降は、子どもの教育費・生活費について本人同意と所定の届出により払出し可能。
- 所定の払出制限違反や口座廃止により遡及課税が生じる場合がある。
- 成人向けNISAへの移行は原則自動。非課税保有限度額は合計1,800万円へ拡大。
- 未成年期の保有資産は成人NISAの非課税保有額に含まれるため、600万円と1,800万円を別枠で使えるわけではない。
- 祖父母からの贈与については、生前贈与加算など相続税との関係も確認する。
主な根拠
- 租税特別措置法37条の14《非課税口座内の少額上場株式等に係る配当所得及び譲渡所得等の非課税》|e-Gov法令検索
- 相続税法21条の2《贈与税の課税価格》|e-Gov法令検索
- 相続税法21条の3第1項第2号《生活費・教育費に係る贈与税の非課税財産》|e-Gov法令検索
- 相続税法21条の5《贈与税の基礎控除》|e-Gov法令検索
- 租税特別措置法70条の2の4《贈与税の基礎控除の特例・110万円》|e-Gov法令検索
- 相続税法19条《相続開始前の一定期間内に贈与があった場合の相続税額》|e-Gov法令検索
- NISAを知る《2027年の未成年者向けつみたて投資枠の拡充》|金融庁
- 令和8年度税制改正の大綱《未成年者特定累積投資勘定・払出制限・経過措置》|財務省
- 2024年以降のNISAに関するQ&A問80・81《運用管理者の範囲と子ども本人に帰属する投資資金》|日本証券業協会
- 同Q&A問83《未成年者向けNISAの払出制限・遡及課税》|日本証券業協会
- 同Q&A問84《12歳以降の教育費・生活費の払出手続》|日本証券業協会
- 同Q&A問85・86《口座廃止と親からの積立資金》|日本証券業協会
- 同Q&A問90・91《成人NISAへの移行・保有限度額・本人管理》|日本証券業協会
- 同Q&A問92《早生まれの払出制限解除と成人NISAへの移行時期》|日本証券業協会
- No.4402《贈与税がかかる場合・暦年課税と相続時精算課税》|国税庁
- No.4408《贈与税の計算と税率・年間110万円の基礎控除》|国税庁
- No.4405《贈与税がかからない場合・生活費と教育費の範囲》|国税庁
- No.4510《教育資金一括贈与の非課税措置・2026年3月31日の新規適用終了》|国税庁
- 令和3年9月17日裁決《未成年者名義預金の帰属と法定代理人による贈与の受諾》|国税不服審判所
関連記事
- 贈与税の節税、何から始める?年110万円の非課税枠と失敗しない生前贈与のコツ
- 株の節税、何から考える?損益通算・NISA・繰越控除の使い分け
- 開業祝いに税金はかかる?現金・物品を受け取った場合の税務を税理士が解説
※本記事は2026年10月28日時点の法令・金融庁・財務省・国税庁・日本証券業協会の公表資料に基づく一般的な解説です。未成年者向けNISAは2027年1月から開始されます。実際の口座開設・運用・払出しは、利用する金融機関の取扱いと所定の手続をご確認ください。贈与税・相続税の適用関係は、贈与者、受贈者、贈与の成立状況、資産の帰属、相続財産の取得状況などによって異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年11月4日国民年金の2年前納は一括控除と分割控除のどちらが得?2026年の取扱いを税理士が解説
- 所得税2026年11月3日結婚・子育て資金の一括贈与は非課税?1,000万円の要件と使い残しを税理士が解説
- 所得税2026年11月2日中古住宅の住宅ローン控除が13年に?2026年改正の要件を税理士が解説
- 所得税2026年11月1日住宅取得資金の贈与税非課税は2026年末まで?1,000万円要件を税理士が解説