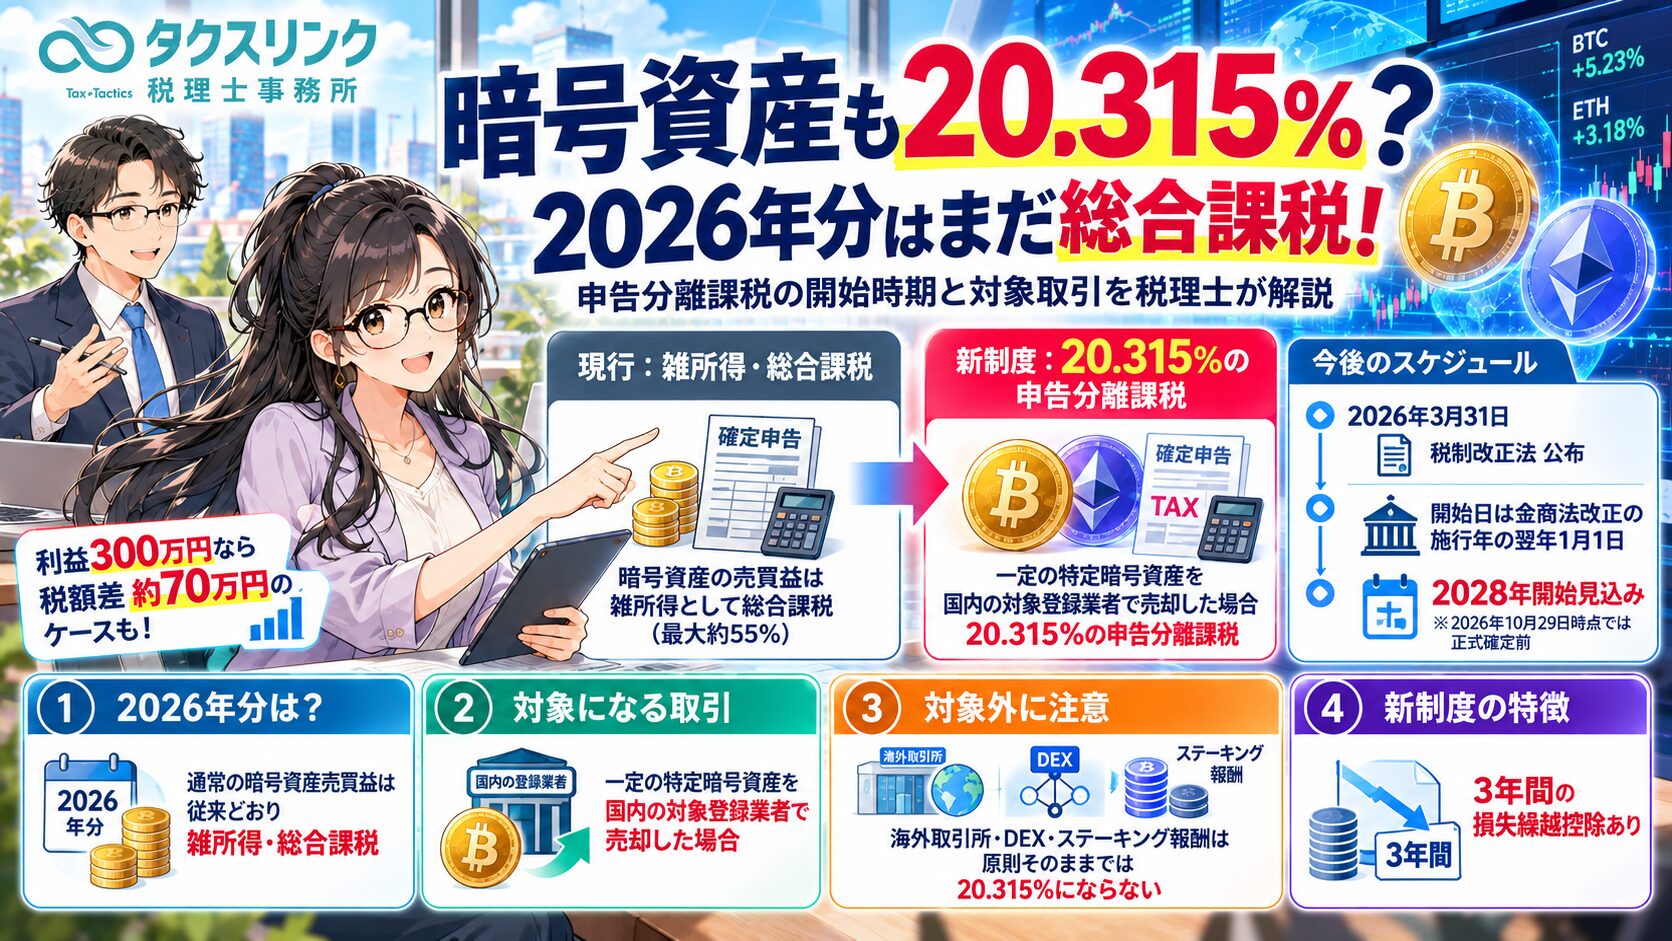
2026年度税制改正により、一定の暗号資産取引について、株式と同様に20.315%の申告分離課税を適用する制度が創設されました。
これまで、ビットコインやイーサリアムなどの暗号資産取引で得た利益は、原則として雑所得に区分され、給与所得などと合算して所得税を計算する総合課税の対象でした。
しかし、2026年3月31日に公布された令和8年法律第12号によって、一定の「特定暗号資産」の譲渡所得等について、申告分離課税の制度が設けられました。
ただし、2026年分の暗号資産取引に、新しい20.315%の申告分離課税が適用されるわけではありません。
新制度の適用開始日は、関連する金融商品取引法の改正規定の施行時期と連動しています。
さらに、新制度が始まっても、海外取引所や分散型取引所(DEX)での売却、ステーキング報酬の受領など、すべての暗号資産取引が一律20.315%になるわけではありません。
今回は、暗号資産の2026年度税制改正について、申告分離課税の開始時期、対象銘柄・取引業者の条件、海外取引所の取扱い、3年間の損失繰越控除、ステーキング報酬、暗号資産同士の交換、改正前後の税額比較、2026年分の確定申告方法まで詳しく解説します。
2026年から暗号資産の利益は20%の申告分離課税になる?

経営者
ビットコインで利益が出ています。
2026年度税制改正で、暗号資産の利益も株式と同じ20%程度の税金になると聞きました。
2026年分の確定申告から、新しい税率を利用できるのでしょうか?

税理士
いいえ。2026年分の暗号資産取引の利益には、新しい申告分離課税は適用されません。
2026年度税制改正で、一定の特定暗号資産の譲渡所得等を申告分離課税とする法律が成立したこと自体は事実です。
具体的には、2026年3月31日に公布された令和8年法律第12号によって、租税特別措置法第38条の2と第38条の3が新設されました。
新制度では、所定の要件を満たす暗号資産の譲渡所得等について、次の税率が適用されます。
- 所得税:15%
- 個人住民税:5%
- 復興特別所得税・防衛特別所得税:合計で所得税額の2.1%相当
したがって、合計税率は20.315%になります。
ただし、税制改正法が成立したことと、実際に新制度が適用されることは別です。
2026年1月1日から12月31日までに生じた通常の暗号資産取引の利益は、原則として従来どおり雑所得・総合課税で申告する必要があります。
暗号資産の20.315%課税はいつから始まる?
経営者
法律は2026年に成立しているのに、なぜ2026年分から適用されないのでしょうか?
具体的な開始日は決まっていますか?
税理士
今回の税制改正は、暗号資産の取引を金融商品取引法の規制対象に移すための法改正と連動しているためです。
主な法改正の日付を整理します。
① 2026年3月31日
所得税法等の一部を改正する法律(令和8年法律第12号)が公布されました。
これにより、特定暗号資産に係る申告分離課税と損失繰越控除の規定が創設されました。
② 2026年7月15日
金融商品取引法及び資金決済に関する法律の一部を改正する法律が成立しました。
③ 2026年7月23日
同法律が令和8年法律第64号として公布されました。
ただし、暗号資産取引に関する主要な規定は、公布後に政令で定める日から施行される仕組みです。
④ 金融商品取引法の改正規定の施行年の翌年1月1日
税制改正による新しい申告分離課税は、原則として、この日から適用されます。
例えば、次のようになります。
- 対象となる金融商品取引法の改正規定が2026年中に施行された場合:2027年1月1日から新税制を適用
- 対象となる金融商品取引法の改正規定が2027年中に施行された場合:2028年1月1日から新税制を適用
2026年10月29日時点では、分離課税の開始を確定させる対象規定の施行日について、政令による正式な確定を確認できていません。
2028年1月1日からの適用が見込まれていますが、これは正式な開始日が確定したという意味ではありません。
なお、2026年8月12日に施行された無登録業に対する罰則強化等の一部規定は、今回の申告分離課税の開始に直結する規定とは異なります。
したがって、2026年分の確定申告は従来の制度に基づいて行い、新税制の開始日については今後の施行政令や国税庁の案内を確認する必要があります。
2026年分の暗号資産の利益には何%の税金がかかる?
経営者
2026年分は従来どおりの課税とのことですが、具体的には何%の税金がかかるのでしょうか?
税理士
2026年分の一般的な暗号資産の売買益は、原則として雑所得に区分され、総合課税で計算します。
総合課税では、給与所得や事業所得など、他の総合課税の対象となる所得と合算して所得税を計算します。
所得税の税率は、課税所得金額に応じて5%から45%の累進税率です。
さらに、2026年分では復興特別所得税として所得税額の2.1%が課され、個人住民税も原則として10%課されます。
例えば、所得税の限界税率が33%となる所得階層では、暗号資産利益に対する追加的な税負担は、概算で次のようになります。
- 所得税:33%
- 復興特別所得税:0.693%
- 個人住民税:10%
- 合計:約43.693%
ただし、これは暗号資産の利益全体が所得税率33%の階層に収まる場合の概算です。
実際には所得の増加に伴って所得税の適用税率が変わる場合もあり、所得控除や税額控除なども影響します。
一方、新制度の対象となる譲渡所得等には、所得金額にかかわらず原則として20.315%の税率が適用されます。
つまり、所得税率が高い方では、申告分離課税への移行によって税負担が軽減される可能性があります。
改正前と改正後では税金がいくら違う?
経営者
暗号資産で300万円の利益が出た場合、新制度になるとどのくらい税金が安くなるのでしょうか?
税理士
例えば、暗号資産以外の所得に係る課税所得が十分にあり、暗号資産利益300万円の全額が所得税率33%の階層に収まると仮定します。
所得控除・税額控除の変動や社会保険料等への影響は考慮しない単純比較です。
① 現行の総合課税の場合
- 暗号資産の利益:3,000,000円
- 所得税33%:990,000円
- 復興特別所得税2.1%相当:20,790円
- 個人住民税10%:300,000円
- 合計:1,310,790円
② 新制度の申告分離課税の場合
- 暗号資産の利益:3,000,000円
- 税率:20.315%
- 税額:609,450円
この条件で比較すると、税額差は次のようになります。
1,310,790円-609,450円=701,340円
つまり、税負担が約70万円少なくなる計算です。
ただし、この比較は特定の所得階層を仮定したものです。
実際の税額は、給与所得・事業所得・所得控除・税額控除などによって変わります。
また、2026年の暗号資産利益を新制度の税率で申告できるわけではありません。
あくまでも、新税制の対象となる取引を行った場合の制度比較です。
所得が少ない人も20.315%になれば有利?
経営者
所得が少ない方でも、申告分離課税の方が有利になるのでしょうか?
税理士
必ずしもそうではありません。
例えば、暗号資産の利益が50万円で、その利益全体に対する所得税の限界税率が5%であると仮定します。
現行の総合課税では、追加的な税負担は次のようになります。
- 所得税5%:25,000円
- 復興特別所得税2.1%相当:525円
- 個人住民税10%:50,000円
- 合計:75,525円
一方、新制度の申告分離課税では、次のようになります。
500,000円×20.315%=101,575円
この例では、申告分離課税の方が26,050円高くなります。
したがって、税率が一律20.315%になることは、すべての人にとって減税になることを意味しません。
特に、もともとの所得税率が低い方は、総合課税の方が税額面で有利になる場合もあります。
なお、実際の税額比較では、所得控除や住民税の非課税判定、国民健康保険料等への影響なども確認する必要があります。
すべての暗号資産が20.315%になる?
経営者
ビットコインやイーサリアムであれば、どこの取引所で売っても20.315%になるのでしょうか?
税理士
いいえ。新制度では、対象となる暗号資産と取引方法に条件があります。
2026年度税制改正で創設された租税特別措置法第38条の2では、「特定暗号資産」の一定の譲渡について申告分離課税を認めています。
特定暗号資産とは、原則として、改正金融商品取引法に基づく金融商品取引業者登録簿に名称が登録されている暗号資産等のうち、所定の要件を満たすものです。
また、分離課税の対象となる譲渡方法についても、次のような条件があります。
- 所定の暗号資産取引業者への売却委託により行う譲渡
- 所定の暗号資産取引業者に対して直接行う譲渡
ここでいう暗号資産取引業者は、改正金融商品取引法に基づく登録を受け、暗号資産取引業を行う業者です。
したがって、例えばビットコインという名称の暗号資産であっても、売却先や取引方法を問わず自動的に申告分離課税になるわけではありません。
また、2026年10月29日時点では新制度が適用開始前であるため、将来どの銘柄・取引業者が正式に対象となるかを、現在の登録状況だけで確定することはできません。
新制度が始まる際には、対象銘柄、登録業者、具体的な取引方法の3点を確認する必要があります。
海外の暗号資産取引所で売却した場合はどうなる?
経営者
海外の暗号資産取引所も利用しています。
新制度が始まった後、海外取引所でビットコインを売却した場合も20.315%になるのでしょうか?
税理士
原則として、改正金融商品取引法上の対象となる登録業者を介さない海外取引所での売却は、新しい申告分離課税の対象になりません。
今回の新制度は、暗号資産の銘柄だけでなく、譲渡の相手方や売却方法に要件を設けています。
例えば、次のような取引です。
① 対象となる国内登録業者で特定暗号資産を売却
所定の要件を満たせば、新制度の申告分離課税の対象となる可能性があります。
② 日本の対象登録業者に該当しない海外取引所で売却
原則として、新制度の申告分離課税の対象外です。
③ 海外の分散型取引所(DEX)で売却
対象登録業者への譲渡等という要件を満たさない場合には、原則として新制度の対象外です。
④ 個人間で直接売却
対象登録業者を介さずに行う個人間売買についても、原則として新制度の対象外です。
ただし、対象外だからといって税金がかからないわけではありません。
日本の税務上の居住者については、原則として海外取引所で得た所得も日本の所得税の課税対象です。
海外取引所やDEXを利用している場合は、取引履歴を収集し、国内の所得と合わせて適切に申告する必要があります。
海外取引所で購入し、日本の取引所で売った場合は?
経営者
海外取引所で購入したビットコインを、後日、日本の登録業者へ送金して売却した場合はどうでしょうか?
購入した場所が海外だと、新制度の対象外になりますか?
税理士
購入先が海外であるという理由だけで、必ず申告分離課税の対象外になるわけではありません。
今回の新制度では、原則として売却する暗号資産の種類と、譲渡方法等が重要になります。
例えば、海外取引所で取得したビットコインを日本の対象登録業者へ移し、その業者に対して所定の方法で売却した場合です。
売却時点で特定暗号資産の要件と譲渡方法の要件を満たしていれば、申告分離課税の対象となる可能性があります。
ただし、取得価額を引き継いで損益を計算する必要があります。
海外取引所から日本の取引所へ移しただけで、取得価額がその時点の時価に変わるわけではありません。
例えば、海外取引所で100万円で購入した暗号資産を、日本の取引所へ移した後、300万円で売却した場合です。
他に取得価額調整や手数料等がないと仮定すると、利益は次のようになります。
300万円-100万円=200万円
この200万円について、売却時に新制度の要件を満たすかを判定します。
一方、自分名義のウォレットから自分名義の取引所口座へ暗号資産を移しただけであれば、通常、その移動自体では譲渡益は発生しません。
ただし、実際に所有権の移転や交換が行われている場合には、別途確認が必要です。
暗号資産の損失は3年間繰り越せるようになる?
経営者
新制度では、暗号資産の損失を3年間繰り越せると聞きました。
2026年に発生した損失も繰り越せるのでしょうか?
税理士
2026年の一般的な暗号資産取引による雑所得の損失については、新制度の3年間繰越控除を利用できません。
今回の税制改正では、租税特別措置法第38条の3に、特定暗号資産に係る譲渡損失の繰越控除が創設されました。
この規定は、新制度の対象となる特定暗号資産の譲渡損失について、一定の要件の下で翌年以後3年間の繰越控除を認めるものです。
例えば、新制度開始後の対象取引で200万円の損失が発生した場合です。
翌年に同じ制度の対象となる譲渡所得等が300万円発生したとすると、所定の要件を満たせば次のようになります。
- 翌年の対象利益:300万円
- 前年からの繰越損失:200万円
- 課税対象利益:100万円
新制度の税率20.315%で計算すると、税額は次のとおりです。
100万円×20.315%=203,150円
一方、繰越控除がなければ、300万円×20.315%=609,450円となります。
この例では、繰越控除によって税額が406,300円少なくなる計算です。
ただし、この特例を利用するためには、損失が発生した年の確定申告で必要な明細書等を提出し、その後も継続して確定申告書を提出する必要があります。
また、2026年に生じた従来の雑所得の損失を、新制度が始まった後に特定暗号資産の損失として繰り越すことはできません。
暗号資産の損失を株式の利益や給与所得と通算できる?
経営者
新制度は株式と同じ20.315%になるのですよね。
それなら、暗号資産で損失が出た場合、株式の利益と相殺できるのでしょうか?
税理士
いいえ。新制度でも、暗号資産の損失を上場株式等の利益と損益通算することはできません。
新しい申告分離課税は、上場株式等の譲渡所得等とは別の課税区分として設けられています。
例えば、次のような組み合わせです。
① 対象となるビットコインの譲渡益と、対象となるイーサリアムの譲渡損
同じ特定暗号資産の譲渡所得等の区分内であれば、所定の方法で損益を通算できます。
② 暗号資産の譲渡損と上場株式の譲渡益
原則として損益通算できません。
③ 暗号資産の譲渡損と給与所得
原則として損益通算できません。
④ 暗号資産の譲渡損と事業所得
特定暗号資産の新しい分離課税に係る損失を、一般の事業所得から差し引くことはできません。
⑤ 特定暗号資産の対象譲渡損と、海外取引所での対象外の譲渡益
原則として課税区分をまたぐ損益通算はできません。
また、暗号資産デリバティブ取引については、現物暗号資産の譲渡所得等とは別の課税規定が設けられます。
そのため、暗号資産の現物取引とデリバティブ取引の損益も、無条件に通算できるわけではありません。
税率が株式と同じになることと、株式と損益通算できることは別の問題です。
ステーキング報酬も20.315%の申告分離課税になる?
経営者
イーサリアムのステーキングで報酬を受け取っています。
新制度が始まれば、ステーキング報酬も20.315%になるのでしょうか?
税理士
ステーキング報酬を受け取ること自体は、原則として新しい申告分離課税の対象になりません。
今回の申告分離課税は、一定の特定暗号資産の譲渡による所得を対象としています。
一方、ステーキング報酬は、暗号資産を新たに取得することに伴う所得です。
国税庁の「暗号資産等に関する税務上の取扱いについて」では、ステーキング報酬などによって暗号資産を取得した場合、原則として取得時点の時価を収入金額に算入することが示されています。
例えば、ステーキング報酬として5万円相当の暗号資産を受け取った場合です。
- 報酬受領時の時価:50,000円
- その時点の収入金額:50,000円
- 取得した暗号資産の取得価額:50,000円
この50,000円は、原則として雑所得等として課税対象になります。
なお、事業としてステーキング等を行っている場合には、事業所得への該当性を別途確認します。
また、実際の収入計上時期は、報酬の権利確定や受領の仕組みなどによって異なる場合があります。
単に暗号資産を保有している間に価格が上がったことと、新たなステーキング報酬を受け取ったことは区別する必要があります。
ステーキング報酬として受け取った暗号資産を後日売却した場合は?
経営者
5万円相当のステーキング報酬を受け取り、その後価格が上がって8万円で売却しました。
この場合は、5万円と8万円の両方に税金がかかるのでしょうか?
税理士
ステーキング報酬の受領時と、その暗号資産の売却時を分けて計算します。
例えば、次のような取引です。
- ステーキング報酬受領時の時価:50,000円
- 後日の売却金額:80,000円
- その他の費用:なし
① ステーキング報酬を受け取ったとき
50,000円が原則として雑所得等の収入になります。
② 受け取った暗号資産を80,000円で売却したとき
売却益は次のようになります。
80,000円-50,000円=30,000円
この30,000円が売却時の利益です。
したがって、80,000円の全額を再び利益として計算するわけではありません。
新制度が適用される時期以後であれば、後日の30,000円の売却益について、対象銘柄・対象業者・譲渡方法などの要件を満たす場合に限り、申告分離課税の対象となる可能性があります。
一方、報酬受領時の50,000円は、原則として総合課税の対象です。
つまり、新制度が始まった後には、同じ暗号資産について、報酬受領時は総合課税、後日の対象譲渡益は申告分離課税という取扱いが生じる可能性があります。
そのため、受領時の時価と取得数量を正確に記録しておくことが重要です。
ビットコインをイーサリアムに交換した場合も課税される?
経営者
ビットコインを日本円には換えず、イーサリアムに交換しています。
日本円にしていなければ、利益は確定していないので課税されないのでしょうか?
税理士
いいえ。暗号資産同士の交換でも、原則として利益が実現したものとして課税されます。
例えば、取得原価100万円のビットコインを、時価120万円相当のイーサリアムに交換した場合です。
この取引は、税務上、保有していたビットコインを120万円で譲渡し、その対価でイーサリアムを取得したものとして計算します。
具体的には次のとおりです。
- ビットコインの譲渡対価:1,200,000円
- ビットコインの取得原価:1,000,000円
- 実現した利益:200,000円
- 新たに取得したイーサリアムの取得価額:1,200,000円
この場合、200,000円の利益が課税対象になります。
また、交換後に取得したイーサリアムについては、原則として1,200,000円が取得価額になります。
2026年中の取引であれば、200,000円の利益は原則として総合課税の対象です。
新制度開始後については、譲渡した暗号資産が特定暗号資産であり、取引方法が法定要件を満たす場合に限り、申告分離課税の対象となる可能性があります。
ただし、海外の分散型取引所(DEX)など、対象登録業者を介さない交換については、原則として新制度の対象外です。
また、暗号資産同士の交換には、税法上、交換のため一時的に別の暗号資産を取得する場合の取得価額計算に関する取扱いもあります。
複雑な交換取引については、取引の実態と履歴を確認して損益を計算する必要があります。
日本円に換金していないから税金がかからない、という理解は誤りです。
暗号資産を長期間保有して売却した場合は税金が半分になる?
経営者
不動産などでは5年以上保有すると税金が軽くなる制度がありますよね。
暗号資産も5年以上保有すれば税金が安くなるのでしょうか?
税理士
一般的な暗号資産の売買益については、5年以上保有したからといって、当然に所得が半分になるわけではありません。
今回の税制改正では、暗号資産を一定の金融商品に類する資産として取り扱うため、所得税法にも関連する改正が行われています。
新制度では、特定暗号資産の対象譲渡について、所定の申告分離課税が適用されます。
また、暗号資産の譲渡所得について、5年を超えて保有した資産の譲渡所得を2分の1とする長期譲渡所得の取扱いを適用しないこととされています。
したがって、5年以上保有した暗号資産であっても、その保有期間だけを理由に売却益の半分が非課税になるわけではありません。
また、暗号資産については一般的な譲渡所得の50万円特別控除の取扱いも、改正後の所得区分に応じて確認する必要があります。
株式と同様の申告分離課税になるという説明を、長期保有による優遇や特別控除にもそのまま当てはめないよう注意してください。
暗号資産の取得価額はどのように計算する?
経営者
暗号資産を何度も売買しているため、購入価格がばらばらです。
利益を計算するときは、どのように取得価額を求めればよいのでしょうか?
税理士
個人の暗号資産の取得価額は、原則として次の方法によって計算します。
- 総平均法
- 移動平均法
総平均法は、原則として年間の取得金額と取得数量から、暗号資産1単位当たりの平均取得単価を求める方法です。
一方、移動平均法は、暗号資産を取得するたびに平均取得単価を計算し直す方法です。
個人が所定の評価方法を選定していない場合には、原則として総平均法が法定評価方法になります。
また、評価方法の選定や変更には所定の届出手続きが必要です。
例えば、同じ銘柄を複数の取引所で保有している場合です。
国内取引所で購入した分と海外取引所で購入した分について、取引所ごとに無関係な取得価額として扱うのではなく、同じ種類の暗号資産の取引を集計して計算する必要があります。
また、ステーキング報酬などで新たに取得した暗号資産については、取得時点の時価を取得価額に含めて管理します。
国税庁は、暗号資産の所得金額を計算するための計算書を公表しています。
そのため、国内取引所の年間取引報告書に加え、海外取引所、DEX、ウォレット間移動、ステーキング報酬などを整理し、取得数量・取得価額・売却数量・売却価額を確認する必要があります。
2026年に暗号資産で損失が出たらどうする?
経営者
2026年に暗号資産で200万円の損失が発生した場合、給与所得や翌年の暗号資産利益から差し引くことはできますか?
税理士
2026年の一般的な暗号資産取引による雑所得の損失については、給与所得など他の所得から差し引くことはできません。
また、その損失を翌年以後に繰り越すことも原則としてできません。
例えば、次のような場合です。
- 給与所得:500万円
- 暗号資産の雑所得の損失:200万円
この場合、原則として給与所得500万円から暗号資産の雑所得の損失200万円を差し引いて、所得300万円とすることはできません。
一方、同じ年に複数の暗号資産取引を行っている場合は、同じ所得区分内の利益と損失を集計して計算します。
例えば、2026年中に次の取引があった場合です。
- ビットコインの売買益:100万円
- イーサリアムの売買損:60万円
どちらも同じ雑所得の計算に属する取引であれば、差額40万円を基礎として所得を計算することになります。
ただし、暗号資産取引が事業所得に該当する場合などは、別途損益通算や損失の取扱いを確認する必要があります。
また、新制度による3年間の繰越控除は、適用開始後の対象となる特定暗号資産の譲渡損失に関するものです。
2026年の一般的な雑所得の損失に、後から新制度を適用することはできません。
暗号資産取引が事業所得になる場合はある?
経営者
暗号資産の取引金額が大きく、継続的に売買しています。
この場合でも、必ず雑所得になるのでしょうか?
税理士
必ず雑所得になるわけではありません。
国税庁の2025年12月改訂のFAQでは、暗号資産取引によって生じた利益は、原則として雑所得に区分されるとしています。
ただし、一定の条件を満たす場合には、事業所得として取り扱われることがあります。
例えば、その年の暗号資産取引に係る収入金額が300万円を超える場合には、帳簿書類の保存状況などが所得区分の判断要素となります。
国税庁のFAQでは、原則として次のように整理されています。
- 暗号資産取引に係る収入金額が300万円を超え、取引に係る帳簿書類を保存している場合:原則として事業所得
- 暗号資産取引に係る収入金額が300万円を超えていても、帳簿書類の保存がない場合:原則として業務に係る雑所得
ただし、帳簿書類を保存していれば必ず事業所得になるという意味ではありません。
営利性や継続性などの事業実態によって、個別に判断する必要があります。
また、暗号資産を事業用資産として保有し、棚卸資産等の購入代金の決済に使用した場合などには、事業所得に区分されることがあります。
新制度では、特定暗号資産の対象となる譲渡による事業所得についても、所定の申告分離課税の対象となる仕組みが設けられています。
そのため、今後は単に雑所得か事業所得かという区分だけでなく、新制度の対象となる譲渡かどうかも判断する必要があります。
暗号資産は株式の特定口座のように確定申告が不要になる?
経営者
株式の場合、特定口座の源泉徴収ありを選べば、原則として確定申告をしなくてよいですよね。
暗号資産も20.315%になれば、同じ仕組みになるのでしょうか?
税理士
税率が同じになることと、確定申告が不要になることは別です。
今回の税制改正では、対象となる暗号資産取引業者による取引情報の報告制度が設けられています。
具体的には、対象取引業者が、一定の居住者等との暗号資産取引について、氏名、個人番号、暗号資産の名称などを記載した報告書を税務署長へ提出する仕組みです。
ただし、これだけで株式の「源泉徴収あり特定口座」と同じ制度が創設されたわけではありません。
暗号資産の所得について申告が必要かどうかは、改正後の申告制度や所得税法の規定に基づいて判断する必要があります。
また、今回の法改正では、取引業者による報告制度について、申告分離課税の適用開始日とは別の適用開始時期が定められています。
したがって、税率が20.315%になるから、暗号資産の確定申告も自動的に不要になると考えないよう注意してください。
2026年分の暗号資産の確定申告はどうすればよい?
経営者
2026年中に暗号資産で利益が出ています。
新制度が始まる前の2026年分については、どのように確定申告すればよいでしょうか?
税理士
2026年分の通常の暗号資産取引については、原則として従来の総合課税によって所得を計算します。
主な手順は次のとおりです。
- 国内取引所の年間取引報告書や取引履歴を取得する。
- 海外取引所やDEXの取引履歴を取得する。
- ウォレット間の移動履歴を確認する。
- 日本円への売却取引を集計する。
- ビットコインからイーサリアムへの交換など、暗号資産同士の交換取引を集計する。
- 暗号資産による商品・サービスの購入など、決済に使用した取引を確認する。
- ステーキング、マイニング、レンディング等による報酬を確認する。
- 取引時点の円換算価額を確認する。
- 総平均法または適法に選定した移動平均法により取得原価を計算する。
- 必要経費を確認し、雑所得または事業所得等の金額を計算する。
- 給与所得、事業所得など他の所得と併せて確定申告する。
2026年分の一般的な所得税の確定申告期間は、2027年2月16日から3月15日までです。
なお、会社員で年末調整が済んでいる場合には、給与所得・退職所得以外の所得金額が20万円以下であれば、一定の条件の下で所得税の確定申告を省略できる場合があります。
ただし、この20万円は暗号資産だけでなく、他の副業所得なども含めて判断します。
また、所得税の確定申告を省略できる場合でも、住民税申告は原則として別途必要になります。
医療費控除などのために確定申告をする場合には、20万円以下の暗号資産所得も原則として申告に含める必要があります。
新制度の開始前に暗号資産を売った方がよい?
経営者
新制度では税金が安くなる可能性があるのですね。
それなら、今持っているビットコインを売らずに、申告分離課税が始まるまで保有していた方がよいのでしょうか?
税理士
税額面だけで判断することは適切ではありません。
確かに、所得税の限界税率が高い方については、新制度の対象となる譲渡益に20.315%の税率が適用されることで、税負担が軽減される可能性があります。
また、新制度では一定の損失を翌年以後3年間繰り越すこともできるようになります。
一方で、次の点に注意が必要です。
- 新制度の正式な適用開始日が確定していないこと
- 対象となる銘柄と取引業者に条件があること
- 海外取引所・DEXでの売却など、対象外となる取引があること
- 暗号資産の価格変動によって、税負担の軽減額を超える損失が発生する可能性があること
- 所得が低い方では、申告分離課税の方が税額面で不利になる場合もあること
例えば、税額が70万円減ることを期待して売却を延期したものの、暗号資産の価格が200万円下落した場合には、税制上のメリットだけでは損失を補えません。
また、新制度の対象となる取引方法に該当しなければ、申告分離課税自体を利用できません。
したがって、税制改正だけを理由として、暗号資産の購入・売却時期を決定することはお勧めしません。
新制度の開始時期、対象取引、自身の所得状況、暗号資産の価格変動リスクを分けて検討することが重要です。
まとめ:2026年分は総合課税、新制度は開始時期と対象取引に注意
経営者
2026年に暗号資産の税制改正が成立したことと、2026年分の利益から新しい税率を使えることは別なのですね。
また、新制度が始まっても、海外取引所やステーキング報酬などは取扱いが異なることが分かりました。
税理士
そのとおりです。
今回の重要なポイントを整理します。
- 2026年度税制改正で、一定の特定暗号資産の譲渡所得等を申告分離課税とする法律が成立した
- 新制度の合計税率は20.315%
- 2026年分の通常の暗号資産売買益には、新制度は適用されない
- 2026年分の一般的な暗号資産売買益は、原則として雑所得・総合課税
- 申告分離課税の開始日は、金融商品取引法の改正規定の施行時期と連動する
- 2026年10月29日時点では、正式な適用開始日を確定させる対象規定の施行政令を確認できていない
- 新制度では、所定の特定暗号資産の譲渡が対象になる
- BTCやETHという銘柄名だけで、無条件に20.315%となるわけではない
- 対象となる登録業者への売却または売却委託など、取引方法にも要件がある
- 海外取引所やDEXでの対象外取引は、原則として総合課税となる
- 海外取引所で購入した暗号資産でも、後日の譲渡が所定の要件を満たせば分離課税の対象となる可能性がある
- 新制度では一定の特定暗号資産譲渡損失について、翌年以後3年間の繰越控除が認められる
- 暗号資産の損失と株式の利益・給与所得などを自由に損益通算できるわけではない
- 2026年の従来の雑所得の損失を新制度開始後へ繰り越すことはできない
- ステーキング報酬の受領時は、原則として総合課税の対象
- ステーキング報酬として取得した暗号資産の後日の売却益は、所定の要件を満たす場合に分離課税の対象となり得る
- 暗号資産同士の交換は、日本円に換金しなくても原則として課税対象
- 暗号資産の取得価額は、総平均法または適法に選定した移動平均法で計算する
- 2026年分の確定申告では、国内・海外の取引所、DEX、ウォレット、ステーキング等の記録を確認する必要がある
特に重要なのは「2026年分は従来の総合課税」「新制度の正式な開始日」「対象銘柄・対象業者・譲渡方法」「損失の3年間繰越控除」の4点です。
暗号資産の申告分離課税は、2026年度税制改正の大きな変更点ですが、すべての暗号資産取引に同じ税率が適用されるわけではありません。
2026年分については従来の制度に基づいて適切に申告し、新制度の開始日や対象取引については、今後公表される法令・国税庁の案内を確認しましょう。
町田・相模原で暗号資産の確定申告・税務相談にお困りの方へ
2026年度税制改正によって、一定の特定暗号資産の譲渡所得等に20.315%の申告分離課税を適用する制度が創設されました。
ただし、2026年分の通常の暗号資産売買益は原則として従来の総合課税となり、新制度開始後も対象銘柄や取引方法によって税務上の取扱いが異なります。
また、海外取引所やDEXでの取引、暗号資産同士の交換、ステーキング報酬、複数取引所にまたがる取得価額の計算など、暗号資産の確定申告では確認すべき論点が多くあります。
町田・相模原で、暗号資産の確定申告、ビットコイン等の利益計算、海外取引所の所得申告、暗号資産の税制改正に関する税務相談にお困りの方は、タクスリンク税理士事務所へご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
主な根拠
- 所得税法等の一部を改正する法律(令和8年法律第12号)による租税特別措置法38条の2第1項《特定暗号資産に係る譲渡所得等の申告分離課税》|衆議院
- 所得税法等の一部を改正する法律(令和8年法律第12号)による租税特別措置法38条の3第1項・第3項《特定暗号資産の譲渡損失の3年間繰越控除と申告要件》|衆議院
- 所得税法等の一部を改正する法律附則39条《特定暗号資産の申告分離課税の適用開始時期・経過措置》|衆議院
- 所得税法等の一部を改正する法律案要綱《特定暗号資産の申告分離課税と損失繰越控除の創設》|財務省
- 令和8年度税制改正の大綱《暗号資産に係る課税の見直し・対象取引・適用時期》|財務省
- 金融商品取引法及び資金決済に関する法律の一部を改正する法律(令和8年法律第64号)《暗号資産取引業の規制変更》|金融庁
- 令和8年金融商品取引法等改正に係る政令の公布《2026年8月12日施行の一部規定》|金融庁
- 所得税法35条《雑所得の所得金額の計算》|e-Gov法令検索
- 所得税法36条《収入金額・金銭以外の経済的利益の価額》|e-Gov法令検索
- 所得税法48条の2《暗号資産の譲渡原価等の計算及び評価方法》|e-Gov法令検索
- 所得税法69条《損益通算の対象となる所得と制限》|e-Gov法令検索
- 所得税法施行令119条の2《暗号資産の評価方法》|e-Gov法令検索
- No.1524《暗号資産を使用することにより利益が生じた場合の課税関係》|国税庁
- 暗号資産等に関する税務上の取扱い及び計算書について《所得区分・年間取引報告書・取得価額計算》|国税庁
- 暗号資産等に関する税務上の取扱いFAQ 1-3《暗号資産同士の交換を行った場合》|国税庁
- 暗号資産等に関する税務上の取扱いFAQ 1-7《マイニング・ステーキング・レンディングによる取得》|国税庁
- 暗号資産等に関する税務上の取扱いFAQ 2-2《暗号資産取引の所得区分》|国税庁
- 暗号資産等に関する税務上の取扱いFAQ 2-11《暗号資産取引の損失と他の所得との損益通算》|国税庁
- 令和8年度税制改正の大綱《防衛特別所得税1%・復興特別所得税1.1%》|財務省
関連記事
※本記事は2026年10月29日時点の法律・国税庁・財務省・金融庁の公表資料に基づく一般的な解説です。暗号資産の申告分離課税は法制化されていますが、正式な適用開始日、対象銘柄・取引業者、詳細な申告手続きなどについては、今後の施行政令・省令・国税庁の案内により確認する必要があります。実際の税務処理は、取引時期、所得区分、国内外の取引所、取引方法、暗号資産の種類、取得価額、各種所得控除等によって異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年11月4日国民年金の2年前納は一括控除と分割控除のどちらが得?2026年の取扱いを税理士が解説
- 所得税2026年11月3日結婚・子育て資金の一括贈与は非課税?1,000万円の要件と使い残しを税理士が解説
- 所得税2026年11月2日中古住宅の住宅ローン控除が13年に?2026年改正の要件を税理士が解説
- 所得税2026年11月1日住宅取得資金の贈与税非課税は2026年末まで?1,000万円要件を税理士が解説