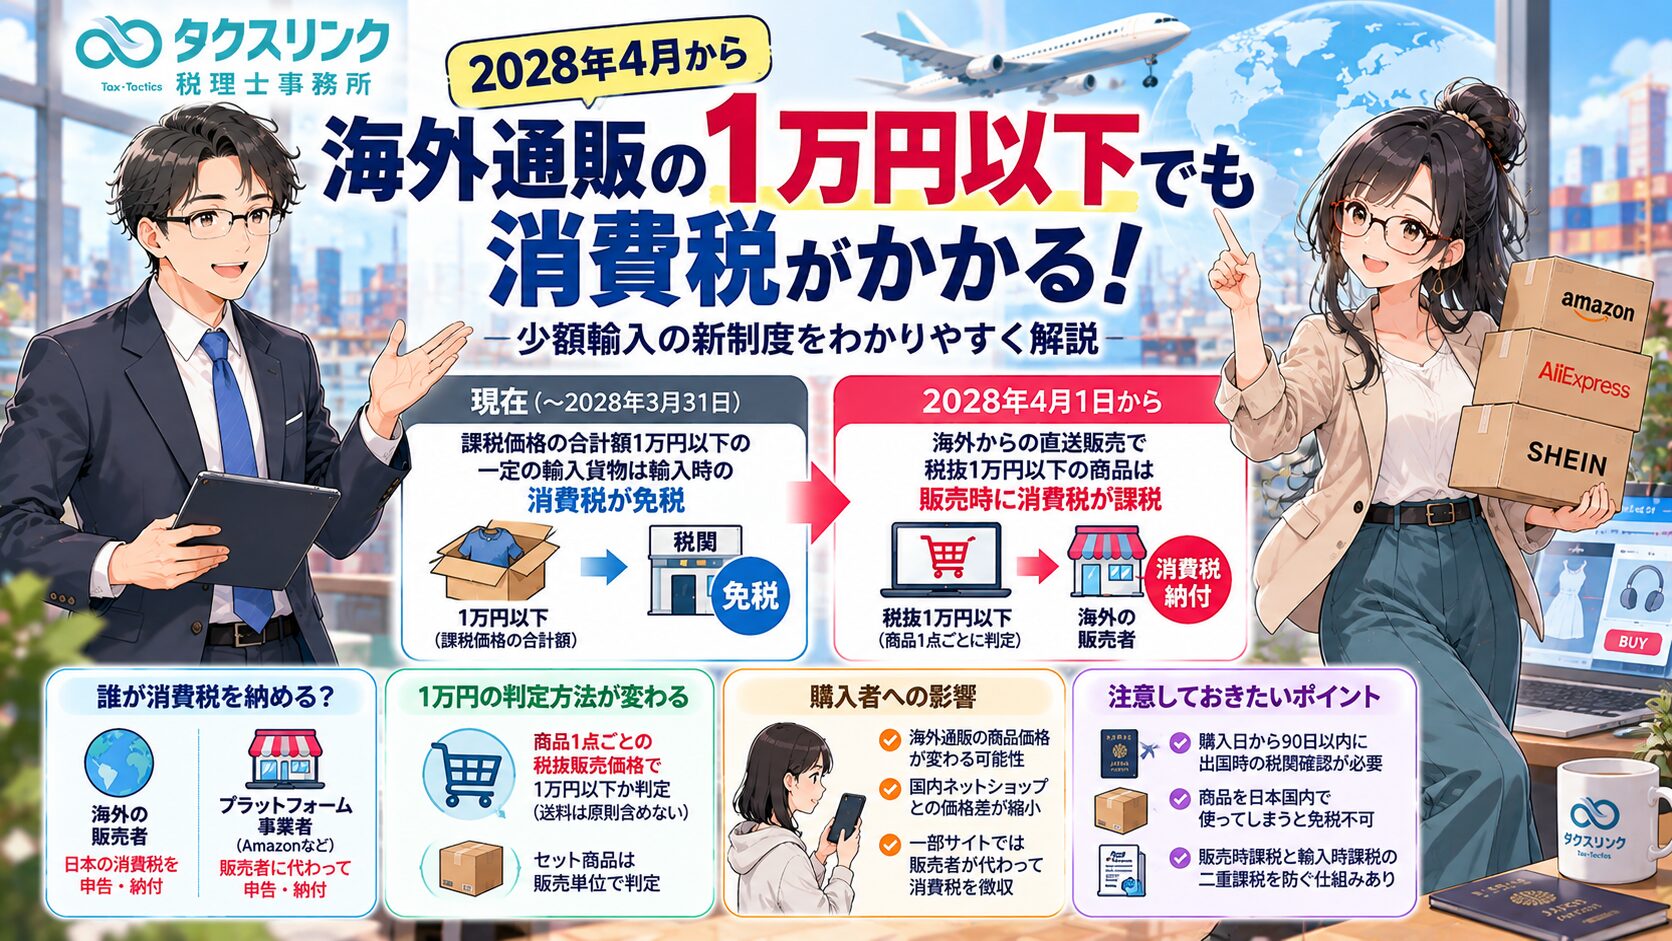
海外の通販サイトで商品を購入すると、「1万円以下なら関税や消費税がかからない」と聞いたことがある方も多いのではないでしょうか。
現在、日本では一定の少額輸入貨物について、輸入時の関税や消費税を免除する制度があります。
しかし、2026年度税制改正によって、この仕組みが大きく見直されました。
2028年4月1日から、海外通販で日本へ直送される税抜1万円以下の商品について、原則として販売者側に消費税を課税する新制度が導入されます。
また、Amazonなどのオンラインモールについては、一定の要件を満たしたプラットフォーム事業者が、販売者に代わって消費税を申告・納付する仕組みも設けられます。
ただし、今回の改正は「輸入時の1万円以下の免税制度をすべて廃止して、購入者から税関で消費税を徴収する」というものではありません。
今回は、従来の少額輸入貨物の免税制度との違い、2028年からの販売時課税、誰が消費税を納付するのか、二重課税を防ぐ仕組み、個人輸入の60%特例廃止、国内ネットショップや輸入販売業者への影響まで解説します。
2028年4月から海外通販の1万円以下の商品にも消費税がかかる?

経営者
海外の通販サイトから商品を購入すると、1万円以下の商品は消費税がかからない場合があると聞いています。
ところが、2028年4月からその制度が廃止されるという話を聞きました。
本当でしょうか?

税理士
2028年4月1日から、海外通販の少額商品について新しい消費税課税制度が始まることは事実です。
ただし、従来の輸入時の免税制度が全面的に廃止されるわけではありません。
重要なのは、海外通販での商品販売に対する課税と、日本へ商品を輸入する際の課税は、別の仕組みであるという点です。
従来は、国外にある商品を海外事業者が日本の購入者へ販売する場合、原則としてその販売自体は日本の消費税の課税対象外でした。
一方、日本へ商品を輸入するときには、原則として輸入消費税が課税されます。
ただし、課税価格の合計額が1万円以下の一定の貨物については、輸入時の消費税が免除されていました。
今回の改正では、海外通販による税抜1万円以下の一定の商品販売について、販売自体を日本国内で行われたものとみなして、消費税の課税対象に加えます。
経営者
つまり、これまでは輸入時の消費税が免除されていた商品について、今度は販売した事業者から消費税を徴収するということですか?
税理士
基本的には、その理解でよいです。
海外通販で日本の消費者へ直送する少額商品について、原則として販売者側に日本の消費税を申告・納付してもらう仕組みになります。
ただし、実際に販売者が納税義務を負うかどうかは、課税事業者であるか、プラットフォーム課税の対象となるかなどによって異なります。
また、従来の輸入時免税と新しい販売時課税では、1万円の判定方法も異なります。
そこを分けて説明しますね。
従来の「1万円以下の輸入免税制度」とは?
経営者
まず、現在の輸入免税制度について教えてください。
税理士
現在、課税価格の合計額が1万円以下の一定の輸入貨物については、原則として関税と輸入消費税が免除されます。
根拠となるのは、関税定率法第14条第18号や、輸入品に対する内国消費税の徴収等に関する法律第13条第1項第1号などです。
ただし、この1万円は、単に海外通販サイトに表示された商品価格だけで判定するわけではありません。
税関における「課税価格」を基準として判断します。
また、1つの商品が1万円以下であれば、同じ荷物に何個入っていても必ず免税になるという制度でもありません。
輸入時の1万円は商品の合計額で判定する
経営者
例えば、8,000円の商品を2個購入した場合はどうなるのでしょうか?
税理士
通常の商業貨物として、1個8,000円の商品を2個まとめて輸入する場合を考えます。
この場合、運賃や保険料などを考慮する前でも、商品価格の合計は16,000円です。
輸入時の少額免税は、原則として1申告に係る貨物の課税価格の合計額で判定します。
そのため、課税価格が合計1万円を超えれば、原則として少額免税の対象にはなりません。
郵便物の場合も、1つの包装に含まれる貨物の課税価格を合計して判定します。
また、1つの注文を不自然に分割して申告した場合や、同一差出人から同一名宛人へ同じ時期に分割発送された場合などは、合算して判定されることがあります。
これは税関のカスタムスアンサーNo.1006で説明されている取扱いです。
1万円以下でも免税にならない商品がある
経営者
輸入価格が1万円以下なら、どんな商品でも関税と消費税が免除されるのですか?
税理士
いいえ。
少額免税には対象外となる物品があります。
例えば、革製のバッグや一定の編物製衣類、靴などは、少額免税が認められない場合があります。
ただし、物品の種類や輸入目的によって例外もあるため、一律には判断できません。
また、酒税やたばこ税などについては、消費税とは別の取扱いがあります。
つまり、現在の制度でも、「海外通販で1万円以下の商品なら必ずすべての税金がかからない」という理解は正確ではありません。
2028年の新制度では「商品1点が税抜1万円以下」かどうかで判定
経営者
2028年4月からは、先ほどの8,000円の商品を2個購入した場合、どのように判断するのでしょうか?
税理士
新しい販売時課税では、原則として「商品1点当たりの税抜販売対価が1万円以下かどうか」で判定します。
この対象となる販売を、消費税法では「特定少額資産の譲渡」と呼びます。
例えば、海外通販サイトで次の商品を購入したとします。
- 商品A:税抜8,000円
- 商品B:税抜8,000円
- 合計:税抜16,000円
それぞれの商品が独立した1点の商品として販売されている場合には、AもBも税抜1万円以下です。
そのため、いずれも新しい販売時課税の対象になり得ます。
一方、輸入時の少額免税については、貨物の課税価格の合計額によって判断するため、同じ荷物で課税価格が16,000円になれば、原則として従来の少額免税の対象外となります。
このように、販売時は商品1点の税抜価格、輸入時は貨物の課税価格の合計額という違いがあります。
なお、新制度では販売時と輸入時の二重課税を防ぐための措置も設けられています。
セット商品は1点ずつ分けて判定できる?
経営者
例えば、500円の食器を20個セットにして1万円で販売した場合も、500円ずつ判定するのでしょうか?
税理士
必ずしもそうではありません。
国税庁のQ&A問3では、「一の資産」の判定単位が説明されています。
原則として、商品を販売している最小単位で判断します。
例えば、食器1個ずつを独立して販売している場合には、1個単位で判定することになります。
一方、20個を1セットの商品として価格設定し、セット単位で販売している場合には、セット全体を1つの商品として判定することになります。
また、セット価格が税抜11,000円であれば、個々の食器が少額であっても、そのセットは税抜1万円以下には該当しません。
実務上は、商品の受発注や在庫管理で使用するSKUなども、適切な判定単位を確認する材料になります。
商品の構成や販売方法を確認せずに、すべての商品を個数だけで分割判定してよいわけではありません。
海外通販の送料も1万円の判定に含まれる?
経営者
税抜9,000円の商品を購入して、別途送料2,000円がかかる場合はどうでしょうか?
合計11,000円なので新制度の対象外になるのでしょうか?
税理士
送料の表示方法によって扱いが異なります。
国税庁Q&A問4では、商品代金と送料が明確に区分されている場合には、送料を含めずに商品1点の対価で判定することとされています。
したがって、例えば次のように請求されている場合です。
- 商品代金:税抜9,000円
- 海外からの送料:2,000円
- 合計:11,000円
商品代金と送料が明確に区分されていれば、商品代金9,000円で判定します。
この場合、新しい販売時課税の金額要件を満たします。
一方、「送料込み11,000円の商品」として販売し、商品代金と送料を区分していない場合には、その全額を商品の対価として判定することになります。
その場合は、原則として税抜1万円以下の商品に該当しません。
なお、商品代金と区分された海外から国内への輸送の対価については、消費税法上の輸出免税等の取扱いも関係します。
クーポンや値引きで1万円以下になった場合
経営者
商品価格が税抜10,500円でも、クーポンで1,000円値引きされ、9,500円になった場合は新制度の対象になりますか?
税理士
販売者自身が1,000円値引きし、実際の販売対価が9,500円になる場合には、原則として値引き後の金額で判定します。
この場合は税抜1万円以下となるため、新制度の対象になり得ます。
ただし、プラットフォーム事業者がクーポン代金を負担する場合には注意が必要です。
例えば、購入者は9,500円しか支払っていなくても、販売者がプラットフォーム事業者から値引き分を補填され、合計10,500円を受け取る場合があります。
この場合には、販売者が受け取る対価を基準に判定するのが原則です。
なお、国税庁Q&A問7・8では、一定のシステム上の事情がある第二種プラットフォーム事業者について、値引き前の金額や購入者への請求金額を判定に使用する例外的な取扱いも示されています。
したがって、クーポンを使った場合には、誰が値引きを負担しているのかを確認する必要があります。
海外の販売業者と日本の購入者、消費税を納めるのは誰?
経営者
新制度では、海外から商品を購入した日本の消費者が、消費税の申告をしなければならないのでしょうか?
税理士
新しい販売時課税については、原則として商品を販売した事業者が納税義務者になります。
例えば、海外の販売業者が自社の通販サイトで税抜8,000円の商品を販売し、日本の購入者へ直送する場合です。
その販売業者が日本の消費税の課税事業者に該当すれば、日本の消費税を申告・納付することになります。
購入者が通常の個人消費者であれば、その販売について自分で消費税の確定申告を行う仕組みではありません。
ただし、販売者が免税事業者に該当する場合には、販売時の申告・納付義務が生じないこともあります。
また、商品の輸入時に別途輸入消費税が課税される場合には、その輸入申告者が輸入時の納税義務者となります。
販売時の課税と輸入時の課税を区別する必要があります。
輸入消費税の納税義務者は従来どおり輸入者
経営者
海外通販で購入した商品が1万円を超える場合は、従来どおり購入者が消費税を納めるのでしょうか?
税理士
一般的には、従来どおり輸入時の課税関係を確認することになります。
輸入消費税の納税義務者は、原則として保税地域から商品を引き取る輸入申告者です。
日本の購入者が輸入申告者になる場合もあれば、販売業者が輸入者となる取引もあります。
そのため、海外通販で商品を購入したからといって、必ず購入者が直接税関へ納税するとは限りません。
ただし、消費税の負担が販売価格に含まれていたり、配送業者が税金を立て替えて後日請求したりする場合もあります。
法的に誰が納税するかと、最終的に誰が税負担を負うかは別の問題です。
Amazonなどのプラットフォーム事業者が消費税を納める場合もある?
経営者
Amazonなどのオンラインモールで海外商品を購入した場合はどうなるのでしょうか?
Amazonが代わりに消費税を納めるのですか?
税理士
一定の要件を満たす場合には、プラットフォーム事業者が納税義務者になります。
今回の税制改正では、「第二種プラットフォーム事業者」という指定制度が設けられます。
国税庁長官から指定を受けたプラットフォーム事業者を介して一定の商品販売が行われ、その代金をプラットフォーム事業者を介して受け取る場合には、プラットフォーム事業者が商品を販売したものとみなされます。
そして、プラットフォーム事業者が、その対象取引について消費税を申告・納付することになります。
ただし、Amazonなどのオンラインモールを利用しているという理由だけで、すべての販売がプラットフォーム課税の対象になるわけではありません。
運営事業者が国税庁長官の指定を受けているか、販売者は誰か、商品はどこから発送されるか、誰が代金を受け取るかなどによって判断します。
第二種プラットフォーム事業者の50億円基準とは?
経営者
どのようなオンラインモールが、第二種プラットフォーム事業者に指定されるのでしょうか?
税理士
主な基準は、対象となる商品販売の対価の合計額です。
原則として、次のような取引の年間対価の合計額が税込50億円を超えるプラットフォーム事業者について、国税庁長官への届出と指定が行われます。
- 国外事業者が日本国内の倉庫などから行う一定の商品販売
- 国内外の事業者が海外から日本へ直送する特定少額資産の譲渡
ただし、これはプラットフォーム全体の売上高が50億円を超えれば必ず指定される、という単純な基準ではありません。
制度上の対象となる商品販売の対価を集計して判定します。
また、対象となる売上が50億円を超えることと、実際に指定の効力が発生することも区別する必要があります。
制度開始に向けた第二種プラットフォーム事業者の指定届出については、2027年6月30日までの提出期限が設けられています。
実際にどのプラットフォーム事業者が指定されるかは、国税庁が公表する名簿で確認することになります。
海外事業者が日本国内のAmazon倉庫から販売する場合
経営者
海外の会社が日本国内の倉庫に商品を保管していて、そこから日本の消費者へ発送する場合も対象ですか?
税理士
はい。一定の要件を満たせばプラットフォーム課税の対象になります。
ただし、この場合は海外から直送される1万円以下の商品とは別の取引です。
日本国内の倉庫にある商品を販売する場合には、従来から原則として国内取引として消費税の課税対象になっています。
今回の改正では、国外事業者が日本国内で行う一定の商品販売についても、指定されたプラットフォーム事業者を介して代金を収受する場合には、納税義務をプラットフォーム事業者へ転換する仕組みが設けられます。
例えば、海外事業者が日本国内の物流倉庫に在庫を保有し、指定されたオンラインモールを通じて販売・決済している場合です。
このような販売も、新しい物品販売のプラットフォーム課税の対象になり得ます。
なお、日本の事業者が国内在庫を国内の購入者へ販売する通常の国内取引は、それだけで今回の第二種プラットフォーム課税の対象になるわけではありません。
モールに出店していても直接決済なら対象外?
経営者
オンラインモールに商品を掲載しているものの、決済は販売者のサイトで直接行う場合はどうなりますか?
税理士
その場合は、原則としてプラットフォーム課税の対象にはなりません。
プラットフォーム課税の対象となるには、指定されたプラットフォーム事業者を介して、商品販売の対価を収受するという要件があります。
そのため、オンラインモールに出店していても、販売者がプラットフォーム事業者を介さずに購入者から直接代金を受け取る場合には、プラットフォーム課税の対象外となります。
なお、決済事務が外部業者へ再委託されている場合などは、単に送金経路だけで判断するのではなく、プラットフォームの契約関係を確認する必要があります。
これは国税庁Q&A問34・35で整理されています。
販売時と輸入時の両方で消費税がかかることはない?
経営者
新制度で一番気になるのですが、販売時に消費税が課税され、その商品を輸入するときにも消費税がかかったら、二重課税になりませんか?
税理士
その問題を防ぐため、今回の改正では特別な措置が設けられています。
主に次の2つです。
① 特定少額資産販売事業者の登録による輸入時の消費税免税
販売者が所定の登録を受け、対象貨物について登録番号等を輸入申告書に記載することで、輸入時の消費税を免除する仕組みです。
② 輸入時にも消費税が課された場合の売上税額の特別控除
販売時課税の対象となった商品について、輸入時にも消費税が課された場合、所定の要件を満たせば販売者側の消費税申告で税額を調整できる仕組みです。
ただし、これらは要件を満たした場合の措置です。
すべての取引で自動的に二重課税が解消されるという意味ではありません。
特定少額資産販売事業者の登録とは?
経営者
特定少額資産販売事業者とは、どのような事業者でしょうか?
海外の通販業者は全員登録しなければならないのですか?
税理士
登録は任意です。
特定少額資産販売事業者とは、新しい販売時課税の対象となる少額商品を販売する事業者のうち、所定の申請を行い、税務署長の登録を受けた事業者をいいます。
登録を受けることで、その販売者の商品について輸入時の消費税免税を適用できる仕組みがあります。
登録を受けた販売者は、輸入申告書や国際郵便の税関告知書に記載できるよう、登録番号などの情報を輸入者や通関業者へ通知する必要があります。
また、登録番号は「S」に7桁の数字を組み合わせた形式です。
これはインボイス制度の登録番号とは別の番号です。
なお、特定少額資産販売事業者の登録を受けると、事業者免税点制度の適用にも影響するため、安易に登録すればよいというものではありません。
2027年10月1日から登録申請の受付が開始される予定です。
商品を2個まとめて輸入すると1万円を超えても免税になる?
経営者
先ほどの、8,000円の商品を2個まとめて輸入する例に戻ります。
輸入貨物の合計が16,000円でも、登録事業者の商品であれば輸入消費税を免除できるのでしょうか?
税理士
はい。所定の要件を満たせば可能です。
新しい登録制度による輸入時の免税は、従来の「輸入貨物の課税価格の合計額が1万円以下」という少額免税制度とは別の措置です。
したがって、8,000円の商品を2個まとめて輸入し、課税価格の合計額が1万円を超えた場合でも、登録された販売者による特定少額資産の譲渡に係る貨物として適切に証明されれば、輸入時の消費税が免除されます。
これは国税庁Q&A問16で明示されています。
ただし、消費税の輸入時免税と、関税の免税は別の問題です。
輸入消費税が免除されても、商品によっては関税が課税されることがあります。
輸入時にも消費税を支払った場合、誰が還付を受ける?
経営者
もし購入者が輸入時に消費税を支払ってしまった場合は、税関から返金されるのでしょうか?
税理士
必ずしもそうではありません。
例えば、販売者が特定少額資産販売事業者の登録を受けていない場合や、輸入申告書に必要な登録番号を記載しなかった場合などには、輸入時にも消費税が課税されることがあります。
このような場合、所定の要件を満たせば、新設される消費税法第40条によって、販売者側が売上税額の特別控除を適用できる仕組みがあります。
具体的には、販売者が課税事業者であり、輸入時の消費税が課されたことを証明する輸入許可書等を保存している場合などです。
ただし、これは原則として販売者側の消費税申告で行う税額調整です。
購入者が輸入時に支払った消費税が、税関から当然に返金される制度ではありません。
そのため、販売者が税額控除を受ける場合には、購入者との間で消費税相当額の精算が必要になることがあります。
また、この特別控除を販売者が適用した場合、購入者側が同じ販売取引について仕入税額控除を受けることはできないという制限も設けられています。
事業者が購入する場合は、特に注意が必要です。
海外通販の商品代金8,000円は2028年からいくらになる?
経営者
一般消費者にとっては、海外通販で購入する商品がどのくらい値上がりするかが気になります。
例えば、8,000円の商品ならどうなるのでしょうか?
税理士
消費税率10%の一般商品で、関税や送料を考慮しない単純な例を考えましょう。
従来、輸入時の消費税が免税となる取引であれば、次のようになります。
改正前
- 商品代金:8,000円
- 輸入消費税:0円
- 合計:8,000円
一方、2028年4月以降、新しい販売時課税の対象となり、販売者が消費税相当額を商品価格へ上乗せした場合には、次のようになります。
改正後
- 税抜商品代金:8,000円
- 消費税等相当額:800円
- 合計:8,800円
この例では、購入者の負担が800円増える計算です。
ただし、実際に800円値上がりするとは限りません。
販売者が税込価格を据え置く場合や、値引きによって税負担の一部を吸収する場合も考えられます。
また、販売者が免税事業者に該当する場合には、販売時の納税義務が生じないケースもあります。
したがって、税制改正によってすべての商品価格が一律10%値上がりすると断定することはできません。
個人輸入の「海外小売価格×60%」特例も2028年に廃止
経営者
1万円以下の商品だけでなく、1万円を超える商品についても改正があると聞きました。
どのような変更ですか?
税理士
今回の関税制度の改正では、個人使用貨物の課税価格を計算する際の特例も廃止されます。
従来は、一定の個人使用貨物について、海外小売価格に60%を掛けた金額を課税価格とする取扱いが認められていました。
例えば、海外通販で個人使用目的の商品を15,000円で購入した場合です。
従来の取扱い
15,000円×60%=9,000円
この場合、課税価格が1万円以下となるため、ほかの要件も満たせば輸入消費税が免除されることがありました。
しかし、この60%特例は2028年4月1日から廃止されます。
したがって、改正後は原則として通常の課税価格の計算方法により判断します。
送料・保険料等の加算やほかの免税規定の適用がない単純な例であれば、15,000円の商品について、原則として15,000円を基礎に輸入消費税を計算することになります。
つまり、2028年の改正は、税抜1万円以下の商品に対する販売時課税だけでなく、個人輸入全体の課税価格の計算にも影響するのです。
1万5,000円・2万円の商品では消費税がどのくらい変わる?
経営者
具体的に、1万5,000円や2万円の商品では、どのくらい差が出るのでしょうか?
税理士
分かりやすくするため、消費税率10%、関税率0%、送料・保険料等なし、その他の免税規定なしという前提で比較します。
例① 個人使用目的の商品15,000円
改正前:
- 課税価格:15,000円×60%=9,000円
- 少額輸入免税の適用:あり
- 輸入消費税:0円
改正後:
- 課税価格:15,000円
- 少額輸入免税の適用:なし
- 輸入消費税等の概算:1,500円
例② 個人使用目的の商品20,000円
改正前:
- 課税価格:20,000円×60%=12,000円
- 輸入消費税等の概算:1,200円
改正後:
- 課税価格:20,000円
- 輸入消費税等の概算:2,000円
このように、60%特例がなくなることで、従来より輸入消費税の負担が増える場合があります。
なお、実際の税額は関税課税価格、関税率、消費税率、地方消費税、端数処理などによって異なります。
また、この例の15,000円・20,000円の商品は税抜1万円を超えるため、通常、新しい少額商品の販売時課税の対象ではありません。
あくまで、個人使用貨物の課税価格の計算方法が変わることによる影響です。
国内ネットショップには有利な改正になる?
経営者
私は日本国内でネットショップを運営しています。
海外通販の少額商品が課税対象になるなら、国内事業者にとっては有利な改正になるのでしょうか?
税理士
国内のネットショップにとって、競争条件の改善につながることが期待されています。
従来、国内の課税事業者が商品を販売する場合には、原則として消費税が課税されます。
一方、海外通販では、販売自体が国外取引として日本の消費税の対象外となり、さらに輸入時の少額免税が適用される場合がありました。
このため、国内の小売事業者と海外通販事業者との間に、税制上の差が生じていました。
今回の改正では、一定の少額商品の販売についても日本の消費税を課税し、その不均衡を縮小することが目的とされています。
ただし、海外の販売事業者と国内事業者では、商品原価、物流費、人件費、関税、販売手数料なども異なります。
したがって、税制上の差が縮小したからといって、国内ネットショップの価格競争力が必ず逆転するというわけではありません。
また、実際の販売価格への転嫁状況によっても影響は変わります。
国内の輸入販売業者にも新しい消費税がかかる?
経営者
当社は海外のメーカーから商品を仕入れ、日本国内で販売しています。
このような一般的な輸入販売業者にも、新しい販売時課税が適用されますか?
税理士
通常の国内輸入販売であれば、基本的な仕組みは従来どおりです。
例えば、国内事業者が海外から商品をまとめて輸入し、日本国内の自社倉庫に保管してから販売する場合です。
この場合、輸入時には原則として輸入消費税が課税されます。
そして、国内で商品を販売した際には、通常の国内課税売上となります。
一般課税で、所定の要件を満たしていれば、輸入時に支払った消費税額を仕入税額控除することができます。
つまり、輸入時に消費税を負担したからといって、その全額が必ず最終的な税負担になるわけではありません。
輸入消費税の仕入税額控除には、輸入許可書などの税関関係書類が重要です。
新制度が直接問題になるのは、国内外の事業者が海外在庫から日本国内の購入者へ少額商品を直送する場合などです。
日本のネットショップが海外倉庫から直送する場合は?
経営者
日本の会社が運営するネットショップでも、海外倉庫から顧客へ直接発送する場合は新制度の対象になるのでしょうか?
税理士
はい。対象になり得ます。
「特定少額資産の譲渡」は、海外事業者だけを対象とする制度ではありません。
日本国内の事業者であっても、通信販売によって海外にある商品を日本の購入者へ直送し、商品1点の税抜対価が1万円以下であれば、新制度の対象になる場合があります。
そのため、国内事業者だから関係がないというわけではありません。
特にドロップシッピングなど、受注後に海外の仕入先や倉庫から顧客へ直送する販売形態では、誰が商品を販売したのか、商品はどこから発送されるのかを確認する必要があります。
また、指定された第二種プラットフォーム事業者を介して代金を受け取る場合には、プラットフォーム課税の適用関係も検討します。
国内事業者が海外通販で仕入れる場合、仕入税額控除はできる?
経営者
当社が海外通販を利用して事業用の商品を購入した場合、新制度で課税された消費税は仕入税額控除できますか?
税理士
一定の要件を満たせば可能ですが、誰が課税し、どの税額について控除するのかによって必要書類が異なります。
主なケースは次のとおりです。
① 輸入消費税を支払った場合
購入事業者自身が輸入者となり、税関で輸入消費税を納付した場合には、所定の帳簿・輸入許可書等の保存によって仕入税額控除を検討します。
② 新しい販売時課税の対象となる商品を購入した場合
国内で行われたものとみなされる課税仕入れとして、販売者やプラットフォーム事業者のインボイス登録状況、交付書類、適用可能な特例等を確認します。
③ 販売者が消費税法第40条の特別控除を適用した場合
この場合、同じ販売取引について購入者側が仕入税額控除を適用できないという制限があります。
④ 登録事業者の貨物として輸入時の消費税が免除された場合
その輸入について実際に課税されていない消費税額を、輸入消費税として仕入税額控除することはできません。
このように、海外通販で購入したというだけで、請求書に記載された消費税相当額をすべて控除できるとは限りません。
特に、販売時の消費税と輸入時の消費税を二重に仕入税額控除しないことが重要です。
海外販売業者が小規模事業者なら消費税を納めなくてもよい?
経営者
海外の販売業者が小規模な事業者だった場合でも、2028年から必ず日本の消費税を納める必要がありますか?
税理士
必ずしもそうではありません。
日本の消費税には、原則として基準期間の課税売上高が1,000万円以下の事業者について、納税義務を免除する制度があります。
今回の改正でも、海外販売業者であるというだけで、この制度が一律に排除されるわけではありません。
ただし、次のような場合には注意が必要です。
- 特定少額資産販売事業者の登録を受けている場合
- インボイス発行事業者の登録を受けている場合
- 第二種プラットフォーム事業者として指定を受けた場合
- 基準期間や特定期間の課税売上高により課税事業者になる場合
- ほかの納税義務免除の特例に該当する場合
また、今回の改正では、2028年4月1日以前に行われた少額商品の販売についても、改正後の制度が適用されていたと仮定して基準期間等の課税売上高を計算する経過措置が設けられています。
そのため、過去の売上高について「当時は国外取引だから0円だった」と単純に判断できない場合があります。
一方、プラットフォーム課税により指定事業者が販売したものとみなされる取引については、販売者自身の納税義務判定で課税売上高に含めない取扱いもあります。
個別の納税義務は、販売形態や登録状況、課税期間などによって判断する必要があります。
新しい少額商品の販売時課税では簡易課税を使える?
経営者
海外直送の少額商品を販売する事業者が簡易課税制度を利用している場合、通常の国内売上と同じように、みなし仕入率を使って計算できますか?
税理士
ここも今回の改正の重要なポイントです。
新制度では、特定少額資産の譲渡について、簡易課税制度の仕入控除税額計算の基礎となる課税資産の譲渡等の範囲から除外する措置が設けられています。
したがって、通常の国内売上と特定少額資産の譲渡を区分せず、すべて同じみなし仕入率で計算することはできません。
また、販売時課税の対象となる売上と、国内で通常行われる課税売上、プラットフォーム課税の対象取引について、それぞれ区分して管理する必要があります。
国税庁Q&A問10でも、特定少額資産の譲渡と簡易課税制度の適用関係が説明されています。
海外直送型の通販を行う事業者は、2028年4月の施行前に会計・申告システムを確認しておく必要があります。
2028年4月までにネットショップが準備すべきことは?
経営者
海外商品を扱うネットショップとしては、制度開始までに何を準備しておけばよいでしょうか?
税理士
まず、自社の商品が新制度の対象になるかを整理する必要があります。
特に、次の点を確認しておくとよいでしょう。
- 販売形態:日本国内の在庫から発送しているのか、海外から購入者へ直送しているのか。
- 商品単価:1点当たりの税抜対価が1万円以下かどうか。セット販売、送料、クーポンも確認する。
- 販売者・輸入者:法律上の販売者と輸入申告者が誰なのか。
- プラットフォーム:利用するモールが第二種プラットフォーム事業者の指定対象になるか、代金を誰が収受するか。
- 事業者登録:特定少額資産販売事業者の登録が必要か、登録による納税義務への影響がないか。
- 通関手続:輸入申告書や税関告知書に必要な登録情報を記載できるか。
- 会計処理:国内売上、特定少額資産の譲渡、プラットフォーム課税の対象売上を区分できるか。
- 仕入税額控除:インボイス、輸入許可書、決済記録などを保存できるか。
- 返品・返金:販売時の消費税と輸入時の消費税を含め、適切に精算できるか。
特に海外から直送する事業者では、販売システムと通関手続の連携が必要になります。
また、2028年4月1日より前から取引を行っている場合には、施行日前後の取引を区分できるよう、注文日・発送日・販売計上日・輸入日等を管理しておく必要があります。
なお、制度開始日をまたぐ取引については、単に注文日だけで判断せず、資産の譲渡が行われた時期や適用される経過措置を確認する必要があります。
まとめ:2028年の改正は海外通販の販売時課税と個人輸入の課税価格見直し
経営者
今回の改正は、単に1万円以下の輸入品へ消費税をかけるという話ではないのですね。
海外販売業者やオンラインモールの納税義務まで変わることが分かりました。
税理士
そのとおりです。
今回のポイントを整理します。
- 2028年4月1日から、海外通販で日本へ直送する税抜1万円以下の一定の商品について、新しい販売時課税が導入される
- 従来の輸入時の少額免税制度が全面的に廃止されるわけではない
- 新しい販売時課税は原則として商品1点の税抜対価で判定する
- 輸入時の少額免税は、貨物の課税価格の合計額で判定する
- 販売者が課税事業者である場合には、原則として販売者が日本の消費税を申告・納付する
- 指定された第二種プラットフォーム事業者を介する一定の取引では、プラットフォーム事業者が申告・納付する
- プラットフォーム課税の指定基準は、対象となる取引の対価の合計額が原則税込50億円超
- 登録された特定少額資産販売事業者の貨物については、所定の要件で輸入時の消費税を免除する制度がある
- 輸入時にも消費税が課された場合には、所定の要件で売上税額の特別控除が認められる
- 個人使用貨物の課税価格を海外小売価格の60%とする特例も2028年4月から廃止される
- 国内ネットショップにとっては海外通販との競争条件の改善につながる可能性がある
- 国内事業者でも、海外在庫から日本の購入者へ直送している場合は新制度の対象になり得る
特に「販売時に誰が納税するか」「輸入時に誰が納税するか」「両方の課税が重複しないか」という3つの視点が重要です。
海外通販や輸入販売を行う事業者は、2028年4月の施行までに、販売形態・通関手続・会計処理を確認しておきましょう。
町田・相模原でネットショップや輸入販売の税務にお困りの方へ
2028年からの少額輸入貨物に対する消費税制度の見直しは、海外通販を利用する消費者だけでなく、海外から商品を仕入れるネットショップや、海外倉庫から国内顧客へ直送する事業者にも影響します。
特に、Amazonなどのプラットフォームを利用した販売、輸入消費税の仕入税額控除、インボイス、海外在庫の管理などは、販売形態に応じた税務判断が必要です。
町田・相模原で、ネットショップ・EC事業の消費税申告、海外仕入れ、輸入販売、越境ECの税務にお困りの方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
- 2028年4月1日から、海外通販による税抜1万円以下の一定の商品販売が日本の消費税の課税対象になる。
- 販売時課税と輸入時課税は異なる制度であり、輸入時の少額免税が全面廃止されるわけではない。
- 販売時課税の1万円は原則商品1点の税抜対価で判定する。
- セット販売、送料、値引き・クーポンについては個別の判定ルールがある。
- 輸入時の少額免税は、原則として貨物の課税価格の合計額が1万円以下かどうかで判定する。
- 海外販売者の自社サイトからの対象販売は、原則として課税事業者である販売者が申告・納付する。
- 国税庁長官から指定された第二種プラットフォーム事業者を介する一定の対象販売では、プラットフォーム事業者が申告・納付する。
- 指定対象となるプラットフォーム事業者の基準は、対象取引の対価が原則年間税込50億円超。
- 特定少額資産販売事業者の登録は任意だが、登録した場合には輸入時の消費税免税や事業者免税点制度に影響がある。
- 販売時と輸入時の二重課税を防ぐため、登録による輸入時免税や売上税額の特別控除が設けられる。
- 購入者側が輸入時に支払った税額が、自動的に税関から還付される制度ではない。
- 個人使用貨物の課税価格を海外小売価格の60%とする特例は2028年4月に廃止される。
- 国内ネットショップでは海外事業者との税制上の不均衡が縮小する可能性がある。
- 国内事業者でも海外在庫から直送する場合は新制度の対象となり得る。
- 輸入消費税の仕入税額控除と新しい販売時課税の控除を混同しないことが重要。
主な根拠
- 所得税法等の一部を改正する法律(令和8年法律第12号)《特定少額資産の譲渡・第二種プラットフォーム事業者に係る消費税法改正》|衆議院
- 消費税法2条1項《定義・特定少額資産の譲渡(改正後8号の6)》|e-Gov法令検索
- 消費税法4条《課税の対象・国内取引の判定》|e-Gov法令検索
- 消費税法5条《納税義務者》|e-Gov法令検索
- 消費税法9条《小規模事業者に係る納税義務の免除》|e-Gov法令検索
- 消費税法30条《仕入れに係る消費税額の控除》|e-Gov法令検索
- 消費税法37条《簡易課税制度》|e-Gov法令検索
- 国境を越えた電子商取引に係る消費税の課税関係について《制度概要・申請書類・登録制度》|国税庁
- 少額輸入貨物課税Q&A問1《2028年4月からの課税関係の見直し》|国税庁
- 同Q&A問3《1つの商品・セット販売の判定単位》|国税庁
- 同Q&A問4《商品代金と送料の区分》|国税庁
- 同Q&A問5《値引きした場合の1万円判定》|国税庁
- 同Q&A問14・15・16《登録販売事業者の効果とまとめ輸入時の免税》|国税庁
- 同Q&A問17《輸入時にも消費税が課税された場合の特別控除》|国税庁
- 同Q&A問34・35《プラットフォーム経由の代金収受の判定》|国税庁
- 同Q&A問59~62《2028年施行に伴う事業者免税点制度の経過措置》|国税庁
- 令和8年度税制改正の大綱《少額輸入貨物の販売時課税・物品販売プラットフォーム課税》|財務省
- 令和8年度税制改正の大綱《個人使用貨物の課税価格決定特例の廃止》|財務省
- カスタムスアンサーNo.1006《課税価格の合計額が1万円以下の物品の免税適用》|税関
- No.6133《輸入する貨物の納税義務者》|国税庁
- No.6210《国外取引と消費税の内外判定》|国税庁
関連記事
- ネットショップ・EC業の税務を税理士が解説|在庫・消費税・税務調査の注意点
- 輸出免税とは?海外取引の消費税・還付・証明書類を税理士が解説
- 決済手数料の消費税は課税?非課税?PayPay・Stripe・Square・Airペイを税理士が解説
※本記事は2026年10月28日時点の成立法令・国税庁Q&A・財務省および税関公表資料に基づく一般的な解説です。少額輸入貨物に関する新制度は2028年4月1日から適用される予定です。実際の消費税の取扱いは、商品の種類、販売方法、商品単価、輸入課税価格、販売者・輸入者の区分、課税事業者の判定、プラットフォームの指定状況、登録制度の利用状況等によって異なります。数値例は説明のため関税率・送料・端数処理等を簡略化しています。施行までに公表される追加の実務案内等もご確認ください。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年11月4日国民年金の2年前納は一括控除と分割控除のどちらが得?2026年の取扱いを税理士が解説
- 所得税2026年11月3日結婚・子育て資金の一括贈与は非課税?1,000万円の要件と使い残しを税理士が解説
- 所得税2026年11月2日中古住宅の住宅ローン控除が13年に?2026年改正の要件を税理士が解説
- 所得税2026年11月1日住宅取得資金の贈与税非課税は2026年末まで?1,000万円要件を税理士が解説