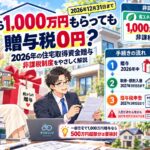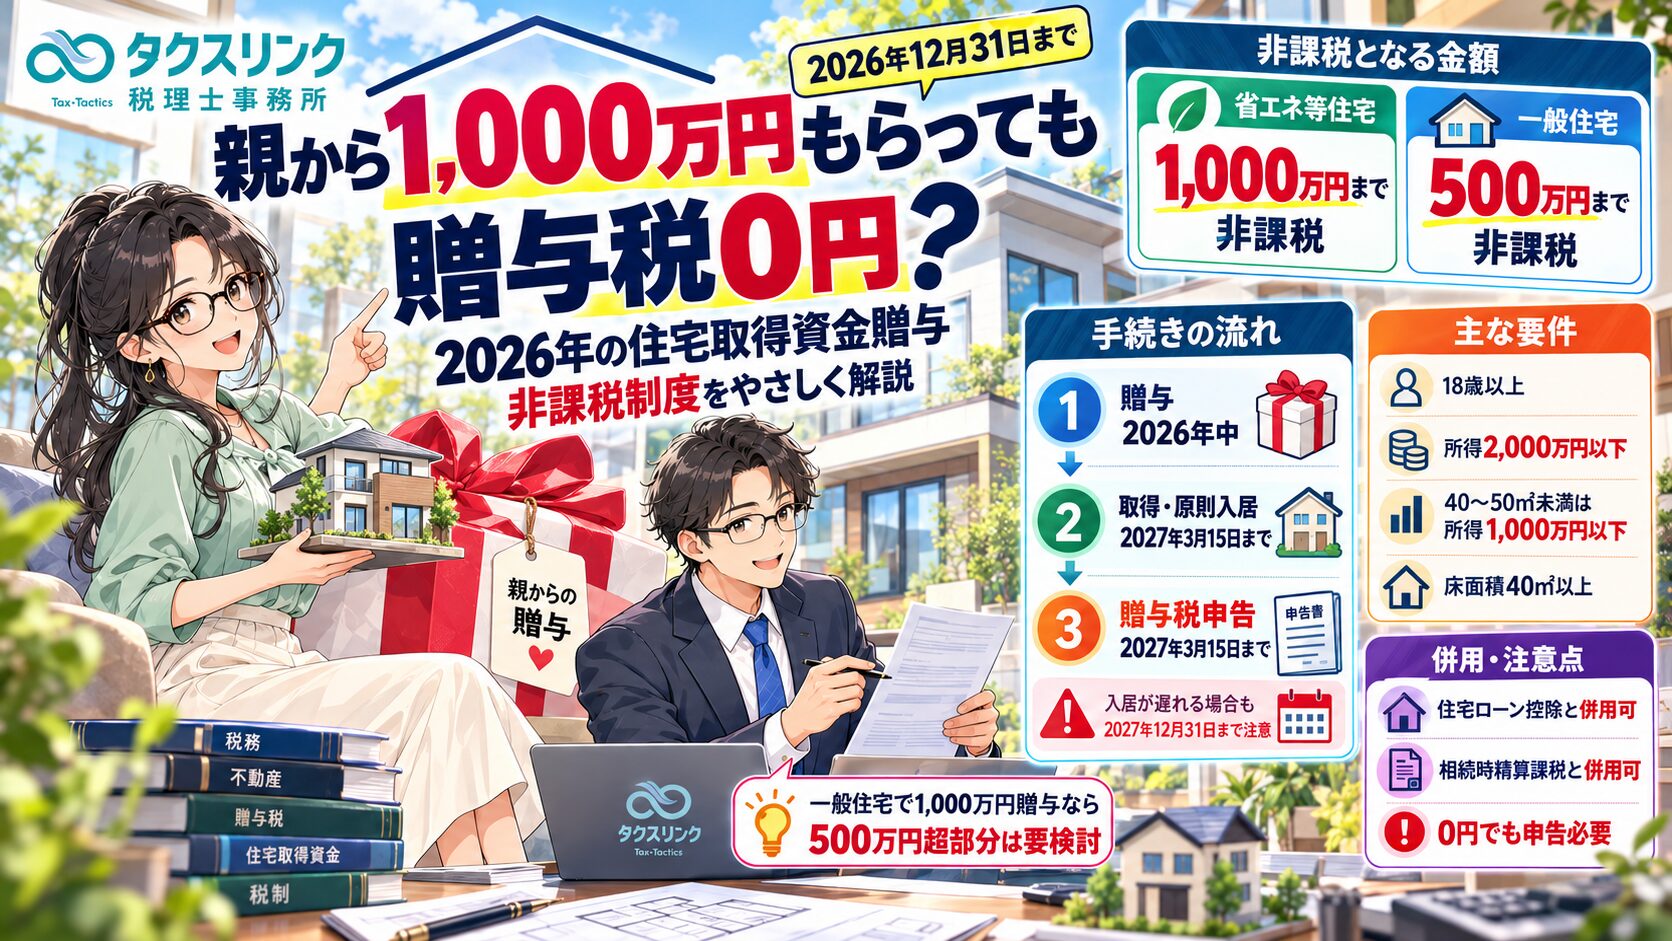
2026年中に住宅を購入する予定で、親から購入資金として1,000万円の贈与を受ける場合、贈与税はかかるのでしょうか。
通常、親から子へ1,000万円を贈与すると贈与税の課税対象になります。しかし、マイホームの購入資金については、一定の要件を満たせば贈与税が非課税となる特例があります。
これが「直系尊属から住宅取得等資金の贈与を受けた場合の非課税制度」です。
2026年中の贈与については、省エネ等住宅なら最大1,000万円、それ以外の住宅なら最大500万円まで非課税になります。
ただし、この制度の現行の適用期限は2026年12月31日です。また、2027年3月15日までの住宅取得や居住、贈与税の申告など、複数の要件を満たす必要があります。
今回は、親から1,000万円を贈与してもらう場合を例に、2026年の適用期限、省エネ住宅と一般住宅の違い、所得・年齢・床面積の要件、住宅の取得と入居が遅れた場合、住宅ローン控除や相続時精算課税との併用、贈与税申告の手続きまで詳しく解説します。
住宅取得等資金の贈与税非課税制度とは?

経営者
2026年中にマイホームを購入する予定です。
親が購入資金として1,000万円を援助してくれることになったのですが、贈与税がかからない制度があると聞きました。
どのような制度でしょうか?

税理士
「住宅取得等資金の贈与税非課税制度」という特例があります。
父母や祖父母などの直系尊属から、自分が住む住宅の新築・購入・増改築等に充てるためのお金を贈与してもらった場合に、一定額まで贈与税が非課税となる制度です。
2026年中の贈与については、住宅の種類によって非課税限度額が異なります。
- 省エネ等住宅:1,000万円まで非課税
- それ以外の住宅:500万円まで非課税
例えば、親から1,000万円の贈与を受け、一定の省エネ性能などを満たす住宅を取得した場合には、ほかの要件も満たせば、1,000万円全額を非課税にすることができます。
一方、一般住宅では非課税限度額が500万円ですので、残り500万円については通常の贈与税や相続時精算課税の取扱いを検討する必要があります。
なお、この制度は2024年1月1日から2026年12月31日までの贈与を対象とする時限措置です。
2026年12月31日までに何をすればよい?
経営者
2026年12月31日までというのは、住宅を購入して住み始める期限でしょうか?
それとも、親から贈与してもらう期限なのでしょうか?
税理士
2026年12月31日は、現行制度における住宅取得等資金の贈与を受ける期限です。
住宅を取得する期限や、入居する期限とは異なります。
2026年中の贈与について、原則的なスケジュールを整理すると次のようになります。
- 2026年12月31日まで:親から住宅取得等資金の贈与を受ける。
- 2027年3月15日まで:贈与資金の全額を住宅の取得等に充て、原則として住宅を取得する。
- 2027年3月15日まで:原則としてその住宅に入居する。間に合わない場合は、その後遅滞なく入居することが確実であると見込まれる必要がある。
- 2027年3月15日まで:住宅取得等資金の非課税制度について贈与税の申告を行う。
- 2027年12月31日まで:入居が遅れている場合でも、災害等の特別な事情を除き、原則としてこの日までに実際に入居している必要がある。
つまり、2026年12月31日までに住宅の購入と入居をすべて完了させなければならないわけではありません。
ただし、贈与されたお金は2027年3月15日までに住宅の取得等へ充てる必要があります。
また、入居についても、2027年12月31日まで自由に延期できるという制度ではありません。
2027年3月15日までに入居できない場合には、その後遅滞なく入居することが確実であるという要件を満たす必要があります。
2026年中に住宅の契約だけ済ませればよい?
経営者
2026年12月に建売住宅の売買契約を締結する予定ですが、実際の引渡しは2027年4月になる見込みです。
親から2026年中に1,000万円を贈与してもらえば、非課税制度を利用できますか?
税理士
そのスケジュールでは、原則として非課税制度の適用は難しくなります。
住宅取得等資金の非課税制度では、贈与を受けた年の翌年3月15日までに住宅を新築または取得することが必要です。
建売住宅や分譲マンションを購入する場合、単に売買契約を締結しただけでは、税務上の「取得」に該当しません。
国税庁の措置法通達70の2-8では、建売住宅や分譲マンションについて、原則として売主から実際に引渡しを受ける必要があることが示されています。
したがって、2026年中に契約して手付金を支払っていても、引渡しが2027年4月になる場合には、原則として2027年3月15日までの取得要件を満たしません。
建売住宅や分譲マンションでは、売買契約日と実際の引渡日を区別して考える必要があります。
注文住宅が2027年3月15日に完成していない場合は?
経営者
注文住宅の場合はどうでしょうか?
工事が遅れて、2027年3月15日までに完成しなかった場合は非課税制度を利用できませんか?
税理士
注文住宅については、建売住宅や分譲マンションとは異なる取扱いがあります。
住宅を新築する場合には、2027年3月15日までに完全に完成していなくても、一定の建築途中の状態であれば「新築に準ずる状態」として認められることがあります。
具体的には、屋根やその骨組みを有し、土地に定着した建造物と認められる段階です。
一般に「棟上げ」を終えた段階が一つの目安となります。
例えば、2027年3月15日時点で屋根の骨組みまで完成しており、所定の証明書類を取得できる場合には、非課税制度の対象となる可能性があります。
一方、土地だけ取得していて、住宅工事がほとんど進んでいない場合には、原則としてこの要件を満たしません。
なお、建築途中の状態で特例を利用する場合にも、贈与資金の全額を対象となる住宅の取得等に充てることや、居住要件などを満たす必要があります。
注文住宅では、2027年3月15日時点の建築状況と、それを証明する書類が重要です。
2027年3月15日までに入居できない場合はどうなる?
経営者
住宅の引渡しが2027年3月10日に完了する予定ですが、引っ越しは2027年4月になるかもしれません。
この場合、非課税制度は利用できますか?
税理士
一定の要件を満たせば利用できます。
住宅取得等資金の非課税制度では、原則として贈与を受けた年の翌年3月15日までに入居することが必要です。
ただし、同日までに入居できない場合でも、その後遅滞なく入居することが確実であると見込まれる場合には、特例を適用することができます。
例えば、2027年3月10日に引渡しを受け、引っ越しの準備のため4月上旬に入居する予定であれば、ほかの要件を満たすことで特例を利用できる可能性があります。
ただし、2027年3月15日時点で、いつ入居するか分からない状況では問題になります。
単に「2027年中には引っ越すつもり」という程度では、遅滞なく入居することが確実といえるか慎重な判断が必要です。
また、災害等の例外を除き、2027年12月31日までに実際に入居していなければ、原則として非課税制度を適用できません。
その場合には、贈与税の修正申告と納税が必要になります。
2027年12月31日までに入居できなかったら修正申告?
経営者
非課税で申告したものの、2027年12月31日までに入居できなかった場合は、いつまでに修正申告すればよいのでしょうか?
税理士
原則として、2027年12月31日から2か月を経過する日までに、贈与税の修正申告と必要な納税を行うことになります。
例えば、当初1,000万円の贈与について全額非課税として申告していた場合でも、入居要件を満たせなくなれば、非課税制度を適用しないものとして贈与税を再計算する必要があります。
ただし、災害に起因するやむを得ない事情などがある場合には、期限の延長や居住要件に関する例外が設けられています。
また、そもそも取得要件を満たしていなかった場合と、いったん適法に申告した後で居住要件を満たさなくなった場合では、確認すべき事情が異なります。
そのため、取得・入居が遅れることが分かった段階で、契約状況や工事の進捗などを確認することが重要です。
親から1,000万円を贈与してもらうための年齢・所得要件は?
経営者
この制度は、子どもであれば誰でも利用できるのでしょうか?
年齢や所得の条件があると聞きました。
税理士
はい。贈与を受ける方にも一定の要件があります。
2026年分の主な要件は、次のとおりです。
- 贈与者が父母・祖父母などの直系尊属であること
- 2026年1月1日時点で18歳以上であること
- 2026年分の合計所得金額が原則2,000万円以下であること
- 取得する住宅の床面積が40㎡以上50㎡未満の場合は、合計所得金額が1,000万円以下であること
- 対象となる住宅が日本国内に所在していること
- 贈与された資金を自己の居住用住宅の取得等に充てること
- 取得した住宅の所有者または共有者になること
- 原則として、2009年分から2023年分までに住宅取得等資金の非課税制度の適用を受けていないこと
- 配偶者や一定の親族など、特別の関係がある人から住宅を取得する取引でないこと
なお、国内に住所を有することについても原則的な要件がありますが、国外居住者については一定の例外が設けられています。
また、所得要件における「合計所得金額」は、給与の額面年収そのものではありません。
給与所得以外に事業所得、不動産所得、譲渡所得などがある場合には、それらも含めて所定の方法により判定する必要があります。
2026年分の所得要件ですので、2025年の所得が条件内であっても、2026年の所得によっては適用できない場合があります。
40㎡以上50㎡未満のマンションでは所得制限が厳しくなる?
経営者
45㎡のマンションを購入する予定です。
年収が高い場合は、住宅取得等資金の非課税を利用できないのでしょうか?
税理士
45㎡の住宅であれば、特に所得要件に注意が必要です。
2026年中の贈与については、住宅の登記簿上の床面積が40㎡以上50㎡未満の場合、受贈者の合計所得金額は1,000万円以下である必要があります。
そのため、例えば登記簿上45㎡のマンションを購入する場合、2026年分の合計所得金額が1,200万円であれば、原則として住宅取得等資金の非課税制度を利用できません。
一方、50㎡以上240㎡以下の住宅であれば、所得要件は原則として2,000万円以下です。
また、床面積は不動産広告に記載された面積ではなく、原則として登記簿上の面積で判断します。
マンションの場合は、登記簿上の専有部分の床面積を用います。
広告に「50.5㎡」と記載されていても、登記簿上の専有面積が48㎡であることがありますので、購入前に確認しておきましょう。
省エネ等住宅なら1,000万円非課税!どんな住宅が対象?
経営者
1,000万円を全額非課税にするためには、省エネ住宅を購入すればよいのでしょうか?
具体的にどのような住宅が対象になりますか?
税理士
1,000万円の非課税限度額を利用できる「省エネ等住宅」は、省エネルギー性能、耐震性能、バリアフリー性能のいずれかについて、一定の基準を満たす住宅です。
必ずしも省エネ性能だけで判断する制度ではありません。
2026年分の主な基準は次のとおりです。
① 新築住宅・建築後未使用の住宅の省エネルギー性能
- 断熱等性能等級5以上
- 一次エネルギー消費量等級6以上
原則として、両方の基準を満たす必要があります。
ただし、2023年12月31日以前に建築確認を受けた住宅など、一定の住宅については経過措置があります。
② 中古住宅等の省エネルギー性能
- 断熱等性能等級4以上
- または一次エネルギー消費量等級4以上
③ 耐震性能
- 耐震等級(構造躯体の倒壊等防止)2以上
- または免震建築物であること
④ バリアフリー性能
- 高齢者等配慮対策等級(専用部分)3以上
これらのいずれかの基準を満たし、所定の書類で証明できる住宅が対象になります。
なお、新築住宅については、断熱等性能等級5以上と一次エネルギー消費量等級6以上を満たしていなくても、耐震性能やバリアフリー性能の基準を満たせば、省エネ等住宅として扱われる場合があります。
省エネ基準を満たしていれば証明書がなくてもよい?
経営者
購入予定の住宅は高性能住宅だと説明されています。
住宅性能証明書がなくても1,000万円の非課税を利用できますか?
税理士
実際の性能が高いというだけでは足りません。
住宅取得等資金の非課税制度では、所定の省エネ等基準に適合していることを、住宅性能証明書などの書類で証明する必要があります。
例えば、次のような書類が対象になります。
- 住宅性能証明書
- 所定の住宅性能評価書
- 一定の住宅省エネルギー性能を証明する書類
- その他、住宅の種類に応じて認められる証明書類
また、住宅の建築確認を受けた時期等によっては、確認済証や検査済証の写しが追加で必要になる場合があります。
具体的にどの書類を提出するかは、新築住宅・中古住宅などの区分や、どの性能基準を満たすかによって変わります。
そのため、1,000万円の非課税を予定している場合には、購入契約前に不動産会社や建築会社へ、必要な性能証明書を発行できるか確認しておきましょう。
「省エネ住宅と聞いて購入したのに、申告時に証明書を用意できなかった」という事態は避ける必要があります。
中古住宅でも住宅取得等資金の非課税制度を利用できる?
経営者
新築ではなく中古マンションを購入する場合も、制度を利用できますか?
税理士
はい。一定の要件を満たす中古住宅も対象になります。
例えば、1982年1月1日以後に建築された中古住宅は、所定の条件を満たすことで対象となります。
また、それより古い住宅でも、一定の耐震基準に適合していることを証明できる場合などには、対象となることがあります。
ただし、中古住宅であっても、床面積や居住要件、所得要件などは満たす必要があります。
また、1,000万円の非課税限度額を利用するためには、中古住宅に求められる省エネ性能、耐震性能またはバリアフリー性能の基準を満たし、所定の証明書類を用意する必要があります。
中古住宅だから一律に500万円までというわけではありません。
条件を満たす中古住宅なら、1,000万円の非課税限度額を利用できる可能性があります。
親や祖父母から、それぞれ1,000万円ずつ贈与してもらえる?
経営者
父親から1,000万円、祖父から1,000万円の援助を受ける場合、合計2,000万円まで非課税になるのでしょうか?
税理士
いいえ。
住宅取得等資金の非課税限度額は、贈与する人ごとではなく、贈与を受ける人ごとに判定します。
そのため、省エネ等住宅であっても、父親から1,000万円、祖父から1,000万円を受け取った場合に、合計2,000万円が非課税になるわけではありません。
非課税限度額は、受贈者1人について原則1,000万円です。
一方、夫婦それぞれが自分の父母などの直系尊属から贈与を受け、それぞれ制度の要件を満たす場合には、各人が非課税制度を利用することが考えられます。
ただし、その場合は、それぞれが住宅の所有者または共有者になる必要があります。
贈与された資金を誰が負担し、住宅の所有持分を誰が取得するかを整理することが重要です。
妻の親から夫が贈与を受けても非課税になる?
経営者
妻の父親から、夫である私が1,000万円を贈与してもらう場合はどうでしょうか?
税理士
原則として、妻の父親は夫から見た直系尊属には該当しません。
そのため、夫が妻の父親から直接贈与を受けても、通常は住宅取得等資金の非課税制度を利用できません。
ただし、養子縁組をしている場合などには、直系尊属に該当することがあります。
一方、妻が自分の父親から贈与を受け、その資金を妻自身の住宅取得持分に充てる場合には、所定の要件を満たすことで制度を利用できます。
例えば、妻が父親から1,000万円を受け取り、その資金を住宅の取得に充てる場合です。
この場合、妻が取得する住宅の持分や、実際に負担する購入代金との対応関係を確認する必要があります。
住宅を夫の単独名義にしてしまうと、妻が受け取った贈与資金について非課税制度の要件を満たさない可能性があります。
資金負担と登記持分は、住宅購入前に整理しておきましょう。
住宅購入代金以外の諸費用にも贈与資金を使える?
経営者
住宅の購入には、不動産仲介手数料や登記費用など、さまざまな諸費用がかかります。
親から贈与された1,000万円を、こうした費用に使ってもよいのでしょうか?
税理士
住宅取得等資金の非課税制度は、住宅の新築・取得・増改築等の対価に充てる金銭の贈与が対象です。
そのため、住宅の売買代金や工事代金に充てる場合と、仲介手数料・登記費用・引っ越し代などに充てる場合では、取扱いを区別する必要があります。
例えば、次のような支出は、原則として住宅取得等資金の対象となるか慎重な確認が必要です。
- 不動産仲介手数料
- 登記費用や司法書士報酬
- 住宅ローンの手数料や保証料
- 引っ越し費用
- 家具・家電の購入費用
これらを住宅購入に関連する費用だからという理由だけで、すべて住宅取得等資金として扱うことはできません。
一方、住宅の取得とともに購入する敷地の土地代金などは、所定の要件を満たせば対象となります。
また、住宅の新築に先行して敷地を取得する場合についても、一定の取扱いがあります。
ただし、土地を取得するだけで住宅の取得要件を満たせるわけではありません。
実務上は、贈与資金が実際に住宅や対象となる土地の取得代金へ充てられたことを、契約書や振込記録で説明できるようにしておくことが重要です。
すでに住宅ローンで購入した家の返済に贈与資金を使える?
経営者
住宅ローンで先に家を購入して、後から親から1,000万円の贈与を受け、そのお金で住宅ローンを繰上返済する方法でもよいでしょうか?
税理士
その方法では、原則として住宅取得等資金の非課税制度を利用できません。
この制度は、住宅を新築・取得・増改築等するための対価に充てる金銭が対象です。
一方、既に取得した住宅に係る住宅ローンを返済するために受けた贈与は、住宅取得等資金には該当しません。
これは国税庁のタックスアンサーNo.4508のQ&Aでも明示されています。
したがって、住宅ローンの繰上返済に充てる予定で親から贈与を受ける場合には、通常の贈与税や相続時精算課税の適用を検討することになります。
住宅購入時の取得代金に充てる贈与と、取得後の住宅ローン返済に充てる贈与は別の取扱いです。
住宅ローンを利用する場合は、融資実行日、購入代金の決済日、贈与の実行日を事前に整理しておきましょう。
住宅ローン控除と贈与税の非課税制度は併用できる?
経営者
親から1,000万円を贈与してもらい、残りの購入代金は住宅ローンで支払う予定です。
この場合、住宅ローン控除も利用できますか?
税理士
はい。両方の制度の要件を満たせば併用できます。
ただし、住宅ローン控除の計算では、贈与税の非課税制度などを適用した住宅取得等資金を、住宅の取得対価から差し引く必要があります。
例えば、次のようなケースを考えます。
- 住宅の取得対価:3,000万円
- 住宅ローンの年末残高:2,500万円
- 親から贈与された住宅取得等資金:800万円
- 800万円全額について贈与税の非課税制度を適用
この場合、住宅ローン控除の計算上、取得対価は次のようになります。
3,000万円-800万円=2,200万円
住宅ローンの年末残高が2,500万円であっても、取得対価から贈与資金800万円を差し引いた2,200万円が、住宅ローン控除の計算で用いる取得対価の上限となります。
実際には、住宅の種類ごとに定められた借入限度額や控除期間、控除率なども関係します。
したがって、住宅ローンの年末残高がそのまま全額控除計算の対象になるわけではありません。
なお、取得対価からの控除は、家屋と土地等のどちらに贈与資金を充てたかによって計算方法が変わることがあります。
贈与税の非課税制度と住宅ローン控除は併用できますが、同じ住宅取得資金について控除計算が重複しないよう調整が必要です。
贈与税の入居期限と住宅ローン控除の入居要件は同じ?
経営者
贈与税の非課税制度では、2027年3月15日までに入居できなくても、一定の猶予があるということでした。
住宅ローン控除も同じように考えてよいでしょうか?
税理士
いいえ。住宅ローン控除には独自の要件があります。
例えば、住宅ローン控除では、原則として住宅を取得してから6か月以内に居住を開始し、控除を受ける年の12月31日まで引き続き居住していることなどが必要です。
また、住宅の取得年と入居年が異なる場合には、原則として入居した年から住宅ローン控除の適用を検討します。
一方、住宅取得等資金の贈与税非課税制度では、贈与を受けた年の翌年3月15日までの取得等と、同日までの入居またはその後遅滞ない入居が確実に見込まれることが求められます。
このように、両制度では入居に関する要件が異なります。
贈与税の非課税制度で入居が認められたからといって、住宅ローン控除も当然に認められるわけではありません。
それぞれの適用要件を確認する必要があります。
省エネ等住宅なら1,000万円の贈与税は本当に0円?
経営者
親から1,000万円の贈与を受けて、省エネ等住宅を購入する場合、本当に贈与税は0円になるのでしょうか?
税理士
はい。制度の要件をすべて満たし、1,000万円全額について住宅取得等資金の非課税制度を適用できれば、贈与税は0円です。
例えば、次の条件を想定します。
- 贈与者:父親
- 受贈者:2026年1月1日時点で18歳以上の子
- 2026年分の合計所得金額:800万円
- 贈与額:1,000万円
- 取得する住宅:省エネ等基準を満たす新築住宅
- 登記簿上の床面積:100㎡
- 2027年3月15日までに住宅を取得し、居住要件も満たす
- 過去の住宅取得等資金の非課税制度の利用なし
この場合、1,000万円全額について非課税制度を適用できれば、贈与税の課税対象となる金額は0円です。
また、住宅取得等資金の非課税制度を適用した金額は、原則として将来の相続税の課税価格にも加算されません。
この点は、通常の暦年贈与や相続時精算課税とは異なる重要な特徴です。
ただし、贈与税が0円になる場合でも、非課税制度を利用するための贈与税申告は必要です。
一般住宅で1,000万円を贈与された場合、贈与税はいくら?
経営者
省エネ等住宅ではなく、一般住宅を購入した場合はどうなりますか?
親から1,000万円を受け取っても、500万円しか非課税にならないのですよね。
税理士
そのとおりです。
一般住宅の非課税限度額は500万円です。
そのため、1,000万円の贈与を受けた場合には、残り500万円について贈与税の計算が必要になります。
例えば、次の条件を想定しましょう。
- 2026年1月1日時点で18歳以上の子
- 父親から住宅取得資金1,000万円を贈与
- 一般住宅の取得について500万円の非課税制度を適用
- 残額500万円に暦年課税を適用
- 2026年中に他の贈与なし
この場合の計算は次のとおりです。
① 住宅取得等資金の非課税制度
1,000万円-500万円=500万円
② 暦年課税の基礎控除
500万円-110万円=390万円
③ 贈与税額
390万円×15%-10万円=48万5,000円
したがって、この条件では贈与税額は48万5,000円になります。
一方、省エネ等住宅で1,000万円全額を非課税にできれば、贈与税は0円です。
同じ1,000万円の援助でも、住宅の性能基準や証明書の有無によって、税負担が変わる場合があります。
なお、住宅の価格や他の贈与の有無、過去の特例利用状況などによって実際の税額は異なります。
相続時精算課税と住宅取得等資金の非課税制度は併用できる?
経営者
一般住宅の場合でも、相続時精算課税を利用すれば贈与税を0円にできると聞きました。
住宅取得等資金の非課税制度と併用できますか?
税理士
はい。要件を満たせば併用できます。
例えば、一般住宅の購入資金として親から1,000万円を贈与してもらう場合です。
まず、500万円について住宅取得等資金の非課税制度を適用します。
残り500万円について、相続時精算課税を適用することが考えられます。
相続時精算課税では、2024年以後、原則として年間110万円の基礎控除が設けられています。
さらに、原則として贈与者ごとに累計2,500万円の特別控除があります。
例えば、今回初めて相続時精算課税を選択する場合には、次のようになります。
- 親からの贈与額:1,000万円
- 住宅取得等資金の非課税:500万円
- 相続時精算課税の対象額:500万円
- 相続時精算課税の年間基礎控除:110万円
- 相続時精算課税の特別控除:390万円
- 贈与時の贈与税額:0円
つまり、この条件では、一般住宅であっても贈与時の贈与税を0円にできます。
ただし、相続時精算課税には注意点があります。
年間110万円の基礎控除を超えて特別控除を適用した390万円については、原則として、将来その親が亡くなった際の相続税の課税価格に加算されます。
一方、住宅取得等資金の非課税制度を適用した500万円については、原則として相続税の課税価格に加算する必要はありません。
したがって、贈与時の税額が同じ0円でも、将来の相続税の取扱いは異なります。
親が60歳未満でも相続時精算課税を使える?
経営者
父親はまだ55歳です。
相続時精算課税は、親が60歳以上でなければ利用できないと聞きましたが、今回は使えるのでしょうか?
税理士
通常の相続時精算課税では、原則として贈与する父母・祖父母が贈与年の1月1日時点で60歳以上であることが必要です。
ただし、住宅取得等資金については特例があります。
2026年12月31日までに住宅取得等資金の贈与を受ける場合で、所定の要件を満たすときには、贈与者が60歳未満でも相続時精算課税を選択することができます。
例えば、55歳の父親から住宅取得資金の贈与を受ける場合でも、対象となる住宅の取得等や居住について要件を満たせば、相続時精算課税を選択できる可能性があります。
また、この住宅取得等資金に係る相続時精算課税の特例には、住宅取得等資金の非課税制度と異なり、受贈者の合計所得金額に関する要件はありません。
さらに、住宅の床面積についても40㎡以上であれば、非課税制度の240㎡という上限がありません。
ただし、相続時精算課税を選択した場合には、同じ贈与者について原則として暦年課税へ戻ることができません。
そのため、贈与者が60歳未満でも適用できるという理由だけで、安易に選択することはお勧めできません。
相続時精算課税を選択すると、今後の贈与もすべて対象?
経営者
今回だけ相続時精算課税を使い、来年以降は通常の暦年贈与に戻すことはできますか?
税理士
原則としてできません。
相続時精算課税は、贈与者ごとに選択する制度です。
例えば、父親からの贈与について相続時精算課税を選択した場合には、その後の父親からの贈与も、原則として相続時精算課税の対象となります。
一度選択すると、父親からの贈与について暦年課税に戻すことはできません。
ただし、相続時精算課税には2024年以後、年間110万円の基礎控除が設けられており、その基礎控除内の贈与については、原則として将来の相続税の課税価格に加算されません。
そのため、従来と比較して相続時精算課税の仕組みは変わっています。
とはいえ、制度の選択は、今回の住宅購入資金だけでなく、親の財産額や今後の贈与予定、将来の相続税負担なども踏まえて判断する必要があります。
住宅取得等資金の非課税制度と相続時精算課税は併用できますが、両制度の将来の税務上の影響は同じではありません。
住宅取得等資金の非課税は将来の相続税にも有利?
経営者
住宅取得等資金の非課税制度で1,000万円を贈与してもらった場合、親が亡くなったときに、その1,000万円が相続税の対象になることはないのでしょうか?
税理士
住宅取得等資金の非課税制度を適用した部分については、原則として、将来の相続税の課税価格に加算する必要はありません。
例えば、2026年に父親から1,000万円の贈与を受け、その全額について住宅取得等資金の非課税制度を適用した場合です。
この1,000万円については、父親が亡くなった際の相続税の課税価格へ原則として加算しません。
一方、通常の暦年課税による贈与では、相続開始前の一定期間内の贈与財産について、相続税の課税価格に加算する制度があります。
また、相続時精算課税で年間110万円の基礎控除を超えて贈与された部分についても、原則として将来の相続税の計算に反映されます。
そのため、住宅取得等資金の非課税制度は、贈与時の贈与税だけでなく、将来の相続税の計算においても重要な制度です。
ただし、特例の適用要件を満たしていない場合には当然この取扱いは認められませんので、期限や必要書類を含めて確実に手続きを行う必要があります。
贈与税が0円でも申告が必要?
経営者
省エネ等住宅で1,000万円全額が非課税になる場合は、贈与税が0円ですよね。
税金がかからないのであれば、贈与税の申告は不要ではないでしょうか?
税理士
いいえ。
住宅取得等資金の非課税制度を利用するためには、贈与税が0円になる場合でも、原則として贈与税の申告が必要です。
これは、この制度が自動的に適用されるものではなく、期限内に所定の申告書と添付書類を提出することが適用要件となっているためです。
2026年中に受けた贈与については、申告期間が次のようになります。
- 申告開始日:2027年2月1日
- 申告期限:2027年3月15日(月)
この期間内に、住宅取得等資金の非課税制度の適用を受ける旨を記載した贈与税申告書と、必要な添付書類を提出する必要があります。
なお、通常の暦年課税で年間110万円以下の贈与を受けた場合には、原則として贈与税申告は不要です。
しかし、住宅取得等資金の非課税制度は、通常の基礎控除とは異なり、適用するための申告が必要です。
この違いに注意しましょう。
贈与税申告にはどのような書類が必要?
経営者
申告のためには、どのような書類を準備しておけばよいでしょうか?
税理士
住宅の種類や取得状況によって異なりますが、一般的には次のような書類を準備します。
- 贈与税の申告書
- 住宅取得等資金の非課税制度に関する計算明細
- 親子関係など、贈与者との続柄を確認できる戸籍謄本等
- 住宅の売買契約書または工事請負契約書の写し
- 住宅の登記事項証明書等
- 省エネ等住宅の1,000万円非課税を利用する場合の住宅性能証明書等
- 贈与契約書
- 贈与資金の銀行振込記録
- 住宅取得代金の支払記録
- 必要に応じて、入居予定や工事進捗を確認する書類
また、相続時精算課税を選択する場合には、相続時精算課税選択届出書などの追加書類が必要になります。
なお、土地・建物の登記事項証明書については、申告書に不動産番号を記載することなどによって添付を省略できる場合があります。
実際の必要書類は、新築住宅・中古住宅・注文住宅の違いや、申告時点で完成・入居しているかどうかによって異なります。
2026年分の申告書やチェックシートが公表された段階で、最新の提出書類を確認することが重要です。
親から1,000万円を贈与してもらう場合の進め方
経営者
住宅を購入する前に、どのような順序で手続きを進めておけばよいでしょうか?
税理士
2026年中の贈与については、非課税制度の期限が近づいていますので、次の順序で確認することをお勧めします。
① 取得する住宅の要件を確認する
省エネ等住宅に該当するか、登記簿上の床面積や築年数などが要件を満たすか確認します。
特に1,000万円の非課税を利用したい場合は、住宅性能証明書等を取得できるか確認しておきましょう。
② 受贈者の年齢・所得要件を確認する
2026年1月1日時点の年齢、2026年分の合計所得金額、過去の制度利用歴などを確認します。
③ 贈与額と住宅の所有持分を決める
誰から誰へいくら贈与するのか、住宅の登記持分をどうするのかを整理します。
夫婦共有の場合は、実際の購入資金負担と持分との対応関係にも注意します。
④ 2026年12月31日までに贈与を受ける
贈与契約を締結し、原則として子ども本人の口座へ資金を移すなど、贈与の成立と資金移動を確認できるようにします。
なお、契約書を作成しただけで実際に資金の贈与が完了していない場合には注意が必要です。
⑤ 2027年3月15日までに住宅を取得する
贈与資金の全額を対象住宅の取得等に充てる必要があります。
建売住宅・分譲マンションでは原則として引渡しまで完了させ、注文住宅では所定の建築進捗要件などを確認します。
⑥ 入居要件を確認する
2027年3月15日までの入居を原則とし、間に合わない場合には遅滞なく入居することが確実であることを確認します。
⑦ 2027年3月15日までに贈与税申告を行う
非課税制度を利用する旨を申告し、必要な証明書類を添付します。
また、住宅ローン控除を利用する場合は、住宅取得等資金の非課税額との調整も行います。
このように、住宅の購入契約だけでなく、贈与、資金の使用、引渡し、入居、申告まで一連の手続きを管理することが重要です。
まとめ:2026年の住宅取得資金贈与は期限と住宅性能が重要
経営者
親から1,000万円を贈与してもらう場合でも、住宅の種類や取得時期によって税額が大きく変わるのですね。
2026年12月31日までに贈与を受けるだけでなく、翌年の住宅取得と申告にも注意が必要だと分かりました。
税理士
そのとおりです。
今回のポイントを整理します。
- 住宅取得等資金の非課税制度の現行の贈与対象期限は2026年12月31日
- 省エネ等住宅の非課税限度額は1,000万円
- それ以外の住宅の非課税限度額は500万円
- 受贈者は原則として贈与年の1月1日時点で18歳以上
- 合計所得金額は原則2,000万円以下、40㎡以上50㎡未満の住宅では1,000万円以下
- 対象住宅の床面積は原則40㎡以上240㎡以下
- 贈与された資金は2027年3月15日までに対象住宅の取得等に充てる必要がある
- 建売住宅・分譲マンションは原則として2027年3月15日までの引渡しが必要
- 注文住宅は一定の建築途中の状態でも要件を満たす場合がある
- 入居は2027年3月15日までが原則で、その後の入居には一定の要件がある
- 災害等の例外を除き、2027年12月31日までに入居できなければ原則として特例を適用できない
- 住宅性能証明書等を取得できるかが1,000万円非課税の重要な判断要素
- 住宅取得等資金の非課税制度と住宅ローン控除は併用可能
- 住宅ローン控除では、特例を適用した贈与資金を取得対価から控除する必要がある
- 相続時精算課税との併用も可能だが、将来の相続税への影響が異なる
- 住宅取得等資金の非課税制度で非課税になった部分は、原則として将来の相続税の課税価格に加算されない
- 非課税額が1,000万円で贈与税が0円でも、2027年3月15日までに贈与税申告が必要
特に重要なのは「2026年中の贈与」「2027年3月15日までの取得等」「住宅性能・所得要件」「贈与税申告」の4点です。
また、住宅購入資金の贈与を受ける場合は、贈与額だけでなく、住宅の取得スケジュール、住宅ローンの借入額、共有持分、将来の相続税なども踏まえて判断することが重要になります。
町田・相模原で住宅購入資金の贈与や贈与税申告にお困りの方へ
2026年12月31日で現行の適用期限を迎える住宅取得等資金の贈与税非課税制度は、親や祖父母から住宅購入資金の援助を受ける方にとって重要な制度です。
ただし、省エネ性能、床面積、所得要件、取得・入居時期、住宅ローン控除や相続時精算課税との関係など、確認すべき事項は少なくありません。
特に、2027年3月15日までの引渡しが間に合わない住宅や、親から1,000万円を贈与してもらって一般住宅を購入する場合などでは、贈与税の取扱いを事前に確認する必要があります。
町田・相模原で、住宅購入資金の贈与、贈与税申告、生前贈与、住宅ローン控除などにお困りの方は、タクスリンク税理士事務所へご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
主な根拠
- 租税特別措置法70条の2第1項・第2項《住宅取得等資金の非課税・受贈者要件・非課税限度額》|e-Gov法令検索
- 租税特別措置法70条の2第4項《居住要件を満たさなかった場合の修正申告》|e-Gov法令検索
- 租税特別措置法70条の2《非課税制度の適用手続・申告要件》|e-Gov法令検索
- 租税特別措置法70条の3《住宅取得等資金の贈与を受けた場合の相続時精算課税選択の特例》|e-Gov法令検索
- 相続税法21条の9《相続時精算課税の選択》|e-Gov法令検索
- 相続税法21条の12《相続時精算課税に係る贈与税の特別控除》|e-Gov法令検索
- 租税特別措置法70条の3の2《相続時精算課税に係る基礎控除の特例》|e-Gov法令検索
- 相続税法28条《贈与税の申告書》|e-Gov法令検索
- No.4508《直系尊属から住宅取得等資金の贈与を受けた場合の非課税》|国税庁
- No.4508関連Q&A《配偶者の親からの贈与・住宅ローン返済・相続税への加算・贈与税申告》|国税庁
- 措置法通達70の2-8《住宅用家屋の取得の意義・建売住宅と注文住宅の違い》|国税庁
- 措置法通達70の2-13《居住要件を満たさなかった場合の修正申告期限》|国税庁
- No.4503《住宅取得等資金の贈与を受けた場合の相続時精算課税選択の特例》|国税庁
- No.4504《住宅取得等資金の贈与と相続時精算課税の計算例》|国税庁
- No.4103《相続時精算課税の選択・年間110万円の基礎控除・将来の相続税》|国税庁
- 住宅を新築又は新築住宅を取得した場合Q&A《住宅取得等資金の贈与と住宅ローン控除の調整》|国税庁
- No.4408《贈与税の計算と税率・特例贈与財産用速算表》|国税庁
- No.4161《贈与財産の相続税への加算と住宅取得等資金非課税の例外》|国税庁
関連記事
※本記事は2026年10月29日時点の法令・国税庁公表資料に基づく一般的な解説です。住宅取得等資金の非課税制度の現行の贈与対象期間は2026年12月31日までです。取得・居住・申告の期限、住宅性能、所得、住宅ローン控除、相続時精算課税等の適用関係は、個別の契約内容や住宅の種類などによって異なります。実際の贈与や住宅購入については、資金移動や契約を行う前に適用要件を確認してください。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年11月4日国民年金の2年前納は一括控除と分割控除のどちらが得?2026年の取扱いを税理士が解説
- 所得税2026年11月3日結婚・子育て資金の一括贈与は非課税?1,000万円の要件と使い残しを税理士が解説
- 所得税2026年11月2日中古住宅の住宅ローン控除が13年に?2026年改正の要件を税理士が解説
- 所得税2026年11月1日住宅取得資金の贈与税非課税は2026年末まで?1,000万円要件を税理士が解説