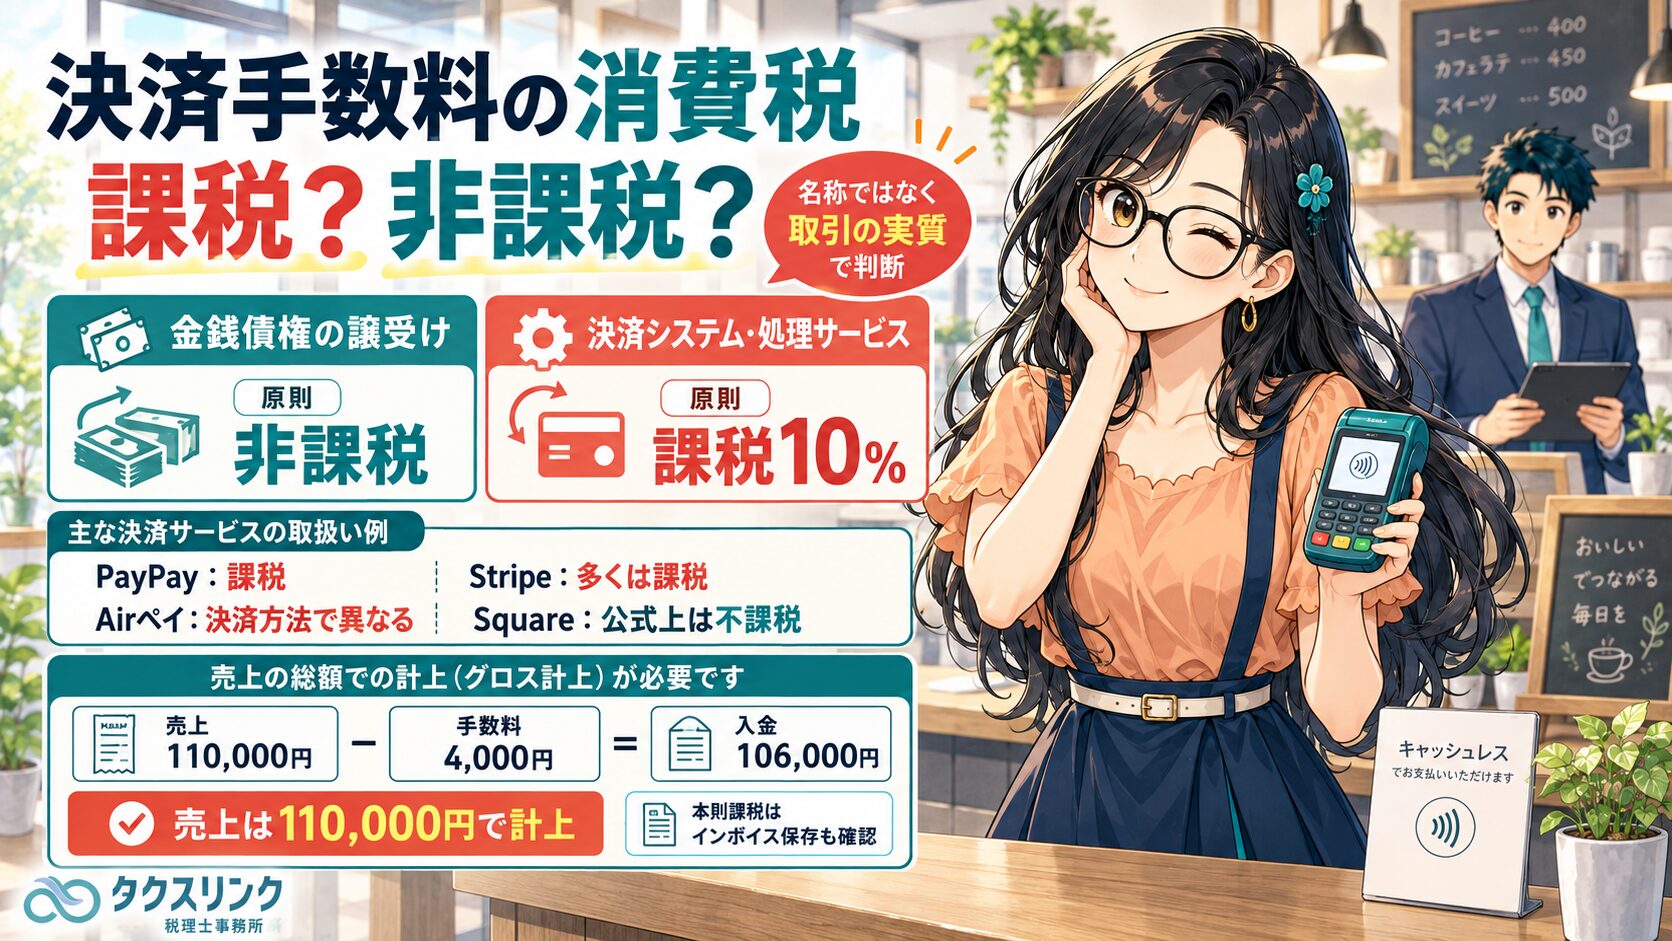
店舗やECサイトでPayPay、Stripe、Square、Airペイ、クレジットカードなどを利用していると、売上から「決済手数料」が差し引かれて入金されます。
この決済手数料について、
「クレジットカードの手数料は非課税」
「PayPayは課税」
「決済代行会社の手数料は課税」
などと聞いたことがある方も多いかもしれません。
しかし、税務上は「決済手数料」という名称だけで課税・非課税を判断することはできません。
重要なのは、その手数料が何の対価なのかです。

経営者
お店でクレジットカードやPayPayを使っています。
決済手数料には消費税がかかるのでしょうか?

税理士
決済手数料という名前だけでは判断できません。
大きく分けると、
金銭債権の譲受けに伴う差額であれば、原則として非課税。
決済システムや決済処理サービスを利用する対価であれば、原則として課税10%。
という違いがあります。
なぜ同じ「決済手数料」でも課税・非課税が分かれるのか
経営者
どちらも売上から手数料が引かれるのに、なぜ税区分が違うのでしょうか?
税理士
税務では、名称ではなく取引の実質を見るからです。
典型的なクレジットカード取引では、加盟店が持っている売上債権をカード会社や信販会社が譲り受けます。
国税庁の質疑応答事例では、加盟店の売上債権100に対して、信販会社から90が支払われ、差額10が控除されるケースについて、この差額を金銭債権の譲受けに伴うものとして非課税としています。
一方、決済システムを利用させることや、決済処理を代行することの対価であれば、通常の役務提供になりますので、原則として課税取引です。
クレジットカードの手数料はなぜ非課税になることがある?
経営者
クレジットカードの手数料が非課税になる理由を、もう少し具体的に教えてください。
税理士
たとえば、110,000円の商品をカードで販売したとします。
加盟店には110,000円の売上債権が発生します。
その売上債権をカード会社等が106,000円で譲り受け、差額4,000円を控除したとします。
この4,000円が、単なる決済サービス利用料ではなく、110,000円の金銭債権を106,000円で譲り受けたことによる差額であれば、金融取引として非課税となるのが国税庁の考え方です。
経営者
つまり「カードだから非課税」ではないのですか?
税理士
そのとおりです。
重要なのはカードという決済手段ではなく、加盟店と決済事業者との契約内容です。
実際に金銭債権を譲り受けているのか、それとも決済システムや決済処理サービスを提供しているのかで判断します。
決済代行サービスの手数料は課税?
経営者
Stripeのような決済代行サービスはどうなりますか?
税理士
決済代行会社が、カード会社との接続、決済処理、システム提供などを行い、そのサービスの対価として手数料を受け取っているのであれば、原則として課税取引です。
国税庁も、金銭債権の譲受け自体は非課税である一方、取立てなど別の役務提供に対する手数料は課税になると整理しています。
そのため、
「直接カード会社なら非課税」
「決済代行会社なら課税」
と単純に覚えるのではなく、何の対価として手数料を支払っているのかを見る必要があります。
PayPayの決済手数料は課税
経営者
PayPayの手数料はどうですか?
税理士
PayPayの決済システム利用料は、PayPayの利用の対価として設定されています。
公式案内でも利用料は税別表示となっており、別途消費税がかかります。
したがって、PayPayの決済システム利用料は原則として課税10%です。
Stripeは2026年現在、多くの決済処理手数料が課税
経営者
Stripeはどうでしょうか?
税理士
Stripeは2026年現在、日本のアカウントについて、多くの決済処理手数料を消費税の課税対象としています。
TLAで確認したStripe公式案内では、JCB、American Express、PayPay等に加え、Visa・Mastercardについても2026年4月1日から課税対象とされています。
そのため、過去の税区分をそのまま2026年へ引き継ぐのは危険です。
Airペイは同じサービス内でも課税・非課税が分かれる
経営者
Airペイはどうなっていますか?
税理士
Airペイは非常に分かりやすい例です。
公式FAQでは、クレジットカード、UnionPay、iD、QUICPayなどの手数料を非課税と案内しています。
一方で、交通系電子マネー、楽天Edy、PayPayなどのQR決済については課税です。
つまり、同じAirペイを利用していても、決済方法によって税区分が異なります。
Airペイの主な税区分
Squareは公式上、決済手数料を「不課税」と案内
経営者
Squareはどうですか?
税理士
Squareは、公式FAQで決済方法を問わず、決済手数料を「不課税」と案内しています。
そのため、Squareが消費税を加算していない決済手数料については、通常、仕入税額控除すべき消費税額はありません。
ただし、Square公式の「不課税」という表現が、国税庁のクレジット債権譲渡に関する「非課税」と全く同じ法的根拠であるとまでは、本記事では断定しません。
実務上は、Squareが決済手数料に消費税を付加しておらず、控除対象となる消費税額がない、という事実に基づいて処理するのが安全です。
売上110,000円から手数料4,000円が引かれた場合の仕訳
経営者
売上110,000円から手数料4,000円が引かれて、106,000円だけ入金されました。
売上は106,000円でいいですか?
税理士
原則として、売上は110,000円です。
銀行へ入金された106,000円を売上とするのではなく、
売上110,000円
決済手数料4,000円
入金106,000円
に分けて処理します。
税込経理・手数料が非課税の場合
税理士
売上時は、
売掛金・決済未収金 110,000円
/
売上高 110,000円
入金時は、
普通預金 106,000円
支払手数料(非課税) 4,000円
/
売掛金・決済未収金 110,000円
という形になります。
税込経理・手数料が課税の場合
税理士
仕訳金額は同じです。
普通預金 106,000円
支払手数料(課税10%) 4,000円
/
売掛金・決済未収金 110,000円
ただし、会計ソフトでは支払手数料に「課税仕入10%」の税区分を設定します。
税抜経理・手数料が課税の場合
税理士
仮に適格請求書上、
税抜手数料3,636円
消費税364円
であれば、
普通預金 106,000円
支払手数料 3,636円
仮払消費税等 364円
/
売掛金・決済未収金 110,000円
となります。
ただし、実際の消費税額は決済事業者の適格請求書に記載された税額に合わせるのが安全です。
売上を純額で計上してはいけない理由
経営者
入金額の106,000円をそのまま売上にすると、何が問題ですか?
税理士
売上高そのものが少なく計上されてしまいます。
これは法人税や所得税の利益計算だけの問題ではありません。
課税売上高が少なく表示されるため、
消費税の課税売上高
免税点判定
簡易課税制度の判定
などにも影響する可能性があります。
決済手数料は売上から直接差し引かず、売上と手数料を総額で分けて処理するのが基本です。
本則課税の場合
経営者
本則課税の場合は、課税の決済手数料に含まれる消費税を控除できますか?
税理士
原則として、課税仕入れに該当する決済手数料で、帳簿と適格請求書等の保存要件を満たしていれば、仕入税額控除の対象になります。
一方、売上債権の譲受けに伴う非課税手数料には、そもそも消費税が含まれていません。
したがって、非課税手数料4,000円について、
4,000円×10/110
のように仮払消費税を計上してはいけません。
簡易課税の場合
経営者
簡易課税を使っている場合も、決済手数料の消費税を細かく分ける必要がありますか?
税理士
簡易課税では、実際に支払った仕入税額を積み上げて仕入控除税額を計算しません。
課税売上げに係る消費税額に、事業区分ごとのみなし仕入率を用いて計算します。
そのため、
「PayPay手数料に含まれる消費税364円を控除できるか」
という実額計算は、簡易課税の消費税申告には直接影響しません。
ただし、法人税や所得税の経費資料として明細は保存してください。
インボイスは何を保存すればいい?
経営者
決済手数料について、何をインボイスとして保存すればよいですか?
税理士
サービスごとに異なります。
PayPayでは、PayPay for Businessの「利用料等 請求書」などを保存します。
Stripeでは、Dashboardに発行される月次適格請求書を保存します。
Airペイでは、「全項目(インボイス/適格請求書)」CSVなど、公式にインボイス対応とされているデータを保存します。
Webからダウンロードした請求書PDFやCSVは、電子取引データに該当しますので、電子データのまま保存する必要があります。
主な保存資料
返金・キャンセル時は、売上と手数料を別々に確認
経営者
お客様へ全額返金した場合、決済手数料も戻す仕訳になりますか?
税理士
必ずしもそうではありません。
売上の返金と、決済手数料の返金は別々に確認します。
商品の売上110,000円を全額返金した場合、売上側は売上返品等として取り消します。
一方、決済手数料が返還されるかどうかは決済事業者によって違います。
PayPayの場合
税理士
PayPayは、全額返金の場合には決済システム利用料が発生せず、既に請求済みであれば全額返金されると案内しています。
一部返金の場合は、残った決済金額に応じて利用料が再計算されます。
PayPayの請求書では、返金明細が適格返還請求書として処理されます。
Stripeの場合
税理士
Stripeの標準料金体系では、原則として元の決済処理手数料は返還されません。
そのため、売上110,000円を全額返金しても、元の決済処理手数料4,000円が戻らないのであれば、
売上110,000円は取り消す
手数料4,000円は費用として残す
という処理になります。
Squareの場合
税理士
Squareは、一定の決済について元の決済手数料も返金すると案内しています。
一方で、交通系ICなど、返金方法によっては元手数料が戻らないケースもあります。
そのため、返金時は必ず決済事業者の明細を確認してください。
結局、何を見れば判断できる?
経営者
決済サービスが多すぎて、どう判断すればよいのか分からなくなってきました。
税理士
次の順番で確認すると整理しやすいです。
まず、その手数料が売上債権の譲受けに伴うものなのか、決済サービス利用の対価なのかを確認します。
次に、決済事業者の公式料金表、加盟店規約、請求書、インボイスを確認します。
さらに、本則課税か簡易課税か、税込経理か税抜経理かを確認します。
サービス名だけで税区分を固定せず、契約内容と明細を確認することが重要です。
タクスリンク税理士事務所ではキャッシュレス決済の税区分も確認します
PayPay、Stripe、Square、Airペイなど、現在の決済サービスは、同じ「決済手数料」という名称でも消費税区分が異なります。
さらに、同じサービス内でも、決済方法によって課税・非課税が分かれる場合があります。
タクスリンク税理士事務所では、こうした決済サービスの明細やインボイスを確認し、会計処理・消費税区分を整理したうえで記帳・申告を行います。
キャッシュレス決済を多く利用している事業者や、会計ソフトの税区分に不安がある方は、タクスリンク税理士事務所へご相談ください。
要点
主な根拠
※本記事は一般的な税務上の取扱いを解説したものです。実際の消費税区分は、加盟店契約、決済方法、料金プラン、請求書の記載内容、本則課税・簡易課税の別などによって異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 消費税2026年9月23日決済手数料の消費税は課税?非課税?PayPay・Stripe・Square・Airペイを税理士が解説
- 所得税2026年9月22日法人成り時の棚卸資産の引継価格は?在庫譲渡・70%基準・消費税を税理士が解説
- 所得税2026年9月21日個人事業主の開業日はいつ?開業届・青色申告・各種届出期限を税理士が解説
- 所得税2026年9月20日法人成り時の従業員退職金はどうする?勤続年数引継ぎと必要経費を税理士が解説