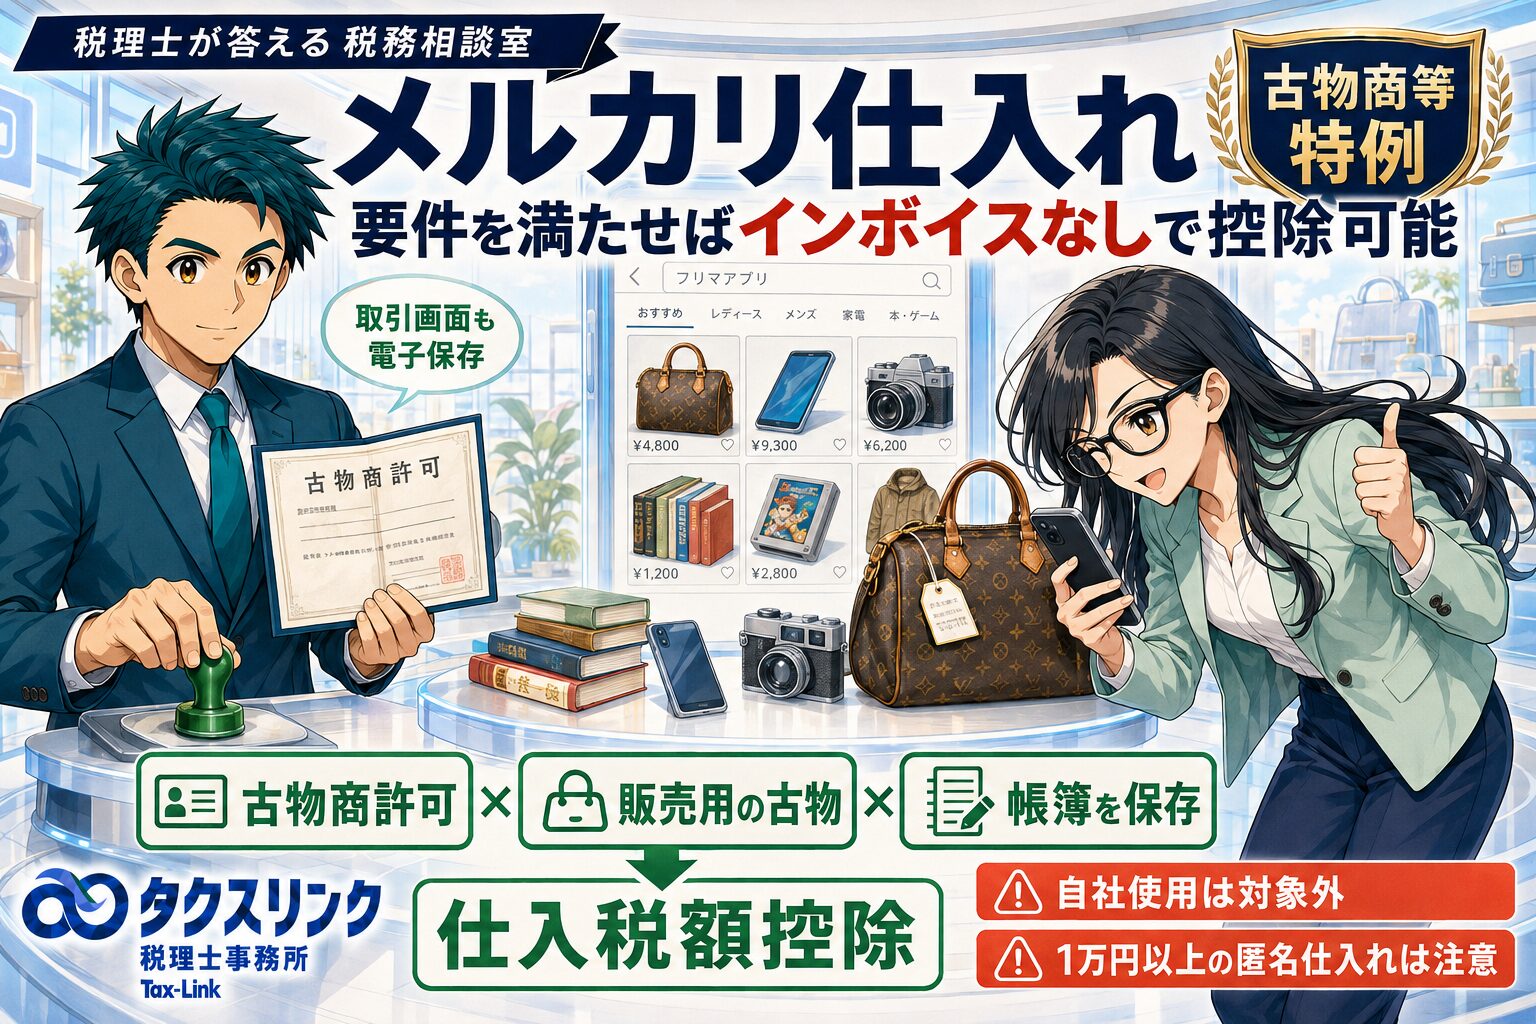
メルカリなどのフリマアプリで商品を仕入れて販売している事業者から、よく受ける質問があります。
メルカリで仕入れた商品は、インボイスがなくても仕入税額控除できるのでしょうか。
結論からいうと、一定の場合には、インボイスがなくても仕入税額控除できる可能性があります。
特に、中古品販売業者が古物商の許可を受けており、メルカリの一般出品者などインボイス発行事業者ではない人から、再販売するための商品を仕入れた場合には、古物商等特例により、一定事項を記載した帳簿を保存することで、原則としてインボイスなしでも仕入税額控除が可能です。
ただし、メルカリで買ったものがすべてインボイス不要になるわけではありません。
古物商許可の有無、購入目的、出品者がインボイス発行事業者かどうか、匿名取引かどうか、購入金額、商品カテゴリーによって、処理が変わります。

経営者
メルカリで仕入れた商品は、インボイスがなくても仕入税額控除できますか?

税理士
一定の場合には、インボイスがなくても仕入税額控除できます。
代表的なのは、中古品販売業者が古物商許可を受けていて、一般の個人出品者などインボイス発行事業者ではない人から、販売用の商品を仕入れるケースです。
この場合、古物商等特例の要件を満たせば、インボイスではなく、一定事項を記載した帳簿を保存することで仕入税額控除を受けられる可能性があります。
経営者
メルカリで買ったものなら、全部インボイスなしで大丈夫ということですか?
税理士
いいえ。そこは危険です。
メルカリだからインボイス不要、という単純な話ではありません。
大きく分けると、次の3つを分けて考える必要があります。
1つ目は、古物商が一般消費者などから、再販売するための中古品を仕入れる場合です。この場合は、古物商等特例により、要件を満たせばインボイスなしで仕入税額控除できる可能性があります。
2つ目は、出品者自身がインボイス発行事業者として事業上販売している場合です。この場合は、原則としてその出品者から適格請求書または適格簡易請求書を受け取り、保存する必要があります。
3つ目は、古物商ではない事業者が購入する場合や、自社で使うパソコン・備品などを購入する場合です。この場合、古物商等特例は使えません。ただし、相手がインボイス未登録者であれば、経過措置により仕入税額相当額の一部を控除できる場合があります。
経営者
古物商等特例を使えるのは、どのような場合ですか?
税理士
主な要件は、次のように整理できます。
買手が古物営業法上の古物商であること。
仕入先がインボイス発行事業者以外の者であること。
仕入れるものが古物または一定の準古物であること。
そして、その商品を棚卸資産として取得することです。
この棚卸資産という要件が重要です。
たとえば、中古スマートフォンや中古バッグを仕入れて販売する場合は、対象になり得ます。
一方、事務所で自分が使うために中古パソコンを買った場合は、たとえ古物商許可を持っていても、販売用の棚卸資産ではありません。そのため、古物商等特例の対象にはなりません。
経営者
メルカリの一般出品者は、普通インボイスを出してくれませんよね。
税理士
はい。一般の個人出品者であれば、インボイス発行事業者ではないことが多いでしょう。
中古品販売業者が、古物商として、一般個人から販売用商品を仕入れる場合には、まさに古物商等特例が問題になります。
ただし、出品者が本当にインボイス発行事業者ではないのか、事業者として販売しているのか、消費者として私物を売っているのかは、必要に応じて確認が必要です。
国税庁Q&Aでは、フリマアプリのメッセージ機能等により、事業者としての譲渡であり、インボイス登録済みであれば登録番号を教えてください、などと確認する方法も示されています。
経営者
匿名配送で、相手の本名や住所が分からない場合はどうなりますか?
税理士
ここはかなり重要です。
国税庁Q&Aでは、古物商がフリマアプリで仕入れる場合について、1万円未満の取引と1万円以上の取引を分けて整理しています。
1万円未満の取引で、古物営業法上、古物台帳に相手方の住所・氏名等を記載する義務がないケースでは、匿名取引であっても古物商等特例を適用できるとされています。
一方、1万円以上の取引では、古物営業法上、原則として相手方確認を行い、住所・氏名等を記録する必要があります。
そのため、メルカリなので相手は匿名のまま、5万円の商品を仕入れた、という状態で古物商等特例を適用するのは注意が必要です。
経営者
1万円未満なら、どんな商品でも匿名のままで大丈夫ですか?
税理士
そこも単純ではありません。
1万円未満であっても、古物営業法上、本人確認や記帳義務が問題になる商品カテゴリーがあります。
たとえば、自動二輪車、家庭用コンピュータゲーム、CD・DVD、書籍などは、少額でも注意が必要です。
したがって、メルカリ仕入れでは、金額だけでなく、商品カテゴリーも確認する必要があります。
経営者
古物商許可がない場合は、インボイスなしでは控除できませんか?
税理士
古物商等特例による100%の仕入税額控除はできません。
ただし、相手がインボイス未登録者である場合には、インボイス制度の経過措置を使える可能性があります。
2026年8月16日時点では、2026年9月30日までの対象仕入れについて、一定の要件のもとで仕入税額相当額の80%を控除できる経過措置があります。
また、2026年度税制改正により、その後は段階的に控除割合が縮小される整理になっています。
2026年10月から2年間は70%、2028年10月から2年間は50%、2030年10月から1年間は30%、2031年10月以降は0%という流れです。
そのため、古物商等特例を使える取引なのか、経過措置で一部控除する取引なのかを分けて判断する必要があります。
経営者
経過措置を使う場合、相手の氏名や名称はどう帳簿に書けばよいですか?
税理士
国税庁Q&Aでは、フリマアプリ名と、そのアプリ上のアカウント名を記載して差し支えないケースが示されています。
たとえば、帳簿上は次のように整理するイメージです。
メルカリ 〇〇〇(アカウント名) 中古バッグ 仕入33,000円
そのうえで、取引画面、商品内容、金額、取引日、出品者のアカウント名などが分かる画面を保存します。
フリマアプリの取引画面は電子的な記録ですので、電子取引データとして保存することも意識してください。
経営者
出品者がメルカリShopsの場合はどうなりますか?
税理士
メルカリShopsは、一般の個人出品者から買う場合と同じとは限りません。
ショップ側が事業者として販売している場合には、インボイス発行事業者かどうかを確認する必要があります。
メルカリ公式の案内では、メルカリShops自体には購入者向けのインボイス発行機能がなく、必要な場合はショップへ直接相談する運用とされています。
したがって、メルカリShopsから購入する場合は、ショップにインボイス登録の有無や請求書・領収書の発行可否を確認してください。
経営者
結局、実務ではどう整理すればよいですか?
税理士
まず、次の順番で確認してください。
古物商許可を持っているか。
購入した商品が古物に該当するか。
販売用の棚卸資産として購入したのか、自社使用目的なのか。
出品者がインボイス発行事業者かどうか。
1万円以上の取引かどうか。
匿名取引のままでよい商品カテゴリーかどうか。
取引画面を保存しているか。
この確認をしたうえで、古物商等特例で100%控除するのか、インボイス未登録者からの仕入れの経過措置で一部控除するのか、そもそも仕入税額控除の実額計算をしない簡易課税や2割特例の対象なのかを判断します。
町田・相模原でメルカリ仕入れ・ネット仕入れの消費税処理に不安がある方へ
メルカリ、ヤフオク、ラクマなどのフリマアプリやネット取引では、インボイスを受け取れないケースが多くあります。
しかし、インボイスがないから必ず控除できない、メルカリだから必ず控除できる、という単純な判断はできません。
古物商許可、販売用在庫か自社使用か、出品者の登録状況、匿名取引、取引画面の保存、経過措置の適用割合を一つずつ確認する必要があります。
町田・相模原で、メルカリ仕入れ、ネット仕入れ、古物商等特例、インボイス制度への対応に不安がある方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、2026年8月16日時点の情報を前提に、一般的な税務上の取扱いを解説したものです。実際の処理は、古物商許可の有無、購入目的、商品カテゴリー、購入金額、出品者の登録状況、保存している取引画面、消費税の申告方式などにより異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月22日法人成り時の棚卸資産の引継価格は?在庫譲渡・70%基準・消費税を税理士が解説
- 所得税2026年9月21日個人事業主の開業日はいつ?開業届・青色申告・各種届出期限を税理士が解説
- 所得税2026年9月20日法人成り時の従業員退職金はどうする?勤続年数引継ぎと必要経費を税理士が解説
- 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説