
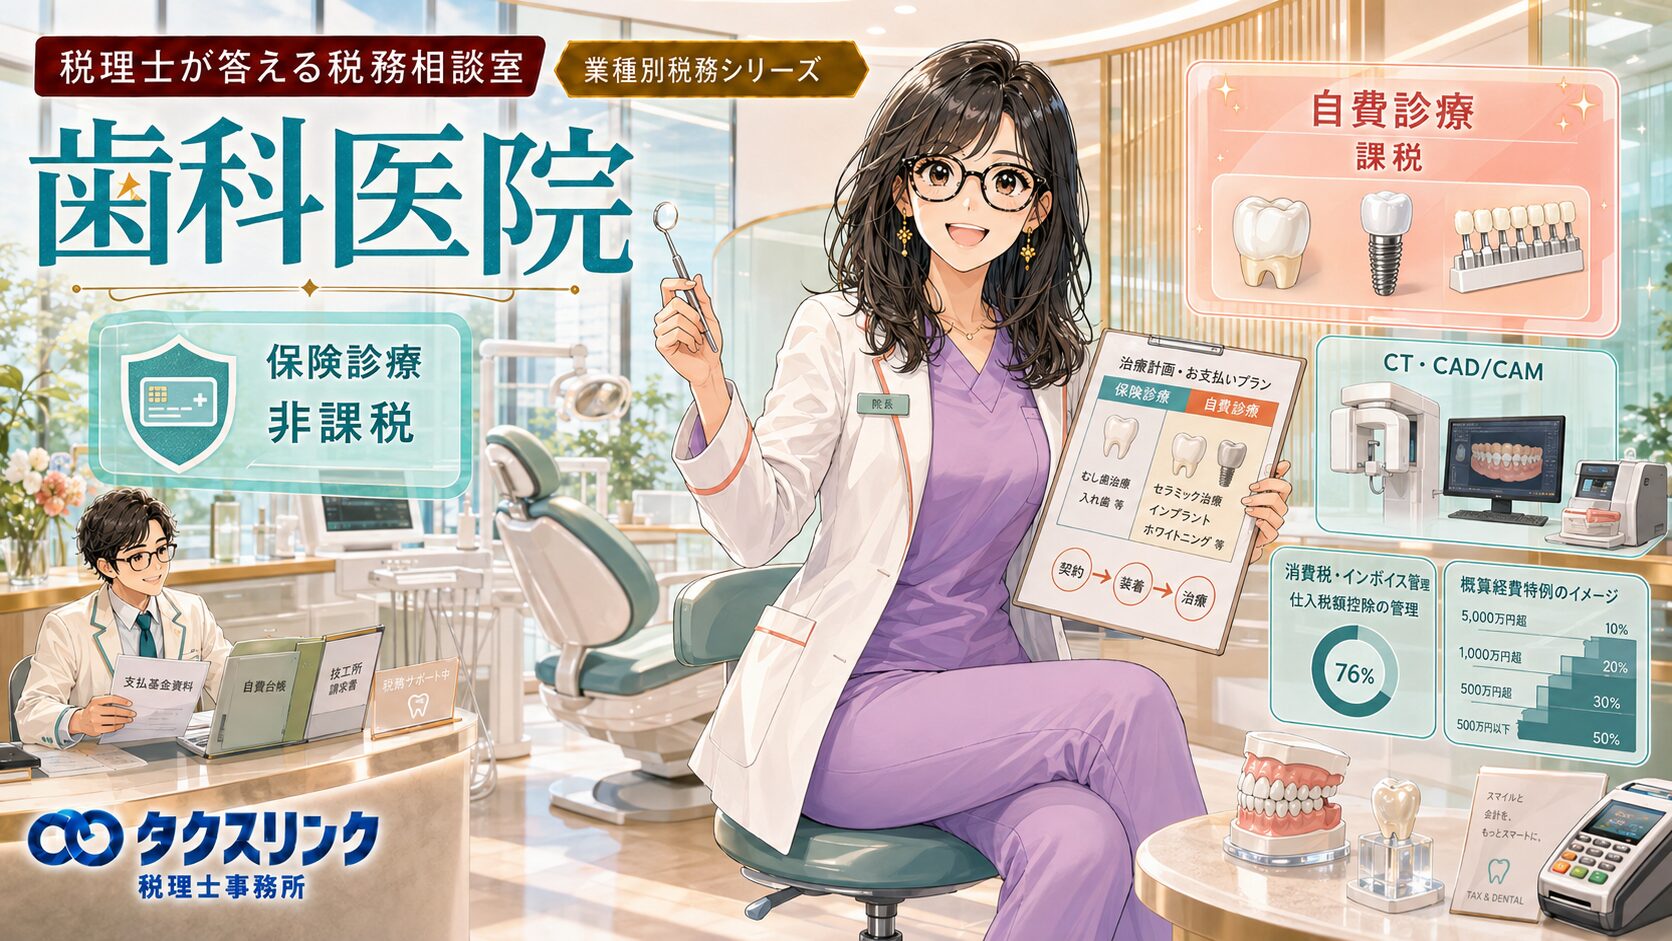
歯科医院は、一般のサービス業とは税務上の注意点が大きく異なる業種です。
特に重要なのは、保険診療と自費診療の区分です。
保険診療は原則として消費税が非課税ですが、インプラント、セラミック、ホワイトニングなどの通常の自費診療は、原則として消費税の課税対象になります。
また、個人の歯科医師や一定の医療法人には、社会保険診療報酬について概算経費で所得計算できる特例があります。
さらに、矯正治療やインプラントのように、契約から治療完了まで期間が長い自費診療では、「いつ売上にするか」が税務調査で問題になりやすいです。
今回は、歯科医院の最近の業況、業界特有の税務上の論点、固有の税務上の取扱い、税務調査で確認されやすいことを整理します。

歯科医院経営者
歯科医院を営んでいます。
この業界について、最近の業況や、税務上の注意点を詳しく教えてください。

税理士
歯科医院業界は、患者需要そのものが急激に減っているというより、人件費、材料費、技工料、設備費の上昇により、利益率が圧迫されやすい局面と考えられます。
売上が多少増えていても、スタッフ給与、歯科材料、外注技工料、医療機器、光熱費なども上がっているため、手元に利益が残りにくい医院が増えています。
税務面では、保険診療、自費診療、社会保険診療報酬の概算経費特例、矯正治療などの売上計上時期が重要です。
歯科医院業界の最近の業況と動向
歯科医院経営者
歯科医院の業界全体は、今どのような状況なのでしょうか?
税理士
2026年8月時点では、歯科医院業界は「売上が急減している」というより、「コスト上昇により利益を確保しづらい業界」と見る方が実態に近いです。
人件費、歯科材料費、技工料、医療機器、電子化対応のコストが上がる一方で、保険診療は価格を自由に上げにくい構造があります。
そのため、同じ売上でも、以前より利益が残りにくくなっています。
歯科医院経営者
歯科医院の数は減っているのでしょうか?
税理士
業界資料では、2025年10月時点の歯科医院は約6万5,600施設で、2015年から約3,156施設減少しているとされています。
また、2025年の歯科医院の休廃業・解散は147件、倒産は25件、2026年上半期も倒産16件とされています。
背景には、経営者の高齢化だけでなく、人件費、材料費、設備費、デジタル化対応などの負担増があります。
小規模医院では、後継者問題や採用難も重なり、経営の二極化が進みやすい状況です。
歯科医院経営者
歯科衛生士や歯科技工士の採用も厳しいと感じています。
税理士
その点も大きな経営課題です。
2024年末の就業歯科衛生士は149,579人で2022年比3.0%増えている一方、診療所勤務が大部分を占め、2025年度の歯科衛生士の有効求人倍率は全国2.78倍とされています。
つまり、人数は増えていても採用市場は依然として売り手市場です。
また、歯科技工士については2024年末で31,733人、2022年から3.7%減少し、65歳以上が19.3%とされています。
今後は、技工料の上昇、納期の長期化、CAD/CAM対応なども、歯科医院の経営に影響しやすくなります。
歯科医院経営者
診療内容の面では、どのような方向に進んでいるのでしょうか?
税理士
政策的には、予防、口腔機能管理、訪問歯科、医科歯科連携、デジタル化が重要になっています。
2026年度診療報酬改定でも、かかりつけ歯科医機能、歯周病の継続管理、口腔機能低下への対応、在宅歯科、CAD/CAM等のデジタル化が重点分野とされています。
従来型の治療中心だけではなく、定期管理、メンテナンス、訪問診療、デジタル設備への対応力が、経営面でも重要になります。
歯科医院特有の税務上の論点
歯科医院経営者
歯科医院で、特に注意すべき税務上の論点は何ですか?
税理士
大きく分けると、次の4つです。
1つ目は、保険診療と自費診療の消費税区分です。
2つ目は、社会保険診療報酬の概算経費特例です。
3つ目は、矯正やインプラントなど長期の自費診療の売上計上時期です。
4つ目は、支払基金から個人歯科医師に支払われる診療報酬の源泉徴収です。
特に、入金額だけを見て売上計上すると誤りやすいので注意が必要です。
保険診療と自費診療の消費税区分
歯科医院経営者
保険診療と自費診療では、消費税の扱いが違うのですか?
税理士
はい。ここは歯科医院の税務で非常に重要です。
社会保険医療は、消費税法上、原則として非課税取引です。
したがって、保険診療は原則として消費税非課税です。
一方で、インプラント、セラミック、ホワイトニングなどの通常の自由診療は、原則として消費税の課税対象になります。
そのため、会計上は少なくとも、保険診療、自費診療、物販、その他収入を分けて管理する必要があります。
歯科医院経営者
患者さんから窓口で受け取る3割負担分も、消費税は非課税ですか?
税理士
保険診療に係る患者負担分であれば、原則として非課税です。
患者から現金で受け取ったから課税売上になる、というわけではありません。
保険診療の一部負担金は、その保険診療の一部として扱われるため、消費税基本通達でも非課税の範囲として整理されています。
歯科医院経営者
保険外の治療なら、すべて消費税が課税ですか?
税理士
「保険外だから全部課税」と単純に処理するのは危険です。
通常の自由診療は原則として課税ですが、公費負担医療、労災、自賠責、保険外併用療養などは個別判定が必要です。
歯科医院では、売上を最初から「保険」「自費」「物販」「その他」に分け、消費税区分を誤らない体制を作ることが重要です。
社会保険診療報酬の概算経費特例
歯科医院経営者
歯科医院には、経費を概算で計算できる特例があると聞いたことがあります。
税理士
個人で歯科医院を営む場合、一定の要件を満たすと、社会保険診療報酬に対応する必要経費について、実際の経費ではなく概算経費率で所得計算できる特例があります。
租税特別措置法26条の特例です。
主な要件は、社会保険診療報酬が年間5,000万円以下で、かつ医業・歯科医業の総収入金額が7,000万円以下であることです。
概算経費率は、社会保険診療報酬の金額に応じて段階的に決まっています。
歯科医院経営者
概算経費率は、どのように計算するのですか?
税理士
率は階層ごとに分かれています。
2,500万円以下の部分は72%、2,500万円超3,000万円以下の部分は70%、3,000万円超4,000万円以下の部分は62%、4,000万円超5,000万円以下の部分は57%です。
注意点は、単純に社会保険診療報酬全体に一つの率を掛けるのではないことです。
たとえば社会保険診療報酬が4,000万円の場合に、4,000万円全体へ62%を掛けるわけではありません。
各階層ごとに分けて計算します。
歯科医院経営者
概算経費を使った方が必ず有利ですか?
税理士
必ず有利とは限りません。
材料費、人件費、家賃、減価償却費、リース料などが多い医院では、実額経費で計算した方が有利になることがあります。
概算経費特例を使える場合でも、実額経費と比較して、どちらが有利かを毎年確認する必要があります。
また、医療法人にも、租税特別措置法67条により、基本的に同様の社会保険診療報酬特例があります。
「医療法人にしたらこの特例が一律になくなる」と考えるのは誤りです。
矯正・インプラントなど長期自費診療の売上計上時期
歯科医院経営者
矯正やインプラントの売上は、入金された時に売上にすればよいですか?
税理士
入金された時に売上、とは限りません。
税務上、売上は原則として、収入すべき権利が確定した時に計上します。
歯科の矯正治療は、契約から治療完了まで長期間に及ぶため、契約内容、料金の決まり方、治療の進行状況、支払期日などを確認して売上計上時期を判断します。
国税庁も、歯列矯正料の収入すべき時期について質疑応答を公表しています。
歯科医院経営者
矯正治療の裁決例もあるのですか?
税理士
あります。
国税不服審判所の平成29年7月26日裁決では、歯列矯正治療費の収入計上時期が争われました。
この事例では、患者との契約内容や治療の実態から、矯正装置装着時に矯正診療費を収入計上することが相当と判断されています。
重要なのは、患者からまだ代金を全額回収していないから、まだ売上ではない、とは限らないことです。
矯正やインプラントで、契約時、装着時、治療進行時、分割払いなどがある場合は、契約書と実際の診療内容に合わせて売上計上時期を決める必要があります。
支払基金からの入金と源泉徴収
歯科医院経営者
支払基金からの入金は、入金額をそのまま売上にすればよいですか?
税理士
個人の歯科医師の場合は、入金額をそのまま売上にすると誤ることがあります。
社会保険診療報酬支払基金が個人の歯科医師等に支払う診療報酬には、源泉徴収が行われます。
税務上は、源泉徴収後の手取り入金額ではなく、源泉徴収前の診療報酬総額を売上として計上します。
差し引かれた源泉徴収税額は、所得税の前払いとして処理します。
歯科医院経営者
12月診療分が翌年に入金された場合は、翌年の売上でよいですか?
税理士
原則として、入金年だけで判断しません。
収入すべき権利が確定した時期を基準に考えます。
12月診療分で、翌年2月に支払基金から入金されるような場合でも、原則として期末未収を確認する必要があります。
患者窓口負担分についても、未収だから売上から除けるとは限りません。
支払基金・国保連資料、会計売上、預金入金、源泉徴収税額を突合できるようにしておくことが重要です。
歯科医院の消費税で注意すべきこと
歯科医院経営者
歯科医院では、消費税の仕入税額控除も注意が必要ですか?
税理士
非常に重要です。
保険診療は非課税売上です。
そのため、保険診療だけに対応する材料、設備、外注費などに含まれる消費税は、原則として仕入税額控除できません。
たとえば、1,100万円の医療機器を購入して消費税100万円を支払ったとしても、医院の売上の大部分が保険診療であれば、その100万円全額を消費税申告で控除できるとは限りません。
歯科医院経営者
大型設備を買う前に、消費税のシミュレーションが必要ということですか?
税理士
その通りです。
CT、CAD/CAM、マイクロスコープなど大型設備を購入する年は、原則課税か簡易課税か、自費比率がどの程度か、課税売上割合がどうなるかを事前に検討する価値があります。
歯科医院では、一般企業のように「設備を買えば消費税がそのまま戻る」と考えると、資金繰りの見込みを誤ることがあります。
歯科医院経営者
簡易課税の場合はどうなりますか?
税理士
基準期間の課税売上高が5,000万円以下などの要件を満たし、事前に届出をしている場合は、簡易課税を選択できます。
歯科診療所の課税となる医療サービスは、原則として第五種事業、みなし仕入率50%とされています。
ただし、歯ブラシやホームケア用品などの物販は、取引内容によって別の事業区分になる可能性があります。
そのため、自費診療と物販をまとめて処理せず、内容ごとに区分することが重要です。
歯科医院の税務調査でよく聞かれること
歯科医院経営者
税務調査では、歯科医院の場合、どこを見られやすいですか?
税理士
まず見られやすいのは売上です。
保険診療については、支払基金や国保連の資料と帳簿を照合しやすいため、調査側も確認しやすいです。
具体的には、支払基金・国保連の年間支払額と帳簿の一致、源泉徴収前の金額で売上計上しているか、12月診療分などの期末未収金、患者窓口負担分、査定・返戻の処理などが確認されます。
歯科医院経営者
自費診療は、やはり重点的に見られますか?
税理士
はい。自費診療は特に重要です。
調査では、自費患者台帳、電子カルテ、予約表、レジ、現金出納帳、クレジットカード会社の入金明細、デンタルローン会社の明細、銀行口座、患者との契約書などを相互に確認される可能性があります。
たとえば、カルテではセラミック治療をしているのに、自費売上がない場合は説明が必要です。
現金、カード、デンタルローン、分割払いが混在している医院ほど、入金管理と売上計上時期の整理が重要になります。
歯科医院経営者
現金売上も見られますか?
税理士
自費診療で現金収入が多い医院は、現金管理方法をよく確認されます。
毎日のレジ締め、レジ現金と会計ソフトの一致、院長が現金を持ち出した場合の処理を明確にしておく必要があります。
院長が現金を持ち帰った場合でも、売上が消えるわけではありません。
個人事業であれば事業主貸、法人であれば役員貸付金等として整理するのが通常です。
歯科医院経営者
材料費や技工料も確認されますか?
税理士
確認されます。
歯科材料費や技工料が売上に対して異常に多くないかは、税務調査で確認されやすいポイントです。
特に自費技工物については、技工所からセラミッククラウンを仕入れているのに、それに対応する自費売上が計上されているかを確認される可能性があります。
廃棄、再製、無償再治療がある場合は、記録を残しておくと説明しやすくなります。
歯科医院経営者
撤去冠や金属くずの売却代金も問題になりますか?
税理士
医院に帰属する貴金属、金属くず等を業者へ売却し、代金を受け取っている場合は、その入金が帳簿に入っているかが確認ポイントになります。
今回の回答では、歯科医院の撤去冠を直接対象とした現行の国税庁公表通達・裁決までは確認できていません。
そのため、具体的な所有関係や売却形態については、個別確認が必要です。
少なくとも、医院に帰属するものを医院が売却して収益を得ている場合に、簿外収入にしてよいという扱いにはなりません。
歯科医院経営者
材料業者からのリベートやポイントはどうなりますか?
税理士
材料業者などから現金、ポイント、商品などで還元を受けている場合も注意が必要です。
国税庁は、医師・歯科医師が受ける医薬品等の仕入割戻しについて、社会保険診療報酬の概算経費特例を使っている場合でも、それとは別に収入または益金に算入する取扱いを示しています。
概算経費を使っているから、リベートを収入に入れなくてよい、ということにはなりません。
歯科医院経営者
家族給与や役員報酬も見られますか?
税理士
見られます。
個人歯科医院では、配偶者への青色事業専従者給与、子や親への給与、実際の勤務実態、給与額の相当性が確認されます。
勤務日数、仕事内容、他のスタッフとの比較資料を残しておくことが重要です。
医療法人の場合は、理事長報酬、配偶者や親族理事への報酬、役員社宅、法人カードによる私的支出、法人から理事長への貸付金が重要になります。
役員給与は、法人税上の損金算入要件があるため、期中に自由に変更できるものではありません。
歯科医院経営者
院長個人の支出と医院の支出の混同も問題になりますか?
税理士
問題になります。
歯科医院では、高級車、学会旅行、海外研修、飲食費、ゴルフ、自宅家賃、携帯電話、クレジットカードなどについて、医院の業務に本当に必要か、私用部分を除外しているかが問われます。
業務に必要な支出であっても、私用部分が混在している場合は、合理的に按分する必要があります。
歯科医院が税務調査に備えて整理しておきたい資料
歯科医院経営者
税務調査に備えて、普段から何を整理しておくべきですか?
税理士
大きく3つの突合ができる状態にしておくと、税務調査対応がしやすくなります。
1つ目は、保険診療報酬です。
支払基金・国保連資料、会計売上、預金入金、源泉徴収税額を突合できるようにします。
2つ目は、自費診療です。
カルテ、自費台帳、レジ、カード、デンタルローン、会計売上、預金入金を突合できるようにします。
3つ目は、材料・技工です。
技工所請求書、患者カルテ、自費売上を対応させられるようにします。
この3つが整理されているだけで、調査対応の負担はかなり変わります。
町田・相模原で歯科医院を開業する方へ
歯科医院を開業する場合、税務だけでなく、設備投資、融資、物件、スタッフ採用、個人開業か医療法人化するか、消費税の課税方式などを早い段階で検討する必要があります。
特に、CT、CAD/CAM、ユニット、内装工事などの初期投資が大きい場合は、借入金の返済計画、減価償却、消費税の仕入税額控除、開業後の資金繰りをまとめて確認することが重要です。
タクスリンク税理士事務所では、町田・相模原で起業・開業する方向けに、個人事業と法人のどちらが有利か、最適な役員報酬のシミュレーション、補助金・助成金・融資制度の検索、口座開設に使う金融機関の検索、開業時に税務署へ提出する税務書類の作成ができる「まちさが起業ナビ」を公開しています。
町田・相模原で開業を考えている方は、まちさが起業ナビをご覧ください。
歯科医院は、開業時の投資額が大きく、保険診療と自費診療の消費税区分、設備投資時の消費税、社会保険診療報酬の特例など、開業前から検討すべき税務論点が多い業種です。
町田・相模原で歯科医院の開業、法人成り、医療法人化、税務顧問を検討している方は、タクスリンク税理士事務所へご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、2026年8月時点で提供された資料および一般的な税務上の取扱いに基づく解説です。実際の税務処理は、個人開業か医療法人か、保険診療収入、自費診療の内訳、契約書、消費税の課税方式、設備投資の内容により異なります。矯正・インプラント等の長期自費診療、社会保険診療報酬の概算経費特例、消費税の課税・非課税区分については、個別確認が必要です。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる
- 税金あれこれ2026年9月18日アパート経営は節税になる?仕組みと知っておきたい注意点
- 税金あれこれ2026年9月18日中小企業の節税、何から始める?経営者が知っておきたい基本と失敗しない考え方



