
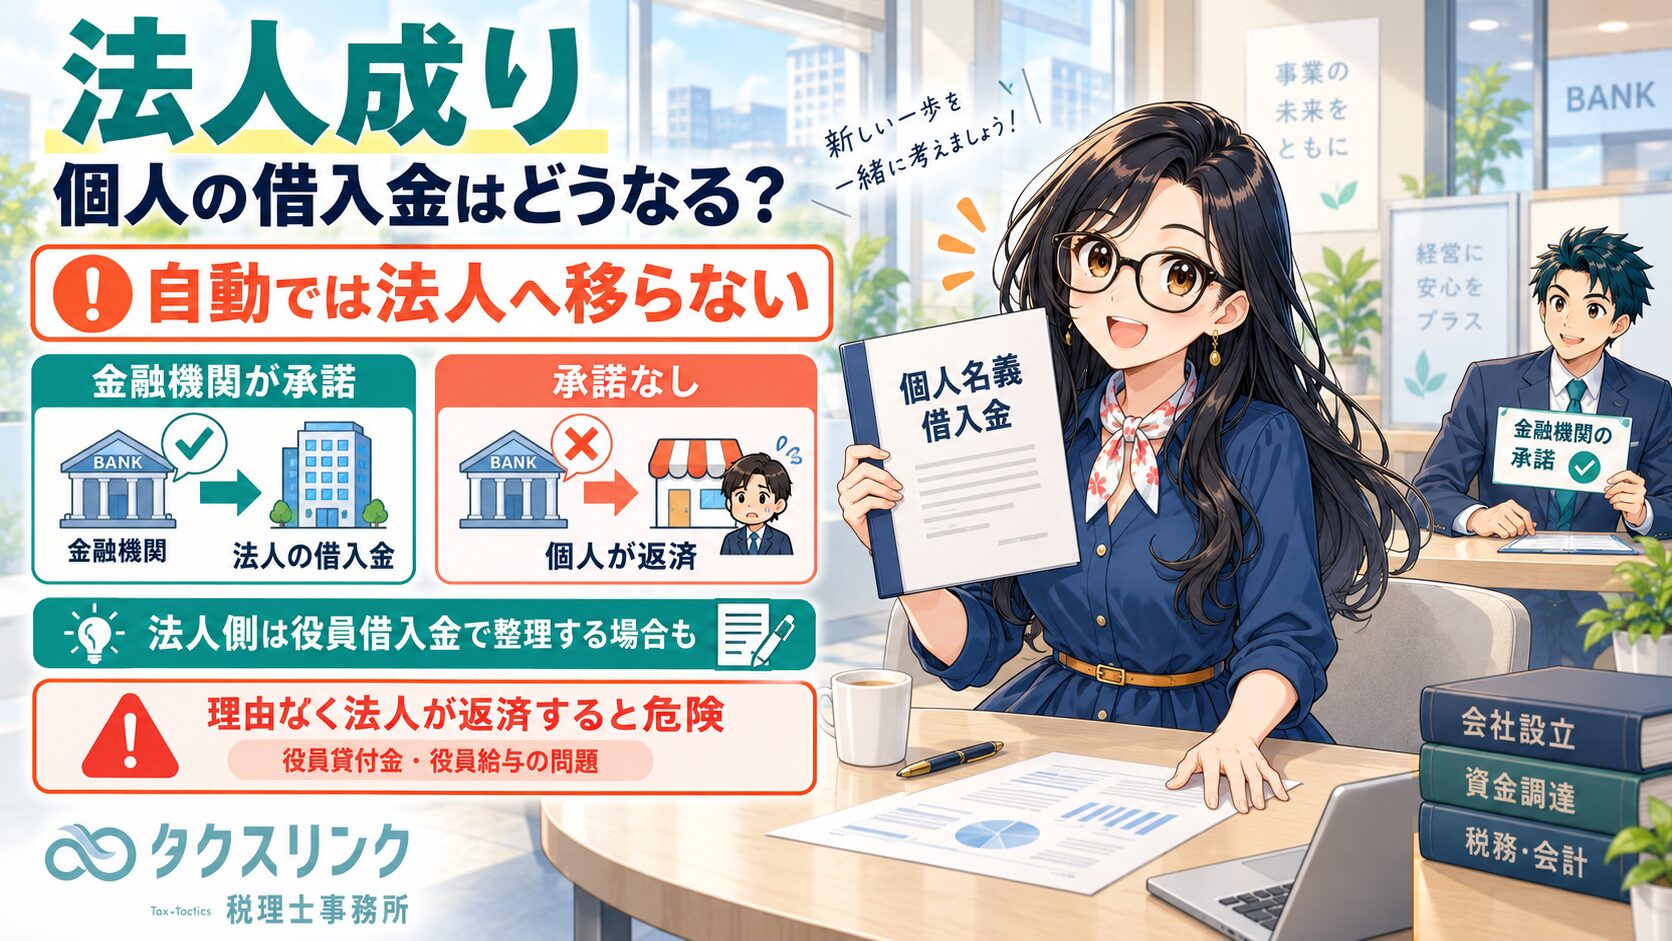
個人事業主が日本政策金融公庫や銀行から事業資金を借りている状態で法人成りした場合、その借入金をどう処理するかは非常に重要です。
結論からいうと、法人成りをしても、個人名義の日本政策金融公庫・銀行借入金が自動的に新設法人へ移ることはありません。
法人に借入金そのものを引き継がせるには、金融機関との正式な手続が必要です。特に、個人が債務から外れて法人だけが債務者になる免責的債務引受では、個人と法人だけで決めても、原則として金融機関に対して債務者変更の効果は生じません。
一方で、金融機関が債務者変更を認めない場合でも、事業用資産を法人へ適正価格で売却し、その売買代金の未払額を法人の役員借入金として整理する方法があります。
この処理を誤ると、法人の借入金、役員借入金、役員貸付金、役員給与、源泉所得税、個人の所得税、消費税まで波及します。

経営者
個人事業主として日本政策金融公庫や銀行から事業資金を借りています。
この状態で法人成りした場合、その借入金を新設法人へ引き継ぐことはできますか?

税理士
引き継ぐこと自体は可能ですが、自動的に移るわけではありません。
個人名義で借りている日本政策金融公庫や銀行借入金は、法人成りをしただけでは個人の債務のままです。
法人へ正式に引き継がせるには、金融機関との間で債務引受などの手続を行う必要があります。
経営者
法人を作ったのだから、会計上だけ法人の借入金に振り替えればよいのではないですか?
税理士
それは避けるべきです。
金融機関との契約上の債務者が個人のままなのに、法人の貸借対照表へ銀行借入金として単純に載せると、法律関係と会計処理がずれてしまいます。
誰が金融機関に対して返済義務を負っているのか、法人と個人の間にどのような債権債務があるのかを分けて整理する必要があります。
経営者
債務引受には種類があるのですか?
税理士
大きく分けると、免責的債務引受と併存的債務引受があります。
免責的債務引受は、法人が新たに債務者となり、個人は債務から外れる形です。
併存的債務引受は、法人も債務者に加わりますが、個人も引き続き債務者として残る形です。
どちらの場合も、金融機関に対する債務関係を変えるには、金融機関との契約や承諾が重要になります。
経営者
金融機関が承諾して、法人が正式に借入金を引き継いだ場合はどう処理しますか?
税理士
法人が正式に債務を引き受けた場合は、法人側で借入金として処理します。
たとえば、個人事業の事業用資産1,000万円を法人へ移し、その対価として法人が日本政策金融公庫の借入金600万円を正式に引き受け、残り400万円を代表者への未払代金として残す場合を考えます。
この場合、法人側では概念的に次のような処理になります。
事業用資産 10,000,000円 / 日本政策金融公庫借入金 6,000,000円 / 役員借入金 4,000,000円
実際には、車両、機械装置、工具器具備品、棚卸資産など、資産ごとに科目を分けます。消費税の課税資産が含まれる場合は、消費税処理も別途必要です。
経営者
法人が借入金を引き受けた600万円は、個人から見れば何になるのですか?
税理士
重要な点です。
法人が個人の借入金を引き受けると、個人はその借金の負担から解放されます。
そのため、資産譲渡と一体で債務引受が行われる場合、その債務引受額は資産譲渡の対価に含まれます。
つまり、現金を受け取っていなくても、法人が600万円の債務を引き受けたなら、その600万円は税務上の対価に含めて考えます。
経営者
ということは、現金を400万円しか受け取っていなくても、譲渡対価は1,000万円になることがあるのですか?
税理士
そのとおりです。
たとえば、法人が600万円の借入金を引き受け、さらに400万円を未払代金として負担するなら、個人から見ると、合計1,000万円分の対価を受けたことになります。
この1,000万円を、棚卸資産、車両、機械、器具備品などに合理的に配分し、個人側では事業所得や譲渡所得を検討します。
借入残高だけを見て、資産価格を決めることはできません。
経営者
金融機関が法人への債務引受を認めない場合はどうなりますか?
税理士
その場合、金融機関に対する債務者は個人のままです。
このとき、法人の貸借対照表に銀行借入金として載せるのは、原則として適切ではありません。
実務上は、事業用資産だけを法人へ適正価格で売却し、その売買代金の未払額を法人の役員借入金として整理する方法があります。
たとえば、事業用資産1,000万円だけを法人へ売却し、借入金600万円は個人に残す場合、法人側では次のように考えます。
事業用資産 10,000,000円 / 役員借入金 10,000,000円
この役員借入金は、法人が代表者に対して負っている資産代金の未払額です。
個人が公庫や銀行から借りている600万円を、法人の役員借入金へ直接振り替えたという意味ではありません。
経営者
その後、法人から個人へお金を渡し、個人が公庫や銀行へ返済する形でもよいですか?
税理士
法人に代表者への役員借入金があるなら、その返済として処理できます。
たとえば、法人が毎月10万円を代表者へ支払う場合、法人側では次のようになります。
役員借入金 100,000円 / 普通預金 100,000円
これは法人が代表者に対する債務を返済しているだけです。
したがって、この10万円は法人税上の損金にはなりません。
その後、個人がその資金で公庫や銀行へ返済します。個人側でも、借入金元本の返済は必要経費ではありません。
経営者
法人から直接、公庫や銀行へ振り込んでもよいですか?
税理士
振込先が公庫や銀行であっても、振込経路だけで法人の借入金になるわけではありません。
金融機関との契約上、債務者が個人のままで、法人に代表者への役員借入金がある場合は、法人が代表者への役員借入金返済を、公庫や銀行へ直接送金したものとして整理することがあります。
この場合も、法人側の基本処理は次の考え方です。
役員借入金 100,000円 / 普通預金 100,000円
ただし、役員借入金残高、法人成り時の資産譲渡契約、公庫や銀行の返済予定表、実際の送金額を整合させておく必要があります。
経営者
法人に役員借入金がないのに、法人のお金で個人名義の借入金を返した場合はどうなりますか?
税理士
ここは非常に危険です。
法人に代表者への支払債務がないのに、法人が個人名義の借入金を返済した場合、返還を求めるなら役員貸付金になります。
役員貸付金 100,000円 / 普通預金 100,000円
これは、法人が代表者にお金を貸したという処理です。
役員貸付金が無利息または低利の場合、通常徴収すべき利息との差額が、代表者への経済的利益として給与課税の対象になる可能性があります。
返還を求めない場合は、法人が代表者個人の債務を肩代わりしたものとして、役員給与と認定されるリスクがあります。
経営者
役員給与になると何が問題ですか?
税理士
法人税と所得税の両方で問題になります。
法人側では、役員給与は定期同額給与などの要件を満たさない限り、損金算入が制限されます。
つまり、会社がお金を出していても、法人税の計算上は経費にならない可能性があります。
個人側では、代表者に給与所得として課税される可能性があります。
さらに、役員給与とされる場合には、源泉所得税の徴収・納付漏れも問題になります。
経営者
法人が個人の借金を無償で引き受けるだけなら、どうですか?
税理士
資産譲渡などの合理的な対価関係がないまま、法人が代表者個人の債務を無償で引き受ける処理は避けるべきです。
代表者から見ると、自分の借金を法人に肩代わりしてもらったことになります。
そのため、代表者に対する経済的利益、つまり役員給与と認定される可能性があります。
法人税法上も、役員に対する給与には債務免除その他の経済的利益が含まれます。
経営者
法人が正式に借入金を引き継いだ場合、その返済は経費になりますか?
税理士
元本返済は経費になりません。
法人が正式に借入金を引き継いだ場合でも、借入元本の返済は負債の返済であって、法人税上の損金ではありません。
一方、法人が正式に負担する事業借入金の利息は、法人の事業上必要な費用であれば、原則として損金算入を検討できます。
たとえば、元金10万円、利息2万円を支払った場合の考え方は次のとおりです。
借入金 100,000円 / 普通預金 120,000円 支払利息 20,000円
元金10万円は損金ではありません。
利息2万円は、法人事業に係る合理的な借入であれば、原則として損金を検討します。
経営者
役員借入金に利息を付ける場合はどうなりますか?
税理士
法人が代表者に対して役員借入金を負っており、その利息を支払う契約をすることはあります。
たとえば、法人が代表者に1,000万円の役員借入金を負い、年1%の利息を支払う場合、年間利息は10万円です。
法人側では、合理的な利率で、実際の借入残高に対応しているなら、支払利息として損金算入を検討します。
支払利息 100,000円 / 普通預金 100,000円
個人側では、法人から受け取った利息について、通常の預金利息のような利子所得ではなく、金銭貸付けによる雑所得等として申告を検討します。
なお、役員から法人への無利息貸付については、法人から役員への無利息貸付とは方向が逆です。
法人から役員へお金を貸している場合は、役員に経済的利益が生じる可能性がありますが、役員から法人へお金を貸している場合に、同じルールを機械的に当てはめるわけではありません。
経営者
個人が公庫や銀行への返済を続ける場合、個人が払う利息は必要経費になりますか?
税理士
元本返済は必要経費になりません。
利息については、個人事業を続けている間であれば、事業資金借入に係る利息として必要経費を検討します。
法人成り後に個人事業を廃止した場合は、所得税法63条の「事業を廃止した場合の必要経費の特例」を検討する余地があります。
これは、事業を廃止しなかったなら必要経費になった旧事業関連費用について、一定の方法で廃止年または前年の必要経費に算入する制度です。
ただし、法人成り後の借入利息なら常に必要経費にできる、というわけではありません。
借入金の使途、借入金で取得した資産を法人へ売却したか、法人から資産売却代金を受け取っているか、個人側に旧事業関連費用として残る合理性があるかを個別に確認する必要があります。
経営者
事業用資産だけ法人へ移して、借入金は個人に残す方法は問題ありませんか?
税理士
税務上は十分あり得る整理です。
たとえば、法人へ移す事業用資産が1,000万円、個人名義の借入金残高が600万円だとします。
金融機関が債務引受を認めない場合、借入金は個人に残したまま、資産だけを法人へ適正価格で売却します。
法人側では、資産1,000万円を取得し、代金未払額1,000万円を役員借入金として処理します。
事業用資産 10,000,000円 / 役員借入金 10,000,000円
その後、法人が代表者へ役員借入金を返済し、代表者がその資金で個人名義の公庫・銀行借入を返済します。
この方法なら、法人の負債は役員借入金、個人の負債は日本政策金融公庫・銀行借入金として、法律関係と会計処理が一致しやすくなります。
経営者
資産の売却価格は、借入残高に合わせればよいですか?
税理士
いいえ。資産の売却価格と借入残高は別問題です。
借入残高が600万円だからといって、時価1,000万円の車両・機械・棚卸資産を600万円で法人へ譲渡してよいわけではありません。
資産の譲渡価格は、時価や合理的な評価額を基礎に決めます。
借入金を法人に承継させるか、個人に残すかは、その後に別途整理する問題です。
経営者
消費税はどうなりますか?
税理士
法人成り時に個人から法人へ事業用資産を譲渡する場合、消費税の課税資産が含まれていれば、個人側で課税売上になる可能性があります。
このとき、現金を受け取った金額だけで判断するのではなく、法人が債務を引き受けた場合には、その債務引受による経済的利益も対価に含めて考える必要があります。
たとえば、現金400万円と債務引受600万円で資産を譲渡したなら、消費税上も対価全体を踏まえて処理を検討します。
一方、法人側では、課税仕入れに該当し、帳簿・請求書等の保存要件を満たす場合には、仕入税額控除を検討します。
法人成り時の借入金整理は、4つのパターンで考える
| パターン | 金融機関に対する債務者 | 法人側の基本処理 | 注意点 |
|---|---|---|---|
| 免責的債務引受 | 法人へ変更、個人は免責 | 法人の銀行借入金・公庫借入金 | 金融機関の承諾が必要 |
| 併存的債務引受 | 個人と法人 | 契約と内部負担関係に応じて処理 | 個人も債務者として残る |
| 承諾なしで個人が返済継続 | 個人 | 原則として法人の銀行借入金にはしない | 資産譲渡代金を役員借入金で整理する方法がある |
| 法人が理由なく個人債務を返済 | 個人 | 役員貸付金または役員給与の問題 | 税務リスクが高い |
町田・相模原で法人成り後の借入金整理に不安がある方へ
法人成りでは、法人設立手続だけでなく、個人事業時代の借入金、事業用資産、売掛金、買掛金、消費税、役員借入金を一体で整理する必要があります。
特に、日本政策金融公庫や銀行から個人名義で事業資金を借りている場合、借入金を法人へ正式に引き継ぐのか、個人に残したまま役員借入金で整理するのかによって、会計処理も税務処理も変わります。
町田・相模原で、法人成り、創業融資、借入金整理、法人設立後の経理に不安がある方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、一般的な税務上の取扱いを解説したものです。実際の処理は、借入契約、金融機関の承諾、担保・保証の有無、法人成り時の資産譲渡契約、資産の時価、消費税の課税区分、過年度申告状況などによって異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる
- 税金あれこれ2026年9月18日アパート経営は節税になる?仕組みと知っておきたい注意点
- 税金あれこれ2026年9月18日中小企業の節税、何から始める?経営者が知っておきたい基本と失敗しない考え方



