
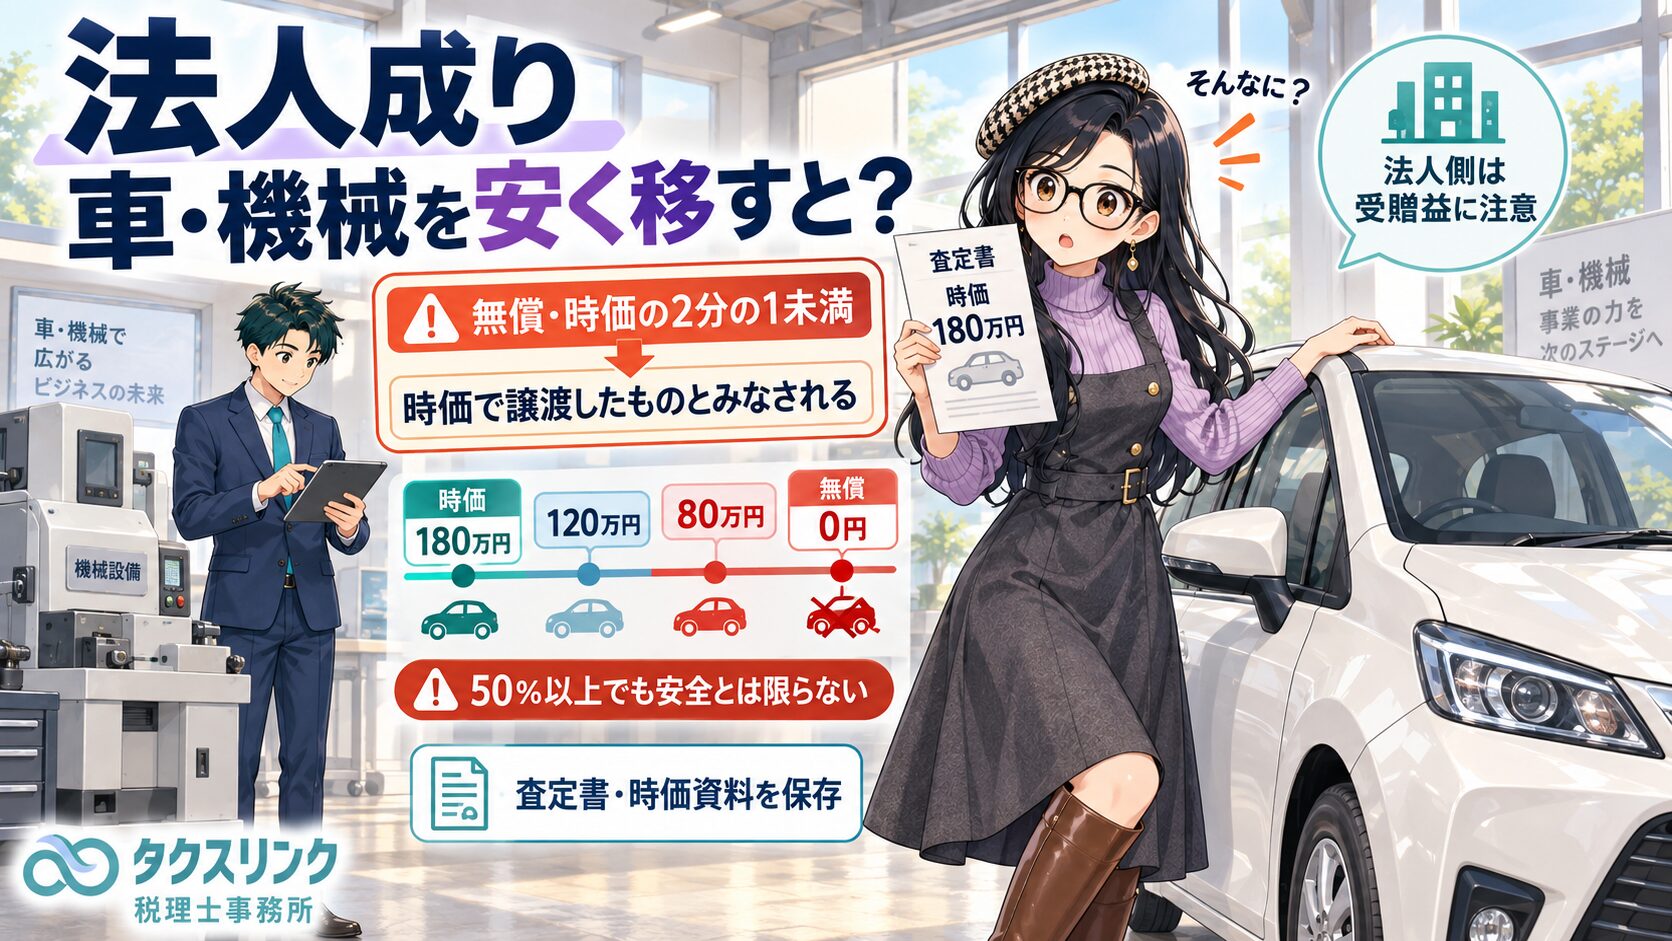
法人成りをするとき、個人事業で使っていた車両、機械、器具備品などを、新しく設立した法人へ移すことがあります。
このとき、個人事業の帳簿に残っている金額のまま法人へ移したり、代表者本人の会社だからという理由で無償で移したりすると、税務上問題になることがあります。
特に注意が必要なのは、所得税法59条による時価譲渡、法人側の受贈益、消費税、法人取得後の減価償却です。
なお、この記事では、個人事業主から本人が設立した法人への通常の売買または単純な贈与を前提にしています。現物出資として資本金等に組み入れる場合は、資本等取引として別の整理が必要です。

経営者
法人成りするとき、個人事業で使っていた車や機械を、自分が作った法人へ移したいです。
自分の会社なので、無償や安い金額で移しても大丈夫ですか?

税理士
注意が必要です。
個人事業で使っていた車両、機械、器具備品などを法人へ移す場合、税務上は「個人から法人へ資産を譲渡した」と考えます。
自分が設立した法人であっても、個人と法人は別人格です。
そのため、無償で移したり、時価より著しく安い金額で売却したりすると、所得税、法人税、消費税のそれぞれで問題が生じます。
経営者
個人事業で使っていた資産なので、個人側では事業所得になるのですか?
税理士
通常の車両、機械装置、器具備品などの売却益は、原則として事業所得ではなく譲渡所得です。
事業で使っていたからといって、必ず事業所得になるわけではありません。
国税庁も、土地、建物、株式等以外の資産を譲渡した場合の譲渡所得について説明しており、事業用の機械や器具備品などの売却代金も、原則として譲渡所得の収入金額になると整理されています。
ただし、取得価額10万円未満の少額資産、一括償却資産、反復継続して販売することが事業の性質上通常である資産、すでにスクラップ化している資産などは、譲渡所得ではなく事業所得側で処理する場合があります。
経営者
では、法人へ時価で売ればよいということですか?
税理士
原則としては、時価で売買するのが一番説明しやすいです。
たとえば、次の車両を想定します。
取得価額が300万円、減価償却累計額が200万円、譲渡時の未償却残高が100万円、譲渡時の時価が180万円だったとします。
この場合、個人側の譲渡所得計算上の取得費は、基本的に100万円です。
時価180万円で法人へ売却すれば、譲渡益は次のようになります。
180万円-100万円=80万円
この80万円が、譲渡所得の計算対象になります。
経営者
帳簿残高が100万円なら、100万円で法人へ売ってもよさそうに見えます。
税理士
そこが法人成りで非常に間違いやすいところです。
個人事業の帳簿残高は、あくまで税務上の未償却残高です。市場価格そのものではありません。
帳簿残高が100万円でも、実際の時価が180万円であれば、100万円で法人へ売ると時価より安い取引になります。
逆に、特殊な機械などで帳簿残高が100万円あっても、中古市場では20万円の価値しかないこともあります。
つまり、簿価イコール時価ではありません。
法人成りのときは、資産ごとに譲渡時点の時価を確認する必要があります。
経営者
無償で法人へ移した場合はどうなりますか?
税理士
個人から法人へ無償で資産を贈与した場合、所得税法59条により、時価で譲渡したものとみなされます。
先ほどの例では、時価180万円、未償却残高100万円です。
無償で法人へ移して、実際には1円も受け取っていなくても、所得税上は180万円で譲渡したものとして計算します。
そのため、譲渡益は次のようになります。
180万円-100万円=80万円
つまり、現金収入がゼロでも、個人側で譲渡所得が発生する可能性があります。
経営者
では、少しだけ代金を払えば大丈夫ですか?
税理士
時価の2分の1未満で法人へ売却した場合も、所得税法59条の対象になります。
所得税法施行令169条では、所得税法59条の「著しく低い価額」は、その時の価額の2分の1に満たない金額とされています。
時価180万円の車を80万円で法人へ売った場合、80万円は時価の2分の1未満です。
この場合、実際の売買代金は80万円でも、所得税上は時価180万円で譲渡したものとして計算します。
したがって、譲渡益は次のようになります。
180万円-100万円=80万円
実際には80万円しか受け取っていないのに、所得税では180万円で売ったものとして扱われる点に注意が必要です。
経営者
時価の2分の1以上なら安全ですか?
税理士
安全とは言えません。
時価の2分の1以上で売却した場合、所得税法59条による自動的な時価課税は原則として直接適用されません。
しかし、それは「税務上安全」という意味ではありません。
本人が100%所有している同族会社などに、不自然に安い価格で資産を譲渡した場合には、所得税法157条の同族会社等の行為又は計算の否認が問題になることがあります。
所得税基本通達59-3も、時価の2分の1以上で法人に譲渡した場合であっても、所得税法157条が適用される可能性を示しています。
つまり、50%基準は所得税法59条が自動適用されるかどうかの境界であって、適正価格のセーフハーバーではありません。
経営者
時価180万円の車を120万円で法人へ売った場合はどうなりますか?
税理士
120万円は時価180万円の約66.7%です。
時価の2分の1以上なので、所得税法59条による自動的な時価課税は原則として直接適用されません。
単純に計算すると、個人側の譲渡益は次のとおりです。
120万円-100万円=20万円
しかし、本人の同族会社に合理的理由なく60万円安く売っているため、所得税法157条の検討が必要です。
さらに法人側では、時価180万円の資産を120万円で取得しているため、差額60万円について受贈益が問題になります。
したがって、「時価の2分の1以上だから問題ない」とは考えない方が安全です。
通常売却・低額譲渡・無償譲渡の比較
前提は次のとおりです。
車両の時価は180万円、個人側の未償却残高は100万円、譲渡費用はないものとします。
| 移転方法 | 実際の代金 | 個人側の所得税上の収入金額 | 譲渡益の基本計算 | 法人側の受贈益の検討額 | 法人側の取得価額の基本 |
|---|---|---|---|---|---|
| 時価売却 | 180万円 | 180万円 | 80万円 | 0円 | 180万円 |
| 120万円売却 | 120万円 | 原則120万円 | 20万円 | 60万円 | 180万円程度 |
| 80万円売却 | 80万円 | 180万円 | 80万円 | 100万円 | 180万円 |
| 無償贈与 | 0円 | 180万円 | 80万円 | 180万円 | 180万円 |
※120万円売却のケースは、所得税法157条の適用リスクがあるため、最終判断には個別検討が必要です。
経営者
法人側では、安く買えた分は得をしただけではないのですか?
税理士
法人側では、時価より安く資産を取得した場合、時価との差額について受贈益が問題になります。
法人税法22条2項では、無償による資産の譲受けなどから生じる収益も益金に含まれます。
たとえば、時価180万円の車を無償で法人が取得した場合、法人側では原則として180万円の受贈益が問題になります。
また、時価180万円の車を80万円で取得した場合には、差額100万円について受贈益が問題になります。
経営者
法人側の減価償却は、個人事業の未償却残高100万円を引き継ぐのですか?
税理士
原則として、個人時代の未償却残高をそのまま引き継ぐわけではありません。
法人側は、法人が取得した価額を基礎として減価償却します。
時価180万円で取得したのであれば、法人側の取得価額は基本的に180万円です。
低額取得で受贈益を認識する場合も、実際の支払額と受贈益を合わせた時価相当額が、法人側の取得価額になる整理が基本です。
そのうえで、法人取得後は法人の減価償却資産として、法定の償却方法や償却限度額に従って減価償却します。
経営者
中古資産として耐用年数を短くできますか?
税理士
法人が個人から車両や機械を取得した場合、法人から見れば中古資産です。
中古資産については、使用可能期間を合理的に見積もる方法や、見積りが困難な場合の簡便法により耐用年数を算定できることがあります。
ただし、中古資産の耐用年数の選択は、取得して事業の用に供した最初の事業年度で行う必要があります。
後の年度になってから、やはり簡便法に変えるという処理は原則としてできません。
また、大きな資本的支出を行った場合など、簡便法を使えないケースもあるため、取得時点で判断することが重要です。
経営者
消費税も、所得税と同じように時価で計算されますか?
税理士
ここは所得税と消費税を切り離して考える必要があります。
個人事業者が事業用車両などを有償で法人へ売却した場合、個人が消費税の課税事業者であれば、原則として消費税の課税取引になります。
ただし、低額譲渡の場合でも、消費税の課税標準は原則として実際の売買代金です。
たとえば、時価180万円の車を80万円で法人へ売った場合、所得税では180万円で譲渡したものとみなされることがあります。
しかし、消費税は原則として実際の対価である80万円を基礎に計算します。
所得税法59条で時価課税されたからといって、消費税まで自動的に180万円になるわけではありません。
経営者
無償で法人へ贈与した場合、消費税はどうなりますか?
税理士
個人から法人への単純な無償贈与は、通常、消費税の課税対象外です。
消費税は原則として、事業として対価を得て行う資産の譲渡などに課税されます。
個人事業者について、事業用資産を家事のために消費または使用した場合には、消費税法上のみなし譲渡の規定があります。
しかし、法人への単純な贈与は、家事消費や家事使用とは異なります。
そのため、所得税では時価180万円で譲渡したものとみなされる一方、消費税では課税対象外になるという結果があり得ます。
経営者
消費税の仕訳はどうなりますか?
税理士
たとえば、時価180万円の車を法人が通常価格で購入し、消費税率10%、税抜経理とすると、法人側では次のような仕訳が考えられます。
車両運搬具 1,800,000円
仮払消費税等 180,000円
役員借入金 1,980,000円
法人がすぐに代金を払わず、代表者個人に対する未払として残す場合は、役員借入金などで処理することがあります。
一方、時価180万円の車を80万円で低額購入し、差額100万円が受贈益となる整理では、次のような考え方になります。
車両運搬具 1,800,000円
仮払消費税等 80,000円
役員借入金 880,000円
受贈益 1,000,000円
この場合、消費税の対象になるのは実際の対価80万円部分です。時価との差額100万円については、原則として消費税の課税仕入れにはなりません。
無償贈与の場合は、次のような整理が基本です。
車両運搬具 1,800,000円
受贈益 1,800,000円
単純な無償贈与であれば、法人側に仮払消費税等は生じません。
経営者
10万円未満の備品や、一括償却資産も同じですか?
税理士
同じとは限りません。
取得価額10万円未満の少額資産や、一括償却資産などは、所得税法施行令81条により、譲渡所得の対象から除かれる場合があります。
その場合、通常の車両や機械のように所得税法59条の50%基準で考えるのではなく、所得税法40条側の低額譲渡の規定を検討することがあります。
所得税基本通達40-2では、このような資産について、通常価額のおおむね70%未満が著しく低い価額の目安とされています。
つまり、通常の車両や機械は59条の50%基準、一定の少額資産等は40条側のおおむね70%基準という違いがあります。
資産台帳を一括で処理するのではなく、資産ごとに区分する必要があります。
経営者
時価はどうやって証明すればよいですか?
税理士
法人成りでは、売主も買主も実質的には同じ代表者であることが多いため、第三者間取引よりも時価資料が重要です。
車両であれば、中古車買取業者の査定書、ディーラーの下取査定、同年式・同グレード・近い走行距離の中古車相場、修復歴、事故歴、車検残、走行距離、写真などを保存します。
中古車サイトの販売価格だけより、実際の買取可能額を示す査定書を複数取る方が説明しやすいです。
機械装置であれば、中古機械業者の買取見積書、メーカーや販売代理店の評価、中古機械市場の成約実績、年式、稼働時間、修理履歴、故障や摩耗の状況、搬出撤去コストなどを残します。
器具備品であれば、中古市場価格、買取見積り、処分見積り、使用年数、状態、写真などを保存します。
大事なのは、「なぜその金額が第三者間でも成立する価格なのか」を説明できる資料を残すことです。
法人成り時には資産別の時価評価一覧表を作る
実務上は、法人成りの日現在で、資産ごとに次のような一覧表を作ることをおすすめします。
| 資産 | 取得日 | 当初取得価額 | 償却累計額 | 未償却残高 | 時価 | 時価資料 | 法人譲渡額 |
|---|---|---|---|---|---|---|---|
| 普通乗用車A | 2022年4月1日 | 300万円 | 200万円 | 100万円 | 180万円 | 査定書2社 | 180万円 |
| 製造機械B | 2020年6月1日 | 500万円 | 400万円 | 100万円 | 70万円 | 中古業者見積り | 70万円 |
| パソコンC | 2025年4月1日 | 25万円 | 10万円 | 15万円 | 12万円 | 中古相場 | 12万円 |
この一覧表とあわせて、売買契約書、査定書、写真、個人事業の固定資産台帳、法人の固定資産台帳を保存します。
税務調査で問題になるのは、簿価で売ったこと自体よりも、なぜその金額が時価といえるのかを説明できないことです。
経営者
結局、法人成りのときはどう処理するのが一番安全ですか?
税理士
合理的な理由がない限り、資産ごとに時価を確認し、その時価で法人へ売買する方法が最も説明しやすいです。
無償譲渡や低額譲渡は、個人側で時価譲渡課税が起きるだけでなく、法人側で受贈益が問題になります。
また、消費税では所得税と異なる計算になるため、処理が複雑になります。
法人成りの際は、資産台帳を確認し、車両、機械、器具備品、少額資産、一括償却資産、土地建物を分けて整理してください。
特に高額な車両や特殊機械がある場合は、法人成り前に税理士へ確認した方が安全です。
町田・相模原で法人成りを検討している方へ
法人成りでは、会社設立手続きだけでなく、個人事業から法人へ何をどの金額で引き継ぐかが重要です。
車両、機械、器具備品、棚卸資産、売掛金、借入金、預金、消費税、インボイス、減価償却の処理を曖昧にすると、法人設立後の決算や税務調査で問題になることがあります。
町田・相模原で法人成りを検討している方、個人事業から法人へ車両や機械を移す予定がある方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、一般的な税務上の取扱いを解説したものです。実際の処理は、資産の種類、取得価額、未償却残高、時価、法人への移転方法、債務引受の有無、消費税の課税事業者該当性、インボイス登録状況などにより異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる
- 税金あれこれ2026年9月18日アパート経営は節税になる?仕組みと知っておきたい注意点
- 税金あれこれ2026年9月18日中小企業の節税、何から始める?経営者が知っておきたい基本と失敗しない考え方



