会社から代表取締役への役員貸付金が残っている場合、毎月の役員報酬から少しずつ返済することはできるのでしょうか。
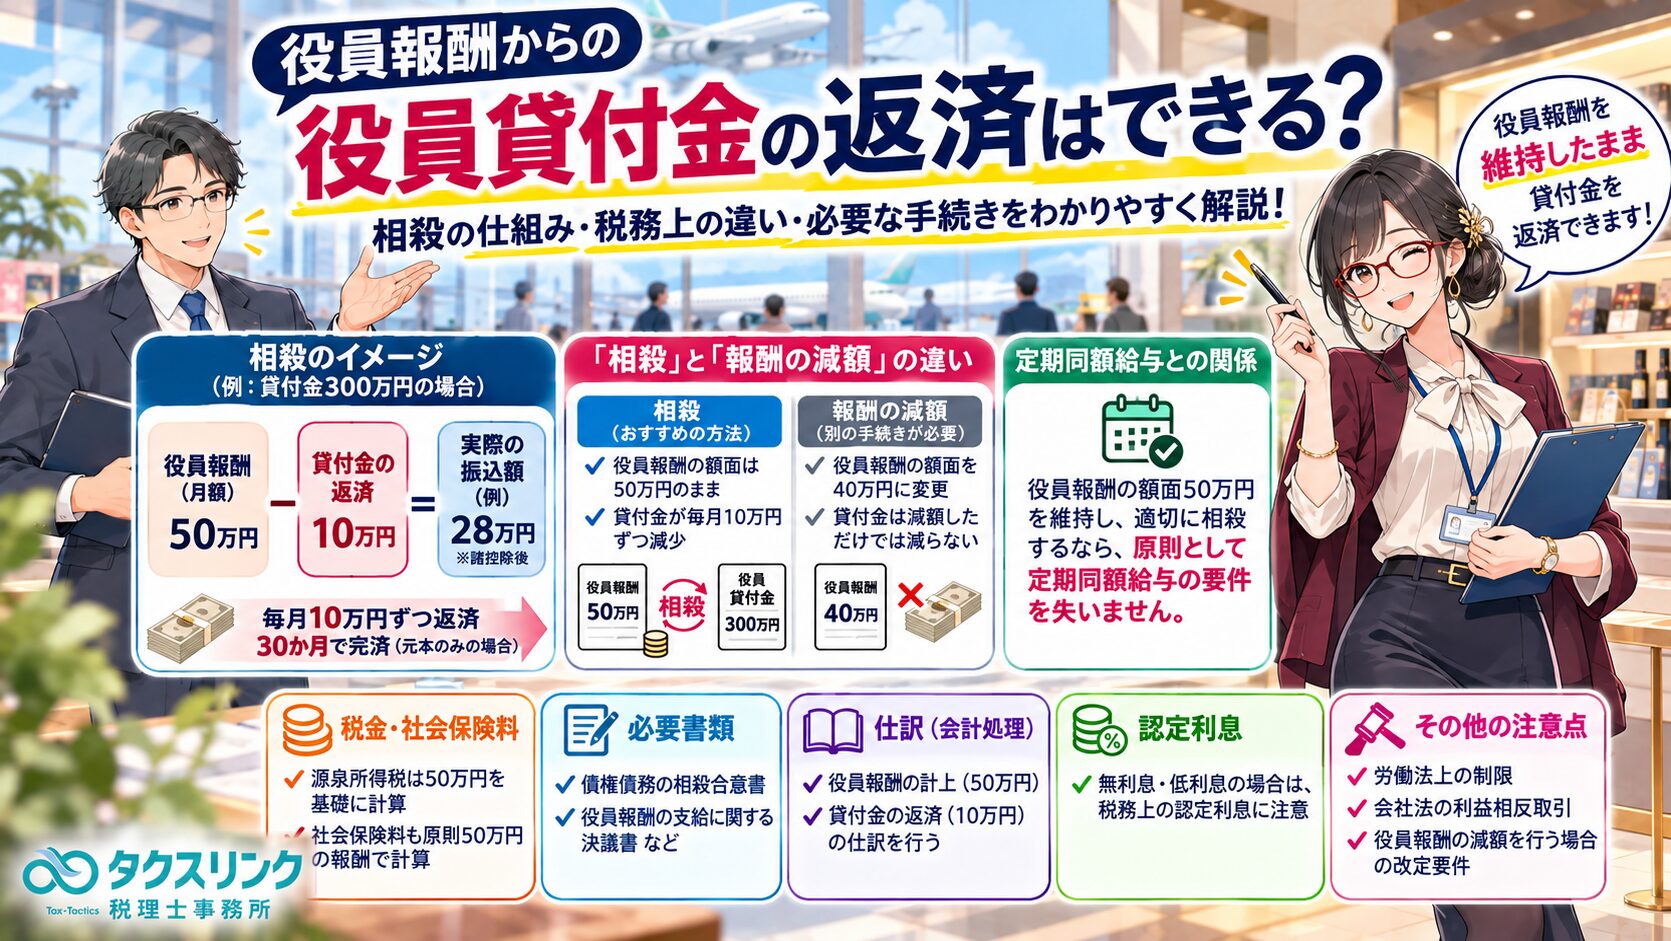
例えば、役員貸付金300万円に対して、月額50万円の役員報酬から毎月10万円を返済し、30か月で完済する方法が考えられます。
結論からいうと、会社と代表取締役の間で適切な相殺手続きを行えば、役員報酬を月額50万円のまま維持し、手取額から10万円ずつ貸付金の返済に充てることは原則として可能です。
ただし、「役員報酬50万円から10万円を相殺すること」と「役員報酬を50万円から40万円に減額すること」は、税務上まったく異なります。
前者は貸付金の返済であり、後者は役員報酬の改定です。役員報酬の減額は、法人税法上の定期同額給与に影響する場合があります。また、相殺によって役員報酬の額面が減るわけではないため、源泉所得税や社会保険料の計算にも注意が必要です。
今回は、役員報酬からの貸付金返済について、相殺の仕組み、実際の振込額、定期同額給与との関係、源泉所得税・住民税・社会保険料、労働法上の制限、会社法の利益相反取引、必要書類、仕訳、認定利息まで詳しく解説します。
役員貸付金300万円を毎月の役員報酬から返済できる?

経営者
会社から私個人に対して、300万円の役員貸付金があります。
一括返済する余裕がないため、毎月の役員報酬から少しずつ返済したいと考えています。
現在の役員報酬は月額50万円です。
毎月10万円ずつ返済することは可能でしょうか?

税理士
はい。必要な手続きを整えれば、原則として可能です。
会社と代表取締役の間には、次の2つの債権債務があります。
会社側
代表取締役に対して、役員貸付金300万円を返済してもらう権利があります。
代表取締役側
会社に対して、毎月50万円の役員報酬を受け取る権利があります。
この2つの金銭債権について、所定の要件を満たして相殺することで、役員報酬の一部を貸付金の返済に充当できます。
例えば、毎月の役員報酬50万円を維持し、税金や社会保険料を控除した後の手取額から10万円を返済に充てる方法です。
この場合、貸付金の元本300万円は、追加の貸付けがなく、毎月10万円をすべて元本返済に充てれば30か月で完済する計算です。
ただし、役員貸付金に係る利息については別途確認する必要があります。
役員報酬50万円から10万円を相殺すると、実際の振込額はいくら?
経営者
役員報酬が月額50万円で、そのうち10万円を返済するのであれば、会社から私の口座には40万円が振り込まれるということでしょうか?
税理士
いいえ。実際の振込額は40万円にはなりません。
役員報酬50万円からは、通常、社会保険料、源泉所得税、住民税などが控除されます。
その控除後の手取額から、さらに10万円を役員貸付金の返済に充てることになります。
例えば、次のような金額を仮定します。
- 役員報酬の額面:500,000円
- 健康保険・厚生年金保険等の本人負担分:70,000円
- 源泉所得税:20,000円
- 住民税の特別徴収額:30,000円
- 役員貸付金の元本返済額:100,000円
この場合の計算は、
500,000円-70,000円-20,000円-30,000円-100,000円
=280,000円
となります。
つまり、会社から代表取締役の銀行口座へ実際に振り込まれる金額は28万円です。
ただし、社会保険料7万円、源泉所得税2万円、住民税3万円は説明用の仮定額です。
実際の金額は、標準報酬月額、年齢、加入する健康保険、扶養親族の状況、住民税の通知額などによって異なります。
重要なのは、役員報酬の額面50万円を維持したまま、手取額の一部を貸付金返済に充てるという点です。
役員報酬からの相殺と、役員報酬そのものの減額は何が違う?
経営者
役員報酬50万円から10万円を返済する方法と、役員報酬そのものを40万円に減額する方法では、税務上の扱いは違うのでしょうか?
どちらも最終的に受け取るお金が少なくなる点では同じように感じます。
税理士
この2つは、税務上まったく異なる処理です。
① 役員報酬50万円を維持して10万円を相殺する場合
- 役員報酬の額面:50万円
- 給与所得の収入金額:原則として50万円を基礎に計算
- 源泉所得税:50万円の給与を基礎に計算
- 社会保険料:原則として50万円の報酬を基礎とする標準報酬月額により計算
- 会社の役員報酬費用:50万円
- 役員貸付金:毎月10万円減少
こちらは、報酬額を変更せずに貸付金を返済する方法です。
② 役員報酬そのものを40万円に減額する場合
- 役員報酬の額面:40万円
- 給与所得の収入金額:原則として40万円を基礎に計算
- 源泉所得税:40万円の給与を基礎に計算
- 社会保険料:所定の改定要件を満たす場合、変更後の報酬が反映される
- 会社の役員報酬費用:40万円
- 役員貸付金:減額しただけでは減少しない
役員報酬を50万円から40万円に減額しても、代表取締役が会社に負っている300万円の借入金が返済されたことにはなりません。
単に会社が支払う役員報酬を減らしただけです。
そのため、貸付金を返済したいのであれば、役員報酬の減額ではなく、役員報酬債権と貸付金債権の相殺、または実際の返済が必要になります。
役員報酬50万円を維持したまま相殺しても、定期同額給与は問題ない?
経営者
役員報酬の一部を貸付金の返済に充てると、毎月の振込額が減りますよね。
その場合、法人税法上の定期同額給与に違反することにはならないのでしょうか?
税理士
役員報酬の額面50万円が維持されており、10万円の相殺が実際に貸付金の返済として有効に成立しているのであれば、その相殺だけを理由に定期同額給与の要件を失うものではありません。
法人税法第34条では、役員給与の損金算入について一定の要件を設けています。
その代表的なものが定期同額給与です。
定期同額給与は、原則として1か月以下の一定期間ごとに支給され、その事業年度の各支給時期における支給額、または源泉税等の控除後の金額が同額となる給与です。
ここでいう源泉税等には、源泉所得税、住民税の特別徴収額、給与から控除する社会保険料などが含まれます。
例えば、毎月50万円の役員報酬が正式に決定され、継続している場合です。
そのうち10万円を役員貸付金の返済に充てても、役員報酬の額面は50万円のままです。
したがって、適切な債権相殺によって役員報酬の支払債務が実際に消滅しているのであれば、銀行振込額が少ないことだけで、役員報酬を減額したとは扱いません。
ただし、帳簿上だけ役員貸付金を減らし、相殺の合意や債務弁済の実態がない場合は別です。
その場合には、本当に役員報酬が支給されたといえるのか、貸付金が適切に返済されたといえるのかという問題が生じます。
役員報酬の額面を維持することと、有効な相殺によって貸付金を返済することの両方が必要です。
役員報酬を50万円から40万円に減額した場合の定期同額給与は?
経営者
それでは、役員報酬を月額50万円から40万円に減額する場合には、どのような制限があるのでしょうか?
税理士
役員報酬の額面そのものを変更する場合には、法人税法の定期同額給与に関する改定要件を確認する必要があります。
主な改定には、次の3つがあります。
① 通常改定
原則として、事業年度開始から3か月以内に行う役員報酬の改定です。
所定の時期に適切な決議を行い、改定前後の各期間において同額の給与を継続支給することで、定期同額給与として扱われる場合があります。
② 臨時改定事由による改定
役員の職制上の地位の変更、職務内容の重大な変更など、所定のやむを得ない事情による改定です。
③ 業績悪化改定事由による減額
会社の経営状況が著しく悪化した場合など、役員報酬を減額せざるを得ない客観的な事情がある場合です。
ただし、一時的な資金繰りの都合や、単に業績目標を達成できなかったというだけでは、原則として業績悪化改定事由には該当しません。
今回のように、代表取締役個人が貸付金300万円を一括返済できないという事情は、それだけでは通常、役員報酬を期中に減額する正当な改定事由とはいえません。
そのため、貸付金の返済が目的であれば、月額50万円を維持しながら相殺する方法の方が、定期同額給与との関係では整理しやすいと考えられます。
ただし、役員報酬50万円自体が適法に決定され、継続支給されていることが前提です。
役員貸付金10万円を相殺すると、源泉所得税は安くなる?
経営者
毎月10万円を貸付金の返済に充てれば、その分だけ手元に入るお金が減ります。
源泉所得税についても、40万円の給与として計算できるのでしょうか?
税理士
いいえ。役員報酬の額面が50万円であるなら、原則として50万円の給与を基礎に源泉徴収税額を計算します。
所得税法第183条では、給与等の支払者に対して、所定の源泉徴収義務を課しています。
毎月の役員報酬については、原則として給与所得の源泉徴収税額表を使用します。
具体的には、額面50万円からその月の控除対象となる社会保険料等を差し引いた金額を基礎として、扶養親族等の人数や甲欄・乙欄の区分に応じた源泉徴収税額を求めます。
ここで、役員貸付金の返済額10万円は、源泉所得税の計算上、社会保険料と同じように控除する金額ではありません。
そのため、
500,000円-貸付金返済100,000円=400,000円
として、40万円を給与額面として源泉所得税を計算することはできません。
また、代表取締役個人にとって、借入元金の返済は所得控除の対象にもなりません。
役員貸付金の返済によって手取額が減少しても、給与所得の収入金額自体は減少しないという点が重要です。
貸付金への相殺と未払役員報酬は違う?
経営者
会社が私に50万円の役員報酬を支払う際、10万円を渡さず貸付金と相殺することは、給与の一部を未払いにすることと同じではないのでしょうか?
税理士
両者は異なります。
有効な相殺が成立している場合、10万円の部分については、代表取締役の役員報酬を受け取る権利と、会社に対する借入金返済義務が対当額で消滅します。
つまり、その10万円は単なる未払いではなく、貸付金返済に充当されたことになります。
一方、相殺の実態がなく、単に会社が役員報酬10万円を支払わずに留保している場合には、未払役員報酬の問題になります。
給与が一部未払となっている場合の源泉徴収については、国税庁タックスアンサーNo.2526で別の取扱いが示されています。
したがって、適切な債権相殺による返済と、役員報酬の一部未払いを混同してはいけません。
実務上は、相殺合意書、毎月の給与明細、役員貸付金の返済台帳などを保存し、10万円が実際に返済に充当されたことを確認できるようにする必要があります。
社会保険料は額面50万円と実際の振込額のどちらで計算する?
経営者
健康保険料や厚生年金保険料についても確認したいです。
役員報酬50万円から10万円を相殺している場合、社会保険料を計算する基準額は下がりますか?
税理士
原則として、相殺しただけでは下がりません。
健康保険料や厚生年金保険料は、標準報酬月額を基礎として計算します。
標準報酬月額は、原則として基本給や諸手当などの報酬を基礎として決定されます。
今回のように月額50万円の役員報酬を維持し、その手取額から10万円を貸付金の返済に充てたとしても、役員報酬そのものが40万円に減ったわけではありません。
したがって、通常、相殺を理由とする標準報酬月額の引下げは行われません。
なお、実際の標準報酬月額は、50万円という額面と必ずしも一致するわけではありません。
標準報酬月額表の等級によって決まり、定時決定や随時改定によって変更される仕組みです。
一方、役員報酬そのものを50万円から40万円へ減額した場合には、固定的賃金の変動に該当する可能性があります。
その場合、原則として変動後3か月の報酬を確認し、従前の標準報酬月額と2等級以上の差があるなど所定の要件を満たせば、4か月目から随時改定されます。
そのため、役員報酬を40万円に減額したからといって、必ず翌月から社会保険料が下がるわけでもありません。
役員報酬の相殺と役員報酬の減額では、社会保険料の取扱いも異なります。
役員報酬から貸付金を相殺することは、法律上認められる?
経営者
そもそも、会社が支払う役員報酬と、私が返済すべき借入金を相殺することは、法律上問題ないのでしょうか?
税理士
民法第505条では、双方が互いに同種の債務を負い、原則として双方の債務が弁済期にある場合などに、相殺によって債務を消滅させることが認められています。
また、民法第506条では、相殺の方法や効力について定めています。
今回の場合、会社と代表取締役の間には、次の金銭債権があります。
- 会社が代表取締役に対して有する貸付金返済請求権
- 代表取締役が会社に対して有する役員報酬請求権
そのため、法的な相殺要件を満たし、有効な相殺の意思表示や合意が行われれば、両者を相殺することは可能と考えられます。
ただし、貸付金の返済期日がまだ到来していない場合などには、契約上の期限前返済や相殺について確認する必要があります。
また、将来の役員報酬については、まだ給与債権が発生していない段階で毎月の相殺がすべて完了したことにはなりません。
そのため、あらかじめ返済方法について合意し、各月の給与支給時に相殺が実際に行われたことを記録する方法が考えられます。
単に給与明細で10万円を差し引くだけではなく、会社と代表取締役の間の債権債務が適切に消滅していることが重要です。
労働基準法の賃金全額払い原則には違反しない?
経営者
労働基準法では、給与は全額支払わなければならないと聞いたことがあります。
役員報酬から10万円を相殺すると、賃金全額払いの原則に違反しないのでしょうか?
税理士
まず、代表取締役と一般の従業員を区別する必要があります。
労働基準法第24条には賃金全額払いの原則がありますが、この規定は、労働基準法上の労働者に対する賃金について適用されるものです。
代表取締役は、通常、会社の経営者としての地位にあり、労働基準法上の労働者には該当しません。
そのため、代表取締役としての職務に対する純粋な役員報酬については、一般の従業員と同じ賃金全額払い原則が直接適用されないのが基本です。
ただし、肩書だけで判断するわけではありません。
実際の勤務形態や指揮命令関係などによって、労働者性を検討する必要がある場合もあります。
一方、一般の従業員の給与から会社貸付金を差し引く場合には、労働基準法第17条や第24条などの制限があります。
厚生労働省の公式解説でも、使用者が従業員に対する貸付金を一方的に賃金と相殺することは、原則として認められないとされています。
ただし、労働者本人の自由な意思に基づく合意相殺については、一定の条件の下で認められる場合があります。
また、賃金控除に関する労使協定や、差押禁止債権に関する制限なども検討が必要です。
今回の代表取締役の役員報酬と、一般従業員の給与天引きでは、適用される法律上の制限が異なる点に注意してください。
会社法上、株主総会や取締役会の承認は必要?
経営者
私は会社の代表取締役ですが、会社から自分に貸し付けているお金を返済するだけです。
それでも株主総会や取締役会の承認が必要なのでしょうか?
税理士
会社法上の手続きについては、会社の機関構成と貸付契約の内容を確認する必要があります。
まず、取締役と会社との間で行う一定の取引は、会社法第356条に規定する利益相反取引に該当します。
会社が代表取締役個人に金銭を貸し付ける行為は、代表取締役と会社の利益が対立する可能性があるため、利益相反取引としての承認手続が問題になります。
取締役会を設置していない株式会社では、原則として株主総会の承認を確認します。
取締役会設置会社では、会社法第365条により取締役会での承認が必要となるのが原則です。
また、取締役会での決議において、特別利害関係を有する取締役の議決参加には制限があります。
今回の返済についても、既存の貸付契約に基づく通常の返済なのか、返済期限・利率・返済方法を変更する契約なのかによって、必要となる手続きの判断が異なります。
例えば、既に適法な承認を受けた貸付契約において、毎月の分割返済が認められている場合と、今回初めて新たな返済条件を設定する場合とでは、確認すべき内容が異なります。
そのため、最初から一律に、毎月10万円の返済のたびに株主総会や取締役会の決議が必要と判断するわけではありません。
当初の貸付契約、既存の承認内容、今回変更する返済条件を確認したうえで、必要な会社法上の手続きを整えることが重要です。
毎月10万円の相殺を行う場合、どのような書類を作成する?
経営者
実際に毎月10万円ずつ返済する場合、どのような書類を残しておけばよいでしょうか?
税理士
実務上は、少なくとも次の書類や記録を整備することをお勧めします。
① 金銭消費貸借契約書または返済条件変更契約書
- 貸付金の元本残高300万円
- 当初の貸付日
- 貸付利率
- 利息の計算方法
- 毎月10万円の元本返済
- 返済開始日と返済期日
- 利息の支払方法
- 繰上返済に関する条件
② 相殺合意書
- 相殺の対象となる役員報酬債権
- 相殺の対象となる役員貸付金債権
- 毎月の相殺額10万円
- 相殺を開始する年月
- 各月の相殺実行日
- 相殺終了の条件
- 会社と代表取締役の合意
③ 役員報酬の決定資料
株主総会議事録や取締役会議事録など、月額50万円の役員報酬が正式に決定されていることを確認できる資料です。
④ 利益相反取引に関する承認資料
会社の機関構成と契約内容に応じて、必要な承認議事録等を整備します。
⑤ 毎月の給与明細
役員報酬50万円、社会保険料、源泉所得税、住民税、貸付金返済額、実際の振込額を区分して記載します。
⑥ 役員貸付金管理台帳
毎月の期首残高、元本返済額、発生利息、利息回収額、期末残高を確認できるようにします。
なお、これらのすべてについて専用の法定様式があるわけではありません。
重要なのは、相殺の法的な成立と、実際の返済・会計処理が整合していることです。
一人会社であっても、会社と代表取締役個人は別の法律上の主体です。
そのため、会社と個人の間のお金のやり取りを明確に区分して管理する必要があります。
役員報酬50万円から10万円を相殺する場合の仕訳は?
経営者
では、毎月の会計仕訳はどのようになりますか?
役員報酬50万円を維持しながら、貸付金10万円を返済する場合の仕訳を教えてください。
税理士
先ほどの給与明細の仮定額で説明します。
- 役員報酬:500,000円
- 社会保険料本人負担分:70,000円
- 源泉所得税:20,000円
- 住民税:30,000円
- 役員貸付金元本返済:100,000円
- 銀行振込額:280,000円
この場合、会社側の仕訳は次のとおりです。
借方
役員報酬 500,000円
貸方
預り金(社会保険料) 70,000円
預り金(源泉所得税) 20,000円
預り金(住民税) 30,000円
役員貸付金 100,000円
普通預金 280,000円
この仕訳では、役員報酬50万円を費用計上し、そのうち10万円を役員貸付金の回収として処理しています。
したがって、役員貸付金の残高は10万円減少します。
なお、預り金として計上した源泉所得税、住民税、社会保険料等については、それぞれ所定の時期に納付・精算する必要があります。
また、会社負担分の社会保険料は別途、法定福利費などで処理します。
貸付金の返済10万円は会社の売上や収益ではなく、貸付金という資産の回収です。
貸付金返済額10万円を役員報酬の減額として仕訳すると?
経営者
では、次のような処理ではいけないのでしょうか?
役員報酬を40万円だけ費用に計上し、残り10万円を貸付金の返済として処理する方法です。
税理士
その方法は適切ではありません。
役員報酬が正式に月額50万円と定められているのであれば、原則として50万円を役員報酬として計上する必要があります。
そのうえで、手取額の一部を貸付金返済に充当します。
役員報酬を40万円だけ費用計上すると、実際には50万円の報酬を支給しているにもかかわらず、給与計上額が40万円になってしまいます。
この場合、源泉所得税や社会保険料の計算、定期同額給与の判定にも影響する可能性があります。
役員報酬を50万円とするなら、50万円を役員報酬として計上し、貸付金返済額10万円は別途、役員貸付金の減少として処理してください。
相殺ではなく、いったん手取額を全額振り込んでから返済してもよい?
経営者
相殺の手続きが複雑なのであれば、いったん税金・社会保険料を控除した手取額を全額振り込んでもらい、その後、私から会社へ毎月10万円を振り込む方法でもよいでしょうか?
税理士
はい。その方法も考えられます。
例えば、先ほどの例では、役員報酬50万円から税金・社会保険料等12万円を控除すると、手取額は38万円です。
会社から代表取締役へ38万円を振り込み、その後、代表取締役から会社へ10万円を返済する方法です。
この場合、会社側では次のように処理します。
役員報酬の支給時
借方:役員報酬 500,000円
貸方:預り金(社会保険料) 70,000円
貸方:預り金(源泉所得税) 20,000円
貸方:預り金(住民税) 30,000円
貸方:普通預金 380,000円
貸付金10万円の返済を受けた時
借方:普通預金 100,000円
貸方:役員貸付金 100,000円
この方法であれば、給与の支給と貸付金の返済がそれぞれ銀行取引として記録されます。
そのため、実際の返済履歴を確認しやすいという利点があります。
ただし、銀行振込の回数が増えるほか、代表取締役が毎月返済の振込手続きを行う必要があります。
また、貸付金の返済条件や会社法上の承認については、別途確認が必要です。
一方、適法な相殺が成立している場合には、銀行振込を2回行わなくても貸付金の返済が可能です。
会計処理と返済実績を明確にするという意味では、実際に全額を支給してから返済を受ける方法も選択肢になります。
役員貸付金300万円は何か月で返済できる?
経営者
毎月10万円ずつ返済していく場合、貸付金300万円の残高はどのように減っていくのでしょうか?
税理士
毎月10万円をすべて元本返済に充当し、追加貸付けがない場合は、次のようになります。
- 返済開始前:300万円
- 6か月後:240万円
- 12か月後:180万円
- 18か月後:120万円
- 24か月後:60万円
- 30か月後:0円
したがって、30か月、つまり2年6か月で元本300万円の返済が完了する計算です。
ただし、これは毎月10万円をすべて元本返済に充てる場合です。
役員貸付金の利息も毎月の10万円に含めて返済する場合には、元本返済額が10万円より少なくなります。
その場合、30か月では元本300万円を完済できません。
そのため、返済計画では、元本返済額と利息支払額を明確に区分する必要があります。
役員貸付金の返済中も利息を取る必要がある?
経営者
元本を毎月10万円ずつ返済するのであれば、利息については考えなくてもよいでしょうか?
会社から私個人への貸付金なので、無利息でもよい気がします。
税理士
元本を返済している場合であっても、利息については別途検討する必要があります。
会社が役員に対して無利息または低利率で金銭を貸し付けた場合、本来徴収すべき利息と実際に徴収した利息との差額が、役員に対する経済的利益として給与課税される場合があります。
国税庁のタックスアンサーNo.2606では、役員や使用人に金銭を貸し付けた場合の利息について、具体的な取扱いが示されています。
例えば、会社が金融機関から借り入れた資金を、そのまま代表取締役へ貸し付けたことが明らかな場合には、原則としてその会社の借入利率が基準になります。
それ以外の場合には、貸付日の属する年に応じた所定の利率が基準となります。
2026年中に新たに貸し付けた金銭については、年1.3%が一つの基準です。
ただし、2025年以前に貸し付けた300万円についても、自動的に2026年の1.3%を適用するという意味ではありません。
当初の貸付時期、会社の借入状況、契約利率、追加貸付けの有無を確認する必要があります。
なお、一定の災害・病気等に伴う合理的な貸付けや、会社の平均調達金利など合理的な利率を採用した貸付け、基準利息との差額が年間5,000円以下である場合などには、給与課税しなくて差し支えない取扱いもあります。
役員貸付金の元本を返済していることと、無利息でよいかどうかは別の問題です。
2026年の利率1.3%で計算すると、利息はいくら?
経営者
例えば、年1.3%で300万円を借りていた場合、利息はどのくらいになるのでしょうか?
税理士
300万円を1年間借り続けた場合、単純計算では次の金額です。
3,000,000円×1.3%=39,000円
年間の利息は39,000円です。
これを12か月で単純に割ると、
39,000円÷12か月=3,250円
となります。
ただし、毎月10万円ずつ元本を返済する場合、借入残高は毎月減少します。
そのため、実際の利息も借入残高に応じて計算する必要があります。
例えば、最初の月の元本残高が300万円であれば、月額利息の概算は3,250円です。
翌月の元本残高が290万円になれば、利息の計算対象も290万円になります。
実務では、契約上の利率、利息計算期間、返済日、日割計算の方法などを確認します。
また、先ほどの1.3%は2026年に新たに貸し付けた金銭についての基準例であり、すべての既存貸付金に適用される利率ではありません。
役員貸付金の利息を会社側で計上する仕訳は?
経営者
役員貸付金の利息は、会社側でどのように仕訳すればよいでしょうか?
税理士
会社が役員貸付金に係る利息を受け取る場合、その利息は原則として会社の収益になります。
例えば、当月の利息が3,250円で、未収利息として計上する場合には、次の仕訳が考えられます。
利息を計上した時
借方:未収利息 3,250円
貸方:受取利息 3,250円
その後、代表取締役から利息の支払いを受けた場合には、次のように処理します。
利息の支払いを受けた時
借方:普通預金 3,250円
貸方:未収利息 3,250円
なお、これは説明用の仕訳例です。利息の発生・確定時期や会計処理方法によって、実際の仕訳は異なります。
また、会社が役員に貸し付けた金銭の利息については、消費税上、原則として非課税取引となります。
そのため、通常の貸付利息に対して消費税10%を加算するわけではありません。
さらに、利息を徴収していない場合には、税務上の認定利息や役員への経済的利益の問題が生じることがあります。
実際に利息を受け取っていないからといって、税務上の検討が不要になるわけではありません。
役員貸付金を返済しないまま放置するとどうなる?
経営者
これまで役員貸付金を返済せず、長期間残していました。
今回から毎月10万円ずつ返済すれば、過去の税務上の問題もなくなるのでしょうか?
税理士
今後の返済を開始することには意味がありますが、それだけで過去の税務上の問題がすべて解消されるわけではありません。
例えば、過去に無利息で貸し付けていた場合には、過年度の利息相当額について税務上の検討が必要になることがあります。
また、過去の貸付金について、実際には役員個人の費用を会社が負担していた場合には、貸付金としての処理が妥当だったかを確認する必要があります。
場合によっては、役員に対する経済的利益や役員給与としての認定が問題になります。
さらに、貸付金の返済を実際には行っていないにもかかわらず、帳簿上だけ残高を減らすような処理は適切ではありません。
重要なのは、次の点を確認することです。
- 貸付金300万円が実際に存在すること
- 当初の貸付けが適切に処理されていること
- 過年度の利息計算に漏れがないこと
- 今回の返済方法が適法に決定されていること
- 毎月10万円の返済が実際に行われていること
- 元本返済額と利息支払額が区分されていること
- 帳簿上の貸付金残高と返済実績が一致していること
このような資料を整備することで、役員貸付金の回収実態を説明しやすくなります。
また、会社から役員への貸付金が多額に残っている場合には、税務上の問題だけでなく、金融機関からの信用評価にも影響する可能性があります。
会社資金が代表取締役個人に流出したままになっているように見えるためです。
そのため、返済計画を作成し、実際に返済を継続していることを示すことには、税務以外の面でも意味があります。
会社が役員貸付金300万円を免除した場合は?
経営者
もし返済が難しくなった場合には、会社が役員貸付金300万円を免除することもできるのでしょうか?
その場合、税金はどうなりますか?
税理士
貸付金を免除する方法は、通常の返済や相殺とは税務上の取扱いが異なります。
会社が役員に対する貸付金を免除した場合、役員個人は借入金の返済義務を免れるという経済的利益を受けることになります。
この経済的利益は、原則として役員への給与として課税される可能性があります。
また、会社側では、役員給与として法人税法第34条の損金算入要件が問題になります。
例えば、300万円の貸付金を一括して免除した場合、その300万円が役員に対する一時的な経済的利益として認定されれば、通常の定期同額給与に該当しない可能性があります。
その場合、会社が費用として処理していても、法人税上は損金算入が認められないことがあります。
さらに、源泉所得税の処理についても確認が必要です。
そのため、貸付金の免除と、役員報酬からの毎月の相殺を同じものとして扱うことはできません。
今回のように毎月10万円ずつ返済できるのであれば、貸付金の免除ではなく、実際の返済として適切に処理する方法を検討することになります。
役員貸付金300万円を返済する場合の実務上の確認事項
経営者
実際に月額50万円の役員報酬から、毎月10万円ずつ貸付金を返済する方法を始める場合、何を確認しておけばよいでしょうか?
税理士
次の項目を確認することをお勧めします。
- 役員貸付金300万円の発生経緯と実際の残高
- 当初の金銭消費貸借契約書の有無
- 貸付日、貸付利率、返済期限などの契約条件
- 過年度の利息計算と認定利息の取扱い
- 月額50万円の役員報酬を決定した株主総会等の資料
- 会社の取締役会設置の有無と利益相反取引の承認状況
- 毎月10万円を返済することについての相殺合意
- 税金・社会保険料を控除した後の実際の手取額
- 元本10万円の返済と利息支払の区分
- 役員貸付金管理台帳の作成と毎月の残高確認
今回の方法で特に重要なのは、役員報酬の額面50万円を維持することと、実際に10万円が貸付金の返済に充当されることです。
また、毎月の手取額から10万円を返済するため、代表取締役個人の生活費などを考慮して、返済を継続できるかも確認する必要があります。
例えば、返済途中で資金不足が生じ、毎月10万円の返済ができなくなった場合には、返済計画の見直しが必要になることがあります。
そのため、給与計算と貸付金の返済管理を別々に行うのではなく、毎月の相殺記録と貸付金残高を連動させて管理するとよいでしょう。
まとめ:役員報酬からの相殺と役員報酬の減額は別の処理
経営者
役員貸付金300万円について、月額50万円の役員報酬を維持しながら毎月10万円ずつ返済することは、適切な手続きを行えば可能なのですね。
また、役員報酬そのものを40万円に減額しても、貸付金が減るわけではないことも分かりました。
税理士
そのとおりです。
今回の重要なポイントを整理します。
- 会社から代表取締役への役員貸付金は、一定の要件を満たせば役員報酬債権と相殺できる
- 月額50万円の役員報酬を維持し、手取額から10万円を貸付金返済に充てる方法が考えられる
- 毎月10万円を全額元本返済する場合、300万円の元本は30か月で完済する
- 役員報酬からの相殺と、役員報酬そのものの減額は別の処理
- 役員報酬を50万円から40万円に減額しても、それだけで貸付金が減るわけではない
- 有効な相殺によって毎月10万円を返済しても、役員報酬の額面50万円は維持される
- 役員報酬の額面を維持して適切に相殺する場合、相殺だけを理由に定期同額給与の要件を失うものではない
- 役員報酬そのものを変更する場合には、定期同額給与の改定要件を確認する
- 源泉所得税は、原則として相殺前の役員報酬50万円を基礎に計算する
- 社会保険料も、通常、相殺だけを理由に標準報酬月額が下がるものではない
- 貸付金の元本返済額10万円は、代表取締役個人の所得控除にはならない
- 代表取締役の純粋な役員報酬と、一般従業員の賃金では労働基準法上の取扱いが異なる
- 会社法上の利益相反取引や報酬決定に関する承認手続きを確認する
- 相殺合意書、金銭消費貸借契約書、給与明細、貸付金管理台帳などを整備する
- 会計上は役員報酬50万円を費用計上し、10万円を役員貸付金の回収として処理する
- 役員貸付金の利息は元本返済とは別に計算する
- 無利息・低利率の貸付けでは、認定利息や役員への経済的利益が問題になる場合がある
- 貸付金の返済を開始しても、過年度の貸付実態や利息計算の問題が自動的に解消されるわけではない
- 貸付金を免除する場合は、通常の返済とは異なる給与課税や法人税の問題が生じる可能性がある
役員貸付金の返済を進める場合には、まず貸付契約と役員報酬の決定内容を確認してください。
そのうえで、会社と代表取締役の間で適切な相殺手続きを行い、毎月の給与計算と貸付金残高を正しく管理することが重要です。
今回のように役員貸付金の返済が目的であれば、役員報酬を安易に減額するのではなく、月額50万円を維持したうえで毎月10万円を返済する方法を検討するのが基本です。
町田・相模原で役員貸付金の返済・役員報酬の処理にお困りの方へ
会社から代表取締役への役員貸付金は、毎月の役員報酬から返済できる場合があります。しかし、相殺と報酬減額を混同すると、定期同額給与や源泉所得税、社会保険料の処理に誤りが生じる可能性があります。
また、役員貸付金を長期間放置している場合には、認定利息、利益相反取引、返済実態、金融機関の信用評価などの問題も検討する必要があります。
町田・相模原で、役員貸付金の返済方法、役員報酬との相殺、定期同額給与、認定利息、会社と代表取締役間の資金移動、会計処理にお困りの方は、タクスリンク税理士事務所へご相談ください。
町田・相模原の税務顧問・役員貸付金のご相談なら、タクスリンク税理士事務所へ
主な根拠
- 法人税法34条1項1号《定期同額給与・役員給与の損金不算入》|e-Gov法令検索
- 法人税法施行令69条《定期同額給与の範囲と役員報酬の改定》|e-Gov法令検索
- 所得税法28条1項《役員報酬の給与所得該当性》|e-Gov法令検索
- 所得税法36条1項・2項《給与所得の収入金額・経済的利益》|e-Gov法令検索
- 所得税法183条1項《給与等に係る源泉徴収義務》|e-Gov法令検索
- 民法505条《相殺の要件等》|e-Gov法令検索
- 民法506条《相殺の方法及び効力》|e-Gov法令検索
- 会社法356条1項2号・3号《取締役と会社の利益相反取引》|e-Gov法令検索
- 会社法365条1項・2項《取締役会設置会社における利益相反取引の承認等》|e-Gov法令検索
- 会社法361条1項《取締役の報酬等の決定》|e-Gov法令検索
- 会社法369条2項《特別利害関係取締役の議決制限》|e-Gov法令検索
- 労働基準法9条《労働者の定義》|e-Gov法令検索
- 労働基準法17条《前借金相殺の禁止》|e-Gov法令検索
- 労働基準法24条1項《賃金全額払いの原則》|e-Gov法令検索
- No.5211《役員に対する給与・定期同額給与と報酬改定》|国税庁
- No.2511《給与所得の源泉徴収税額表の種類と使い方》|国税庁
- No.2526《給与が一部未払の場合の源泉徴収》|国税庁
- No.2606《役員・使用人に金銭を貸し付けたときの利率と経済的利益》|国税庁
- No.5202《役員等に対する経済的利益・債務免除》|国税庁
- 標準報酬月額の随時改定《固定的賃金の変動・2等級以上の差・4か月目の改定》|日本年金機構
- 貸付金を賃金と相殺することは可能でしょうか《賃金全額払い・合意相殺・労使協定》|厚生労働省
関連記事
※本記事は2026年11月10日時点の法令、国税庁、日本年金機構、厚生労働省の公表資料に基づく一般的な解説です。役員貸付金と役員報酬の相殺については、貸付契約、会社の機関構成、役員報酬の決定状況、相殺合意、労働者性、利息の取扱いなどによって判断が異なります。個別の実施に際しては、税務上の処理に加え、必要な会社法・民法上の手続きを確認してください。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年11月10日役員貸付金を役員報酬から相殺できる?定期同額給与・税金・仕訳を税理士が解説
- 所得税2026年11月9日質問応答記録書とは?税務調査で署名拒否できる?税理士が解説
- 所得税2026年11月8日税込経理と税抜経理の違いは?選び方・利益・減価償却を税理士が解説
- 税金あれこれ2026年11月8日不動産投資の減価償却で節税はいくら?年収別シミュレーションで見る効果と落とし穴