税務調査では、調査官から売上や経費の内容について質問を受けることがあります。
その際、調査官から「質問応答記録書を作成します」「内容を確認して署名してください」と言われることがあります。
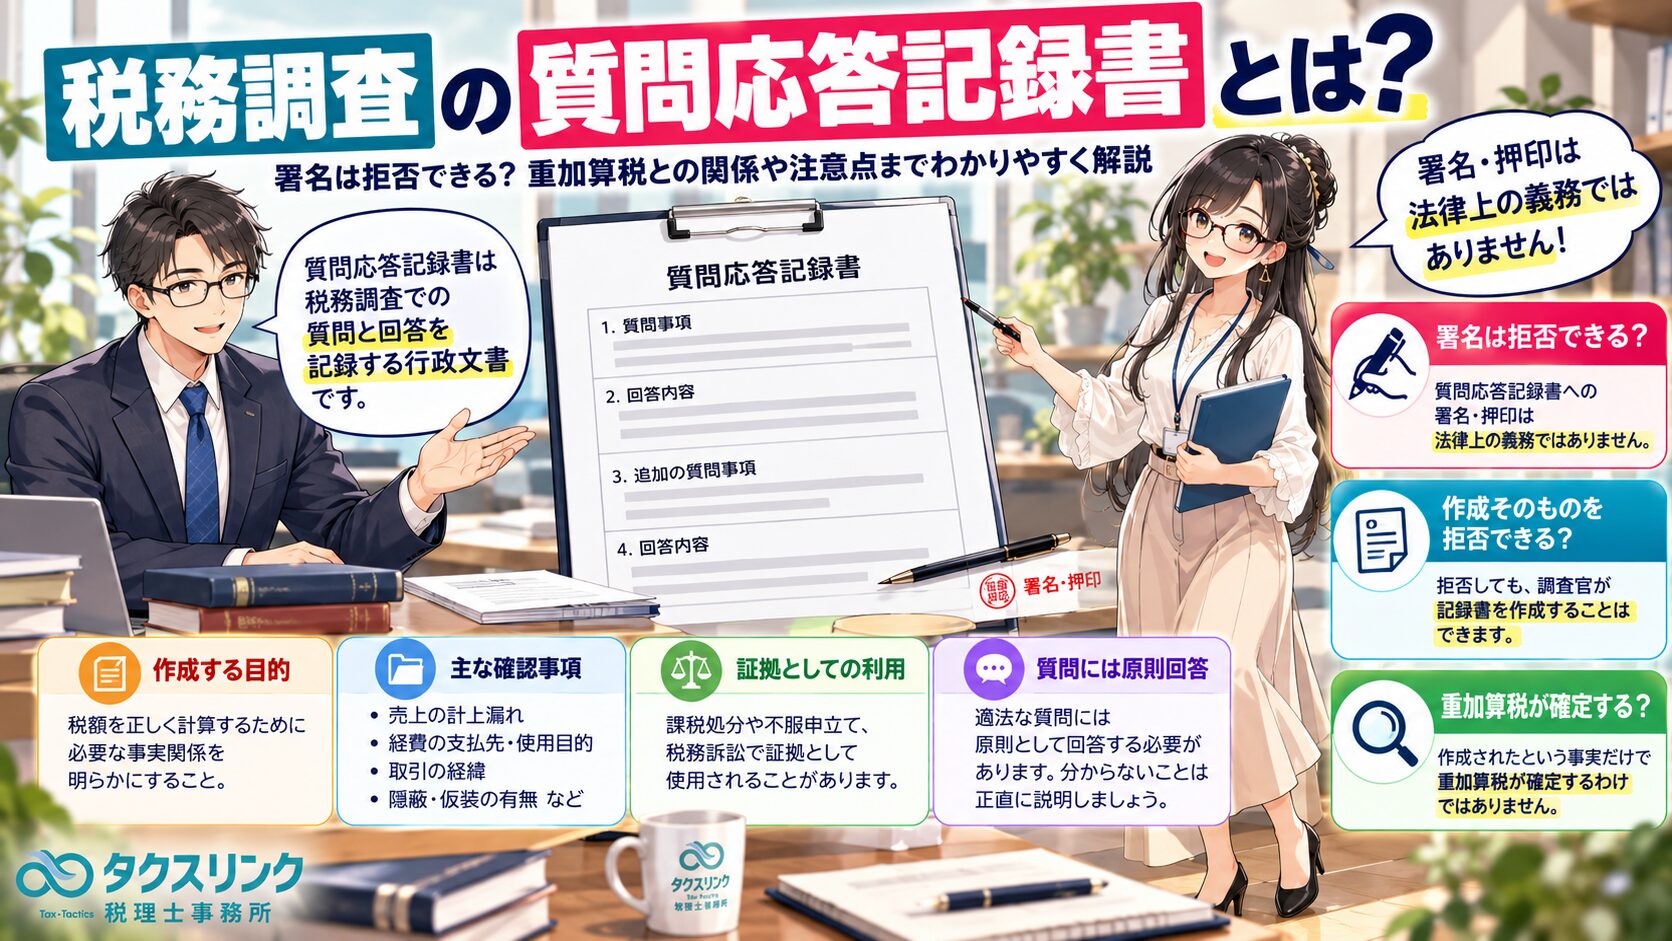
質問応答記録書とは、税務調査官が納税者などへの質問と回答を記録し、課税に必要な事実関係を明らかにするための行政文書です。
質問応答記録書への署名・押印は法律上の義務ではありません。ただし、税務調査における適法な質問には原則として回答する必要があり、署名を拒否しても調査官が記録書を作成することはできます。
また、この書類は後の課税処分や不服申立て、税務訴訟で証拠として使用されることがあります。
今回は、質問応答記録書とは何か、なぜ作成するのか、いつ作成されるのか、署名は拒否できるのか、重加算税との関係や注意点まで解説します。
税務調査の質問応答記録書とは?

経営者
税務調査を受けているのですが、調査官から「質問応答記録書を作成したい」と言われました。
これは何のための書類なのでしょうか?

税理士
質問応答記録書は、税務調査官が納税者や関係者に質問し、その回答内容を記録する行政文書です。
例えば、ある経費について次のような質問と回答があった場合です。
- 調査官:「この支出は何のために使用したものですか?」
- 経営者:「取引先との会食費用です」
- 調査官:「参加した方はどなたですか?」
- 経営者:「取引先の担当者と当社の役員です」
このような質問と回答の内容を、事実関係の確認に必要な形で文書にまとめます。
通常の調査メモとは異なり、回答者に内容を確認してもらい、署名・押印を求めることがあるのが特徴です。
そして、記録された回答が、後に税務署の課税判断を裏付ける証拠として使われることがあります。
経営者
普通に質問へ回答するだけでは足りないのですか?
税理士
税務調査では、帳簿や請求書、領収書などの書類だけでは確認できない事実が問題になることがあります。
例えば、支出の目的、取引の経緯、誰がどのような指示をしたのかといった事情です。
そうした事実について、納税者がどのように説明したのかを正確に残し、後から確認できるようにするため、質問応答記録書が作成されます。
2026年5月29日の衆議院財務金融委員会でも、国税庁は、調査担当者の質問に対する納税者等の回答について、事実関係の正確性を期するために作成する行政文書であると説明しています。
質問応答記録書は何のために作成する?
経営者
事実を確認するためということですが、税務署としては、具体的に何を証明したいのでしょうか?
税理士
目的は、税額を正しく計算するために必要な事実を明らかにすることです。
例えば、次のような論点で利用されることがあります。
- 売上の計上漏れがどのような経緯で生じたのか
- 経費の支払先や実際の使用目的は何か
- 架空の請求書や領収書が作成された経緯
- 取引を指示・承認したのは誰か
- 帳簿と実際の取引内容が異なる理由
- 納税者が問題となる取引について当時何を認識していたか
特に、売上除外や架空経費などについて、意図的な隠蔽・仮装があったかどうかを判断する際には、納税者自身の説明が重要な資料になることがあります。
ただし、質問応答記録書は重加算税のためだけに作成する書類ではありません。
通常の事実確認や、所得・経費の帰属、取引の実態を明らかにする目的で作成される場合もあります。
質問応答記録書を作られると重加算税が確定する?
経営者
税務調査で質問応答記録書を作成すると言われたら、重加算税を課される可能性が高いということでしょうか?
税理士
必ずしもそうとは限りません。
重加算税は、国税通則法第68条に規定されている加算税です。
例えば、課税標準や税額の計算の基礎となる事実を隠蔽・仮装し、それに基づいて過少な申告をした場合などに問題になります。
しかし、単なる記帳ミスや計算誤りがあったことと、隠蔽・仮装があったことは同じではありません。
また、質問応答記録書が作成されたという事実だけで、重加算税の要件を満たすわけでもありません。
税務署は、帳簿や証憑、銀行取引、関係者の説明などを踏まえて、隠蔽・仮装の有無を判断する必要があります。
経営者
では、なぜ納税者の発言をわざわざ記録するのでしょうか?
税理士
例えば、実際には存在しない外注費が計上されていたとします。
その外注費について、誰が請求書を作成したのか、実際に業務が行われたのか、なぜ経費に計上したのかといった事実を確認する必要があります。
その過程で、経営者がどのように説明したかは、事実関係を判断する資料になります。
ただし、本人がそのような説明をしたというだけで、自動的に隠蔽・仮装が成立するわけではありません。
他の証拠との整合性や、説明の信用性も含めて判断されます。
質問応答記録書は、その事実認定に利用される証拠の一つという位置付けです。
質問応答記録書への署名・押印は拒否できる?
経営者
質問応答記録書を作成した後、調査官から署名するように言われました。
署名しなければならないのでしょうか?
税理士
いいえ。
質問応答記録書への署名・押印は、法律上の義務ではありません。
そのため、納税者は署名・押印を拒否することができます。
国税通則法には、税務調査における質問検査権が規定されていますが、質問応答記録書への署名・押印を義務付ける規定はありません。
また、国税庁の「質問応答記録書作成の手引」でも、回答者が署名・押印を拒否した場合の取扱いが定められています。
これは、署名・押印を拒否する場合があることを前提とした運用です。
経営者
署名しないことを理由に罰金を科されることはありますか?
税理士
質問応答記録書への署名を拒否したこと自体について、国税通則法第128条の罰則が適用されるわけではありません。
ただし、調査官からの適法な質問に回答しない場合などは別問題です。
「質問への回答を拒否すること」と「回答内容をまとめた記録書への署名を拒否すること」は、法律上、区別して考える必要があります。
税務調査の質問そのものは断れる?
経営者
署名を拒否できるのであれば、質問にも答えないという対応はできるのでしょうか?
税理士
そこは注意が必要です。
国税通則法第74条の2などでは、税務調査に必要な質問を行い、帳簿書類等の提示や提出を求める権限が規定されています。
そして、同法第128条第2号・第3号には、質問への不答弁・虚偽答弁や、正当な理由のない一定の資料提出拒否などに対する罰則があります。
そのため、質問検査権に基づく適法な質問に対して、正当な理由なく回答を拒否したり、虚偽の回答をしたりすることは避けなければなりません。
ただし、調査官から聞かれた内容について、必ずその場ですべてを即答しなければならないという意味ではありません。
例えば、何年も前の取引について記憶が不確かな場合には、そのことを正直に説明し、資料を確認してから正確に回答することは可能です。
分からないことを推測で断定したり、覚えていないのに覚えていると答えたりする必要はありません。
経営者
例えば、調査官から「この支出は私的な飲食代ですよね?」と聞かれたとします。
よく覚えていない場合は、どう答えればよいのでしょうか?
税理士
実際に覚えていないのであれば、そのまま「現時点では記憶がはっきりしていないので、領収書や当時の予定を確認したうえで回答します」と伝えるのが適切です。
一方、私的な飲食代であったことを認識しているのであれば、事実と異なる説明をしてはいけません。
重要なのは、事実として知っていること、記憶していないこと、資料を確認しなければ分からないことを区別して回答することです。
税務調査への協力と、不確かな内容への安易な同意は別の問題です。
質問応答記録書の作成そのものを拒否できる?
経営者
署名だけでなく、質問応答記録書そのものを作成しないでほしいと断ることはできますか?
税理士
納税者には、調査官の記録書作成に任意で協力しない、署名・押印に応じないと伝えることはできます。
ただし、納税者が拒否したからといって、調査官が自ら記録書を作成することまで禁止できるわけではありません。
国税庁の作成手引でも、回答者が署名・押印を拒否した場合には、その理由などを記載し、調査担当者の署名等によって記録書を完成させる運用が示されています。
したがって、署名しないことで記録書が存在しなくなるわけではありません。
また、署名がない質問応答記録書であっても、その内容が他の証拠と整合していれば、後の課税処分等で証拠として利用される可能性があります。
質問応答記録書はいつ作成される?調査の初日?終盤?
経営者
質問応答記録書は、税務調査のどの段階で作成されるのでしょうか?
調査が終わるころに作成するものですか?
税理士
法律上、質問応答記録書を必ず調査の何日目に作成しなければならないという決まりはありません。
実務上は、例えば次のような場面で作成されます。
- 調査の途中で、重要な事実関係について納税者から説明を受けたとき
- 特定の取引について、事実関係を詳しく確認するとき
- 売上除外や架空経費など、税務上の問題が疑われる事情を確認するとき
- 調査の終盤に、それまでの回答内容を整理・確認するとき
- 調査官がいったん持ち帰って文書を作成し、後日内容確認と署名を求めるとき
国税庁の作成手引では、質問応答の場で回答者の面前で作成することが望ましいとされる一方、事情によっては持ち帰って作成し、後日確認を求めることも想定されています。
そのため、調査初日から質問応答記録書を作成する場合もあれば、調査の最終段階で初めて提示される場合もあります。
経営者
それでは、調査官が「後日まとめたので署名してください」と持ってきた場合も、同じように確認が必要ですね。
税理士
はい。
特に、回答した日と署名を求められた日が離れている場合には、実際にどのような質問を受け、どう回答したのかを慎重に確認する必要があります。
記載内容が実際の発言と異なる場合や、重要な説明が省略されている場合には、その点を明確に指摘してください。
当時の帳簿・証憑や、税理士が記録した面談メモと照合することも有効です。
質問応答記録書に間違いがあれば訂正を求められる?
経営者
調査官が作成した質問応答記録書を読んで、実際に話した内容と違う部分があった場合はどうすればよいのでしょうか?
税理士
署名する前に、訂正や補足を申し出てください。
例えば、次のような違いは重要です。
- 「記憶していない」と答えたのに「知らなかった」と記載されている
- 「おそらくそうだったと思う」と説明したのに、確定した事実として記載されている
- 特定の取引についての説明が、すべての取引に当てはまるように記載されている
- 経費の使用目的について説明した一部だけが記録されている
- 当時の認識と調査時点での認識が混同されている
- 重要な日付・金額・関係者の氏名が違っている
こうした点は、後の事実認定に影響する可能性があります。
また、国税庁の作成手引でも、回答者から追加・削除・変更の申出があった場合には、その内容を記録する取扱いが示されています。
記載内容に疑問があるまま、安易に署名する必要はありません。
「故意に」「知っていた」という記載には特に注意
経営者
記録書の中に「経費にならないと知っていた」と書かれていた場合は、どうでしょうか?
税理士
その表現が、実際の発言や当時の認識と一致しているかを確認する必要があります。
例えば、調査を受けて初めて経費にならない可能性を知ったのに、以前から経費にならないと知っていたかのように記載されていれば、事実関係に重要な違いがあります。
また、「意図的に売上を除外した」「架空経費であると認識していた」といった表現についても、実際の説明と一致しているかが重要です。
ただし、これらの事実が本当にあった場合に、虚偽の説明によって否定してよいという意味ではありません。
あくまで、実際に起きたことと本人の認識が、正確に記録されているかを確認することが大切です。
署名後に記載内容の誤りに気付いたらどうする?
経営者
もし署名した後に、記載内容の間違いに気付いた場合はどうすればよいのでしょうか?
税理士
その場合は、できるだけ早く調査官や担当税理士に申し出て、何が誤っていたのか、正しい事実関係は何かを説明してください。
ただし、一度完成した質問応答記録書について、納税者が一方的に書き換えられるわけではありません。
当初の記録書そのものを修正するのではなく、追加の説明や別の記録書・調査報告書等によって訂正内容を明らかにする対応が考えられます。
また、署名した記録書と後からの説明が異なる場合には、なぜ説明が変わったのかも確認される可能性があります。
そのため、記憶違いや資料の見落としに気付いたのであれば、その理由と確認資料も整理しておくことが重要です。
署名後の訂正が絶対に不可能というわけではありませんが、署名前の段階で十分に確認しておく方がよいでしょう。
署名を拒否したら税務調査で不利になる?
経営者
署名しないと調査官の印象が悪くなり、税務調査で不利になるのではないかと心配です。
税理士
署名を拒否したという事実だけで、追加の税金や重加算税を課せるわけではありません。
課税処分や重加算税の賦課には、それぞれ法律上の要件を満たす必要があります。
ただし、署名を拒否した場合でも、調査官は事実関係を確認するために追加の質問をしたり、別の証拠資料を調査したりすることがあります。
また、質問応答記録書には、署名を拒否した理由や、その時点で記載内容に誤りがないと認めていたかどうかなどが記録される場合があります。
そのため、単に署名を拒否するかどうかだけではなく、記載内容に事実と異なる部分があるのか、まだ確認できていない事項があるのか、その理由を明確にすることが重要です。
経営者
内容をすぐに判断できない場合は、どのように伝えればよいでしょうか?
税理士
例えば、次のように伝える方法があります。
「記載内容について、当時の資料や税理士との確認が必要ですので、現時点では署名を控えます。事実関係を確認したうえで、必要な説明や訂正を申し出ます。」
これは税務調査の質問への回答を全面的に拒否するという意味ではありません。
記録書の内容を十分に確認できない段階で、署名することを控えるという対応です。
ただし、署名を見送っても、それまでの回答内容や調査官が収集した証拠がなくなるわけではありません。
質問応答記録書に署名すると、重加算税を認めたことになる?
経営者
逆に、質問応答記録書に署名してしまうと、税務署が主張する重加算税や追徴課税を認めたことになるのでしょうか?
税理士
いいえ。署名をしたことだけで、税務署の法律上の判断をすべて認めたことになるわけではありません。
質問応答記録書は、基本的に質問と回答の内容を記録する文書です。
例えば、ある取引の経緯について事実関係を確認したことと、その取引が税法上の隠蔽・仮装に該当するかどうかは、別の判断です。
また、質問応答記録書への署名は、修正申告書の提出とも異なります。
ただし、署名済みの質問応答記録書は、本人が記載内容を確認した証拠として扱われる可能性があります。
後から「実際にはそういう意味で話したのではない」と主張する場合にも、その署名が重要な事情として考慮されることがあります。
そのため、署名する際には、単に文章が読みやすいかどうかだけでなく、事実関係が正確かどうかを確認する必要があります。
質問応答記録書が問題になった実際の裁決事例
経営者
質問応答記録書への署名が、実際に裁判や税務上の争いで問題になったことはあるのでしょうか?
税理士
はい。例えば、国税不服審判所の平成30年6月28日裁決があります。
この事案では、法人の売上の帰属などが争われる中で、税務調査官が作成した質問応答記録書について、法人側がその作成過程に問題があったと主張しました。
法人側は、代表者の説明が正しく記録されていなかったことや、署名・押印に至る経緯について問題があったと主張しています。
一方、審判所は、関与税理士と税理士事務所の職員が同席し、記録書の提示や内容確認が行われたことなどを認定しました。
その結果、質問応答記録書の作成過程について、原処分を取り消すべき違法は認められないと判断しています。
経営者
税理士が同席していたことも判断材料になったのですね。
税理士
そうですね。
この裁決では、記録書がどのように提示されたか、誰が内容を確認したか、署名に至るまでにどのようなやり取りがあったかといった事情が認定されています。
なお、この裁決は、署名された質問応答記録書の内容が常に正しいと認めたものではありません。
あくまで、当該事案の具体的な事情から、作成過程に処分を取り消すべき違法があるかどうかが判断されたものです。
実際の税務調査でも、税理士が立ち会い、記録内容や作成経緯を確認しておくことには意味があります。
質問応答記録書のコピーや写真をもらうことはできる?
経営者
自分が署名する書類なのですから、当然、コピーを1部もらえるのですよね?
税理士
実は、ここにも注意が必要です。
税務署では、質問応答記録書の写しを納税者に交付しないという運用がされています。
2026年5月29日の衆議院財務金融委員会では、質問応答記録書の写しをPDFなどで納税者へ交付すべきではないかという質問が行われました。
これに対して国税庁は、質問応答記録書は納税者への交付を目的とした行政文書ではなく、写しを交付しない取扱いを維持する方針を説明しています。
したがって、署名したからといって、通常の契約書のように控えが渡されるわけではありません。
経営者
それでは、後から自分が何に署名したのか確認することが難しいのですね。
税理士
そうですね。
後日、所定の開示請求手続などを検討することはできますが、通常の業務でその場ですぐにコピーを受け取ることとは異なります。
そのため、調査の際には自分たちでもやり取りを記録しておくことが重要です。
例えば、次のような事項を整理しておくとよいでしょう。
- 質問を受けた日時と場所
- 質問した調査官の氏名
- 質問された取引や論点
- 自分が回答した内容
- 記録書の中で訂正や補足を求めた箇所
- 署名したか、署名を控えたか
- 署名を控えた場合はその理由
可能であれば、税理士が立ち会い、質問内容や回答内容を別途記録しておくと、後から事実関係を確認しやすくなります。
質問応答記録書への署名を求められたらどう対応する?
経営者
実際に調査官から質問応答記録書への署名を求められたとき、どのような順序で対応すればよいでしょうか?
税理士
まず、署名を求められたというだけで慌てる必要はありません。
次の順序で対応することをお勧めします。
- 作成目的を確認する:どの取引や事実関係について記録する書類なのかを確認する。
- 内容を確認する:実際の質問と回答が正しく記載されているか、日付・金額・関係者の情報に誤りがないかを確認する。
- 不正確な点を申し出る:説明の省略、推測と事実の混同、実際の発言と異なる表現などがあれば訂正・補足を求める。
- 必要に応じて税理士と確認する:専門的な判断が必要な場合や事実関係を確認できない場合は、その場で安易に署名しない。
- 署名の可否を判断する:内容が正確であることを確認したうえで判断し、署名しない場合はその理由を説明する。
- 調査内容を記録する:質問・回答・訂正の申出・署名に関する経緯を事務所側でも記録する。
大切なのは、税務調査に必要な協力を行いながら、記録書に記載された事実が正確かどうかを確認することです。
また、質問応答記録書は必ず作成されるものではありません。
通常の税務調査で、質問応答記録書が一度も作成されずに終了することもあります。
まとめ:質問応答記録書は署名を拒否できるが、記録内容の確認が重要
経営者
質問応答記録書は、税務調査官が質問と回答を証拠として残すために作成するもので、署名を強制されるわけではないのですね。
税理士
そのとおりです。
ただし、質問への回答義務と、質問応答記録書への署名義務は区別する必要があります。
今回のポイントは次のとおりです。
- 質問応答記録書は、税務調査官が納税者等の回答内容を記録する行政文書である。
- 課税に必要な事実関係を確認し、後の課税判断の証拠として利用されることがある。
- 質問応答記録書への署名・押印は法律上の義務ではなく、拒否できる。
- 一方、質問検査権に基づく適法な質問には原則として回答する必要がある。
- 署名を拒否しても、調査官が記録書を作成・完成させることはできる。
- 記録書の作成時期は法律で決められておらず、調査中や調査終盤、後日に提示される場合もある。
- 重加算税に関する証拠となる場合はあるが、作成されたことだけで重加算税が確定するわけではない。
- 記録内容に誤りや省略があれば、署名前に訂正や補足を求めることが重要。
- 税務署では、質問応答記録書の写しを納税者に交付しない運用がされている。
税務調査では、実際の事実関係を正確に説明することと、その説明がどのように記録されているかを確認することが大切です。
特に、売上除外や架空経費、重加算税などが問題になっている場合には、税理士と協議しながら慎重に対応しましょう。
町田・相模原で税務調査や質問応答記録書への対応にお困りの方へ
税務調査では、帳簿や領収書の確認だけでなく、取引の経緯や経営者の認識について質問されることがあります。
質問応答記録書は、その回答内容を証拠として残す書類であり、署名の有無や記載内容が、後の課税処分や重加算税の判断に関係する場合もあります。
町田・相模原で、税務調査の対応、質問応答記録書への署名、重加算税の指摘、修正申告の判断などにお困りの方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
- 質問応答記録書は税務調査官が納税者等の回答を記録する行政文書。
- 通常の調査メモと異なり、回答者への内容確認や署名・押印を求めることがある。
- 記録内容は、課税処分や不服申立て、税務訴訟の証拠となり得る。
- 質問応答記録書への署名・押印は法律上の義務ではない。
- 適法な質問への不答弁や虚偽答弁には国税通則法上の罰則がある。
- 署名を拒否しても調査官による記録書の作成・完成は可能。
- 作成時期は法定されておらず、調査途中・終盤・後日の確認などさまざま。
- 作成されたことだけで重加算税が確定するわけではない。
- 記録内容に誤りがある場合は、署名前に訂正や補足を申し出る。
- 国税庁は2026年5月29日の国会答弁で、写しを交付しない運用を維持する方針を説明している。
- 税務調査での質問と回答、訂正の申出、署名に至る経緯は自分たちでも記録しておくことが重要。
主な根拠
- 国税通則法74条の2第1項《所得税・法人税・消費税等の質問検査権》|e-Gov法令検索
- 国税通則法128条第2号・第3号《不答弁・虚偽答弁、資料提出拒否等の罰則》|e-Gov法令検索
- 国税通則法68条《重加算税》|e-Gov法令検索
- 第221回国会・衆議院財務金融委員会第10号《2026年5月29日・質問応答記録書の作成目的と写しの不交付に関する国税庁答弁》|衆議院
- 平成30年6月28日裁決《質問応答記録書の作成過程に違法があるか否か》|国税不服審判所
- 国税庁課税総括課「質問応答記録書作成の手引」(令和5年12月版)の紹介・資料|泉絢也税理士事務所
関連記事
- 税務署から「お尋ね」が届いたら税務調査?回答義務と無視した場合を税理士が解説
- 税務調査は何年分まで遡る?3年・5年・7年の違いを税理士が解説
- 現金売上の申告忘れは重加算税?隠蔽・仮装との違いを税理士が解説
- 確定申告を間違えたら?修正申告・更正の請求・訂正申告を税理士が解説
- 家族への架空給与・外注費はバレる?親族への経費計上と重加算税を税理士が解説
※本記事は2026年10月27日時点の法令・公表裁決・国会答弁等に基づく一般的な解説です。質問応答記録書への署名の可否や具体的な対応は、調査内容、実際の回答、記録書の記載内容、重加算税等の指摘状況によって判断する必要があります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年11月9日質問応答記録書とは?税務調査で署名拒否できる?税理士が解説
- 所得税2026年11月8日税込経理と税抜経理の違いは?選び方・利益・減価償却を税理士が解説
- 税金あれこれ2026年11月8日不動産投資の減価償却で節税はいくら?年収別シミュレーションで見る効果と落とし穴
- 所得税2026年11月7日自動車の環境性能割は廃止?2026年改正と車両購入時の経理処理を税理士が解説