
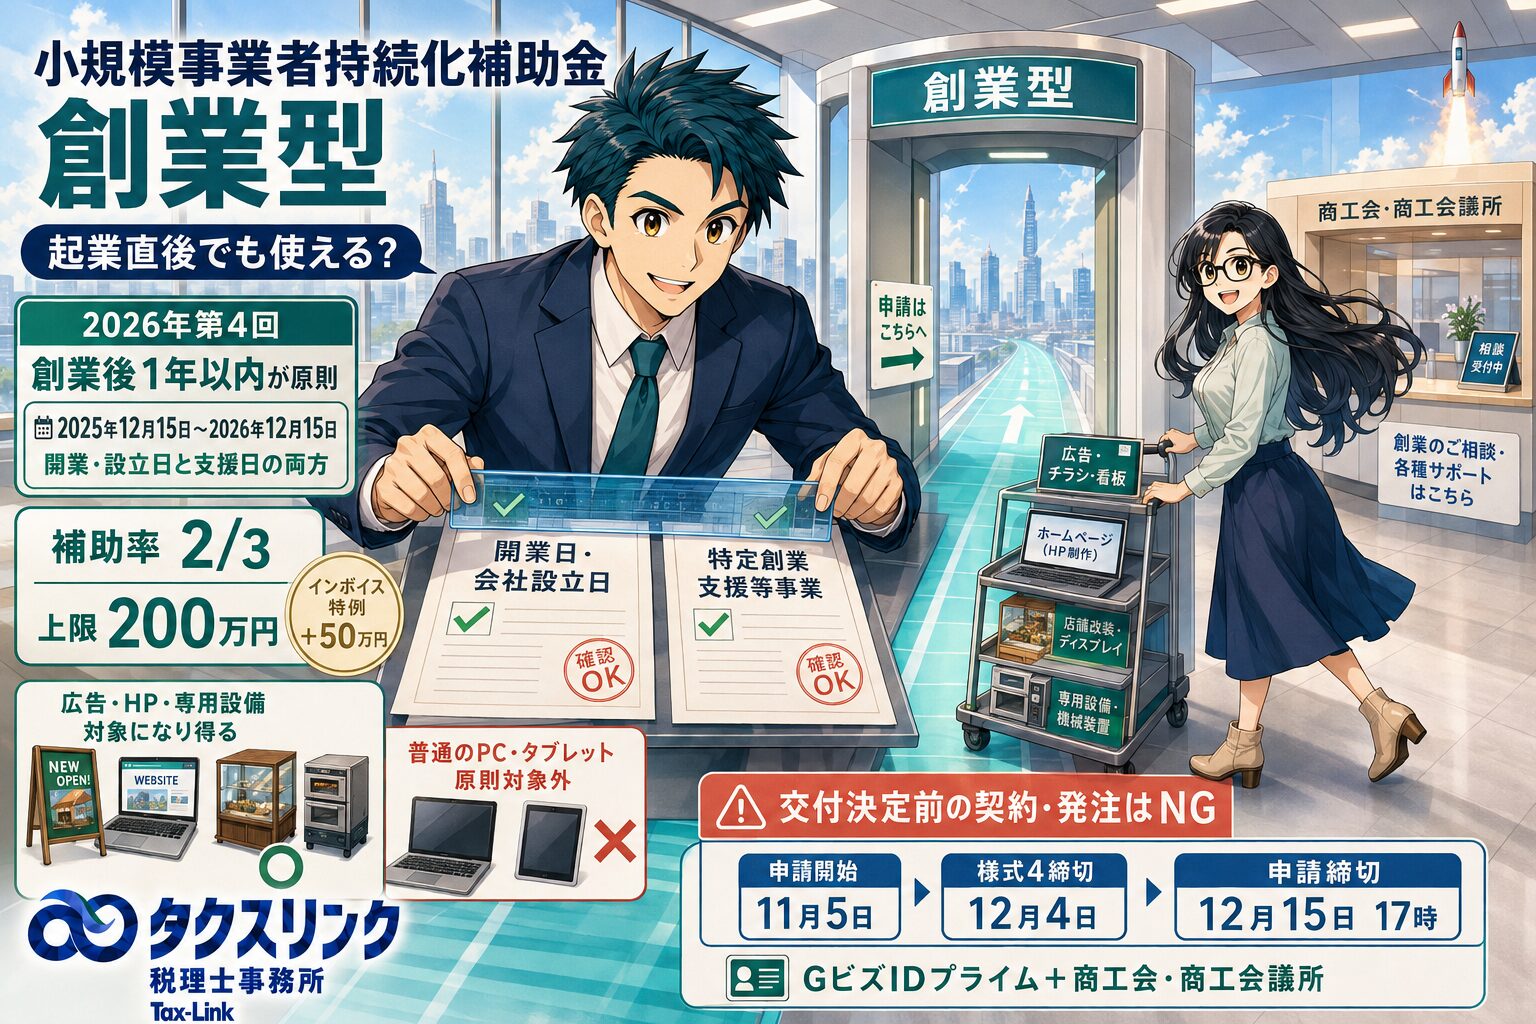
起業したばかりの個人事業主や会社でも、小規模事業者持続化補助金の創業型を利用できる可能性があります。
むしろ、2026年第4回の創業型は、創業後1年以内の小規模事業者を対象とする制度です。
ただし、「設立後1年以内なら自動的に対象」という制度ではありません。
2026年第4回では、開業日または会社設立日と、市区町村等の特定創業支援等事業による支援を受けた日の両方が、公募締切日から遡って1年以内に入っている必要があります。
第4回の申請締切は2026年12月15日17時とされているため、原則として、開業日または会社設立日と、特定創業支援等事業を受けた日の両方が、2025年12月15日から2026年12月15日までの期間に入っている必要があります。

経営者
起業したばかりでも、小規模事業者持続化補助金の「創業型」は利用できますか?
創業何年以内なら対象になりますか?

税理士
はい。起業したばかりの会社や個人事業主でも、小規模事業者持続化補助金の創業型を利用できる可能性があります。
ただし、2026年第4回では、原則として「創業後1年以内」の小規模事業者が対象です。
ここでいう1年以内は、今日から見て1年以内という意味ではありません。
第4回の公募締切日である2026年12月15日から遡って、開業日または会社設立日が1年以内に入っているかを見ます。
そのため、原則として、2025年12月15日から2026年12月15日までに開業または会社設立をしている必要があります。
経営者
会社を作って1年以内なら、それだけで対象になりますか?
税理士
いいえ。会社設立日や開業日だけでは足りません。
創業型では、市区町村等が実施する特定創業支援等事業による支援を受けていることも重要です。
2026年第4回では、開業日または会社設立日だけでなく、特定創業支援等事業による支援を受けた日も、公募締切日から遡って1年以内である必要があります。
つまり、第4回であれば、原則として、開業日または会社設立日と、特定創業支援等事業を受けた日の両方が、2025年12月15日から2026年12月15日までに入っている必要があります。
経営者
特定創業支援等事業とは何ですか?
税理士
市区町村などが行う創業支援のうち、創業の促進に特に役立つものとして位置付けられている支援です。
法律上は、産業競争力強化法に「特定創業支援等事業」という定義があります。
また、経済産業省関係産業競争力強化法施行規則では、創業者が、経営、財務、人材育成、販売方法に関する知識を習得できるよう、継続的に支援する事業とされています。
実務上は、市区町村や商工会議所などが実施する創業セミナー、創業塾、個別相談などを受け、証明書を取得する流れになります。
経営者
これから起業する予定の人も対象になりますか?
税理士
申請時点で、まだ開業日や会社設立日が到来していない創業予定者は対象外です。
創業型は、これから起業する人ではなく、すでに開業または会社設立をしている小規模事業者が対象です。
ただし、会社設立や開業は済んでいるものの、店舗オープン準備中でまだ売上が発生していないようなケースでも、対象になり得ます。
その場合でも、補助事業終了までには商品やサービスの提供を開始する必要があります。
経営者
個人事業から法人化した場合は、法人設立日で1年以内を見ればよいですか?
税理士
ここは注意が必要です。
個人事業から法人成りした場合、単純に法人設立日だけを見て「創業後1年以内」と判断してはいけません。
公募要領上、個人事業としての開業日から1年を経過している場合は、創業型の対象外となる可能性があります。
つまり、個人事業として何年も営業していた方が、最近法人化しただけの場合、「法人設立から1年以内だから創業型が使える」とは限りません。
個人事業の当初開業日を必ず確認してください。
経営者
対象になる小規模事業者の人数基準はありますか?
税理士
あります。
小規模事業者持続化補助金ですので、常時使用する従業員数が一定以下である必要があります。
商業・サービス業、ただし宿泊業・娯楽業を除く業種では、常時使用する従業員が5人以下です。
宿泊業・娯楽業では、常時使用する従業員が20人以下です。
製造業その他でも、常時使用する従業員が20人以下です。
業種判定と従業員数の確認を誤ると、申請対象外になる可能性があります。
経営者
補助率と補助上限はいくらですか?
税理士
2026年第4回の創業型では、基本的に補助率は3分の2、補助上限は200万円とされています。
さらに、一定のインボイス特例を満たす場合には、50万円の上乗せがあります。
ただし、補助金は「対象経費を使えば必ず上限までもらえる」という制度ではありません。
申請内容が採択され、さらに交付決定を受け、補助事業期間中に発注、納品、支払まで完了し、実績報告を経て確定した金額が補助される流れです。
経営者
広告費には使えますか?
税理士
販路開拓を目的とする広告費であれば、対象になり得ます。
たとえば、チラシ、新聞広告、雑誌広告、看板、インターネット広告、バナー広告、SNS広告、SNS運用代行などが対象例として挙げられます。
ただし、単なる会社PRや求人広告は対象外です。
また、2026年第4回では、広報費だけでの申請はできず、補助金交付申請額の上限は30万円とされています。
つまり、広告費は対象になり得ますが、「広告だけで200万円を申請する」という使い方はできません。
経営者
ホームページ制作やECサイト制作は対象になりますか?
税理士
対象になり得ます。
販路開拓のためのホームページ制作、ECサイト制作、ウェブサイトの更新、改修などは、ウェブサイト関連費として対象になる可能性があります。
ただし、2026年第4回では、ウェブサイト関連費だけでの申請はできません。
また、ウェブサイト関連費の補助金交付申請額の上限は30万円とされています。
ホームページやECサイトは、創業直後には非常に重要ですが、補助金上は上限や単独申請不可の制限があるため、他の販路開拓施策や設備投資と組み合わせて計画する必要があります。
経営者
設備購入には使えますか?
税理士
使える可能性があります。
たとえば、販路拡大のためのショーケース、オーブン、冷凍冷蔵庫、新サービス提供のための製造機械や試作機械などは、対象になり得ます。
3Dプリンターなどの専用設備も、新商品や新サービスの開発、提供に使うものであれば、対象になる可能性があります。
ただし、単に古くなった設備を同程度の新品に取り替えるだけでは、対象外とされやすいです。
補助金では、販路開拓や新たな取組との関係を具体的に説明する必要があります。
経営者
パソコンやタブレットは対象になりますか?
税理士
普通のパソコン、タブレット、プリンター、複合機、PC周辺機器、スマートフォン、電話機などは、原則として対象外です。
理由は、汎用性が高く、補助事業以外にも使えてしまうためです。
「仕事で使うから対象になる」というわけではありません。
補助対象にしたいものが、販路開拓や新商品開発に直接必要な専用設備なのか、それとも普通の事務用品・汎用品なのかを分けて考える必要があります。
経営者
もうホームページ制作会社に発注してしまった場合はどうなりますか?
税理士
かなり危険です。
補助対象経費は、原則として交付決定日以後に発生し、補助事業期間中に支払まで完了したものです。
採択されたからすぐ発注できる、というわけでもありません。
採択後、さらに交付決定を受けてから、契約、発注、購入、制作、支払いを進めるのが原則です。
交付決定前に発注、契約、購入をしてしまうと、補助対象外になる可能性が高いです。
補助金を使いたい場合は、見積り段階で止めて、先に申請スケジュールと交付決定のタイミングを確認してください。
経営者
申請には商工会や商工会議所も関係しますか?
税理士
関係します。
小規模事業者持続化補助金では、商工会または商工会議所から事業支援計画書、いわゆる様式4を取得する必要があります。
2026年第4回では、申請受付開始が2026年11月5日、申請受付締切が2026年12月15日17時、事業支援計画書の発行受付締切が2026年12月4日とされています。
つまり、12月15日が申請締切だからといって、12月15日に準備を始めても間に合いません。
事前にGビズIDプライムを取得し、商工会・商工会議所への相談準備を進めておく必要があります。
経営者
結局、申請前に何を確認すればよいですか?
税理士
最低限、次の点を確認してください。
法人の場合は、登記上の会社成立年月日です。
個人事業主の場合は、開業届に記載した開業日です。
個人事業から法人成りした場合は、個人事業としての当初開業日も確認します。
次に、特定創業支援等事業を受けた日と、証明書を取得できるかを確認します。
法人の場合は、その支援を受けた人が現在の代表者本人かも重要です。
そのうえで、業種、常時使用する従業員数、過去に創業型で採択を受けていないか、導入予定の設備や広告、ホームページの内容と金額、すでに契約・発注・購入・支払いをしていないか、GビズIDプライムの取得状況を確認します。
インボイス特例を使う場合は、適格請求書発行事業者の登録予定や登録状況も確認してください。
町田・相模原で創業型補助金や起業準備を考えている方へ
町田・相模原で起業する場合、補助金だけでなく、創業融資、制度融資、金融機関選び、法人設立、開業届、税務署への届出、会計処理、資金繰りをまとめて考える必要があります。
小規模事業者持続化補助金の創業型は、広告費、ホームページ制作、設備購入に使える可能性がありますが、創業日、特定創業支援等事業、商工会・商工会議所の様式4、GビズID、発注時期を誤ると、対象外になることがあります。
タクスリンク税理士事務所では、町田・相模原で起業する方向けに、補助金・助成金・制度融資・創業融資などをまとめたポータルページ「まちさがビジネスナビ」を公開しています。
町田・相模原で起業する方向けの情報は、まちさがビジネスナビをご覧ください。
まちさがビジネスナビでは、町田・相模原で起業する方が、補助金・助成金・融資制度、金融機関、法人設立や開業に関する情報をまとめて確認できるようにしています。
補助金は、採択されるかどうかだけでなく、資金繰りとの関係も重要です。補助金は原則として後払いであり、先に支出する資金をどう準備するかも検討する必要があります。
町田・相模原で、起業直後の税務、会計、資金繰り、創業融資、設備投資について相談したい方は、タクスリンク税理士事務所へご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、2026年8月24日時点で公表されている情報に基づく一般的な解説です。小規模事業者持続化補助金は、公募回、公募要領、申請時期、対象経費、補助上限、特例要件により取扱いが変わる可能性があります。実際の申請可否、申請手続、代理申請については、補助金事務局、商工会、商工会議所、中小企業診断士、行政書士等の専門家に最新情報を確認してください。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる
- 税金あれこれ2026年9月18日アパート経営は節税になる?仕組みと知っておきたい注意点
- 税金あれこれ2026年9月18日中小企業の節税、何から始める?経営者が知っておきたい基本と失敗しない考え方



