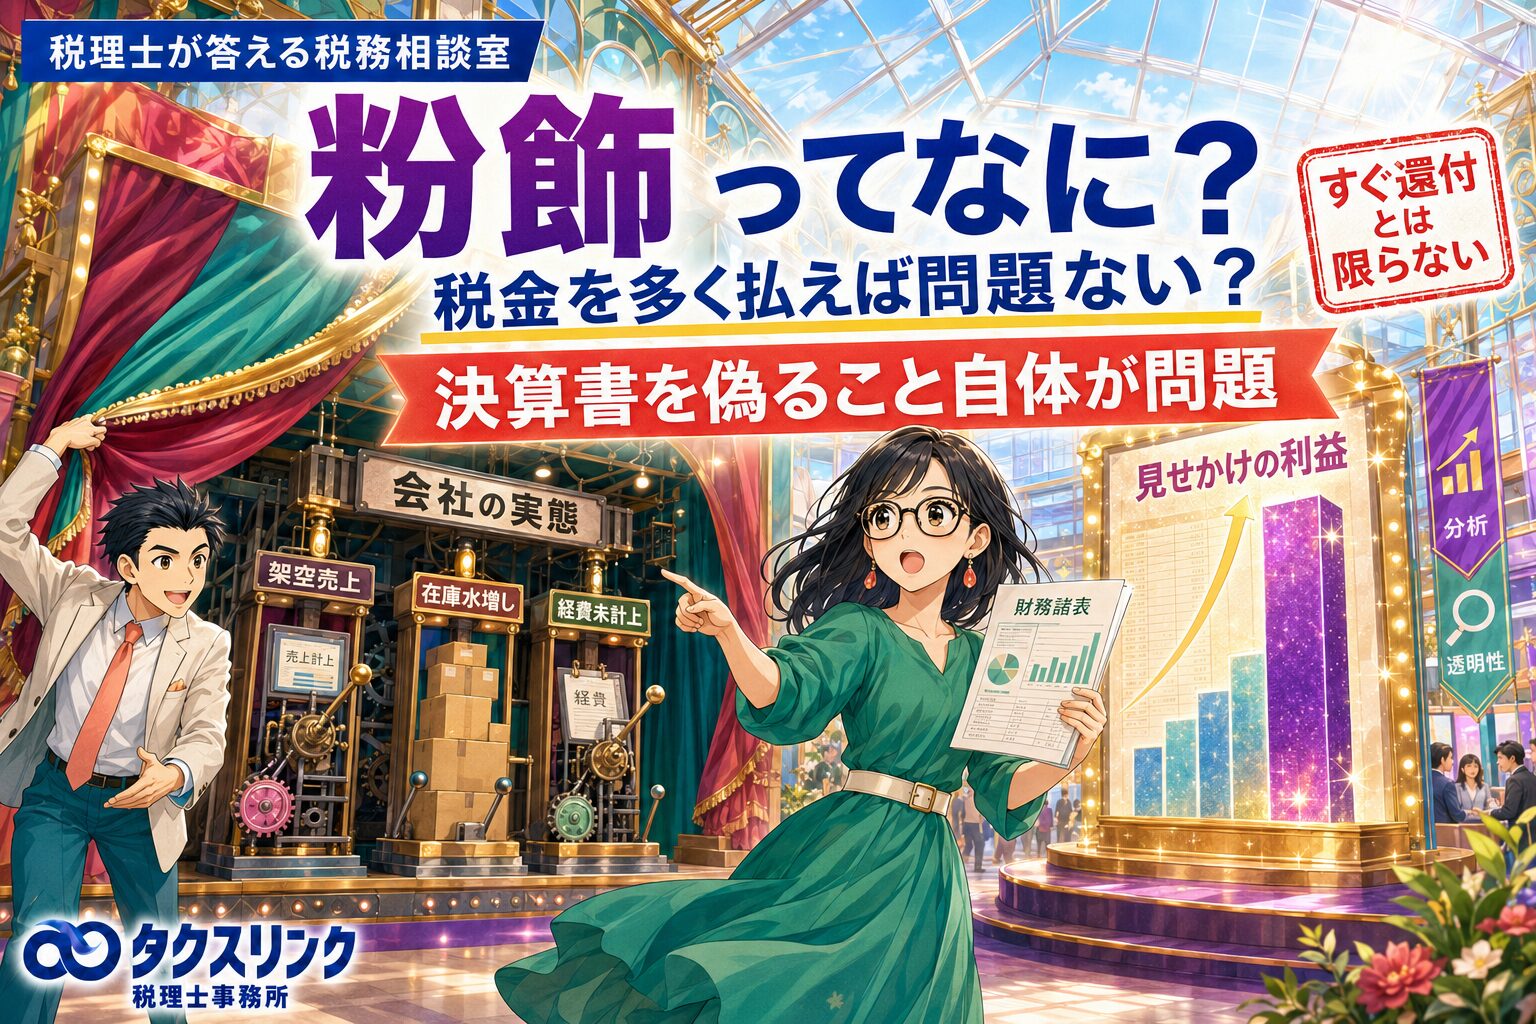
粉飾とは、簡単にいうと、実際より会社の業績や財政状態が良く見えるように、意図的に決算書を作ることです。
たとえば、架空の売上を計上する、来期の売上を今期に前倒しする、実際には回収できない売掛金をそのまま資産として残す、在庫を実際より多く計上する、本来計上すべき経費や債務を計上しない、といった処理が考えられます。
一見すると、利益を多く見せれば法人税も多く払うため、「税務署としては文句がないのでは」と思えるかもしれません。
しかし、粉飾は「税金を多く払っているから問題ない」という話ではありません。
法人税法は、事実を仮装して経理したことによる過大申告を明文で想定しています。そして、通常の単純な申告ミスよりも、後から税金を取り戻しにくくする特則を置いています。
つまり、脱税とは逆方向であっても、粉飾は粉飾として問題になります。

相談者
粉飾って何ですか?
利益が増えると払う税金も増えるんですよね。
それなら税務署も文句ないでしょうし、問題ないのではないですか?

税理士
粉飾とは、簡単にいうと、実際より会社の業績や財政状態が良く見えるように、意図的に決算書を作ることです。
たとえば、本当はない売上を計上する、翌期の売上を今期に前倒しする、在庫を実際より多く計上する、本来計上すべき経費や債務を計上しない、といった処理です。
たしかに、利益を多く見せて、その利益をもとに法人税を申告すれば、その期だけを見ると税金を多く払う方向になります。
しかし、だからといって問題がないわけではありません。
相談者
でも、脱税とは逆ですよね。
本当は利益100万円なのに、利益150万円として申告したら、法人税は多く払うことになりますよね?
税理士
その理解自体は間違っていません。
本当の利益が100万円なのに、粉飾して利益150万円として法人税を申告すれば、その期だけ見れば法人税は多くなります。
ただし、税法はこれを単なる計算ミスとは扱っていません。
法人税法には、事実を仮装して経理したことによって本来より多い所得を申告した場合の規定があります。
つまり、法人税法も、いわゆる粉飾決算による過大申告を想定しているということです。
相談者
税金を多く払っただけなら、後で間違いを直して返してもらえばよいのではないですか?
税理士
そこが重要です。
粉飾によって法人税を多く払った場合でも、通常の単純な申告ミスのように、すぐに全額返してもらえるとは限りません。
法人税法129条では、法人が提出した申告書の所得が本来より多く、その中に「事実を仮装して経理したところに基づくもの」がある場合について規定しています。
この場合、会社が後の事業年度で修正の経理を行い、その事業年度の確定申告書を提出するまで、税務署長は減額更正をしないことができるとされています。
つまり、「粉飾して税金を多く払いました。間違いなので今すぐ返してください」とは、必ずしもいかない仕組みです。
相談者
自分で利益を水増ししたのだから、簡単には返さないということですか?
税理士
かなり乱暴に言えば、そういう制度設計です。
法人税法135条には、仮装経理に基づいて法人税を払い過ぎた場合の還付に関する特例があります。
粉飾部分に対応する法人税については、減額更正が行われても、原則として直ちに全額還付されるわけではありません。
また、法人税法70条では、その粉飾分の法人税について、一定の場合に後年度の法人税額から控除していく仕組みが置かれています。
税法上も、意図的に利益を水増しして税金を払い過ぎた場合は、普通のミスと同じようには扱わないということです。
相談者
税務署以外には、どんな問題がありますか?
税理士
粉飾の本質的な問題は、税務署よりも、銀行、株主、取引先などに対して、実態と違う決算書を見せることにあります。
たとえば、本当は利益100万円の会社なのに、架空売上を計上して利益600万円に見せたとします。
銀行がその決算書を見て、「この会社なら返済できそうだ」と判断し、融資をした場合、その粉飾決算書が銀行の意思決定に影響していることになります。
この場合、税務だけではなく、銀行との関係、会社法上の責任、民事上・刑事上の問題に発展する可能性があります。
具体的にどのような法的責任が生じるかは、弁護士等による確認が必要です。
相談者
会社法でも問題になりますか?
税理士
会社法上も問題になります。
株式会社の会計は、会社法431条で、一般に公正妥当と認められる企業会計の慣行に従うものとされています。
実際よりも会社の業績や財政状態を良く見せるために、架空売上を計上したり、在庫を水増ししたりする処理は、正しい会計とはいえません。
決算書は税務署に出すためだけの書類ではありません。
銀行、株主、取引先、役員、従業員などが会社の状態を判断するための資料でもあります。
相談者
では、利益を少なく見せる場合はどうですか?
税理士
利益を意図的に少なく見せる処理は、いわゆる逆粉飾と呼ばれることがあります。
たとえば、本当は利益100万円なのに、架空経費を入れるなどして利益20万円に見せるケースです。
この場合、法人税の申告でも利益20万円を前提にしていれば、税金を少なく申告していることになります。
そのため、過少申告や脱税側の問題になります。
利益を多く見せる粉飾も問題ですが、利益を少なく見せて税金を減らす処理は、税務上さらに直接的に危険です。
相談者
結局、粉飾の何が一番まずいのでしょうか?
税理士
一番まずいのは、決算書が会社の実態を表さなくなることです。
経営者自身も、正しい利益、正しい資金繰り、正しい返済能力を把握できなくなります。
銀行も、正しい返済能力を判断できません。
税務上も、仮装経理による過大申告として、通常の申告ミスとは異なる扱いを受けます。
したがって、「税金を多く払っているから問題ない」のではなく、「決算書を意図的に偽っていること自体が問題」と考えるべきです。
相談者
もし過去に粉飾してしまっている場合は、どうすればよいですか?
税理士
実際に粉飾をしている場合は、かなり慎重な対応が必要です。
まず、どの勘定科目をどのように操作しているのか、単なる会計処理の誤りなのか、意図的な仮装なのかを確認します。
次に、法人税申告書でも粉飾後の利益をそのまま所得として申告しているのか、税務申告上は別表調整で正しい所得に直しているのかを確認します。
さらに、銀行、投資家、株主、取引先などに、その粉飾決算書を提出しているかも重要です。
銀行融資目的の粉飾がある場合は、税務だけでは完結しません。弁護士等を含めて確認する必要があります。
町田・相模原で会社の決算・税務申告に不安がある方へ
決算書は、税金を計算するためだけの書類ではありません。
銀行融資、資金繰り、取引先からの信用、会社の経営判断にも影響します。
特に、売上の前倒し、在庫の水増し、経費の未計上、回収不能な売掛金の放置などは、決算書の見た目を良くする一方で、後から大きな問題になることがあります。
タクスリンク税理士事務所では、町田・相模原の中小企業・個人事業主向けに、決算・申告だけでなく、資金繰り、融資、経理体制の整理まで見据えた税務顧問を行っています。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、一般的な税務上の取扱いを解説したものです。実際に粉飾決算を行っている場合、銀行等に粉飾決算書を提出している場合、過去の決算を修正したい場合には、税務だけでなく会社法、金融機関対応、民事・刑事上の問題が生じる可能性があります。具体的な対応は、税理士・弁護士等の専門家に確認してください。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月20日法人成り時の従業員退職金はどうする?勤続年数引継ぎと必要経費を税理士が解説
- 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる
- 税金あれこれ2026年9月18日アパート経営は節税になる?仕組みと知っておきたい注意点