学校法人は、一般の株式会社とは税務の考え方が大きく異なります。
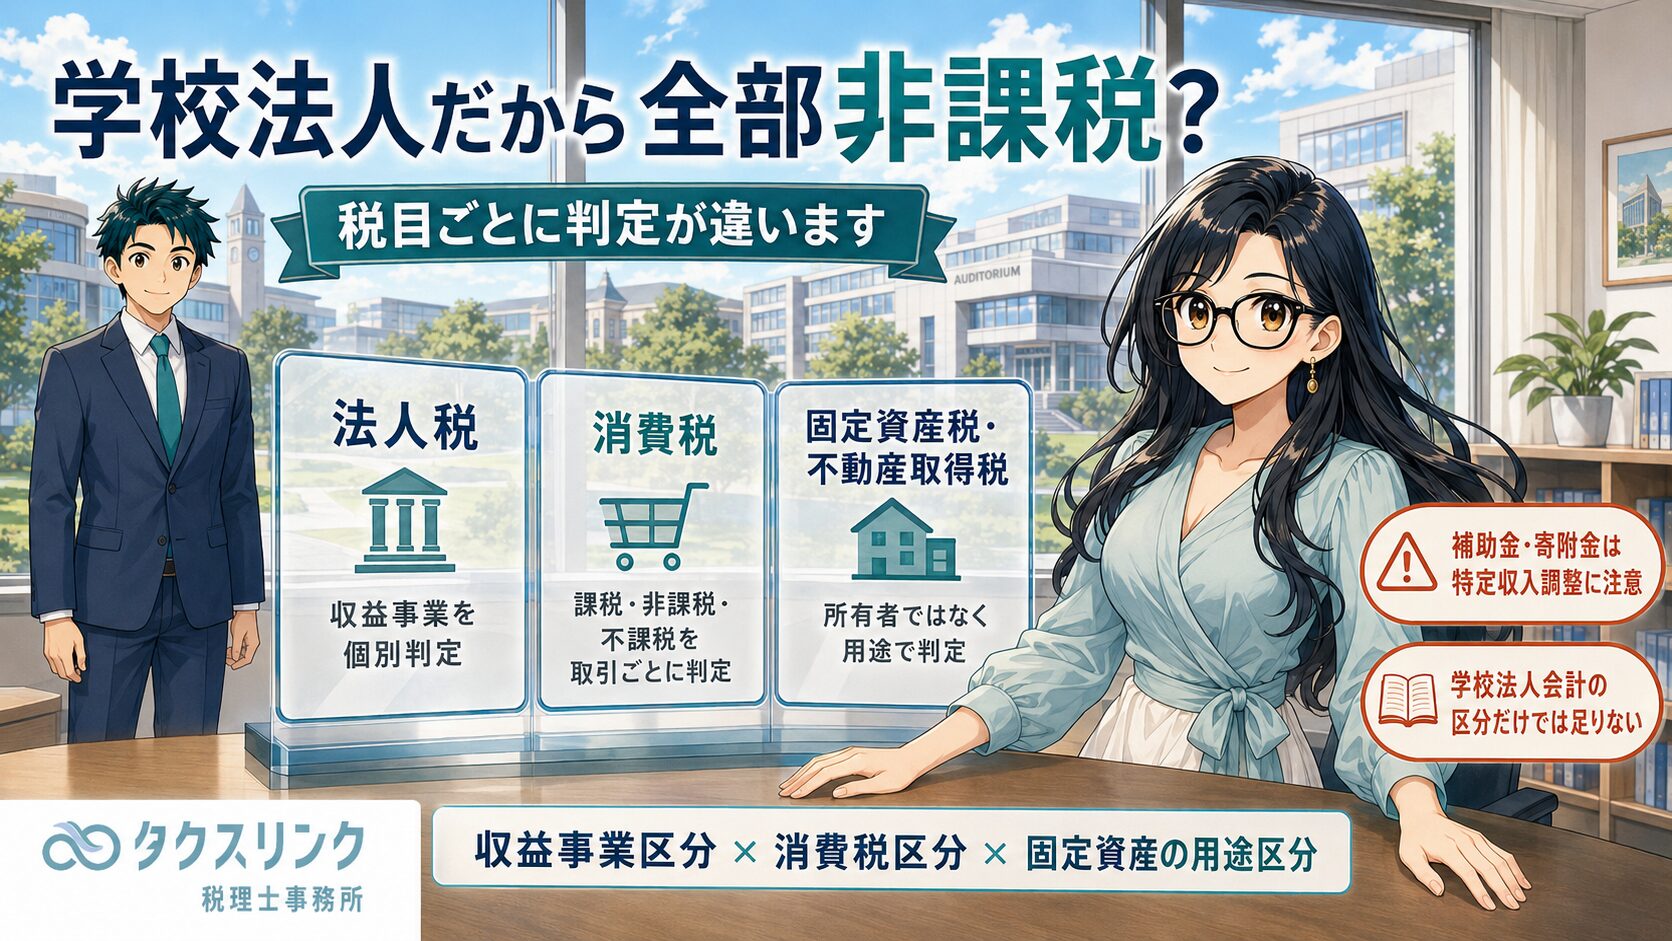
最も重要なのは、「学校法人だから非課税」とまとめて判断しないことです。
法人税では収益事業だけが課税対象になる場面が多い一方で、消費税では法人税の収益事業かどうかとは別に、個々の取引を課税、非課税、不課税に分類します。
さらに、学校法人では補助金・寄附金等に関する消費税の特定収入調整、校地・校舎等の固定資産税や不動産取得税の用途非課税、外部講師への源泉所得税、現物寄附・遺贈寄附など、固有の論点が多くあります。
本記事では、2026年9月2日時点の一般的な学校法人を前提に、学校法人税務で特に注意すべきポイントを整理します。

学校法人担当者
学校法人固有の税務について教えてください。
学校法人は非課税が多いと聞きますが、株式会社と何が違うのでしょうか?

税理士
学校法人税務で一番危険なのは、「学校法人だから税金はかからない」とまとめて考えてしまうことです。
実際には、法人税、消費税、地方税、不動産関係税、寄附金税制で、それぞれ判断基準が異なります。
特に重要なのは、法人税の収益事業判定、消費税の特定収入調整、学校用不動産の用途非課税、現物寄附・遺贈、関係者取引です。
学校法人担当者
まず、法人税はどう考えればよいですか?
税理士
学校法人は、法人税法上は公益法人等に該当します。
そのため、通常の株式会社のようにすべての所得が法人税の課税対象になるのではなく、原則として「収益事業から生じた所得」が法人税の課税対象になります。
ただし、学校法人会計上の教育活動収入や付随事業収入の区分と、法人税法上の収益事業の区分は一致しません。
学校法人会計では教育活動に見えても、税法上の収益事業に該当すれば法人税の課税対象になる可能性があります。
学校法人担当者
学校法人で収益事業になりやすいものには、どのようなものがありますか?
税理士
学校法人で特に確認すべきものは、売店、学食、駐車場、施設貸付、公開講座、受託研究、出版、知的財産のライセンス収入などです。
法人税法施行令5条では、収益事業が34業種として限定列挙されています。
例えば、物品販売業、不動産貸付業、請負業、出版業、興行業、技芸教授業、駐車場業、無体財産権の提供等が問題になりやすいです。
学校の本来目的に関連しているからといって、必ず法人税が非課税になるわけではありません。
学校法人担当者
大学の受託研究も法人税の収益事業になりますか?
税理士
受託研究は、特に慎重に確認すべき論点です。
外部企業から研究を受託して対価を受ける場合、形式的には請負業に近い性質を持つことがあります。
ただし、法人税法施行令5条には学校法人等に関する除外規定があり、一定の受託研究については収益事業から除かれる場合があります。
具体的には、研究成果の全部または一部が学校法人に帰属すること、又は研究成果を学術研究の発展に資するため適切に公表することなどが契約上定められているかが重要です。
そのため、大学や研究機関では、受託研究契約書を税務の観点から確認する必要があります。
学校法人担当者
収益事業がある場合、会計処理では何に注意すべきですか?
税理士
収益事業と非収益事業の区分経理が必要です。
しかも、区分するのは損益だけではありません。
法人税基本通達15-2-1では、収益事業と収益事業以外の事業について、資産、負債、収益、費用を区分経理することが示されています。
つまり、売上や経費だけでなく、現預金、売掛金、固定資産、借入金なども、必要に応じて収益事業と非収益事業に分けて管理する必要があります。
共通経費については、床面積、従事時間、使用割合、収入割合など、合理的な基準で継続的に配賦することが重要です。
学校法人担当者
収益事業で利益が出た場合、学校の教育事業に使えば税務上有利になる制度はありますか?
税理士
あります。
学校法人では、収益事業から非収益事業へ支出した一定額について、法人税法上のみなし寄附金として損金算入できる制度があります。
学校法人の場合、原則として収益事業所得の50%、または年200万円のいずれか大きい金額まで損金算入できる仕組みがあります。
ただし、単に帳簿上で振り替えればよいというものではなく、収益事業から学校教育等の非収益事業へ実際に支出されたものとして整理できるかを確認する必要があります。
学校法人担当者
消費税はどうですか?
学校法人なら消費税もあまり関係ないのでしょうか?
税理士
そこは誤解が多いところです。
消費税では、法人税の収益事業かどうかとは別に、個々の取引を課税、非課税、不課税に分類します。
例えば、一定の授業料、入学金、入学検定料、施設設備費、証明書発行手数料、一定の教科用図書の譲渡などは非課税とされています。
一方で、売店、学食、駐車場、一般企業への施設貸付、受託研究、知的財産のライセンス収入などは、消費税の課税取引になる可能性があります。
法人税では収益事業から除かれる受託研究であっても、消費税では課税売上になることがあります。
学校法人担当者
学校法人の消費税で特に難しい点は何ですか?
税理士
学校法人では、特定収入による仕入税額控除の調整が非常に重要です。
学校法人は消費税法別表第三法人に該当します。
補助金、交付金、寄附金、対価性のない負担金、保険金、損害賠償金などを受け取っている場合、それらが特定収入に該当するかを確認する必要があります。
補助金や寄附金そのものは、対価性がなければ通常は消費税の課税売上ではありません。
しかし、学校法人では、補助金や寄附金があることによって、仕入税額控除できる金額が減る場合があります。
つまり、「補助金には消費税がかからないから消費税申告に関係ない」と考えるのは危険です。
学校法人担当者
補助金を受けて校舎を建てるような場合は注意が必要ですか?
税理士
非常に注意が必要です。
学校法人では、授業料等の非課税売上が大きいため、課税売上割合が低くなりやすいです。
そこに新校舎、体育館、研究棟、ICT設備、大型修繕などの大きな支出があると、支払った消費税をどこまで仕入税額控除できるかが重要になります。
さらに補助金が入る場合は、特定収入調整も関係します。
補助金の交付要綱、交付決定通知書、実績報告書などから、その補助金が人件費に使われたのか、課税仕入れに使われたのか、土地取得に使われたのかなどを確認する必要があります。
学校法人担当者
インボイス制度は、学校法人にも関係しますか?
税理士
関係します。
授業料中心の学校法人では、学生や保護者からインボイスを求められる場面は少ないかもしれません。
しかし、受託研究、施設貸付、企業研修、広告収入、知財ライセンス、企業からの対価性のある共同研究負担金などがある場合、取引先企業から適格請求書を求められることがあります。
また、仕入側では、課税仕入れについてインボイス等を保存しているかが仕入税額控除に影響します。
学校法人だからインボイス制度は関係ない、とはいえません。
学校法人担当者
外部講師や研究者への謝金は、源泉所得税も問題になりますか?
税理士
はい。学校法人では源泉所得税の確認も重要です。
常勤教員や職員だけでなく、非常勤講師、部活動指導者、試験監督、研究補助者、TA、RAなどについて、給与なのか、業務委託報酬なのかを実態で判断する必要があります。
給与であれば所得税法183条に基づく給与源泉の対象です。
また、個人に対する講演料、原稿料、監修料、デザイン料、著作権使用料、弁護士・税理士等の専門家報酬などは、所得税法204条の源泉徴収対象になることがあります。
「謝金」という名称だけでは判断できません。
外国人研究者や海外在住者への支払いがある場合は、非居住者課税や租税条約の確認も必要です。
学校法人担当者
地方税はどう考えればよいですか?
税理士
法人住民税と法人事業税では、収益事業の有無が重要です。
学校法人は、原則として法人住民税の均等割や法人税割が非課税となる場面があります。
ただし、収益事業を行う場合には例外的に課税関係が生じます。
また、収益事業が赤字で法人税額が出ていない場合でも、均等割が発生する可能性があります。
法人事業税についても、学校法人の収益事業以外の所得等は非課税ですが、収益事業所得については課税対象になります。
複数の都道府県や市町村にキャンパス、事業所、施設がある場合は、所在地ごとの申告や分割基準も確認します。
学校法人担当者
固定資産税や不動産取得税は、学校法人なら非課税ですか?
税理士
ここも「学校法人所有だから非課税」とは考えない方がよいです。
固定資産税では、学校法人がその設置する学校において直接教育や保育の用に供する固定資産等について、非課税規定があります。
不動産取得税でも、学校法人が直接教育・保育等の用に供する一定の不動産について非課税規定があります。
重要なのは、所有者ではなく実際の用途です。
校地、校舎、体育館、教室、図書館、実験施設などは非課税対象になり得ますが、校舎の一部を外部企業へ貸す、商業店舗を入れる、一般向け駐車場として使う、遊休地にしている、教職員住宅として使う、といった場合には課税関係が変わる可能性があります。
学校法人担当者
同じ校舎の一部だけを外部企業に貸している場合はどうなりますか?
税理士
教育用部分と貸付部分を分けて判断する必要があります。
同じ一棟の建物であっても、直接教育の用に供している部分と、外部企業へ貸している部分が混在していれば、床面積などにより課税・非課税を区分することがあります。
固定資産税、都市計画税、不動産取得税は、学校法人名義かどうかだけではなく、現実の使用状況が重要です。
毎年1月1日時点の用途を固定資産台帳と突合する運用が望ましいです。
学校法人担当者
事業所税や登録免許税にも学校法人特有の取扱いがありますか?
税理士
あります。
事業所税では、公益法人等が行う収益事業以外の事業について非課税となる制度があります。
ただし、同じキャンパス内で収益事業も行っている場合は、収益事業に使う床面積、非収益事業に使う床面積、給与総額などを区分する必要があります。
登録免許税についても、学校法人が教育用不動産等について受ける一定の登記には非課税制度があります。
ただし、登録免許税は無条件で免税になるわけではなく、登録免許税法別表第三に該当し、必要な証明書を添付することが必要です。
土地や校舎の取得では、登記前に非課税証明の取得漏れがないかを確認する必要があります。
学校法人担当者
印紙税も違いがありますか?
税理士
学校法人などの公益法人等が作成する金銭の受取書については、営業に関しない受取書として印紙税が非課税となる場合があります。
ただし、学校法人が作成する文書がすべて印紙不要になるわけではありません。
不動産売買契約書、工事請負契約書、金銭消費貸借契約書などは、文書の種類ごとに印紙税の課税文書に該当するかを判断します。
領収書の取扱いと契約書の取扱いは別問題です。
学校法人担当者
学校法人への寄附金についても、税務上の注意点はありますか?
税理士
学校法人では、寄附金税制も非常に重要です。
一定の学校法人は、特定公益増進法人や税額控除対象法人として証明を受けることで、寄附者側に所得税や法人税の優遇を提供できる場合があります。
法人が一定の学校法人へ寄附する場合には、一般寄附金とは別枠で損金算入限度額が設けられることがあります。
学校法人側では、証明書の有効期限、寄附金領収書、寄附者向け証明書の写し、寄附目的、寄附日、返礼や経済的利益の有無を管理する必要があります。
また、入学の条件や事実と密接に関連する寄附は、寄附者側で寄附金控除等が認められない可能性があるため、募集時期や任意性にも注意が必要です。
学校法人担当者
土地や株式などを寄附してもらう場合はどうですか?
税理士
現物寄附は、学校法人税務の中でも特に注意が必要です。
個人が学校法人へ土地、建物、株式、投資信託、美術品などを無償で寄附すると、所得税法59条により、原則として寄附者側で時価譲渡したものとみなされ、含み益に譲渡所得課税が生じます。
ただし、租税特別措置法40条の承認を受けることで、一定の公益目的の現物寄附について譲渡所得が非課税になる制度があります。
この制度は、寄附後に考えればよいものではありません。
寄附財産の利用目的、公益性、承認申請、利用開始時期、関係者利用の有無などを、寄附実行前に確認する必要があります。
学校法人担当者
相続財産を学校法人へ寄附する場合も注意が必要ですか?
税理士
必要です。
相続や遺贈で取得した財産を、相続税の申告期限までに一定の公益法人等へ寄附した場合、その財産を相続税の課税価格に算入しない制度があります。
ただし、対象法人の要件、申告期限までの寄附、必要書類の添付、公益目的での利用などを満たす必要があります。
土地や株式のように含み益がある財産では、所得税法59条、租税特別措置法40条、租税特別措置法70条が同時に関係することもあります。
現物寄附や遺贈寄附は、実行前の確認が特に重要です。
学校法人担当者
創業家や理事から学校法人へ財産を移す場合は、贈与税は関係ありませんか?
税理士
学校法人には持分がないため、単純な株式のように考えることはできません。
ただし、創業者や親族などが学校法人へ財産を移転した結果、本人や親族の相続税・贈与税の負担が不当に減少すると認められる場合には、相続税法66条4項により、学校法人自身に贈与税や相続税が課される可能性があります。
理事の多くを親族が占めている、親族が学校施設を私的に利用している、学校法人から親族へ経済的利益が流れている、関係会社との取引が不透明といった場合は注意が必要です。
学校法人への寄附だから常に安全、とはいえません。
学校法人担当者
関係者取引では、どのような点を見ればよいですか?
税理士
学校法人では、理事、評議員、創業家、関係会社との取引が税務上の重要論点になります。
例えば、理事所有の建物を学校が借りる、学校所有地を理事の会社へ貸す、学食を関係会社が運営する、制服や教材を理事関係会社が販売する、校舎工事を関係会社へ発注する、といった取引です。
これらは、法人税の収益事業、寄附金、経済的利益、源泉所得税、消費税、固定資産税の用途非課税、相続税法66条まで波及する可能性があります。
契約書、価格算定根拠、相見積り、理事会決議、実際の利用状況を保存しておくことが重要です。
学校法人担当者
学校法人では、結局どのような管理体制が必要ですか?
税理士
学校法人では、学校法人会計の区分だけでは足りません。
少なくとも、次の3軸で管理することが望ましいです。
学校法人会計の部門区分、法人税の収益事業・非収益事業区分、消費税の課税・非課税・不課税・特定収入区分です。
さらに、固定資産については教育用、収益事業用、共用、遊休などの用途区分も必要です。
実務上は、収入科目別課税判定表、34業種収益事業判定表、消費税特定収入計算表、固定資産用途一覧、源泉対象支払一覧を毎期更新する運用が有効です。
決算時に税理士が一から分類するより、契約時、入金時、支払時、不動産取得時に税務属性を付ける方が安全です。
町田・相模原で学校法人の税務確認が必要な方へ
学校法人税務は、一般法人の税務とは異なり、法人税、消費税、地方税、不動産関係税、寄附金税制を横断して確認する必要があります。
特に、収益事業の切り出し、補助金・寄附金に係る特定収入、校地・校舎の用途非課税、外部講師への源泉徴収、現物寄附・遺贈寄附、理事や関係会社との取引は、誤ると税額だけでなく学校法人のガバナンスにも影響します。
町田・相模原で、学校法人の税務、公益法人等の税務、収益事業判定、消費税の特定収入、寄附金税制の確認が必要な場合は、タクスリンク税理士事務所へご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、一般的な学校法人を前提とした税務上の取扱いを解説したものです。実際の処理は、設置学校の種類、事業内容、補助金・寄附金の内容、消費税の課税状況、所有不動産の用途、関係者取引の有無などにより異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月20日法人成り時の従業員退職金はどうする?勤続年数引継ぎと必要経費を税理士が解説
- 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる
- 税金あれこれ2026年9月18日アパート経営は節税になる?仕組みと知っておきたい注意点