「節税」「租税回避」「脱税」は、どれも税金を減らす話として語られがちです。
しかし、税務上はかなり性質が違います。
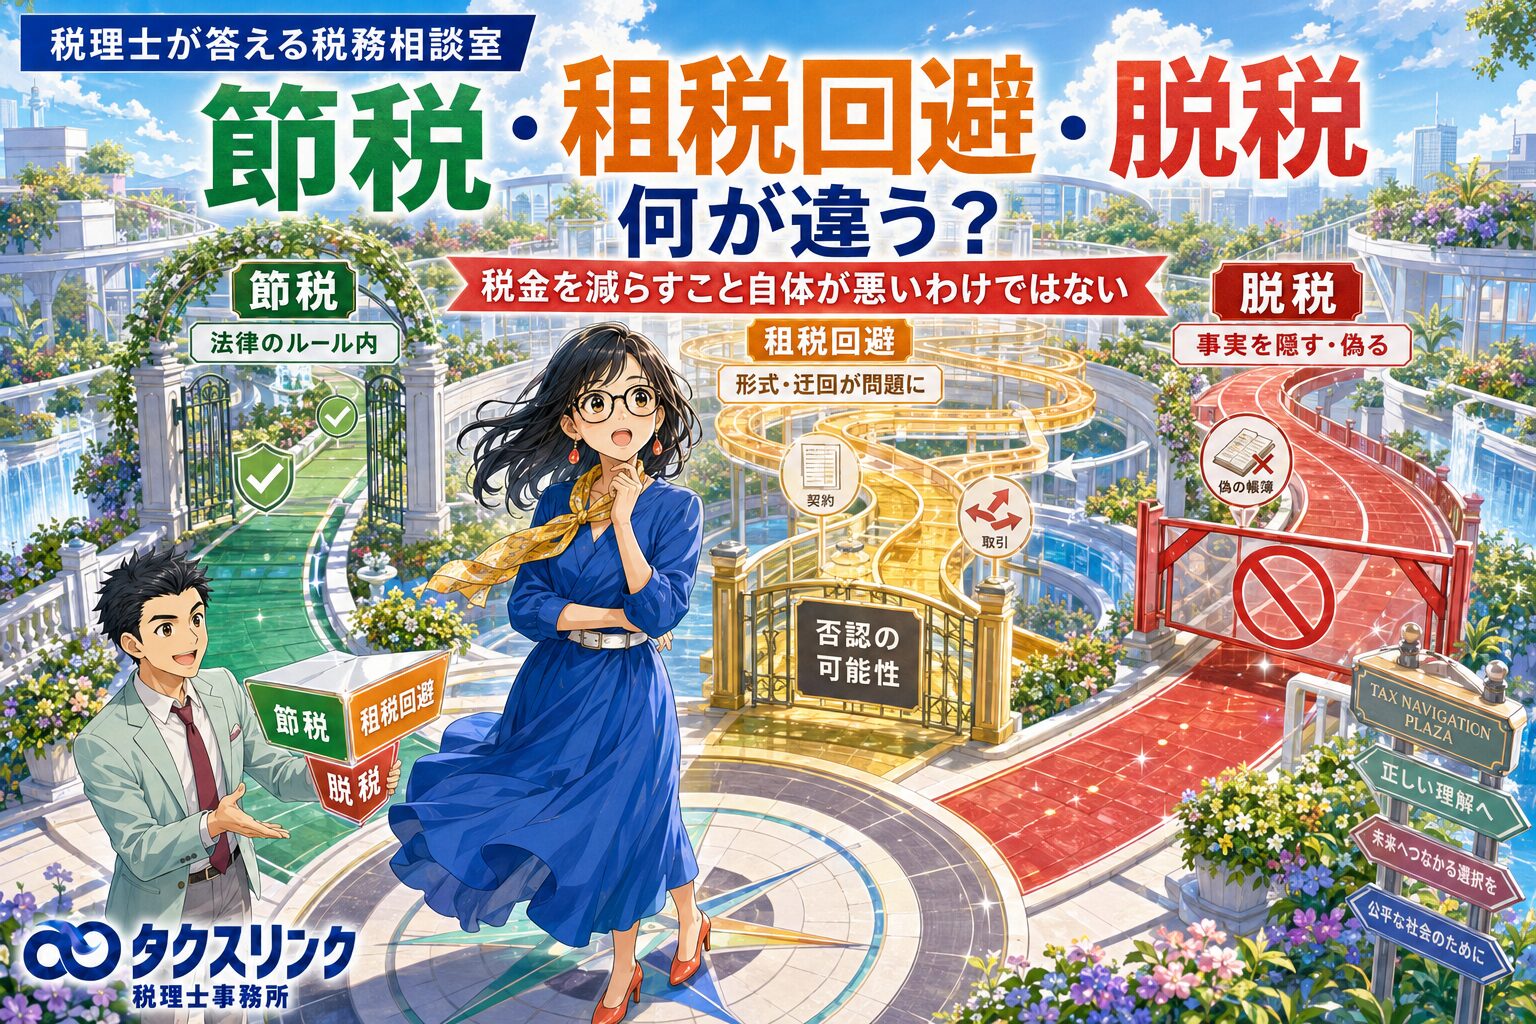
ざっくり整理すると、節税は法律に従って税負担を減らすこと、租税回避は法律の形式を利用して本来想定されていない形で税負担を減らすこと、脱税は事実を隠したり偽ったりして本来納めるべき税金を免れることです。
特に重要なのは、「税金を減らすこと」自体が悪いわけではないという点です。
税法上認められた方法を使って税負担を抑えることは、通常の税務プランニングです。一方で、売上を隠す、架空経費を作る、二重帳簿を作るといった行為は、節税ではなく脱税の問題になります。
また、租税回避は、脱税の一歩手前というより、別の概念です。契約書があり、実際にお金が動いていて、帳簿にも記載されていても、税負担を不当に減少させるものとして、税務上の効果を否認されることがあります。

経営者
脱税と節税って、どう違うのでしょうか?
あと、租税回避という言葉も聞きます。これも脱税と同じですか?

税理士
まず、3つは分けて考えた方がよいです。
節税は、法律のルールに従って税金を減らすことです。
租税回避は、法律の形式を利用して、本来想定されていない形で税負担を減らすことです。
脱税は、事実を隠したり偽ったりして、本来納めるべき税金を免れることです。
一言でいうと、節税はルールの中で税金を減らすこと、租税回避はルールの隙間や形式を利用すること、脱税は事実を隠すことです。
経営者
節税は問題ないのですか?
税理士
税法上認められた範囲で行う節税は、原則として適法です。
たとえば、本当に事業で使う備品を購入し、税法のルールに従って減価償却費として処理することは、通常の節税です。
中小企業向けの税額控除を適法に使うことも、節税です。
個人事業を続けるか、法人を設立するかについて、税金や社会保険、事業の信用力などを比較して法人化を選ぶことも、それだけで租税回避になるわけではありません。
税金を減らすことを目的として行動すること自体は、違法ではありません。
経営者
では、脱税は何が違うのでしょうか?
税理士
脱税は、事実を隠したり偽ったりする点が決定的に違います。
たとえば、本当は売上が1,000万円あるのに、帳簿から200万円を消して、売上800万円として申告する。
あるいは、実際には存在しない外注費や仕入を作って、架空経費として計上する。
このように、現実の事実と申告内容が違う状態を意図的に作ると、脱税の問題になります。
法人税法や所得税法では、「偽りその他不正の行為」により税金を免れた場合について、刑事罰の規定があります。
経営者
単なる計算ミスや、税法の解釈ミスも脱税になりますか?
税理士
通常は、単なる計算ミスや税法解釈の誤りだけで、直ちに脱税とされるわけではありません。
もちろん、税額が不足していれば、修正申告や追徴税額、過少申告加算税、延滞税などの問題は生じます。
しかし、脱税として問題になる典型例は、売上除外、架空経費、二重帳簿、証拠書類の偽造など、意図的な隠蔽や仮装を伴うケースです。
重加算税も、課税標準や税額計算の基礎となる事実を隠蔽し、または仮装した場合に問題になります。
経営者
重加算税とは何ですか?
税理士
重加算税は、通常の申告ミスより重いペナルティです。
国税通則法では、課税標準や税額計算の基礎となる事実を隠蔽し、または仮装した場合に、重加算税が課される仕組みがあります。
過少申告の場合は原則35%、無申告の場合は原則40%です。
さらに、一定の繰返しがある場合には、10%相当が加算される規定もあります。
たとえば、架空請求書を作る、売上を別口座に隠す、二重帳簿を作るといった行為は、単なる申告ミスとは扱いが違います。
経営者
脱税の場合、税務調査で見られる期間も変わるのですか?
税理士
変わります。
通常の更正・決定については原則として5年ですが、偽りその他不正の行為により税額を免れた場合などは、7年まで更正・決定できる規定があります。
つまり、脱税的な行為があると、単に税金や罰金のリスクがあるだけでなく、過去にさかのぼって調査・課税される期間も長くなります。
経営者
租税回避は、脱税とは違うのですか?
税理士
違います。
租税回避は、典型的には、取引そのものは存在しています。
契約書もある、送金もある、会計処理もしている、というケースがあります。
しかし、その取引全体を見ると、税負担を不当に減少させるためだけの不自然な仕組みではないか、という問題が出ることがあります。
この場合、架空取引ではないので脱税とは違います。
ただし、法人税法132条などの個別の否認規定に該当すると、取引自体は存在していても、その税務上の効果を認めず、税務署長が課税し直すことがあります。
経営者
契約書があって、実際にお金も動いていれば大丈夫なのではありませんか?
税理士
そこが租税回避の難しいところです。
脱税の場合は、売上除外や架空経費のように、事実そのものを隠したり偽ったりすることが典型です。
一方、租税回避では、形式上は契約もお金の流れも存在していることがあります。
たとえば、社長本人に支払うと税負担が重くなるため、社長が支配する別会社を何社も経由させ、実質的な業務がほとんどないのに多額の手数料を支払うようなケースです。
この場合、契約書や送金記録があるとしても、税金以外にその取引形態を選ぶ合理的な理由が乏しく、税負担を不当に減らす仕組みと見られれば、行為計算否認などの検討が必要になります。
経営者
租税回避は、全部違法なのですか?
税理士
租税回避そのものを一律に犯罪とする包括的な規定があるわけではありません。
ここは誤解しやすいところです。
日本の税法では、法人税法132条、法人税法132条の2、所得税法157条など、個別の否認規定があります。
これらの規定に該当すると、税務署長が、その行為または計算にかかわらず、税額を計算できる場合があります。
つまり、法的には取引が存在していても、税務上はその効果をそのまま認めない、という形で課税し直されることがあります。
租税回避は、脱税のように必ず刑事罰の話から始まるものではありませんが、否認されれば追徴課税、加算税、延滞税などの問題が生じます。
経営者
税務署は、気に入らない節税を何でも否認できるのですか?
税理士
何でも自由に否認できるわけではありません。
課税には法律上の根拠が必要です。
いわゆる租税法律主義の考え方です。
そのため、税務署が「この節税は気に入らないから否認する」と自由にできるわけではありません。
法人税法132条、組織再編に関する法人税法132条の2、所得税法157条、その他の個別の租税回避防止規定など、法律上の根拠に基づいて判断されます。
したがって、「税金が安くなる方法を選んだ」というだけで、直ちに租税回避になるわけではありません。
経営者
具体的に、節税、租税回避、脱税を比べるとどうなりますか?
税理士
たとえば、社長が会社から1,000万円を受け取りたいケースで考えてみます。
税法上認められた適正な役員給与を設定し、定期同額給与などのルールを守って会社が給与を支払う場合は、通常の税務プランニングです。
一方、社長本人に払うと税金が高いので、社長が支配する別会社を何社も経由させ、実質的な業務がほとんどないのに多額の手数料を支払い、グループ全体の税負担だけを大きく下げるようなケースでは、租税回避の問題が出ることがあります。
そして、社長に1,000万円を払ったのに、帳簿には500万円しか記録せず、残り500万円を裏金として処理した場合は、事実を隠しています。
これは典型的な脱税リスクです。
経営者
「節税のつもりだった」と言えば大丈夫ですか?
税理士
大丈夫とはいえません。
本当に取引が存在しているか、契約書だけでなく実態も契約内容どおりか、税金以外の事業上の理由があるか、第三者間の通常の取引条件と比べて不自然ではないかを見ます。
また、帳簿や証憑に虚偽がある場合は、租税回避以前に脱税や重加算税の問題になります。
反対に、税法上認められた選択肢の中から、税負担が少ない方法を選ぶこと自体は、通常の節税です。
大事なのは、「税金が安くなるか」だけではなく、「事実が正しいか」「法律の要件を満たすか」「経済合理性があるか」です。
経営者
実務では、どのように判断すればよいでしょうか?
税理士
順番に確認すると整理しやすいです。
まず、事実が本当かどうかです。架空売上、架空経費、売上除外なら、まず脱税側の問題です。
次に、法律の要件を本当に満たしているかを確認します。要件を満たしていなければ、単純な申告誤りや過少申告の問題になります。
そのうえで、取引に実態があるか、会社、契約、人、資金、業務が実際に存在するかを見ます。
さらに、税金以外の合理的な目的があるかを確認します。事業上の必要性、資金調達、リスク分散、経営効率などです。
最後に、税負担を不当に減らす行為計算ではないかを検討します。
ここで法人税法132条などの行為計算否認規定が問題になります。
町田・相模原で税務判断に迷う経営者の方へ
節税は、会社経営において当然に検討すべきものです。
しかし、「税金が安くなる」と聞いた方法が、実際には税法上の要件を満たしていなかったり、経済合理性の乏しいスキームだったり、最悪の場合には売上除外や架空経費に近い処理になっていたりすることがあります。
特に、同族会社、関連会社、社長個人との取引、役員報酬、外注費、不動産、組織再編などは、形式だけで判断すると危険です。
町田・相模原で、節税、法人成り、役員報酬、会社と個人の取引、税務調査リスクに不安がある方は、タクスリンク税理士事務所へご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、節税、租税回避、脱税の一般的な違いを説明したものです。具体的な取引について、節税として認められるか、租税回避として否認される可能性があるか、脱税や重加算税の問題があるかは、事実関係、契約内容、帳簿、証憑、経済合理性、適用される個別規定により異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月20日法人成り時の従業員退職金はどうする?勤続年数引継ぎと必要経費を税理士が解説
- 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる
- 税金あれこれ2026年9月18日アパート経営は節税になる?仕組みと知っておきたい注意点