「会社を休眠させれば、もう決算申告はいらないのでしょうか」
この相談は、会社の売上が止まったとき、事業を一時的に休止するとき、または将来使うか分からない法人を残しておきたいときによく出てきます。
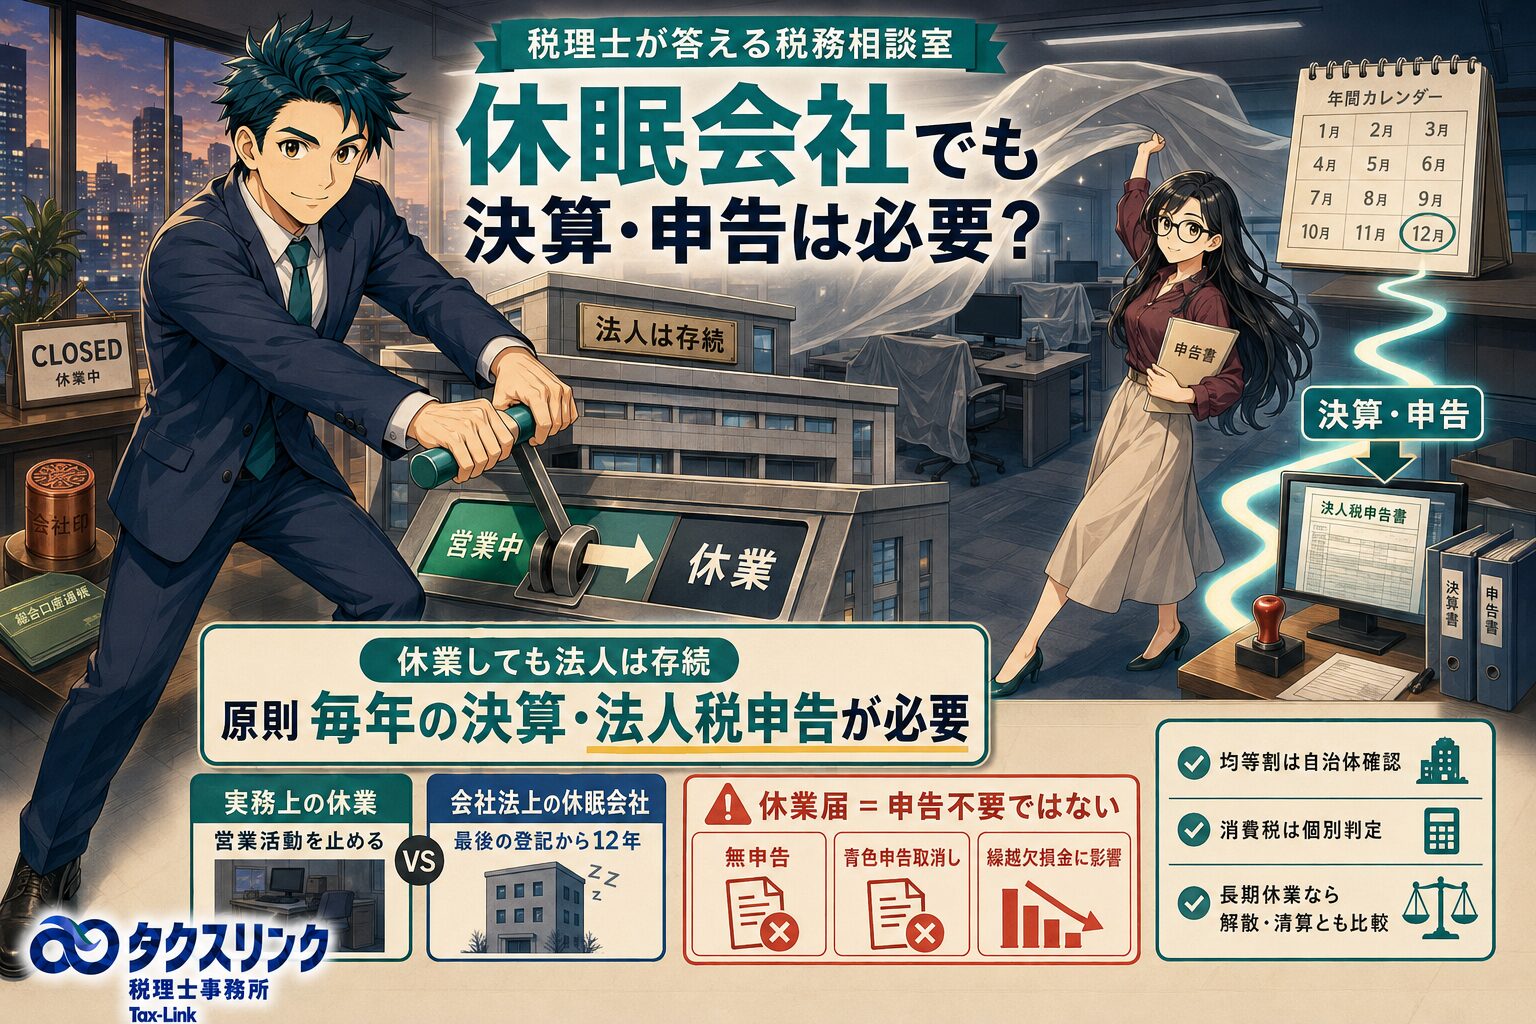
結論からいうと、株式会社や合同会社などの通常の営利法人については、会社を休眠・休業させただけでは法人そのものは存続しています。
そのため、原則として、休業中でも毎年の決算と法人税申告は必要です。
ここでまず重要なのは、実務上いう「休眠・休業会社」と、会社法上の「休眠会社」は別物だという点です。
一般的に「会社を休眠させる」と言う場合、多くは、解散せずに法人を残したまま営業活動を止める状態を指します。これについて、法務局で「休眠会社にする」という特別な登記をするわけではありません。
一方、会社法上の「休眠会社」は、最後の登記から12年を経過した株式会社を指します。これは「会社を休ませる手続き」ではなく、長期間登記をしていない株式会社を整理するための制度です。

経営者
会社の売上がなくなったので、休眠会社にしようと思っています。
休眠会社とは何ですか?手続きは必要ですか?決算申告はいらなくなるのでしょうか?

税理士
まず、「休眠会社」という言葉には注意が必要です。
実務上よくいう「会社を休眠させる」というのは、法人を解散せずに残したまま、営業活動を止める状態を指すことが多いです。
この意味での休眠・休業については、法務局で「休眠会社」という登記をするわけではありません。
一方、会社法上の「休眠会社」は、最後の登記から12年間登記がない株式会社を指します。これは長期間登記をしていない会社を整理するための制度で、一般にいう「事業をしばらく止めたい」という手続きとは別の話です。
経営者
では、事業を止めるだけなら、会社はそのまま残るということですか?
税理士
はい。
解散や清算をしない限り、法人は存続します。
そのため、会社が存在している以上、原則として毎年の決算と法人税申告は続きます。
「売上がない」「休業届を出した」というだけで、法人税の確定申告が自動的に不要になるわけではありません。
経営者
売上が0円でも法人税申告は必要なのですか?
税理士
原則として必要です。
法人税法では、内国法人は各事業年度終了の日の翌日から2か月以内に、確定した決算に基づいて法人税の申告書を提出しなければならないとされています。
休業中でも、会社に預金、借入金、役員借入金、未払金、固定資産などが残っていれば、貸借対照表を翌期へ引き継いで決算書を作成します。
売上0円、経費0円、利益0円であっても、会社が存続している限り、法人税申告を続けるのが原則です。
経営者
休業届を税務署に出せば、申告しなくてよくなるのではないですか?
税理士
そこは誤解されやすいところです。
実務上、税務署へ異動届出書を提出し、休業の旨を届け出ることがあります。
しかし、その届出を出したからといって、法人税の申告義務が消えるわけではありません。
休業の届出は、税務署に会社の状態を知らせるための手続きであって、「今後は法人税申告をしなくてよい」という許可ではありません。
経営者
地方税の均等割もかかりますか?赤字でも7万円くらいかかると聞いたことがあります。
税理士
法人住民税の均等割は、特に注意が必要です。
会社が休業している場合の均等割の扱いは、自治体によって異なります。
完全に休業していて、人的設備、物的設備、事業継続性などの事務所要件を欠く期間について、均等割を不要と扱う自治体もあります。
一方で、清算結了までは原則として均等割申告が必要とする自治体もあります。
そのため、「休眠したら均等割は絶対にかからない」とも、「会社が残っている以上、必ず毎年均等割がかかる」とも一律には言えません。
本店所在地の都道府県と市区町村の両方へ確認する必要があります。
経営者
消費税の申告も必要ですか?
税理士
消費税は、法人税と少し扱いが異なります。
課税事業者であっても、国内における課税資産の譲渡等がなく、特定課税仕入れもなく、納付すべき消費税額もない場合には、消費税の確定申告義務がないとされる場合があります。
つまり、法人税は休業中でも原則として毎年申告が必要ですが、消費税は完全休業等で申告不要となるケースがあります。
ただし、インボイス登録、課税事業者選択届出書、簡易課税制度選択届出書、中間納付、還付申告などが絡む場合は、個別確認が必要です。
経営者
休業中でも経費が少しだけ出る場合はどうなりますか?
税理士
その場合は、その取引を記帳して決算します。
休業中でも、完全に数字がゼロになる会社はむしろ少ないです。
たとえば、銀行手数料、税理士報酬、ドメイン代、サーバー代、家賃、固定資産税、車両維持費、保険料、借入金利息などが発生することがあります。
これらが会社の費用として発生しているのであれば、会計帳簿に記録し、決算書に反映します。
経営者
休業中だから申告しないで、再開したときにまとめて処理するのはだめですか?
税理士
かなり危険です。
特に繰越欠損金がある会社は注意してください。
青色申告の欠損金を将来使うためには、欠損金が発生した事業年度について確定申告書を提出し、その後も連続して確定申告書を提出していることが要件になります。
休業中だからといって2年、3年と申告しないと、将来事業を再開して利益が出たときに、過去の赤字を使えなくなる可能性があります。
経営者
青色申告にも影響しますか?
税理士
影響します。
法人税法では、確定申告書を提出期限までに提出しなかった場合が、青色申告承認取消しの事由の一つとされています。
さらに国税庁の事務運営指針では、原則として、2事業年度連続して期限内に法人税申告書の提出がない場合、2事業年度目以後について青色申告の承認を取り消す運用が示されています。
つまり、「休眠だから申告しない」は、青色申告の維持という意味でも危険です。
経営者
株式会社の場合、会社法上の決算も必要ですか?
税理士
株式会社の場合、会社法上も計算書類等の作成が予定されています。
計算書類を定時株主総会に提出または提供し、承認を受ける仕組みになっています。
そのため、休業中だからといって、税務申告だけでなく会社法上の決算自体も完全にやめてよい、という整理にはなりません。
経営者
会社法上の「休眠会社」になるとどうなりますか?
税理士
会社法上の休眠会社は、最後の登記から12年間登記がない株式会社を指します。
一定の公告・通知の後、必要な登記や「まだ事業を廃止していない」旨の届出をしなければ、解散したものとみなされることがあります。
これは、税務上いう「会社を休業させる」という話とは別です。
事業を休んでいるからといって、役員変更登記などを永久に放置してよいわけではありません。
経営者
具体的には、休業するときに何をすればよいですか?
税理士
まず、休業日を決めます。
たとえば、2026年9月30日まで営業し、2026年10月1日から休業する、というように決めます。
そのうえで、休業日までに発生した売上、売掛金、仕入、買掛金、給料、外注費、税理士報酬、借入金、未払金などを整理します。
休業日が決算日になるわけではありません。3月決算法人であれば、10月から休業しても、通常どおり翌年3月31日までが事業年度です。
経営者
税務署や自治体には何を出しますか?
税理士
国税については、実務上、異動届出書で休業の旨を届け出る処理が行われます。
ただし、国税庁の異動届出書の案内で列挙されている異動事項に「休業」が明記されているわけではないため、所轄税務署の運用を確認したうえで提出するのが安全です。
地方税については、都道府県と市区町村にも法人の異動届、休業届、法人設立・設置・異動届出書などを提出します。
名称や様式は自治体によって異なります。
経営者
役員報酬や従業員給与を止める場合はどうなりますか?
税理士
役員報酬や従業員給与を完全に停止し、給与支払事務所自体を廃止する場合は、給与支払事務所等の開設・移転・廃止届出書を検討します。
国税庁の様式には、廃止理由として「休業」という項目があります。
ただし、休業中でも役員報酬を支払う場合は、給与支払事務が続くため、単純に廃止届を出せばよいという話ではありません。
経営者
社会保険や雇用保険の手続きも必要ですか?
税理士
必要になる場合があります。
会社が休業し、健康保険・厚生年金の適用事業所に該当しなくなる場合は、健康保険・厚生年金保険の適用事業所全喪届を検討します。
また、従業員が全員退職し、今後被保険者を雇用する見込みもない場合などは、雇用保険や労働保険の廃止手続きも検討します。
ただし、「会社を休眠したら必ず社会保険を抜けられる」というわけではありません。役員報酬の有無、勤務実態、従業員の有無を確認する必要があります。
経営者
会社を長期間使わない場合でも、休業のまま残しておいた方がよいですか?
税理士
長期間使わないなら、解散・清算との比較が必要です。
会社を残すと、毎年の会計処理、法人税申告、地方税の確認、登記管理、税理士費用などが続きます。
1年から2年後に再開する予定がある、許認可を維持したい、法人名を残したい、業歴を維持したい、法人口座等を維持したいという場合には、休業で残すメリットがあります。
一方、今後5年から10年は使わない、再開予定がないという場合は、解散・清算した方が合理的なケースもあります。
町田・相模原で会社の休業・休眠を検討している方へ
会社を休業させる場合、「休眠にすれば申告しなくてよい」と考えてしまうと、無申告、青色申告承認取消し、繰越欠損金の消滅、地方税の未処理などにつながる可能性があります。
特に、町田・相模原で法人を設立したものの、事業を一時的に止めたい、法人成りしたが売上が止まっている、法人を残すか解散するか迷っているという場合は、税務署、東京都・神奈川県、市区町村、年金事務所、労働局関係の手続きを整理する必要があります。
タクスリンク税理士事務所では、町田・相模原の中小企業・個人事業主向けに、法人の休業、再開、解散・清算との比較、税務申告、繰越欠損金、消費税・インボイスの確認まで含めて整理します。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、株式会社・合同会社などの通常の営利法人を前提にした一般的な解説です。実際の取扱いは、法人形態、本店所在地、休業実態、繰越欠損金、青色申告、消費税、インボイス登録、役員報酬、社会保険、従業員の有無、登記状況などにより異なります。具体的な手続きは、税務署、都道府県、市区町村、年金事務所、労働局、司法書士、社会保険労務士等への確認が必要です。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月20日法人成り時の従業員退職金はどうする?勤続年数引継ぎと必要経費を税理士が解説
- 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる
- 税金あれこれ2026年9月18日アパート経営は節税になる?仕組みと知っておきたい注意点