
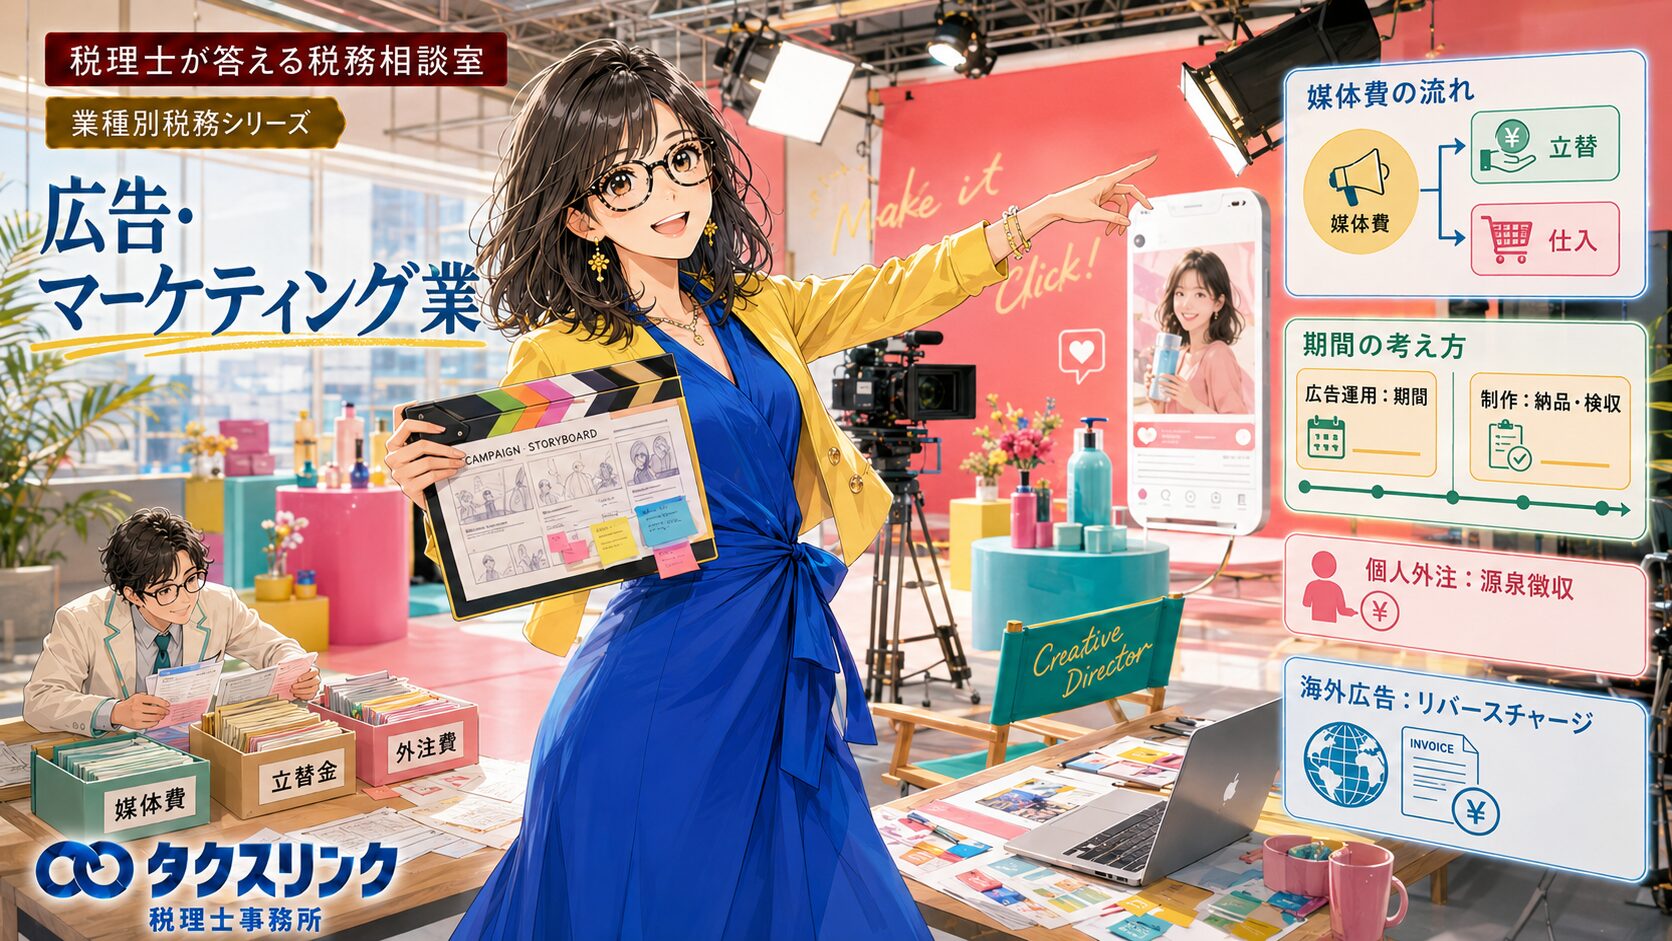
広告・マーケティング業は、Web広告、SNS広告、動画広告、運用型広告の拡大により、近年も市場全体としては堅調な業界です。
一方で、税務上はかなり注意が必要です。
広告業には、広告主、広告代理店、媒体社、制作会社、フリーランス、インフルエンサー、海外プラットフォームなど、複数の関係者が登場します。
そのため、単に「広告費」「外注費」「売上」と処理しているだけでは、税務調査で説明が難しくなることがあります。
特に、広告・マーケティング業では、次のような論点が重要です。
媒体費を自社の仕入として処理するのか、顧客の立替金として処理するのか。
広告運用や制作案件の売上をいつ計上するのか。
個人のデザイナー、ライター、モデル、インフルエンサー等への支払について、源泉徴収が必要か。
Google、Meta、TikTokなど国外事業者への広告料について、消費税のリバースチャージ方式を確認しているか。
キャンペーン景品や顧客接待を、広告宣伝費、交際費、源泉所得税のどれとして整理するか。
広告制作契約や広告掲載契約について、印紙税の確認をしているか。
この記事では、広告・マーケティング業を営む会社や個人事業主向けに、最近の業界動向、固有の税務論点、税務調査で確認されやすいポイントを整理します。

経営者
広告・マーケティング業を営んでいます。
この業界は、税務上どのような点に注意すればよいでしょうか?

税理士
広告・マーケティング業は、税法上「広告業だけの特別な課税制度」があるというより、取引構造が複雑になりやすい業種です。
広告主、広告代理店、媒体社、制作会社、フリーランス、海外プラットフォームが関係するため、一般的な法人税、所得税、消費税、印紙税の判断が複雑になります。
特に注意すべきなのは、媒体費、売上計上時期、個人外注への源泉徴収、外注費と給与の区分、海外広告費の消費税、景品・交際費、契約書の印紙税です。
経営者
広告業界自体は、今も伸びているのでしょうか?
税理士
市場全体としては堅調です。
2025年の日本の総広告費は8兆623億円、前年比105.1%で4年連続過去最高とされています。
また、インターネット広告費は4兆459億円、前年比110.8%となり、総広告費の50.2%と初めて過半数を占めたとされています。
特に、動画広告、SNS広告、運用型広告へのシフトが大きな流れです。
そのため、今後も「広告枠を買って売る」だけのモデルより、運用、制作、分析、SNS、動画、データ活用を組み合わせた継続型サービスの比重が高くなると考えられます。
経営者
税務上、広告・マーケティング業で一番問題になりやすいのは何ですか?
税理士
まずは、媒体費の処理です。
たとえば、Google広告やMeta広告などの媒体費100万円を広告会社が支払い、顧客から媒体費100万円と運用手数料20万円、合計120万円を受け取るケースを考えます。
この場合、100万円を顧客の立替金として処理し、20万円だけを売上にするのか。
それとも、120万円を売上、100万円を広告媒体費や仕入として処理するのか。
この判断が非常に重要です。
経営者
請求書に「媒体費立替」と書いておけば、立替処理でよいのではないですか?
税理士
そこは危険です。
請求書に「立替」と書いてあるだけで、本当に立替金になるわけではありません。
誰が媒体社と契約しているのか。
広告アカウントの名義は誰か。
媒体社からの請求先は誰か。
広告配信について誰が責任を負っているのか。
価格決定権が誰にあるのか。
これらを確認したうえで、広告会社自身の取引なのか、顧客の代理として支払っただけなのかを判断します。
広告会社自身が媒体社との契約主体となり、顧客に対して広告掲載サービスを提供している実態であれば、総額処理を検討する必要があります。
一方、本当に顧客の代理として支払っただけであれば、立替処理となる余地があります。
経営者
売上は、請求書を出した日に計上すればよいですか?
税理士
請求日だけで機械的に判断するのは危険です。
広告・マーケティング業では、月額のWeb広告運用、SNS運用、マーケティング支援のように、一定期間にわたって役務を提供するものがあります。
このような取引では、期間の経過や役務提供の状況に応じて収益を認識することが考えられます。
一方、LP制作、動画制作、広告デザイン、バナー制作などは、完成・納品・検収のタイミングが重要になります。
広告運用と制作物納品では、売上計上時期の考え方が異なる可能性があります。
経営者
決算直前に外注費を見積りで計上することはできますか?
税理士
注意が必要です。
法人税では、販売費や一般管理費などについて、事業年度終了までに債務が確定していない費用は、原則としてその事業年度の損金になりません。
そのため、決算直前に「外注費を見積額で計上した」「まだ作業が終わっていない制作費を今期の外注費にした」「翌期掲載分の媒体費を今期の広告費にした」といった処理は、税務調査で確認されやすいポイントです。
納品物、作業完了報告、検収メール、配信期間、運用レポートなどを保存しておく必要があります。
経営者
個人のデザイナーやライターに外注しています。源泉徴収は必要ですか?
税理士
広告・マーケティング業では、個人外注への源泉徴収が非常に重要です。
所得税法204条では、原稿料、さし絵、デザイン、著作権使用料、講演料、モデル報酬、一定の芸能関係報酬、広告宣伝のための賞金などについて、源泉徴収義務が定められています。
そのため、個人のデザイナー、イラストレーター、ライター、モデルなどに報酬を支払う場合は、源泉徴収の対象になるかを業務内容ごとに確認する必要があります。
「外注費」という勘定科目で処理しているかどうかではなく、実際に何の報酬なのかで判断します。
経営者
インフルエンサーへの支払いも源泉徴収が必要ですか?
税理士
単に「インフルエンサーだから源泉徴収が必要」とは言い切れません。
契約内容を確認する必要があります。
たとえば、出演、モデル、原稿執筆、写真・動画などの著作物利用、広告宣伝のための賞金・賞品などに該当する場合は、源泉徴収の論点が出てきます。
一方で、単純な広告枠の購入や、法人への支払いなどであれば、取扱いが変わることがあります。
インフルエンサー報酬は、契約書、投稿内容、成果物、支払先が個人か法人かを確認して判断します。
経営者
フリーランスに外注しているのですが、給与と見られることはありますか?
税理士
あります。
契約書に「業務委託」と書いてあっても、実態が従業員に近ければ、給与と判断される可能性があります。
たとえば、毎日自社に出勤させている、勤務時間を指定している、会社PCを使わせている、上司が細かく作業指示をしている、本人以外の代替が認められていない、成果物完成前でも時間に応じて報酬を支払っている、といった場合は注意が必要です。
外注費が給与と判断されると、法人税だけでなく、消費税の仕入税額控除、源泉所得税にも影響します。
広告・マーケティング業では、ディレクター、運用担当、デザイナー、ライターなどでこの論点が出やすいです。
経営者
Google広告やMeta広告など、海外の会社に広告費を払っている場合はどうなりますか?
税理士
国外事業者から、国内事業者がインターネット広告の配信などの「事業者向け電気通信利用役務の提供」を受ける場合、消費税のリバースチャージ方式の確認が必要です。
国税庁も、国境を越えた役務の提供に係る消費税の典型例として、インターネット広告の配信を示しています。
ただし、実際に申告が必要かどうかは、課税売上割合や簡易課税の適用有無などによって変わります。
海外広告費がある会社では、毎期、契約法人、請求書発行法人、サービス内容、消費税の申告方式を確認する必要があります。
経営者
景品やキャンペーン費用は、広告宣伝費でよいですか?
税理士
不特定多数の一般消費者を対象としたキャンペーンやノベルティで、宣伝効果を目的とするものは、広告宣伝費として整理できる場合があります。
一方で、特定の重要顧客に対する高額な贈答、接待、招待などは、「広告」と名付けていても交際費になる可能性があります。
また、一般消費者等に広告宣伝のための賞金や賞品を支払う場合は、源泉所得税の論点が出ることがあります。
広告宣伝費、交際費、源泉所得税を分けて検討する必要があります。
経営者
広告制作や広告運用の契約書には、印紙は必要ですか?
税理士
紙の契約書を作成する場合は、印紙税の確認が必要です。
国税庁は、広告契約について、原則として請負契約に該当するものとして整理しています。
そのため、広告制作契約、広告掲載契約、広告運用契約などについて、第2号文書に該当するかを確認する必要があります。
また、継続的な取引条件を定める基本契約書であれば、第7号文書の検討が必要になることもあります。
一方、電子契約については、印紙税法上の「文書」に該当しない取扱いがあります。
経営者
広告・マーケティング業の税務調査では、どのようなことを聞かれやすいですか?
税理士
広告業だけの質問頻度統計が公表されているわけではありませんが、取引構造から見て、次のような点は確認されやすいです。
媒体費については、「これは御社の仕入ですか、顧客の立替ですか」と聞かれます。
売上については、「12月分の広告運用はいつ完了しましたか」「制作物はいつ納品・検収されましたか」と聞かれます。
外注費については、「この外注スタッフは従業員と何が違いますか」と確認されます。
源泉所得税については、「個人のデザイナーやライターへの支払で源泉徴収していますか」と確認されます。
海外広告費については、「Google等への支払の消費税処理はどうしていますか」と聞かれます。
インボイスについては、「媒体費を顧客立替とする根拠は何ですか」と確認されます。
景品や接待については、「このプレゼントは広告宣伝費ですか、交際費ですか」と聞かれる可能性があります。
経営者
では、日頃からどのような資料を残しておくべきでしょうか?
税理士
媒体費については、広告主との契約書、媒体社との契約関係、広告アカウント名義、媒体社からの請求書、顧客への請求書を保存してください。
売上計上については、配信期間、月次レポート、納品書、検収メール、制作履歴、作業完了報告を残します。
個人外注については、業務委託契約書、請求書、業務内容、指示方法、勤務状況、成果物を整理します。
源泉所得税については、外注先別の支払一覧、報酬内容、源泉徴収簿を管理します。
海外広告費については、海外業者の請求書、契約主体、消費税集計表を保存します。
景品やキャンペーンについては、キャンペーン規約、配布対象、当選者一覧、景品価格、配布基準を残してください。
広告・マーケティング業では、税務処理そのものよりも、「なぜその処理にしたのか」を説明できる資料が重要です。
町田・相模原で広告・マーケティング業を始める方へ
広告・マーケティング業は、少人数でも始めやすい一方で、税務処理は決して単純ではありません。
Web広告運用、SNS運用、動画制作、LP制作、インフルエンサー施策、成果報酬型マーケティングなど、サービス内容によって、売上計上時期、外注費、源泉徴収、消費税、印紙税の判断が変わります。
特に、起業直後は、個人事業で始めるべきか、法人を設立すべきか、役員報酬をいくらにするか、広告費や外注費をどのように管理するかが重要です。
タクスリンク税理士事務所では、町田・相模原で起業する方向けに、個人事業と法人のどちらが有利か、最適な役員報酬のシミュレーション、補助金・助成金・融資制度の検索、口座開設する金融機関検索、開業時に税務署へ提出する税務書類の作成ができる「まちさが起業ナビ」を公開しています。
町田・相模原で起業する方は、まちさが起業ナビをご活用ください。
広告・マーケティング業で起業する場合、媒体費、外注費、源泉徴収、海外広告費、インボイス対応を最初から整理しておくことで、後の税務調査リスクを大きく減らせます。
町田・相模原で広告・マーケティング業の税務顧問をお探しの方は、タクスリンク税理士事務所へご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠・参考資料
※本記事は、広告・マーケティング業に関する一般的な税務上の取扱いを解説したものです。実際の処理は、契約内容、請求方法、広告アカウント名義、外注先の業務内容、海外事業者との契約関係、消費税の申告方式などにより異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる
- 税金あれこれ2026年9月18日アパート経営は節税になる?仕組みと知っておきたい注意点
- 税金あれこれ2026年9月18日中小企業の節税、何から始める?経営者が知っておきたい基本と失敗しない考え方



