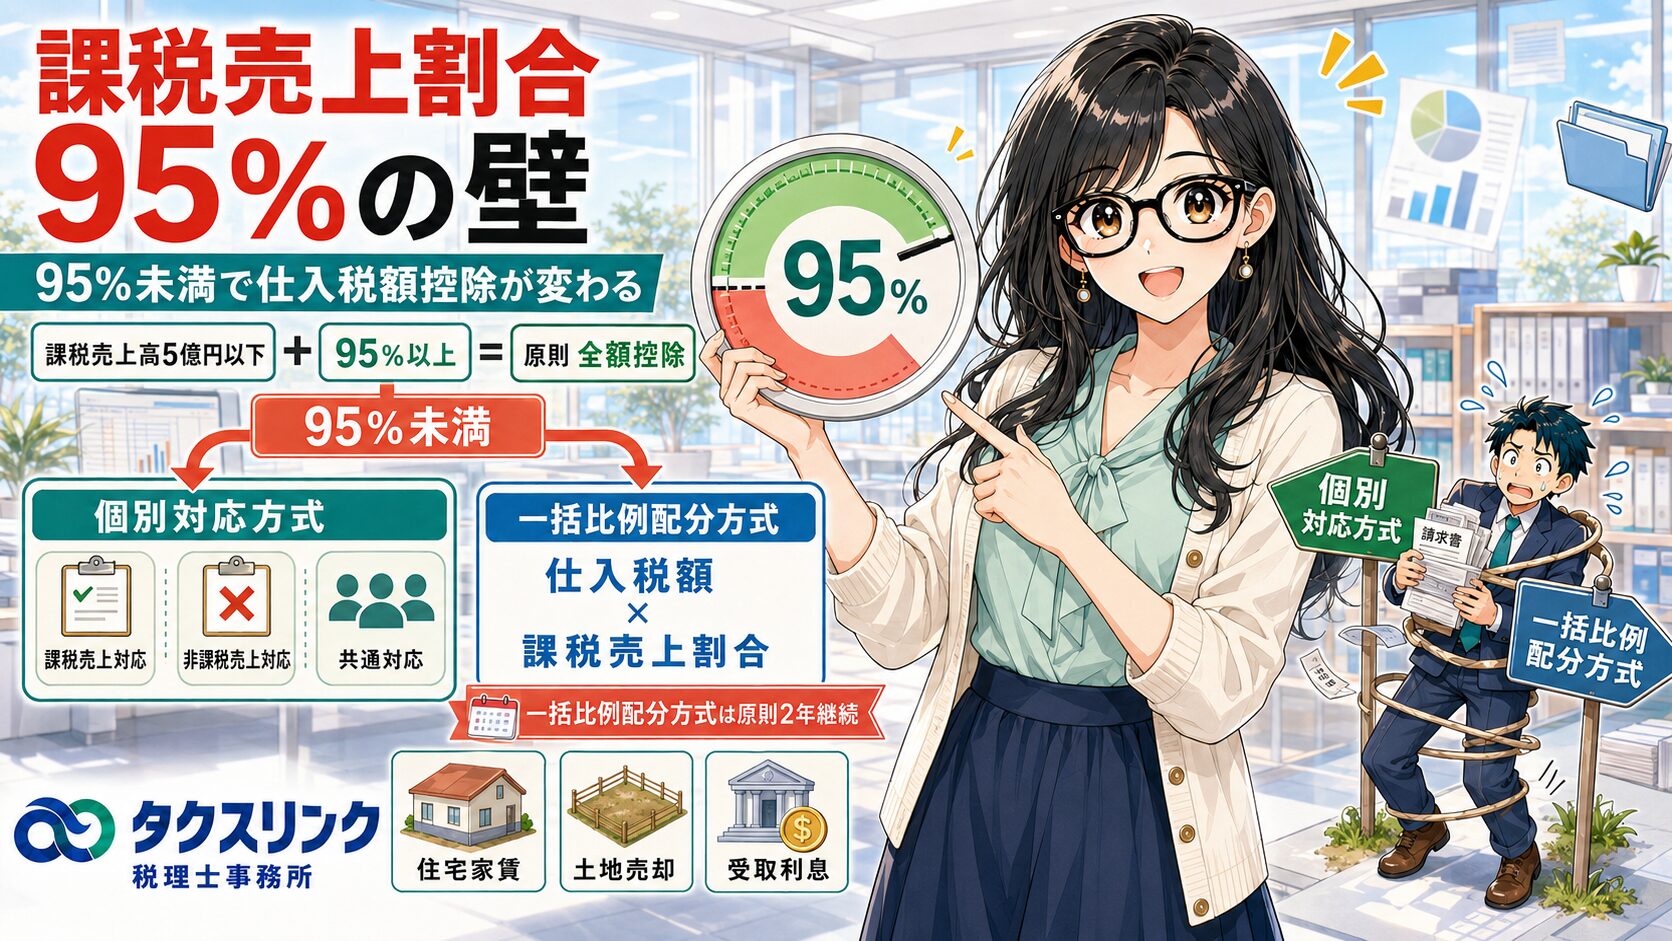
消費税の課税売上割合とは、簡単にいうと、事業者の売上全体のうち、消費税の課税売上げがどの程度を占めているかを示す割合です。
原則課税で消費税を申告している事業者の場合、課税売上割合が95%以上か95%未満かによって、仕入税額控除の計算方法が大きく変わります。
特に、住宅家賃、土地の売却、受取利息、有価証券の売却などがある会社では、思ったより課税売上割合が下がることがあります。
なお、この記事は簡易課税や2割特例ではなく、原則課税で消費税申告を行う場合を前提にしています。

経営者
消費税の課税売上割合とは何ですか?
95%未満になると何が変わるのでしょうか?

税理士
課税売上割合とは、簡単にいうと、課税売上げと非課税売上げを含めた売上全体のうち、消費税の課税売上げがどれくらいを占めているかを示す割合です。
一般的には、次のようなイメージです。
課税売上割合 = 課税売上高・輸出免税売上高等 ÷ 課税売上高・輸出免税売上高等・非課税売上高の合計
たとえば、課税売上げが9,000万円、非課税売上げが1,000万円であれば、9,000万円 ÷ 1億円 = 90%となります。
経営者
課税売上げと非課税売上げは、具体的にどのようなものですか?
税理士
通常の商品販売やサービス売上は、原則として課税売上げです。
事務所や店舗の賃貸料も、原則として課税売上げです。
一方、居住用住宅の家賃、土地の譲渡や貸付け、預金利息や貸付金利息などは、原則として非課税売上げに該当します。
また、輸出売上げは消費税が免税となる取引ですが、課税売上割合の計算上は、原則として分子にも入ります。
不課税取引や対象外取引は、原則として課税売上割合の分子にも分母にも入りません。
経営者
課税売上割合が95%以上なら、何が有利なのですか?
税理士
原則課税の場合、課税期間中の課税売上高が5億円以下で、かつ課税売上割合が95%以上であれば、原則として課税仕入れ等に係る消費税額を全額仕入税額控除できます。
これが一般に「95%ルール」と呼ばれるものです。
ただし、注意が必要です。
課税売上割合が95%以上でも、課税期間中の課税売上高が5億円を超える場合は、全額控除の対象になりません。
つまり、全額控除ができるのは、原則として「課税売上高5億円以下」かつ「課税売上割合95%以上」の両方を満たす場合です。
経営者
では、課税売上割合が95%未満になると、仕入税額控除はどうなるのですか?
税理士
課税売上割合が95%未満になると、仕入れや経費に係る消費税額をそのまま全額控除することはできません。
その場合、原則として次のどちらかの方法で仕入控除税額を計算します。
個別対応方式
一括比例配分方式
ここでよくある誤解は、「課税売上割合が94%なら、仕入税額の94%しか控除できない」というものです。
これは一括比例配分方式のイメージに近いですが、個別対応方式では必ずしもそうなりません。
経営者
個別対応方式とは何ですか?
税理士
個別対応方式とは、課税仕入れ等を次の3つに区分して、控除できる消費税額を計算する方法です。
1つ目は、課税売上げにのみ対応するものです。
2つ目は、非課税売上げにのみ対応するものです。
3つ目は、課税売上げと非課税売上げの両方に共通して対応するものです。
計算式は、基本的に次のようになります。
仕入控除税額 = 課税売上対応の仕入税額 + 共通対応の仕入税額 × 課税売上割合
非課税売上げにのみ対応する仕入税額は、原則として控除できません。
経営者
具体例で教えてください。
税理士
たとえば、課税売上割合が90%で、仕入れ等に係る消費税額が次のように分かれているとします。
課税売上げにのみ対応する仕入税額が700万円。
非課税売上げにのみ対応する仕入税額が100万円。
課税売上げと非課税売上げに共通して対応する仕入税額が200万円。
合計1,000万円です。
この場合、個別対応方式では、700万円 + 200万円 × 90% = 880万円が仕入税額控除の対象になります。
非課税売上げにのみ対応する100万円は、原則として控除できません。
経営者
どの経費がどの区分になるのですか?
税理士
たとえば、課税商品の仕入代金は、課税売上げにのみ対応するものになりやすいです。
一方、土地売却のために直接支払った仲介手数料などは、土地売却が非課税売上げであるため、非課税売上げにのみ対応するものになる可能性があります。
本社家賃、顧問料、共通の電気代など、課税売上げと非課税売上げの両方に関係するものは、共通対応になることがあります。
ただし、「この勘定科目なら必ずこの区分」と機械的に決められるものではありません。
支出の目的、実際の使用状況、売上との対応関係によって判断します。
経営者
一括比例配分方式とは何ですか?
税理士
一括比例配分方式とは、課税仕入れ等の細かな用途区分をせず、仕入れ等に係る消費税額の合計に課税売上割合を掛けて計算する方法です。
計算式は、次のとおりです。
仕入控除税額 = 課税仕入れ等に係る消費税額の合計 × 課税売上割合
先ほどの例では、仕入税額の合計が1,000万円、課税売上割合が90%でした。
したがって、一括比例配分方式では、1,000万円 × 90% = 900万円が仕入税額控除の対象になります。
経営者
先ほどの例だと、一括比例配分方式の方が有利ですね。
税理士
その例では、一括比例配分方式の方が20万円有利です。
個別対応方式では880万円、一括比例配分方式では900万円です。
ただし、個別対応方式の方が必ず不利というわけではありません。
たとえば、課税売上対応の仕入税額が900万円、非課税売上対応の仕入税額が20万円、共通対応の仕入税額が80万円、課税売上割合が90%だったとします。
この場合、個別対応方式では、900万円 + 80万円 × 90% = 972万円です。
一括比例配分方式では、1,000万円 × 90% = 900万円です。
このケースでは、個別対応方式の方が72万円有利になります。
経営者
では、毎年有利な方を選べばよいのですか?
税理士
そこも注意点です。
一括比例配分方式を選択した場合は、原則として2年間以上継続して適用した後でなければ、個別対応方式へ変更できません。
つまり、「今年だけ一括比例配分方式の方が少し有利だから選ぶ」という判断をすると、翌期も一括比例配分方式を続ける必要が生じる可能性があります。
そのため、当期だけではなく、翌期以降の売上構成や設備投資の予定まで含めて比較することが重要です。
経営者
個別対応方式を使うには、どのような管理が必要ですか?
税理士
個別対応方式を使う場合、課税仕入れ等について、課税売上対応、非課税売上対応、共通対応の3区分を行う必要があります。
重要なのは、都合のよいものだけを課税売上対応にして、それ以外をすべて共通対応にするような処理はできないという点です。
国税庁の消費税法基本通達でも、個別対応方式を適用する場合には、個々の課税仕入れ等について区分する必要があるとされています。
したがって、課税売上割合が95%を下回りそうな事業者は、決算時に慌てて区分するのではなく、期中から会計処理上、用途区分が分かるように管理しておくべきです。
経営者
共通経費はすべて共通対応にするしかないのですか?
税理士
必ずしもそうではありません。
原材料、包装材料、倉庫料、電力料などについて、合理的な基準によって課税売上対応分と非課税売上対応分に分けられる場合があります。
たとえば、使用面積、生産実績、使用数量などの合理的な基準で区分できる場合には、その実態に応じた区分が認められる余地があります。
ただし、何となく有利になるように配分することはできません。
合理的な基準と、その計算根拠を説明できるようにしておく必要があります。
経営者
課税売上割合に準ずる割合という言葉も聞いたことがあります。
税理士
個別対応方式の共通対応分について、通常の課税売上割合では事業実態を適切に反映しない場合があります。
そのような場合、一定の合理的な割合について税務署長の承認を受けることで、課税売上割合に準ずる割合を使える場合があります。
たとえば、使用面積、従業員数、使用数量などによる割合が考えられます。
ただし、これは勝手に使えるものではありません。
また、課税売上割合に準ずる割合は、一括比例配分方式ではなく、個別対応方式の共通対応分に関係する考え方です。
経営者
有価証券の売却があると、課税売上割合の計算が特殊になるのですか?
税理士
はい。注意が必要です。
有価証券等の譲渡は非課税取引ですが、課税売上割合の計算上、原則として譲渡対価の全額ではなく、譲渡対価の5%相当額を分母に算入する特殊な取扱いがあります。
そのため、株式や有価証券、一定の金銭債権の譲渡がある場合に、単純に売却代金の全額を非課税売上として分母に入れると、課税売上割合の計算を誤る可能性があります。
不動産、金融取引、有価証券取引がある会社は、課税売上割合の計算を特に慎重に確認する必要があります。
経営者
どういう会社が95%未満になりやすいですか?
税理士
典型的には、課税売上げと非課税売上げが混在する事業者です。
たとえば、居住用住宅の家賃収入がある不動産会社、土地を売却した会社、受取利息が大きい会社、有価証券の売却がある会社などです。
通常は課税売上割合が99%前後の会社でも、大きな土地売却や住宅賃貸収入が発生した年度だけ、突然95%を下回ることがあります。
また、大口の設備投資がある年度に課税売上割合が下がると、仕入税額控除に大きな影響が出ることがあります。
経営者
結局、95%未満になりそうな場合は、何をすればよいですか?
税理士
まず、課税売上高が5億円以下かどうか、課税売上割合が95%以上かどうかを確認します。
次に、課税売上げ、輸出免税売上げ、非課税売上げ、不課税取引を正しく区分します。
そのうえで、仕入れや経費を、課税売上対応、非課税売上対応、共通対応に分けられるか確認します。
個別対応方式と一括比例配分方式の両方を試算し、どちらが有利かを比較します。
ただし、一括比例配分方式には2年間の継続適用があるため、翌期以降の影響も含めて判断します。
土地売却、住宅賃貸、有価証券売却、大口設備投資がある場合は、早めに税理士へ確認した方が安全です。
町田・相模原で消費税の申告に不安がある方へ
課税売上割合は、消費税申告の中でも見落としやすい論点です。
特に、普段は課税売上げが中心の会社でも、土地売却、住宅賃貸、受取利息、有価証券売却などがあると、突然95%を下回ることがあります。
また、95%未満になった場合は、個別対応方式と一括比例配分方式のどちらを選ぶかによって、納税額が大きく変わることがあります。
町田・相模原で、消費税の原則課税、課税売上割合、仕入税額控除の計算に不安がある方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、一般的な税務上の取扱いを解説したものです。実際の消費税申告では、課税売上高、非課税売上げの種類、用途区分、過年度の方式選択、インボイス保存状況、居住用賃貸建物や高額特定資産の有無などにより結論が変わることがあります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月20日法人成り時の従業員退職金はどうする?勤続年数引継ぎと必要経費を税理士が解説
- 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる
- 税金あれこれ2026年9月18日アパート経営は節税になる?仕組みと知っておきたい注意点