法人税の中間申告とは、事業年度の途中で法人税を前払いする制度です。
実務では「予定納税」と呼ばれることがありますが、法人税法上は、主に前期実績による中間申告、いわゆる予定申告を指して使われることが多いです。
一般的な12か月決算法人の場合、前期の法人税額を基準に、おおむねその半分を事業年度開始から6か月経過後に申告・納付します。
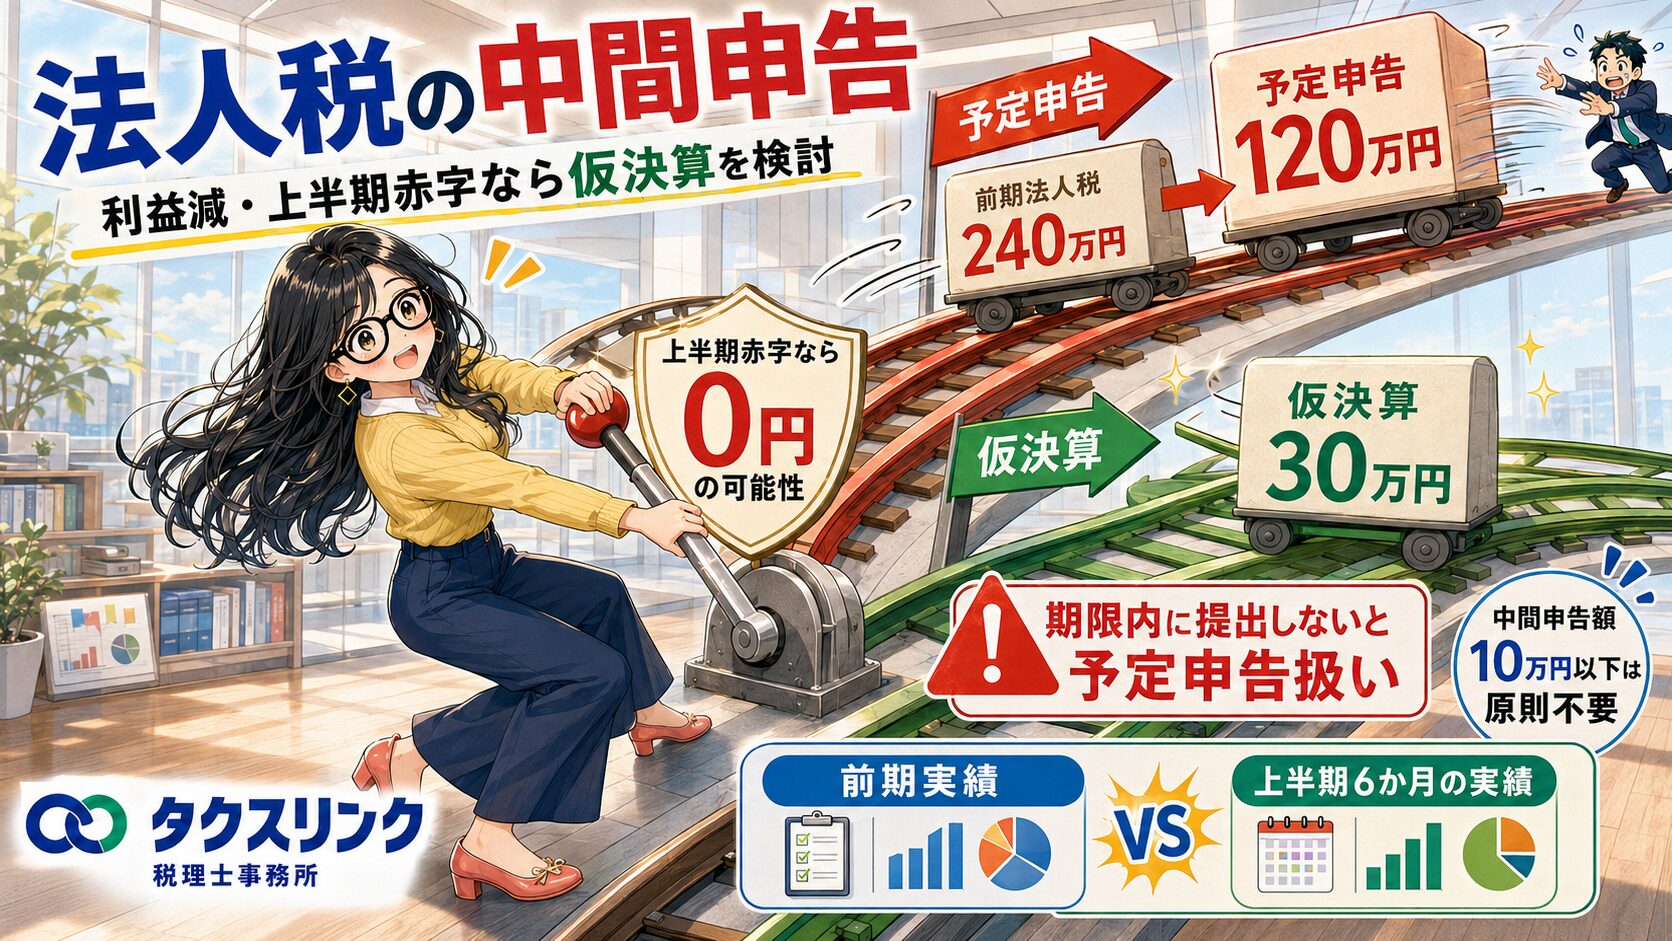
ただし、今年の利益が前期より減っている場合や、上半期が赤字の場合には、仮決算による中間申告を行うことで、中間納付額を減らせる可能性があります。

経営者
法人税の中間申告とか予定納税という書類が届きました。
これは何ですか?

税理士
法人税の中間申告とは、1年間の事業年度の途中で、法人税の一部を前払いする制度です。
実務で「予定納税」と呼ばれるものは、法人税では主に前期実績による中間申告、いわゆる予定申告を指すことが多いです。
一般的な12か月決算法人であれば、前期の法人税額を基準に、おおむねその半分を中間申告・納付します。
経営者
前期の法人税が240万円だった場合、いくら払うことになりますか?
税理士
単純な12か月決算法人であれば、次のようなイメージです。
前期法人税240万円 ÷ 12か月 × 6か月 = 120万円
つまり、前期法人税が240万円の場合、前期実績による予定申告額はおおむね120万円になります。
これは、今年の利益を予想して決めるものではなく、前期の法人税額を基準に機械的に計算される点が重要です。
経営者
今年は前期よりかなり利益が減っています。
それでも前期の半分を払わなければいけませんか?
税理士
前期実績による予定申告をする場合は、原則として今年の業績悪化は予定税額に反映されません。
そのため、今年の利益が前期より減っていても、何もしなければ前期実績を基準にした予定申告額を納めることになります。
例えば、前期法人税が240万円で予定申告額が120万円であれば、今年の利益が減っていても、予定申告では120万円が中間納付額になる可能性があります。
経営者
では、今年が赤字見込みでも払う必要があるのですか?
税理士
通期で赤字になる見込みというだけでは、自動的に中間納付が0円になるわけではありません。
中間申告義務がある会社が何もしなければ、前期実績による予定申告をしたものとして扱われる可能性があります。
ただし、今年の上半期6か月の実績が大きく悪化している場合や、上半期が赤字の場合には、仮決算による中間申告を行うことで、中間納付額を減らしたり、0円にできたりする可能性があります。
経営者
仮決算による中間申告とは何ですか?
税理士
仮決算による中間申告とは、事業年度開始から6か月間を一つの事業年度とみなして決算を行い、その6か月間の所得や法人税額を計算して中間申告する方法です。
簡単に言うと、前期実績ではなく、今年の上半期の実績をもとに中間法人税を計算する制度です。
例えば、前期法人税が240万円で、予定申告額が120万円だったとします。
今年上半期の業績が悪化し、仮決算による法人税額が30万円であれば、仮決算による中間申告を行うことで、中間納付額を30万円にできる可能性があります。
経営者
上半期が赤字なら、中間納付を0円にできますか?
税理士
上半期6か月の仮決算で法人税額が0円となる場合には、仮決算による中間申告を期限内に行うことで、中間法人税を0円にできるケースがあります。
ただし、何もしなくてよいわけではありません。
0円にするためには、上半期6か月について仮決算を行い、法人税法に従って所得や税額を計算し、期限内に中間申告書を提出する必要があります。
経営者
「通期では赤字になりそう」というだけでは足りないのですか?
税理士
足りません。
仮決算による中間申告は、今年1年間の予想利益を自由に見積もって中間納付額を減らす制度ではありません。
原則として、事業年度開始から6か月間の実績に基づいて、実際に仮決算を行う必要があります。
たとえば、通期では赤字になる見込みでも、上半期6か月は黒字であれば、その上半期の所得をもとに仮決算の法人税額を計算することになります。
経営者
仮決算で計算した税額が、予定申告額より大きくなった場合はどうなりますか?
税理士
仮決算による中間申告には制限があります。
仮決算で計算した法人税額が、前期実績による予定申告額を超える場合には、原則として仮決算による中間申告はできません。
例えば、予定申告額が120万円で、仮決算による法人税額が150万円になる場合、150万円の仮決算申告を選ぶのではなく、原則として予定申告額120万円によることになります。
経営者
中間申告を出さずに放置したらどうなりますか?
税理士
ここは非常に重要です。
中間申告義務がある会社が期限までに中間申告書を提出しなかった場合、期限の日に、前期実績による予定申告書を提出したものとみなされます。
つまり、「今年は赤字だから中間申告を出さなくてよいだろう」と放置するのは危険です。
例えば、前期法人税が240万円、予定申告額が120万円で、今年上半期が赤字だったとします。
この場合、本来は仮決算による中間申告を期限内に行えば中間法人税を0円にできる可能性があります。
しかし、0円の仮決算による中間申告を期限内に提出せず放置すると、120万円の予定申告をしたものとみなされる可能性があります。
経営者
中間申告の期限はいつですか?
税理士
普通法人の場合、原則として、事業年度開始の日以後6か月を経過した日から2か月以内です。
たとえば3月決算法人であれば、事業年度は4月1日から翌年3月31日です。
中間期間は4月1日から9月30日まで、申告・納付期限は原則として11月30日になります。
中間申告で法人税額が生じる場合は、中間申告書の提出期限までに納付する必要があります。
経営者
前期の法人税が少ない会社でも、中間申告は必要ですか?
税理士
前期実績による中間申告額が10万円以下または0円の場合は、原則として中間申告は不要です。
一般的な12か月決算法人であれば、前期法人税額がおおむね20万円以下の場合、中間申告不要となるイメージです。
ただし、実際には前期の法人税額、事業年度の月数、会社の状況によって判定する必要があります。
経営者
中間納付した税金は、最終的にどうなりますか?
税理士
中間納付した法人税は、最終的な確定申告時に、年間の法人税額から控除されます。
例えば、中間納付額が120万円、年間の確定法人税額が200万円であれば、確定申告時の納付額は原則として80万円です。
反対に、中間納付額が120万円、年間法人税額が50万円であれば、控除しきれない70万円は原則として還付対象になります。
つまり、中間申告による納付は追加の税金ではなく、年間法人税の前払いという位置付けです。
経営者
仮決算をするかどうかは、どう判断すればよいですか?
税理士
予定申告額と、仮決算による中間法人税額を比較して判断します。
例えば、予定申告額が120万円で、仮決算による税額が30万円になるのであれば、資金繰り上は仮決算のメリットが大きいです。
一方、予定申告額120万円に対して、仮決算による税額が110万円程度であれば、申告作業の手間や税理士報酬まで含めて判断する必要があります。
仮決算は、単に会計ソフトの試算表を出せばよいものではありません。
上半期を一つの事業年度とみなして、貸借対照表、損益計算書を作成し、減価償却、交際費、繰越欠損金、税額控除などの税務調整を行い、法人税申告書として計算する必要があります。
経営者
法人住民税や法人事業税も同じように0円になりますか?
税理士
法人税とは別に、法人住民税や法人事業税にも中間申告制度があります。
そのため、法人税の仮決算で中間法人税が0円になったとしても、地方税の中間納付がすべて0円になるとは限りません。
特に、法人住民税の均等割は、所得が赤字でも発生する場合があります。
実務では、法人税だけでなく、地方法人税、法人住民税、法人事業税まで含めて中間納付額を確認する必要があります。
経営者
結局、前期より利益が減っている場合は、何を確認すればよいですか?
税理士
まず、前期の確定法人税額を確認します。
次に、当期上半期6か月の試算表を作成し、税務調整を含めた仮決算をした場合の法人税額を試算します。
そのうえで、前期実績による予定申告額と、仮決算による中間申告額を比較します。
上半期の業績が大きく悪化している場合や、上半期が赤字の場合は、仮決算による中間申告を検討する価値があります。
ただし、期限内に提出しなければ意味がありません。中間申告期限の管理は非常に重要です。
町田・相模原で法人税の中間申告に不安がある方へ
法人税の中間申告は、単なる納付書の支払いではありません。
前期実績による予定申告でそのまま納めるのか、仮決算による中間申告で納付額を減らせるのかを判断するには、前期法人税額と上半期の試算表、税務調整、地方税まで含めて確認する必要があります。
特に、前期より利益が大きく減っている会社、資金繰りが厳しい会社、上半期が赤字の会社では、期限前に仮決算の検討を行うことが重要です。
町田・相模原で、法人税の中間申告、予定納税、仮決算による中間申告に不安がある方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、一般的な税務上の取扱いを解説したものです。実際の判断は、前期法人税額、事業年度、上半期6か月の試算表、繰越欠損金、税額控除、地方税、グループ通算制度、新設法人・合併法人等の特殊事情により異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月20日法人成り時の従業員退職金はどうする?勤続年数引継ぎと必要経費を税理士が解説
- 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる
- 税金あれこれ2026年9月18日アパート経営は節税になる?仕組みと知っておきたい注意点