会社を設立するときに、株式会社にするか、合同会社にするかで迷う方は多いです。
特に誤解されやすいのが、責任の範囲です。
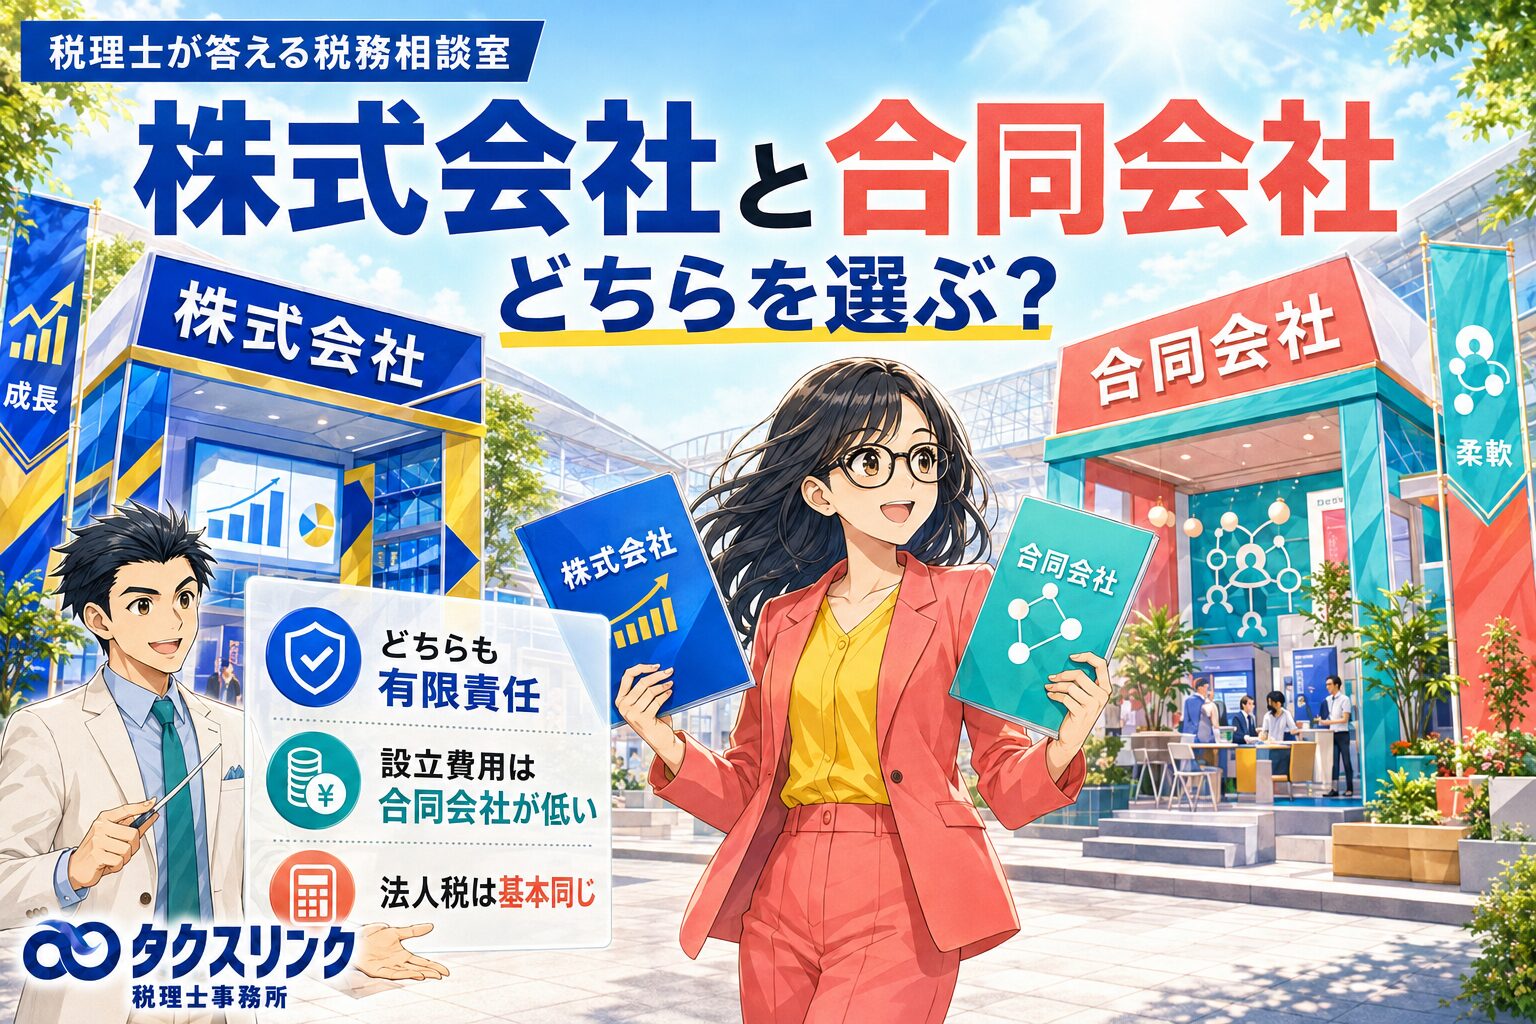
結論からいうと、株式会社も合同会社も、出資者は原則として有限責任です。
合同会社だから無限責任になる、という理解は誤りです。
株式会社の株主は、原則として引き受けた株式の価額を限度として責任を負います。合同会社も、社員全員を有限責任社員とする会社です。
一方で、設立費用、定款認証、会社内部のルール、外部投資家の受入れやすさ、決算公告、役員任期などには違いがあります。
税務上は、株式会社か合同会社かによって法人税の基本的な課税方式が大きく変わるわけではありません。

相談者
株式会社と合同会社の違いを教えてください。
合同会社は、出資者が無限責任になるのでしょうか?

税理士
いいえ。そこは大きな誤解です。
株式会社も合同会社も、出資者は原則として有限責任です。
株式会社の株主は、会社法上、その有する株式の引受価額を限度として責任を負います。
合同会社も、社員全員を有限責任社員とする会社です。
ここでいう合同会社の「社員」は、従業員という意味ではなく、合同会社への出資者・構成員という意味です。
相談者
では、株式会社も合同会社も、会社の借金を個人で返さなくてよいということですか?
税理士
原則として、出資者という立場だけで会社の借金を個人財産から返済する義務はありません。
ただし、これは「どんな場合でも個人に責任が及ばない」という意味ではありません。
たとえば、代表者が金融機関借入について個人保証をしている場合は、その保証責任を負います。
また、代表者や業務執行社員自身の不法行為、法令違反、会社財産と個人財産の混同などがある場合には、別途個人責任が問題になることがあります。
有限責任は重要ですが、万能の防具ではありません。そこを雑に扱うと、税務以前に普通に危険です。
相談者
設立費用はどちらが安いですか?
税理士
一般的には、合同会社の方が安く設立できます。
株式会社は、設立登記の登録免許税が、資本金の0.7%、最低15万円です。
合同会社は、設立登記の登録免許税が、資本金の0.7%、最低6万円です。
また、株式会社の原始定款は公証人の認証が必要ですが、合同会社の定款には公証人の認証が不要です。
紙の定款を作成する場合は、株式会社でも合同会社でも原則として印紙税4万円がかかります。一方、電子定款であれば、この4万円の印紙税はかかりません。
相談者
つまり、費用だけを見ると合同会社が有利ですか?
税理士
はい。設立時の実費を抑えるという意味では、合同会社が有利です。
電子定款を使い、専門家報酬や印鑑代などを除いて考えると、株式会社は登録免許税だけで最低15万円、合同会社は最低6万円です。
株式会社には、さらに定款認証手数料もかかります。
小規模な一人会社で、外部投資家を入れる予定がなく、設立コストを抑えたい場合は、合同会社はかなり合理的な選択肢になります。
相談者
税金は違いますか?
合同会社の方が法人税が安い、という話を聞いたことがあります。
税理士
日本の制度では、株式会社か合同会社かという会社形態だけで、通常の法人税の計算が大きく変わるわけではありません。
株式会社も合同会社も、通常は法人として法人税等を納めます。
米国のLLCのように、会社の利益をそのまま構成員個人に帰属させるパススルー課税が当然に適用されるわけではありません。
したがって、「合同会社にすれば法人税が安くなる」「合同会社なら利益を個人に直接落とせる」という理解は、原則として正しくありません。
法人税、地方法人税、法人住民税、法人事業税、消費税については、会社形態そのものよりも、資本金、所得金額、株主関係、設立時期、消費税の納税義務判定などの方が重要です。
相談者
合同会社の代表者に毎月お金を払う場合は、役員報酬と同じように考えますか?
税理士
注意が必要です。
合同会社では、原則として社員が業務を執行します。業務執行社員に支払う報酬は、法人税法上の役員給与のルールに関係します。
つまり、単純に「合同会社だから従業員給与として自由に増減できる」と考えるのは危険です。
株式会社の役員報酬と同じように、定期同額給与など、法人税法上の損金算入ルールを確認する必要があります。
相談者
会社の運営はどちらが簡単ですか?
税理士
小規模会社の場合は、合同会社の方がシンプルに運営できることが多いです。
株式会社には、原則として決算公告義務があります。
また、取締役には任期があり、原則2年です。非公開会社では定款で最長10年まで伸ばせますが、任期が来れば、同じ人が続ける場合でも重任登記が必要になります。
一方、合同会社には、株式会社の取締役と同じような法定任期制度はありません。
そのため、一人会社や少人数の会社で、外部投資家を入れずに安定的に運営するなら、合同会社は管理が軽いです。
相談者
合同会社の方が自由に決められることもあるのですか?
税理士
あります。
合同会社は、会社内部のルールを定款で比較的柔軟に設計できます。
たとえば、利益や損失の分配について、定款で別の定めを置くことができます。定款に定めがなければ、出資価額に応じて分配されます。
つまり、出資割合と利益分配割合を必ず一致させなければならないわけではありません。
ただし、親族間や同族会社間で恣意的に利益を移転するような設計をする場合には、税務上の検討が必要です。
自由にできるからといって、税務署が何でも黙って見逃してくれるわけではありません。そこまで甘い世界ではありません。
相談者
将来、投資家から出資を受ける場合はどうですか?
税理士
その場合は、株式会社の方が扱いやすいことが多いです。
株式会社は、株式を発行して外部投資家を受け入れる仕組みに向いています。
一方、合同会社の持分譲渡は、原則として他の社員の承諾が必要です。定款で別の定めを置くことはできますが、株式会社の株式ほど外部投資家が扱いやすい形ではありません。
将来的に、エンジェル投資家、ベンチャーキャピタル、ストックオプション、M&A、IPOなどを考える場合は、最初から株式会社にしておく方が自然なケースが多いです。
相談者
では、一人で小さく始めるなら合同会社、成長や出資を考えるなら株式会社という理解でよいですか?
税理士
大枠としては、その理解でよいです。
一人または少人数で経営し、外部投資家を入れる予定がなく、設立・維持コストを抑えたいなら、合同会社は合理的です。
一方、将来的に第三者出資、株式譲渡、ストックオプション、M&A、IPOなどを考えるなら、株式会社の方が扱いやすいです。
ただし、取引先や業種によっては、株式会社の方が信用面で説明しやすい場合もあります。
最終的には、出資者の人数、共同経営者との関係、資金調達予定、設立費用、将来の出口戦略を見て判断します。
相談者
町田・相模原で起業する場合、どちらを選ぶべきでしょうか?
税理士
町田・相模原で、個人事業から法人化する方や、一人で小規模事業を始める方の場合、合同会社が合理的なケースは多いです。
ただし、創業融資、取引先への見え方、共同経営者との関係、将来の採用や出資の予定によっては、株式会社の方がよい場合もあります。
また、自治体等の特定創業支援等事業を受けることで、会社設立時の登録免許税が軽減される場合があります。
町田・相模原で起業準備をしている方は、会社形態だけでなく、創業融資、補助金・助成金、金融機関、役員報酬、社会保険、税務顧問までまとめて整理することが重要です。
株式会社と合同会社の主な違い
株式会社と合同会社の違いを整理すると、次のようになります。
| 項目 | 株式会社 | 合同会社 |
|---|---|---|
| 出資者の責任 | 有限責任 | 有限責任 |
| 出資者の呼称 | 株主 | 社員。従業員という意味ではありません。 |
| 所有と経営 | 分離しやすい | 原則として社員が経営に参加 |
| 定款認証 | 必要 | 不要 |
| 登録免許税 | 資本金の0.7%。最低15万円。 | 資本金の0.7%。最低6万円。 |
| 紙定款の印紙税 | 原則4万円 | 原則4万円 |
| 電子定款の印紙税 | なし | なし |
| 決算公告 | 原則必要 | 株式会社のような法定公告義務はありません。 |
| 役員等の任期 | 取締役は原則2年。非公開会社は最長10年まで伸長可能。 | 株式会社の取締役のような法定任期はありません。 |
| 外部投資家の受入れ | しやすい | 株式会社より不向き |
| IPO | 可能 | そのままでは不向き |
| 利益配分 | 原則として株式数等に応じる | 定款により出資割合と異なる分配も設計可能 |
| 法人税等 | 基本的に同じ | 基本的に同じ |
町田・相模原で会社設立を考えている方へ
株式会社と合同会社のどちらがよいかは、単に設立費用だけで決めるものではありません。
一人会社なのか、共同経営なのか、外部から出資を受ける予定があるのか、創業融資を受けるのか、将来事業売却を考えるのかによって、適した形は変わります。
町田・相模原で起業する場合は、会社形態だけでなく、創業融資、役員報酬、社会保険、消費税、インボイス、会計処理、資金繰りまで一体で考える必要があります。
タクスリンク税理士事務所では、町田・相模原の起業家・小規模事業者向けに、会社設立後の税務顧問、創業融資、経理体制づくりをサポートしています。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、株式会社と合同会社の一般的な違いを解説したものです。実際にどちらで設立すべきかは、出資者の人数、資本金、共同経営者との関係、資金調達予定、定款設計、創業融資、税務上の論点によって異なります。会社法上の定款・登記については司法書士等、税務については税理士に確認してください。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月20日法人成り時の従業員退職金はどうする?勤続年数引継ぎと必要経費を税理士が解説
- 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる
- 税金あれこれ2026年9月18日アパート経営は節税になる?仕組みと知っておきたい注意点