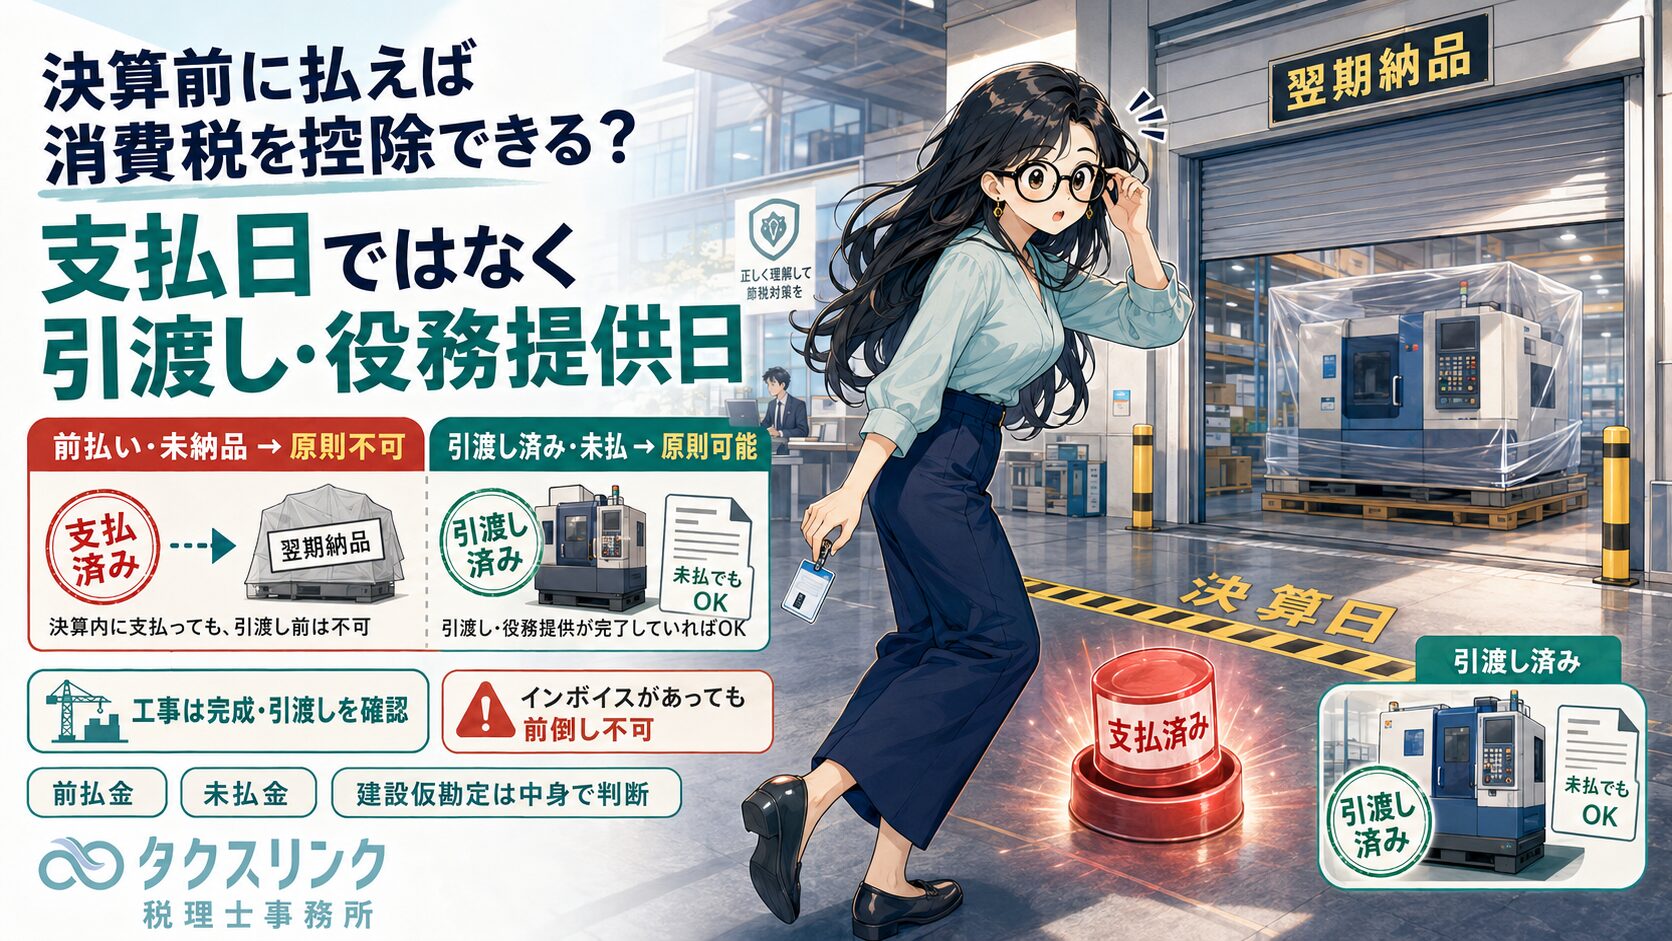
決算前に工事代や機械代を支払うと、「今期の消費税を減らせるのではないか」と考える方がいます。
しかし、消費税の仕入税額控除は、原則として支払日だけで判断するものではありません。
工事代や機械代については、いつ代金を支払ったか、どの勘定科目で処理したかではなく、原則として、資産の引渡しを受けた日、または役務の提供を受けた日が重要です。
そのため、決算前に前払いしただけで、工事が未完成、機械が未納品であれば、原則としてその期の仕入税額控除はできません。

経営者
決算前に工事代や機械代を前払いしたら、その期の消費税から控除できますか?
未払金や建設仮勘定の場合も含めて教えてください。

税理士
原則として、決算前に代金を支払っただけでは、その期の消費税から控除できません。
消費税の仕入税額控除は、支払日ではなく、原則として「課税仕入れを行った日」の属する課税期間で行います。
課税仕入れを行った日とは、一般的には、資産の引渡しを受けた日、または役務の提供を受けた日です。
そのため、機械代を決算前に支払っていても、機械の納品や引渡しが翌期であれば、原則として翌期の課税仕入れになります。
経営者
つまり、決算前に振り込んだだけではダメということですか?
税理士
はい。決算前に振り込んだだけでは、原則としてその期の仕入税額控除にはなりません。
たとえば、3月決算法人が3月中に機械代を前払いしても、機械の納品や引渡しが4月であれば、原則として3月決算期の消費税から控除することはできません。
この場合、3月時点では前払金として整理し、機械の引渡しを受けた期に課税仕入れとして判断します。
経営者
では、機械は決算前に納品されていますが、支払いは翌期になる場合はどうですか?
税理士
その場合は、原則として決算前の期で仕入税額控除の対象になります。
消費税では、支払ったかどうかではなく、課税仕入れがいつ行われたかを見ます。
そのため、機械の引渡しを決算日前に受けていて、事業用の課税仕入れに該当し、帳簿やインボイス等の保存要件を満たしていれば、代金が未払いでも、その期の仕入税額控除の対象になります。
会計上は、未払金などで処理することになります。
経営者
工事代の場合はどうですか?決算前に着手金や中間金を払った場合です。
税理士
工事代も、単に決算前に支払っただけでは、その期の仕入税額控除にはなりません。
請負工事については、原則として、目的物の全部が完成して相手方に引き渡された日が、資産の譲渡等の時期になります。
物の引渡しを要しない請負であれば、役務の全部が完了した日で判断します。
したがって、工事が未完成で、引渡しも受けていない段階の着手金や中間金は、原則として前払金であり、その期の仕入税額控除はできません。
経営者
工事が決算前に完成していて、代金だけ未払いの場合はどうなりますか?
税理士
工事が決算前に完成し、引渡しを受けているのであれば、原則としてその期の仕入税額控除の対象になります。
この場合も、支払ったかどうかではなく、工事の完成・引渡しがあったかどうかで判断します。
ただし、工事の引渡日については、契約内容や工事の性質に応じて、作業が終わった日、検収が完了した日、使用収益できる状態になった日などを合理的に判断する必要があります。
前払金・未払金・建設仮勘定ごとの考え方
| 決算日時点の状況 | その期の仕入税額控除 |
|---|---|
| 工事代を前払いしただけで、工事未完成・引渡しなし | 原則不可 |
| 機械代を前払いしただけで、機械未納品・引渡しなし | 原則不可 |
| 機械は決算前に引渡し済み、代金は未払い | 原則可能 |
| 工事が決算前に完成・引渡し済み、代金は未払い | 原則可能 |
| 工事の一部が完成し、その部分の引渡しを受けている | 契約内容等により、その部分は控除可能 |
| 設計料・資材等を建設仮勘定に計上しているが、実際に役務提供・資材引渡し済み | 原則として、その期で控除可能 |
| 建設仮勘定のうち、単なる工事前払金 | 原則として、その期では不可 |
経営者
工事の一部だけ完成している場合はどうなりますか?
税理士
工事の一部が完成し、その完成部分を引き渡す都度代金を受け取る特約などがある場合には、完成部分の引渡日を基準に判断することがあります。
つまり、契約上、部分完成・部分引渡しが明確で、その部分について引渡しを受けているのであれば、その部分については仕入税額控除の対象になり得ます。
一方で、単なる出来高請求や中間金の支払いにすぎず、完成部分の引渡しがない場合は、原則として前払金に近い整理になります。
ここは契約書、請求書、検収書、工事進捗資料を確認しないと判断できません。
経営者
機械の場合、納品日、据付日、試運転日、検収日がずれることがあります。この場合はどの日で判断しますか?
税理士
機械などの固定資産は、原則として引渡しがあった日で判断します。
ただし、大型機械や設備のように、据付工事、試運転、検収が必要なものについては、単純な搬入日だけで判断できないことがあります。
契約内容によって、納品日、据付完了日、試運転完了日、検収完了日、使用できる状態になった日などのうち、どの日を合理的な引渡日と見るべきかを検討します。
重要なのは、毎回都合のよい日を選ぶことではなく、契約内容や取引実態に合った合理的な基準を継続して適用することです。
経営者
建設仮勘定に計上しているものは、完成するまで消費税を控除できないのですか?
税理士
建設仮勘定だから完成まで一切控除できない、というわけではありません。
建設仮勘定に計上している支出の中に、既に役務の提供を受けた設計料、既に引渡しを受けた資材、契約上明確に引渡しを受けた工事部分などが含まれている場合には、原則として、その課税仕入れをした課税期間で仕入税額控除の対象になります。
一方で、建設仮勘定の中身が単なる工事前払金であり、まだ役務提供や資産の引渡しを受けていないのであれば、その期の仕入税額控除はできません。
つまり、建設仮勘定という勘定科目ではなく、その中身を見て判断します。
経営者
建設仮勘定については、完成した期にまとめて控除する方法もあると聞きました。
税理士
はい。消費税法基本通達では、建設仮勘定として経理している場合でも、既に課税仕入れが行われていれば、原則としてその課税仕入れをした課税期間で控除するとされています。
一方で、建設仮勘定について、目的物の完成した日の属する課税期間の課税仕入れとして処理する方法も認められています。
したがって、建設仮勘定については、原則処理をしているのか、完成時にまとめて処理する方法を採っているのかも確認が必要です。
ただし、単なる前払金を、完成前に先行して控除できるという意味ではありません。
経営者
インボイスがあれば、前払いでも控除できますか?
税理士
インボイスがあることと、控除時期は別問題です。
仕入税額控除には、原則として帳簿とインボイス等の保存が必要です。
しかし、インボイスを受け取っていても、まだ資産の引渡しや役務提供を受けていないのであれば、原則としてその期の課税仕入れにはなりません。
つまり、インボイスは必要条件ですが、インボイスがあるだけで控除時期が前倒しになるわけではありません。
経営者
決算対策として、決算前に大きな機械代や工事代を払うのは危ないですか?
税理士
支払い自体が悪いわけではありません。
ただし、「決算前に支払ったから今期の消費税から控除する」という処理は危険です。
税務調査では、支払日だけでなく、契約書、請求書、納品書、検収書、工事完了報告書、写真、使用開始日などから、実際に引渡しや役務提供があったかを確認される可能性があります。
特に金額が大きい機械、内装工事、設備工事、建設工事では、決算日前後の処理によって控除時期が変わりやすいため、証憑をそろえて個別に判断する必要があります。
町田・相模原で決算前の消費税対策に不安がある方へ
工事代や機械代の消費税は、支払った日だけで判断すると誤りやすい論点です。
前払金、未払金、建設仮勘定、部分完成、検収、インボイス保存が絡むため、決算直前の大きな支出ほど、慎重な確認が必要です。
町田・相模原で、決算前の設備投資、内装工事、機械購入、建設仮勘定の処理に不安がある方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、一般的な税務上の取扱いを解説したものです。実際の処理は、契約内容、引渡日、検収日、支払条件、建設仮勘定の処理方針、インボイス保存状況、消費税の申告方式などにより異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月20日法人成り時の従業員退職金はどうする?勤続年数引継ぎと必要経費を税理士が解説
- 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる
- 税金あれこれ2026年9月18日アパート経営は節税になる?仕組みと知っておきたい注意点