入社した月の給与から、健康保険料や厚生年金保険料を天引きしてよいのか。
給与計算ではよくある疑問です。
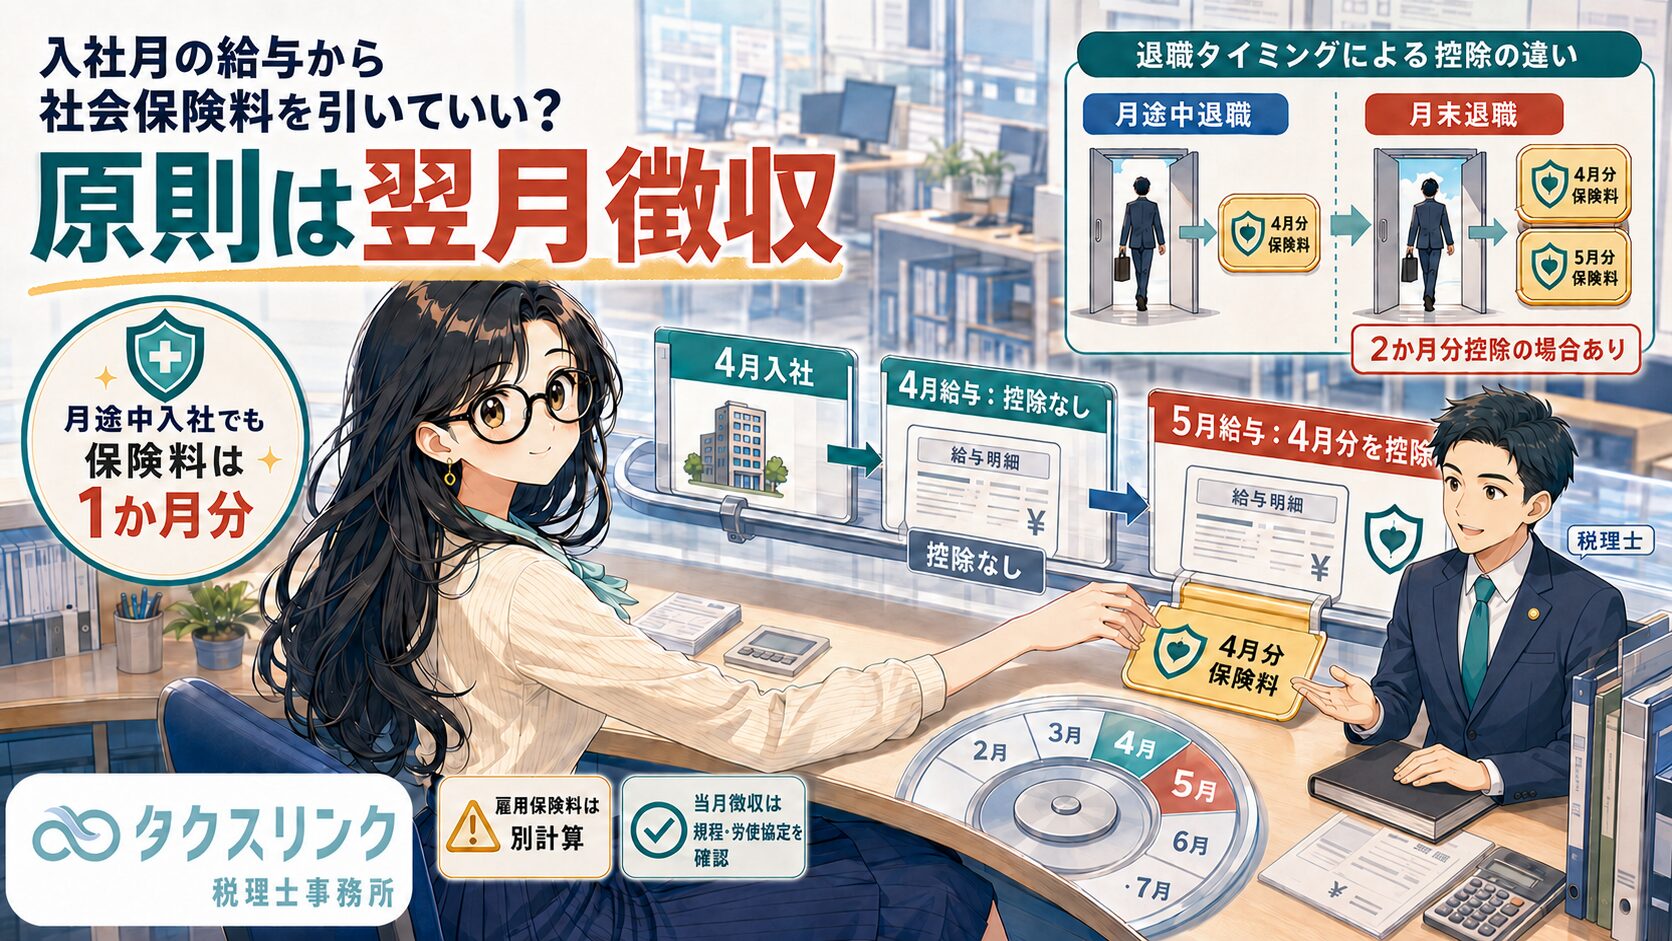
結論からいうと、原則的な処理は「翌月徴収」です。つまり、4月分の社会保険料は、通常、4月支給給与ではなく5月支給給与から控除します。
ただし、会社によっては「当月徴収」を採用していることもあります。その場合は、給与規程や賃金控除に関する労使協定など、運用上の根拠を確認しておく必要があります。
また、退職時は「月途中退職」か「月末退職」かによって、最後の給与から控除する社会保険料の月数が変わります。

経営者
新しく従業員が入社しました。
入社した月の給与から、健康保険料や厚生年金保険料を天引きしてよいのでしょうか?

税理士
原則的な処理は、翌月徴収です。
健康保険法や厚生年金保険法では、事業主が給与から控除できる社会保険料について、原則として「前月分」の保険料とされています。
そのため、たとえば4月分の社会保険料は、通常、5月に支給する給与から控除します。
経営者
4月10日に入社して、4月25日に初任給を支払う場合はどうなりますか?
税理士
翌月徴収であれば、4月25日の給与からは社会保険料を控除しません。
4月10日に入社して社会保険の資格を取得した場合、4月分の社会保険料は1か月分発生します。月途中入社であっても、社会保険料は日割りにはなりません。
ただし、翌月徴収で処理する会社であれば、4月分の社会保険料は5月に支給する給与から控除します。
経営者
月途中入社でも、社会保険料は1か月分かかるのですか?
税理士
はい。社会保険料は、原則として月単位で判断します。
たとえば4月10日に資格取得した場合、4月分の健康保険料・厚生年金保険料が発生します。4月10日から4月30日までの日数分だけ、という日割り計算にはなりません。
ただし、給与からいつ控除するかは別問題です。翌月徴収であれば、4月分は5月支給給与から控除します。
経営者
では、入社した月の給与から社会保険料を引いている会社は間違いですか?
税理士
必ずしも、直ちに間違いとはいえません。
会社によっては、4月分の社会保険料を4月支給給与から控除する「当月徴収」を採用していることがあります。
ただし、健康保険法・厚生年金保険法が明文で給与から控除できるとしているのは、原則として前月分の保険料です。
そのため、当月分を給与から控除する運用をしている場合は、単なる給与ソフトの設定ではなく、会社として当月徴収を採用しているのか、給与規程や就業規則と整合しているのか、賃金控除に関する労使協定が整備されているのかを確認しておくのが安全です。
経営者
なぜ労使協定が問題になるのですか?
税理士
労働基準法では、賃金は全額を支払うのが原則です。
ただし、法令に別段の定めがある場合や、労働者代表などとの書面による協定がある場合には、賃金の一部を控除できます。
健康保険料や厚生年金保険料については、法律上、前月分の保険料を給与から控除できる規定があります。
一方で、当月分を当月給与から控除する場合は、その控除が賃金全額払いの原則との関係で問題にならないよう、社内規程や労使協定の整備状況を確認する必要があります。
当月徴収を継続的に採用する場合は、社労士への確認をおすすめします。
経営者
翌月徴収の場合、給与計算ではどのように管理すればよいですか?
税理士
ポイントは、「何月分の給与か」ではなく、「何月に支給する給与か」で控除する社会保険料を管理することです。
たとえば4月1日入社、15日締め、25日払いで、翌月徴収を採用している会社であれば、次のようになります。
4月25日支給給与では、社会保険料を控除しません。
5月25日支給給与では、4月分の社会保険料を控除します。
6月25日支給給与では、5月分の社会保険料を控除します。
このように、支給月と控除対象月が1か月ずれるのが翌月徴収です。
経営者
雇用保険料も同じように翌月徴収で考えるのですか?
税理士
雇用保険料は別です。
健康保険料や厚生年金保険料は、標準報酬月額に基づく月単位の保険料です。
一方、雇用保険料は、その給与で支払われる賃金額に雇用保険料率をかけて計算します。
そのため、今回の「翌月徴収か、当月徴収か」という論点は、主に健康保険料、介護保険料、厚生年金保険料の話です。
経営者
退職時はどうなりますか?
税理士
退職時は、退職日が月末かどうかが重要です。
社会保険では、退職日の翌日が資格喪失日になります。そして、保険料は資格喪失月の前月分まで発生します。
たとえば6月20日に退職した場合、資格喪失日は6月21日です。この場合、資格喪失月は6月なので、社会保険料は原則として5月分までです。
一方、6月30日に退職した場合、資格喪失日は7月1日です。この場合、資格喪失月は7月なので、社会保険料は6月分まで発生します。
経営者
月末退職だと、最後の給与から2か月分控除することがあると聞きました。
税理士
翌月徴収の場合は、2か月分を控除することがあります。
たとえば、翌月徴収の会社で、従業員が6月30日に退職する場合を考えます。
6月支給給与では、通常、5月分の社会保険料を控除します。
しかし、6月30日退職では6月分の社会保険料も発生します。退職後に7月給与がない場合、最後の給与で5月分と6月分の2か月分を控除することがあります。
健康保険法や厚生年金保険法でも、退職などにより使用されなくなった場合には、前月分とその月分の保険料を給与から控除できる旨が定められています。
経営者
月途中退職の場合は、退職月分を引かないということですか?
税理士
原則として、その理解でよいです。
たとえば6月20日退職なら、資格喪失日は6月21日です。資格喪失月は6月なので、保険料は5月分までです。
翌月徴収の会社であれば、6月支給給与から5月分の社会保険料を控除するのが基本です。
一方、当月徴収の会社では、6月給与から6月分をすでに控除してしまうケースがあります。しかし、6月20日退職であれば6月分の保険料は原則発生しません。
その場合は、誤って控除した退職月分を返金する処理が必要になることがあります。
経営者
入社した月に退職した場合はどうなりますか?
税理士
入社月と退職月が同じ場合は、「同月得喪」と呼ばれる特別なケースになります。
同月得喪では、原則として、その月の厚生年金保険料が1か月分発生します。
ただし、その月中に別の厚生年金保険の資格を取得した場合などには、先に資格を取得していた厚生年金保険料が不要となり、還付の対象になるケースがあります。
同月得喪は通常の入退社と処理が異なるため、該当する場合は日本年金機構の案内や社労士に確認して処理してください。
経営者
給与計算で一番注意すべきポイントはどこですか?
税理士
会社が翌月徴収なのか、当月徴収なのかをまず確認することです。
翌月徴収の会社なのに、入社月の給与から社会保険料を控除していると、控除時期がずれている可能性があります。
当月徴収の会社なのに、退職時の返金処理や2か月分控除の整理ができていないと、過不足が生じます。
また、給与規程や就業規則に書いてある控除方法と、実際の給与計算が一致しているかも重要です。
給与ソフトの設定だけを信用せず、資格取得日、資格喪失日、支給日、控除対象月を確認して処理してください。
町田・相模原で給与計算・社会保険料の控除に不安がある方へ
社会保険料の控除は、入社月、退職月、月末退職、同月得喪が絡むと、給与計算ミスが起きやすい論点です。
特に、翌月徴収と当月徴収が混在している会社では、入社月に控除しすぎたり、退職時に2か月分の控除を漏らしたりすることがあります。
町田・相模原で、給与計算、年末調整、法人成り後の初回給与、従業員の入退社時の処理に不安がある方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、一般的な給与計算上の取扱いを解説したものです。実際の処理は、給与の締日・支払日、会社が採用している徴収方法、資格取得日、資格喪失日、就業規則、賃金控除協定の有無などにより異なります。当月徴収を継続的に採用する場合や、同月得喪に該当する場合は、社労士等への確認をおすすめします。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月21日個人事業主の開業日はいつ?開業届・青色申告・各種届出期限を税理士が解説
- 所得税2026年9月20日法人成り時の従業員退職金はどうする?勤続年数引継ぎと必要経費を税理士が解説
- 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる