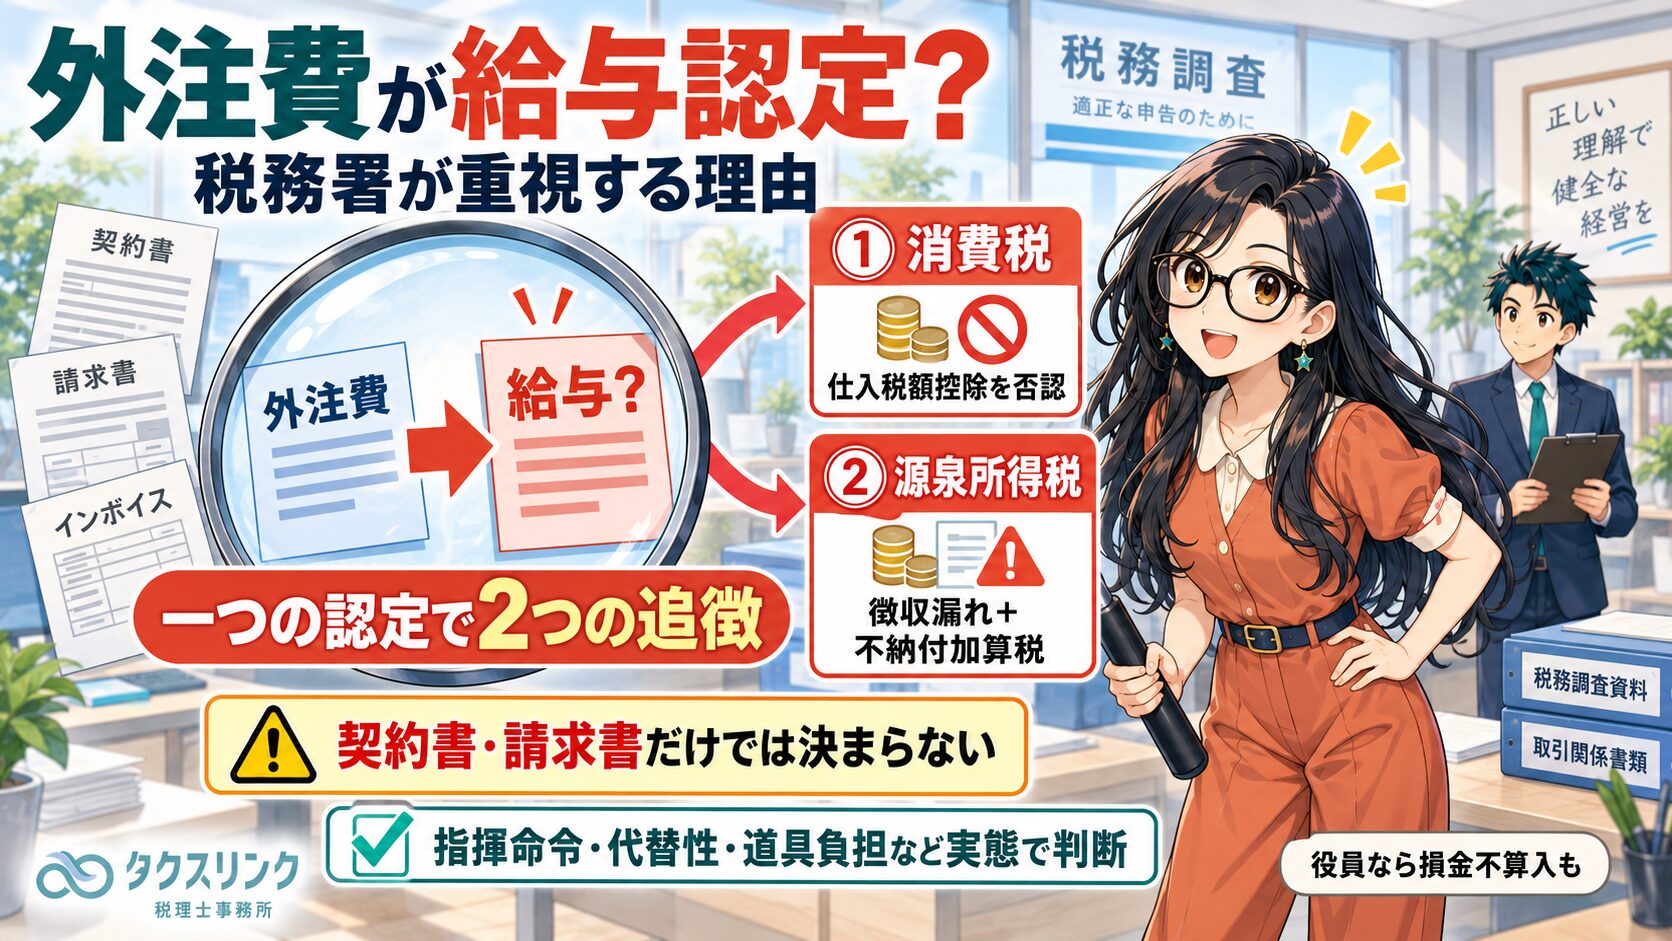
外注費や業務委託費として処理している支払いについて、税務調査で「これは実質的には給与ではないですか」と指摘されることがあります。
この論点が重視される最大の理由は、一つの事実認定によって、消費税と源泉所得税の双方に追徴が発生し得るからです。
特に消費税の一般課税事業者では、外注費として仕入税額控除していた支払いが給与と認定されると、課税仕入れが否定され、仕入税額控除が取り消される可能性があります。
さらに、給与と認定されれば、支払者側に給与としての源泉徴収義務があったことになり、源泉所得税の納付漏れ、不納付加算税、延滞税まで問題になります。
つまり、外注費の給与認定は、単なる勘定科目の修正ではありません。税務調査では、税額が大きくなりやすく、かつ複数税目へ横展開しやすい高リスク論点です。

経営者
なぜ、税務署は外注費や業務委託費を給与と認定しようとするのですか?
業務委託契約書もありますし、相手から請求書ももらっています。

税理士
税務署がこの論点を重視する大きな理由は、一つの認定で消費税と源泉所得税の両方に影響するからです。
外注費として処理していたものが給与と認定されると、まず消費税では課税仕入れではなかったことになり、仕入税額控除が否定される可能性があります。
さらに、給与であれば本来は源泉徴収が必要だったという話になります。
そのため、消費税の追加納税と、源泉所得税の追加納税が同時に発生し得ます。
経営者
外注費なら消費税の課税仕入れで、給与だと課税仕入れではない、ということですか?
税理士
そのとおりです。
消費税法では、課税仕入れの定義から、所得税法上の給与等を対価とする役務の提供が除かれています。
つまり、真正な業務委託であれば原則として課税仕入れになりますが、給与であれば課税仕入れにはなりません。
実務上の税区分でいえば、給与は非課税仕入れというより、そもそも課税仕入れの対象外と考える方が正確です。
経営者
具体的には、どのくらい税額に影響しますか?
税理士
たとえば、インボイス登録事業者に対して、税抜1,000万円、消費税100万円、合計1,100万円を外注費として支払っていたとします。
一般課税で、その100万円を仕入税額控除していた場合、その支払いが実質的に給与だと認定されると、原則として100万円の仕入税額控除が否定される方向になります。
これが消費税側の大きな追徴ポイントです。
ただし、簡易課税の場合は、実際の外注費や給与の額から仕入控除税額を計算していないため、消費税面の影響は大きく異なります。
免税事業者の場合も、そもそも消費税の申告納税がなければ、この消費税面の追徴は通常問題になりません。
経営者
源泉所得税はどう関係しますか?
税理士
給与を支払う者は、原則として給与を支払う際に所得税を源泉徴収し、納付する義務があります。
外注費として扱っている間は、通常の業務委託であれば源泉徴収義務がないケースも多くあります。
しかし、その支払いが給与と認定されると、過去に給与として源泉徴収すべきだった、という問題が出ます。
つまり、外注費から給与へ認定が変わった瞬間に、源泉徴収漏れが発生することがあります。
経営者
外注費でも源泉徴収が必要な場合はありますよね?
税理士
あります。
ただし、「外注費なら全部源泉徴収が必要」というわけではありません。
所得税法204条では、原稿料、講演料、士業報酬、外交員報酬、モデル報酬、芸能関係の報酬など、一定の報酬・料金について源泉徴収義務を定めています。
したがって、もともと204条対象の外注報酬として適正に源泉徴収していた場合と、源泉徴収不要だと思っていた一般的な業務委託が給与認定された場合とでは、追加税額の出方が異なります。
ここは個別に精査が必要です。
経営者
本人が個人事業主として確定申告していても、会社側に源泉徴収漏れが出るのですか?
税理士
出る可能性があります。
給与の源泉徴収義務は、給与を受け取った本人ではなく、給与を支払った会社や事業者側に課される義務です。
そのため、本人が確定申告をして所得税を納めているとしても、支払者側の源泉徴収義務が当然に消えるわけではありません。
もちろん、最終的な税額調整や本人への求償の問題はありますが、税務調査ではまず支払者側に源泉徴収漏れが指摘されることがあります。
経営者
会社が後から源泉所得税を払った場合、その分を本人に請求できますか?
税理士
所得税法には、不徴収税額について支払者が本人に請求できる趣旨の規定があります。
ただし、実務上は簡単ではありません。
何年も前の外注先と連絡が取れない、既に取引が終わっている、関係悪化を避けたい、本人が支払いに応じない、といったことがよくあります。
そのため、法律上は本人へ請求できる可能性があっても、資金繰り上は会社がいったん負担することになりやすいです。
経営者
加算税や延滞税もかかりますか?
税理士
かかる可能性があります。
源泉所得税を期限までに納付していなかった場合には、不納付加算税が問題になります。
また、法定納期限までに納付していなかった税金については、延滞税も問題になります。
消費税についても、仕入税額控除が否認されて修正申告や更正があれば、過少申告加算税や延滞税が問題になります。
つまり、外注費の給与認定は、本税だけではなく、加算税や延滞税まで含めて負担が膨らみやすい論点です。
経営者
重加算税になることもありますか?
税理士
単なる判断ミスであれば、直ちに重加算税という話にはなりません。
ただし、給与であることを認識しながら、形式だけ外注費にしていたと判断されると、重加算税の問題に発展する可能性があります。
たとえば、社員だった人を形式上だけ個人事業主に変更した、働き方は従業員時代と全く変わっていない、会社側が請求書を作らせている、給与台帳から外す目的が明確だった、といった事情がある場合は危険です。
この場合は、単なる外注費か給与かの判断問題を超えて、隠蔽・仮装と評価されるリスクがあります。
経営者
法人税ではどうなりますか?
外注費が給与になると、法人税上も経費にならないのですか?
税理士
通常の従業員に対する支払いであれば、外注費から給与へ勘定科目が変わるだけで、法人税上の損金そのものが必ず全額否認されるわけではありません。
ただし、相手が役員の場合は別です。
役員に対する給与には、定期同額給与、事前確定届出給与、一定の業績連動給与などの制限があります。
そのため、役員に業務委託費として支払っていたものが、実質的な役員給与と認定されると、消費税の仕入税額控除否認、源泉所得税、さらに役員給与の損金不算入という三重の問題になる可能性があります。
役員、株主、親族への業務委託費は、特に所長確認が必要な高リスク領域です。
経営者
業務委託契約書があって、請求書をもらっていて、相手がインボイス登録していてもダメですか?
税理士
それだけでは安全とはいえません。
外注か給与かは、契約書のタイトルや請求書の有無だけで決まるものではありません。
「業務委託契約書がある」
「請求書を発行している」
「インボイス登録している」
「開業届を出している」
「本人が個人事業主として確定申告している」
これらはいずれも外注性を補強する事情にはなりますが、単独では決定打になりません。
最終的には、その人が自己の計算と危険で独立して仕事をしているのか、それとも会社の指揮命令の下で労務を提供しているのか、実態で判断されます。
経営者
外注か給与かは、具体的にどこを見られるのですか?
税理士
実務上重要なのは、消費税法基本通達1-1-1で示されている考え方です。
契約関係が明確でない場合には、主に次のような事情を総合して判断します。
本人以外の人に仕事を代替させられるか。
会社から具体的な指揮監督を受けているか。
仕事が完成しなくても、すでに提供した労務について報酬を請求できるか。
材料、工具、パソコン、車両などを誰が負担しているか。
ただし、これは単純なチェックリストではありません。
何個当てはまれば給与、何個当てはまれば外注という機械的な判定ではなく、実際の働き方を総合して判断します。
経営者
どのような業種で問題になりやすいですか?
税理士
個人に継続して業務を委託する業種では問題になりやすいです。
たとえば、建設業、美容業、運送業、飲食業、マッサージ・施術業、営業代行、ITエンジニアなどです。
特に、毎日同じ場所に出勤している、勤務時間やシフトを会社が決めている、会社の設備や道具を使っている、報酬が時間給や日給に近い、社員と同じ指揮命令系統に入っている、といった場合は注意が必要です。
経営者
税務署にとって、この論点はそんなに狙いやすいのですか?
税理士
かなり調査効率の高い論点です。
たとえば、同じような外注先が10人いる場合、1人について給与性が高いと判断されると、ほかの9人も同じではないか、前年以前も同じではないか、という形で横展開されます。
つまり、人数、年数、消費税、源泉所得税、加算税、延滞税が掛け合わさります。
税務署が恣意的に給与にしたがるというより、一つの事実認定から複数税目に展開でき、同種の外注先が複数いれば大きな追徴になりやすいため、重要論点として確認されやすいと考えるのが正確です。
経営者
インボイス制度との関係では、どのように考えればよいですか?
税理士
一般課税の事業者で、インボイス登録事業者への外注費について全額仕入税額控除している場合は、給与認定による消費税の影響が大きくなります。
一方、インボイス未登録者への支払いについては、経過措置の影響もあるため、登録事業者への外注費ほど差額が出ない場合があります。
2026年9月現在、免税事業者等からの課税仕入れについては、原則として仕入税額相当額の80%を控除できる経過措置の期間中です。
ただし、インボイスの有無は、外注か給与かを決める決定的な要素ではありません。
インボイス登録をしているから外注、ということにはならず、最終的には実際の働き方で判断されます。
経営者
税務調査前に、会社側で何を確認しておけばよいですか?
税理士
まず、個人への外注費を一覧化してください。
そのうえで、契約書、請求書、発注書、成果物、報酬の計算方法、勤務時間や作業場所の指定、指揮命令の有無、使用する道具や経費の負担、再委託の可否、他社取引の有無を確認します。
契約書だけ整えても、実際の働き方が従業員と同じであれば危険です。
契約内容、請求書、実際の働き方、報酬計算、証拠資料が一貫して、独立した事業者への外注であると説明できる状態にしておく必要があります。
町田・相模原で外注費・業務委託費の税務調査リスクが不安な方へ
外注費と給与の区分は、税務調査で非常に重要な論点です。
特に、個人への外注費が多い会社、同じ人に継続して支払っている会社、業務委託先が毎日出社している会社、会社の設備や道具を使って作業している会社では、外注費の給与認定リスクを事前に確認しておく必要があります。
外注費が給与と認定されると、消費税の仕入税額控除、源泉所得税、不納付加算税、延滞税、場合によっては重加算税や役員給与の損金不算入まで問題になることがあります。
町田・相模原で税務調査対応や外注費・業務委託費の整理に不安がある方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、一般的な税務上の取扱いを解説したものです。実際の判断は、契約書、請求書、報酬計算、勤務実態、指揮監督の有無、材料・用具の負担、再委託の可否、相手方の属性、消費税の課税方式などにより異なります。外注費・業務委託費の金額が大きい場合や、個人への継続的な支払いがある場合は、税務調査前に個別確認することをおすすめします。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月21日個人事業主の開業日はいつ?開業届・青色申告・各種届出期限を税理士が解説
- 所得税2026年9月20日法人成り時の従業員退職金はどうする?勤続年数引継ぎと必要経費を税理士が解説
- 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる