会社がM&Aで他社の株式を取得する場合、数千万円、数億円というまとまった支出が発生することがあります。
そこで、
「会社を買うために1億円払ったのだから、1億円を経費にできるのでは?」
と考えるかもしれません。
しかし、株式譲渡によるM&Aでは、株式の購入代金そのものを通常の経費として一括で損金にすることはできません。
購入した株式は「有価証券」「子会社株式」などの資産として計上するのが基本です。
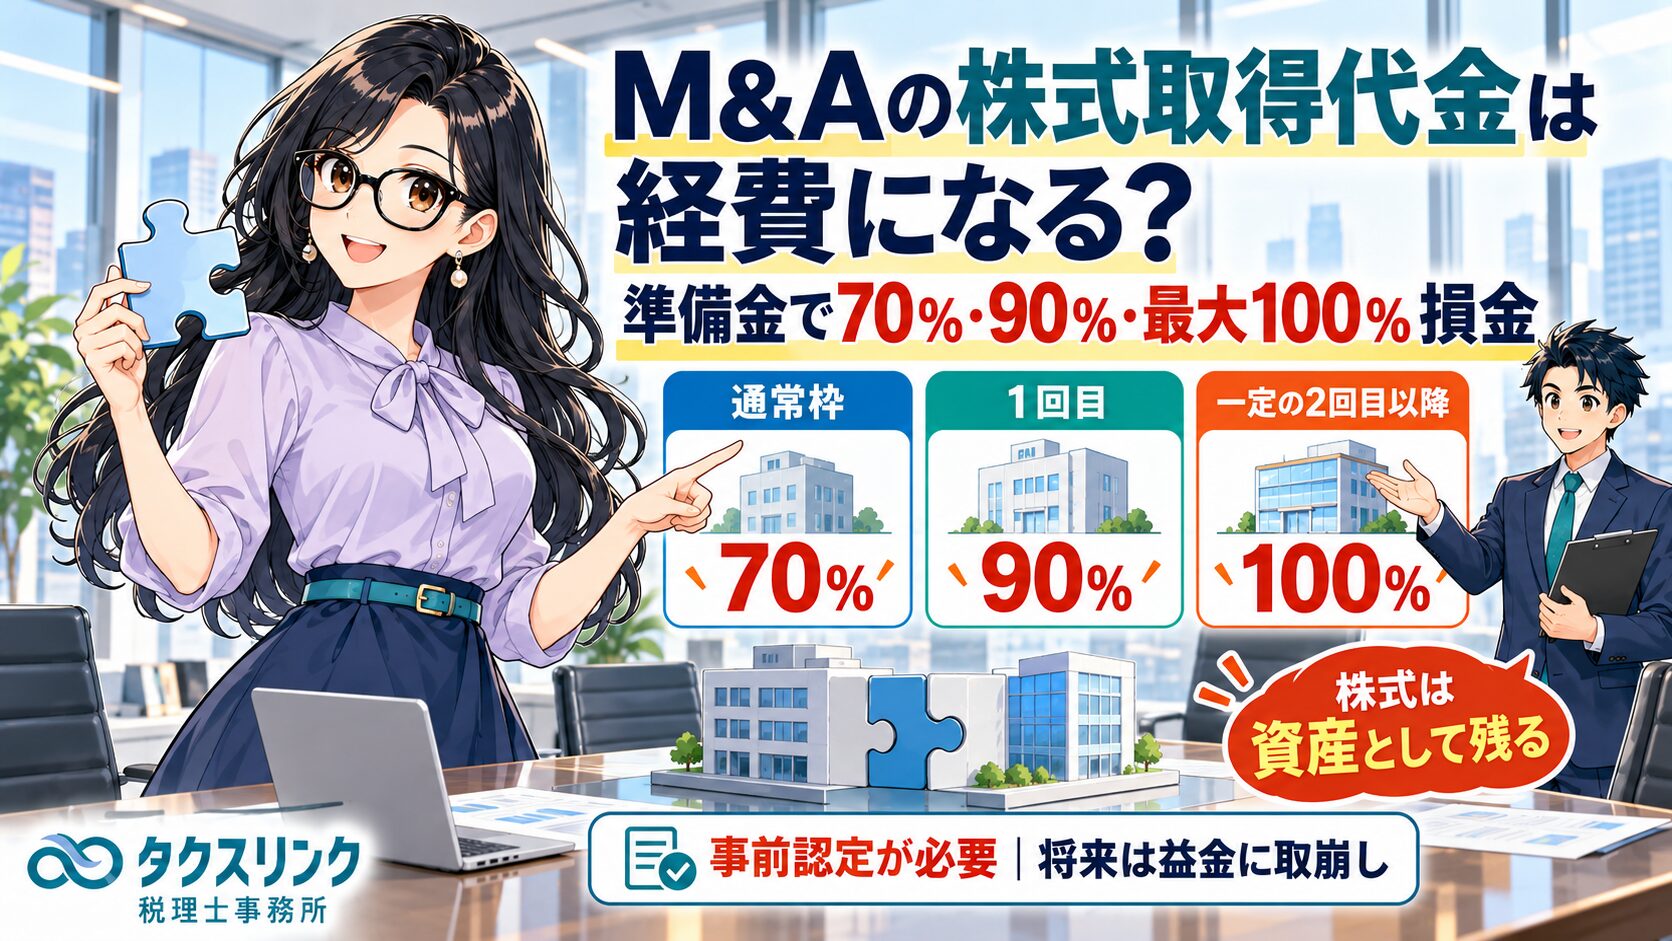
一方、一定の中小企業等が要件を満たすM&Aを行った場合には、「中小企業事業再編投資損失準備金」という制度を利用し、株式取得価額の一定割合を準備金として積み立て、その積立額を損金算入できる場合があります。
2026年現在、大きく分けると、
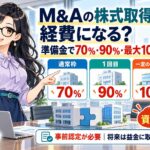
・通常枠:株式取得価額の70%まで
・中堅・中小グループ化税制の拡充枠:90%または100%まで
という制度があります。
ただし、
株式取得価額そのものを経費にする制度ではありません。
購入した株式はあくまで資産として残ったままで、別途、将来の株式価値下落リスク等に備える準備金を積み立て、その準備金を損金にする制度です。
また、準備金は将来取り崩して益金に算入するため、基本的には永久的に税金がなくなる制度ではなく、課税時期を後ろへ繰り延べる制度です。

経営者
会社で別の会社をM&Aすることになり、株式を1億円で購入する予定です。
1億円払うのだから、その年に1億円を経費にできますか?

税理士
通常はできません。
他社の株式を購入した場合、その1億円は「株式」という資産の取得価額になります。
商品を仕入れたり、外注費を払ったりした場合のように、購入した事業年度にそのまま1億円を損金にするわけではありません。
ただし、一定のM&Aについては、「中小企業事業再編投資損失準備金」という別の制度を利用できる可能性があります。
M&Aで買った株式は原則として「資産」
法人税法施行令では、購入した有価証券の取得価額について、原則として、
購入代価+購入のために要した一定の費用
としています。
つまり、1億円で他社株式を取得した場合には、基本的には、
子会社株式等 1億円
として資産計上します。
経営者
機械なら減価償却で少しずつ経費になりますよね。
株式も何年かで減価償却できませんか?
税理士
株式は機械や建物のような減価償却資産ではありません。
したがって、通常は毎年一定額を減価償却して経費にするという処理は行いません。
将来売却した場合には、取得価額を基に売却損益を計算します。
また、一定の場合には株式の評価損が問題になることもありますが、「購入したから毎年償却できる」という資産ではありません。
一定のM&Aなら「中小企業事業再編投資損失準備金」が使える
経営者
では、「M&Aすると株式取得額の70%や100%を経費にできる」と聞いたのは何ですか?
税理士
それが「中小企業事業再編投資損失準備金」です。
株式取得代金そのものを経費にする制度ではなく、M&A後に簿外債務などが発覚して取得した株式の価値が下がるリスクに備えて準備金を積み立て、その積立額を損金算入する制度です。
株式譲渡によるM&Aでは、買収後に、
・想定していなかった債務が見つかった
・税務上の問題が発覚した
・訴訟や労務問題が発生した
・業績が想定より悪化した
などによって、取得した株式の価値が低下するリスクがあります。
そこで、一定の認定を受けたM&Aについて、取得した株式の価格低落による損失に備えるための準備金を税務上損金算入できる制度が設けられています。
2026年現在は「70%枠」と「90%・100%枠」がある
現在の制度は、大きく次の2つに分かれます。
| 通常枠 | 中堅・中小グループ化税制 | |
|---|---|---|
| 主な認定計画 | 経営力向上計画 | 特別事業再編計画 |
| 主な対象 | 一定の中小企業者 | 一定の中小企業・特定中堅企業 |
| 積立率 | 取得価額の70%まで | 計画内1回目90%、一定の2回目以降100% |
| 株式取得価額 | 10億円以下 | 1億円以上100億円以下 |
| 据置期間 | 5年間 | 10年間 |
| 据置後 | 5年間で均等取崩し | 5年間で均等取崩し |
| 計画認定期限 | 2027年3月31日まで | 2027年3月31日まで |
通常枠なら株式取得価額の70%まで損金算入できる
経営者
まず通常の制度だと、どのくらい経費にできるのですか?
税理士
一定の要件を満たした中小企業者であれば、取得した株式等の取得価額の70%以下の金額を準備金として積み立て、その金額を損金算入できます。
例えば1億円の対象株式なら、最大7,000万円です。
例えば、
株式取得価額 1億円
の場合、通常枠で70%を積み立てるなら、
1億円×70%=7,000万円
です。
会計・税務上のイメージは、
株式取得:
子会社株式等 1億円
とは別に、
準備金積立:
中小企業事業再編投資損失準備金 7,000万円
を設定し、その積立額7,000万円を損金算入する形です。
つまり、
株式1億円という資産はなくなりません。
「1億円で株式を買って、7,000万円分だけ株式の取得価額を経費にする」という処理ではない点が重要です。
70%損金なら、税金はいくら減る?
経営者
7,000万円を損金にできるなら、かなり税金が減りますね。
税理士
その事業年度の課税所得が十分にあれば、当期の法人税負担を大きく減らす効果があります。
ただし、将来は準備金を益金に戻します。
そのため、基本的には「税金が消える」のではなく、「納税する時期を後ろへずらす」という理解が適切です。
例えば、7,000万円の準備金を積み立て、法人税等の実効税率を30%と仮定すると、
7,000万円×30%=約2,100万円
その事業年度の税負担が減少するイメージになります。
ただし、これは単純化した例です。
将来準備金を取り崩せば、その取崩額が益金となります。
したがって、2,100万円の税金が永久に免除されたという意味ではありません。
通常枠は5年間据え置き、その後5年間で益金に戻る
経営者
7,000万円の準備金は、いつ税金に戻ってくるのですか?
税理士
通常枠では、原則として5年間据え置いた後、その後の5年間で均等に取り崩して益金算入します。
7,000万円であれば、単純化すると年間1,400万円ずつ5年間にわたって益金へ戻ってくるイメージです。
したがって、この制度は、
M&Aを実行した年度
→ 大きな損金を計上
↓
5年間
→ 原則据置き
↓
その後5年間
→ 毎年一定額を益金算入
という仕組みです。
M&A直後は買収資金の返済やPMI、追加投資などによって資金需要が大きくなることがあります。
その時期の法人税負担を後ろへ繰り延べられることが、この制度の大きな意味です。
最大100%損金の「中堅・中小グループ化税制」とは?
経営者
では、「M&Aなら100%経費にできる」という話はどこから出てきたのでしょうか?
税理士
2024年度税制改正で創設された「中堅・中小グループ化税制」のことだと思います。
一定の中堅・中小企業が、特別事業再編計画に基づいて複数回のM&Aを行う場合には、準備金の積立率が大幅に引き上げられています。
この拡充枠では、
認定された特別事業再編計画における1回目の対象M&A 90%
一定の2回目以降の対象M&A 100%
まで準備金を積み立てることができます。
例えば1億円の対象株式であれば、
1回目:
1億円×90%=9,000万円
2回目以降:
1億円×100%=1億円
まで準備金積立額を損金算入できる可能性があります。
「100%損金」でも株式1億円は資産として残る
経営者
2回目なら、1億円で株式を買って1億円を経費にできるのですよね?
それなら実質的に株式が全額経費になるのでは?
税理士
税務上の効果だけを見ると、その事業年度に株式取得価額と同額までの損金が発生する可能性はあります。
ただし、仕組みとしてはまったく違います。
1億円で取得した株式は、1億円の資産として残ります。
それとは別に1億円の準備金を積み立て、その準備金を損金算入するという処理です。
したがって、「株式取得代金を経費にした」という説明は正確ではありません。
ここはこの制度で最も誤解されやすいところです。
株式取得代金 1億円 → 資産
準備金積立額 1億円 → 損金
という2つの処理が同時に存在します。
さらに、その準備金は将来取り崩して益金になります。
したがって、
「会社を1億円で買えば1億円節税できる」
という制度ではありません。
100%枠は「2回M&Aすれば誰でも使える」制度ではない
経営者
では、一度M&Aを経験して、次に別の会社を買えば100%になるのですか?
税理士
そこまで単純ではありません。
中堅・中小グループ化税制を使うためには、産業競争力強化法の「特別事業再編計画」の認定を受ける必要があります。
その認定自体にも、過去のM&A実績や成長計画、賃上げなど複数の要件があります。
特別事業再編計画については、主に次のような要件があります。
・中堅企業者または一定の中小企業者であること
・過去5年以内に取得価額1億円以上のM&Aを実施していること
・計画期間が5年以内であること
・計画終了年度に従業員1人当たり付加価値額を9%以上向上させることが見込まれること
・売上高を1.2倍以上にすることが見込まれること
・一定の財務健全性を確保すること
・雇用者給与等支給額を年率2.5%以上増加させること
・取得価額1億円以上のM&Aを行うこと
・株式取得の場合、原則として議決権の50%超を保有することとなること
などです。
したがって、
「M&Aを2回やれば2回目は自動的に100%」
ではありません。
成長志向の企業による複数回M&Aを促進するための制度なので、通常枠より要件はかなり重くなっています。
拡充枠は1億円以上100億円以下の株式取得
経営者
小規模な会社を5,000万円で買う場合にも90%・100%枠を使えますか?
税理士
中堅・中小グループ化税制の準備金については、取得する株式等の取得価額が1億円以上100億円以下であることが税法上の要件になっています。
5,000万円の株式取得であれば、この90%・100%の拡充枠には該当しません。
一方で、通常枠の適用可能性は別途検討します。
ここも、
「通常枠」と「グループ化税制」
を混同しないよう注意が必要です。
グループ化税制は10年間据え置ける
経営者
90%や100%を損金にすると、すぐ翌年から益金に戻るのでしょうか?
税理士
グループ化税制では、通常枠より長く、原則として10年間の据置期間があります。
その後、5年間で均等に取り崩して益金算入します。
例えば1億円の準備金を積み立てた場合、
M&A実行年度
→ 1億円損金
↓
10年間
→ 原則据置き
↓
その後5年間
→ 毎年2,000万円ずつ益金算入
というイメージです。
通常枠の5年間よりも長期間課税を繰り延べられるため、複数M&Aによる成長投資を続ける企業にとっては、資金繰り上大きな効果を持つ可能性があります。
株式を売却・減損すると予定より早く益金に戻ることがある
経営者
5年や10年が経過するまでは、絶対に準備金を取り崩さなくてよいのでしょうか?
税理士
そうではありません。
一定の取崩事由が発生した場合には、据置期間の途中でも準備金の全部または一部を取り崩して益金算入する必要があります。
例えば、
・対象株式を売却した
・対象会社が解散した
・株式の帳簿価額を減額した
・一定の表明保証保険契約を締結した
などの場合には、準備金の取崩しが必要になることがあります。
したがって、
「一度損金にしたら5年・10年間は絶対に戻らない」
という制度ではありません。
M&A後の資本関係や株式評価まで継続して管理する必要があります。
表明保証保険に加入すると使えない場合がある
経営者
M&A後の簿外債務が心配なので、表明保証保険にも入る予定です。
準備金と両方使えますか?
税理士
一定の表明保証保険契約を締結している場合には、この準備金制度の対象外となることがあります。
そのため、保険契約を決める前に税制との関係も確認した方がよいでしょう。
中小企業庁の資料では、一定の表明保証保険契約について、損害により支払われる保険金の限度額が5億円を超えるものを対象外とする取扱いが示されています。
準備金制度も表明保証保険も、M&A後の簿外債務等のリスクへ備える性格を持っています。
M&A契約、保険、税制を別々に進めるのではなく、案件全体で確認することが重要です。
M&Aの契約後に税理士へ相談しても間に合わない?
経営者
株式譲渡契約を締結してから、決算のときにこの制度を使うことはできますか?
税理士
事前の計画認定が関係するため、M&Aが終わってから初めて検討するのでは遅い場合があります。
少なくとも通常枠では、M&Aの相手方が決まった基本合意後などの段階で経営力向上計画を申請し、原則として株式取得を実行する前に認定を受ける流れになります。
すでに株式譲渡を実行しているM&Aについて、後から計画申請することはできません。
通常枠では、おおむね次の流れです。
1. M&Aの相手方を決定・基本合意
↓
2. デュー・デリジェンスを実施
↓
3. 経営力向上計画を申請・認定
↓
4. 最終合意・株式取得
↓
5. M&A実施を報告し、確認書を取得
↓
6. 決算で準備金を積立て
↓
7. 法人税申告で損金算入
という流れになります。
なお、現行制度ではデュー・デリジェンス自体は計画認定前に実施することもできますが、最終合意前までに終了する必要があります。
「DDを認定前にしたら使えない」は現在は違う
経営者
計画認定を受ける前にデュー・デリジェンスを始めてもよいのですか?
税理士
現在は可能です。
中小企業庁の現行手引きでは、事業承継等事前調査、つまりDDの実施時期は計画認定の前後を問わないとされています。
ただし、最終合意前にDDを終了する必要があります。
M&Aはスピードが重要なため、
「認定が終わるまでDDを開始できない」
という仕組みではありません。
一方、株式取得まで実行した後に制度を知った場合には、手遅れとなる可能性があります。
申告書だけで70%・100%損金にできるわけではない
経営者
認定さえ取れば、申告書で70%を減算すればよいのでしょうか?
税理士
準備金として実際に積み立てる必要があります。
また、法人税申告書にも専用の別表を添付します。
認定を受けただけで自動的に税金が減る制度ではありません。
税務申告では、現在、
別表十二(二)
「中小企業事業再編投資損失準備金の損金算入に関する明細書」
を使用します。
2026年4月1日以後終了事業年度用の別表についても国税庁から公表されています。
また、通常枠では、経営力向上計画の申請書、認定書、M&A実施後の確認書などの写しを法人税申告に添付する必要があります。
制度利用後も長期間にわたり準備金の管理が続くため、
「M&Aした年度だけ処理して終わり」ではありません。
株式取得と事業譲渡では税務処理がまったく違う
経営者
会社そのものを株式で買うのではなく、相手会社の事業だけを譲り受けた場合も同じですか?
税理士
事業譲渡の場合は別の税務処理です。
株式譲渡では「株式」という1つの資産を取得します。
事業譲渡では、土地、建物、機械、在庫、営業権など、譲り受けた資産・負債ごとに税務処理を行います。
したがって、「M&A」という言葉だけで税務処理を判断することはできません。
例えば事業譲渡で営業権を取得した場合には、その営業権を一定期間で償却することがあります。
一方、株式譲渡では対象会社そのものの株式を取得するため、株式取得価額を営業権として償却することはできません。
M&Aのスキームによって、買収後の税務上の経費化のタイミングは大きく変わります。
M&A仲介手数料・DD費用も全部その年の経費とは限らない
経営者
株式代金とは別に、M&A仲介会社や専門家にも費用を払います。
その手数料は経費にできますか?
税理士
支出内容ごとに確認が必要です。
法人税法上、購入した有価証券については、購入代価だけでなく「その有価証券の購入のために要した費用」も原則として取得価額に含まれます。
そのため、株式取得へ直接対応する購入手数料などは、株式の取得価額に含める場合があります。
一方、調査費用・助言費用等については、その契約内容や支出目的によって処理を確認します。
「M&A関連費用だから全部当期経費」と一括して判断しない方がよいでしょう。
M&A案件では、
・株式購入代金
・仲介手数料
・FA報酬
・デュー・デリジェンス費用
・弁護士費用
・契約書作成費用
など、さまざまな支出が発生します。
請求書ごとに、何の役務に対する費用なのかを確認して処理する必要があります。
最大100%損金だけを理由にM&Aをする制度ではない
経営者
1億円のM&Aで1億円の準備金を損金にできるなら、かなり強力な節税ですね。
税理士
当期の税負担を大きく繰り延べられる可能性がある制度なのは確かです。
ただし、M&Aそのものに1億円を支出しています。
さらに、準備金は将来益金へ戻ります。
節税だけを目的にM&Aをするような制度ではありません。
M&Aで最も重要なのは、
買収先企業を取得することによって、将来それ以上の企業価値を生み出せるか
です。
税制は、そのM&Aに伴う簿外債務や統合リスクに備え、買収直後の資金負担を軽減するための補助的な仕組みです。
「最大100%損金」という数字だけを見て投資判断をすると、本来のM&A判断と順序が逆になります。
M&A準備金を検討するときに確認する項目
実際のM&Aでこの制度を検討する場合には、少なくとも次の項目を確認します。
| 確認項目 | 内容 |
|---|---|
| M&Aの方法 | 株式取得か、事業譲渡等か |
| 買い手企業 | 資本金、従業員数、株主構成等 |
| 対象会社 | 既存の資本関係等 |
| 株式取得価額 | 通常枠・拡充枠の金額要件 |
| 議決権 | 取得後の議決権割合 |
| 過去のM&A | 過去5年以内のM&A実績 |
| DD | 財務・税務・法務等の事前調査 |
| 案件の進捗 | 基本合意前後、最終契約前後、クロージング前後 |
| 認定計画 | 経営力向上計画または特別事業再編計画 |
| 表明保証保険 | 一定の保険契約を締結するか |
| 将来計画 | 株式売却、再編等を予定していないか |
| 資金繰り | 将来の準備金取崩し・法人税負担まで試算しているか |
特に重要なのは、案件の進捗です。
M&Aが終わった後に「何か節税制度はありませんか」と確認するのではなく、基本合意から最終契約へ進む段階で税務まで確認する
ことが重要です。
町田・相模原でM&A・株式取得を検討している方へ
M&Aによる株式取得では、株式購入代金そのものは原則として経費になりません。
一方、一定の中小企業等については、中小企業事業再編投資損失準備金によって、株式取得価額の70%、90%、一定の場合には100%までを準備金として損金算入できる可能性があります。
ただし、
・会社規模
・株式取得価額
・過去のM&A実績
・取得する議決権割合
・デュー・デリジェンス
・計画認定
・M&Aの実行時期
・表明保証保険
など、確認すべき要件が多い制度です。
また、準備金は5年または10年の据置期間後に益金へ戻るため、M&A年度だけでなく、将来の法人税と資金繰りまで含めて検討する必要があります。
タクスリンク税理士事務所では、町田・相模原を中心に東京都・神奈川県の中小企業の法人税、事業承継、M&Aに伴う税務相談に対応しています。
具体的なM&Aを検討している場合には、株式譲渡契約・クロージング後ではなく、案件検討段階でご相談ください。
要点
主な根拠
※本記事は、2026年9月現在の法令・国税庁・中小企業庁・経済産業省の公表資料に基づき、法人が株式譲渡方式によるM&Aを行う場合の一般的な法人税上の取扱いを解説したものです。中小企業事業再編投資損失準備金の適用可否は、買い手法人の資本金・従業員数・株主構成、対象会社との資本関係、株式取得価額、取得議決権割合、過去のM&A実績、経営力向上計画または特別事業再編計画の認定時期、デュー・デリジェンスの実施状況、株式取得日、表明保証保険の内容等によって異なります。また、準備金は将来の取崩しにより益金算入されるため、M&A年度だけでなく将来の税負担まで含めて検討する必要があります。具体的なM&A案件では、最終契約・株式取得前に個別確認することをおすすめします。
関連記事
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 法人税2026年10月5日企業版ふるさと納税は本当に節税になる?実質負担と税額控除を税理士が解説
- 所得税2026年10月4日法人役員のスマホ代は経費になる?個人カード・法人カード・按分を税理士が解説
- 法人税2026年10月3日M&Aで株式を買った代金は経費になる?最大100%損金のM&A準備金も税理士が解説
- 所得税2026年10月2日事業用の土地・建物を売って買い換えたら税金はどうなる?買い換え特例を税理士が解説