法人役員が、仕事とプライベートの両方で使うスマートフォンを購入することがあります。
このとき、
「個人のクレジットカードで買ったから会社の経費にはできない?」
「仕事でも使っているから、本体代を50%だけ経費にすればよい?」
「通信料も仕事とプライベートで按分する?」
「法人カードで買えば全部会社経費になる?」
といった疑問が出てきます。
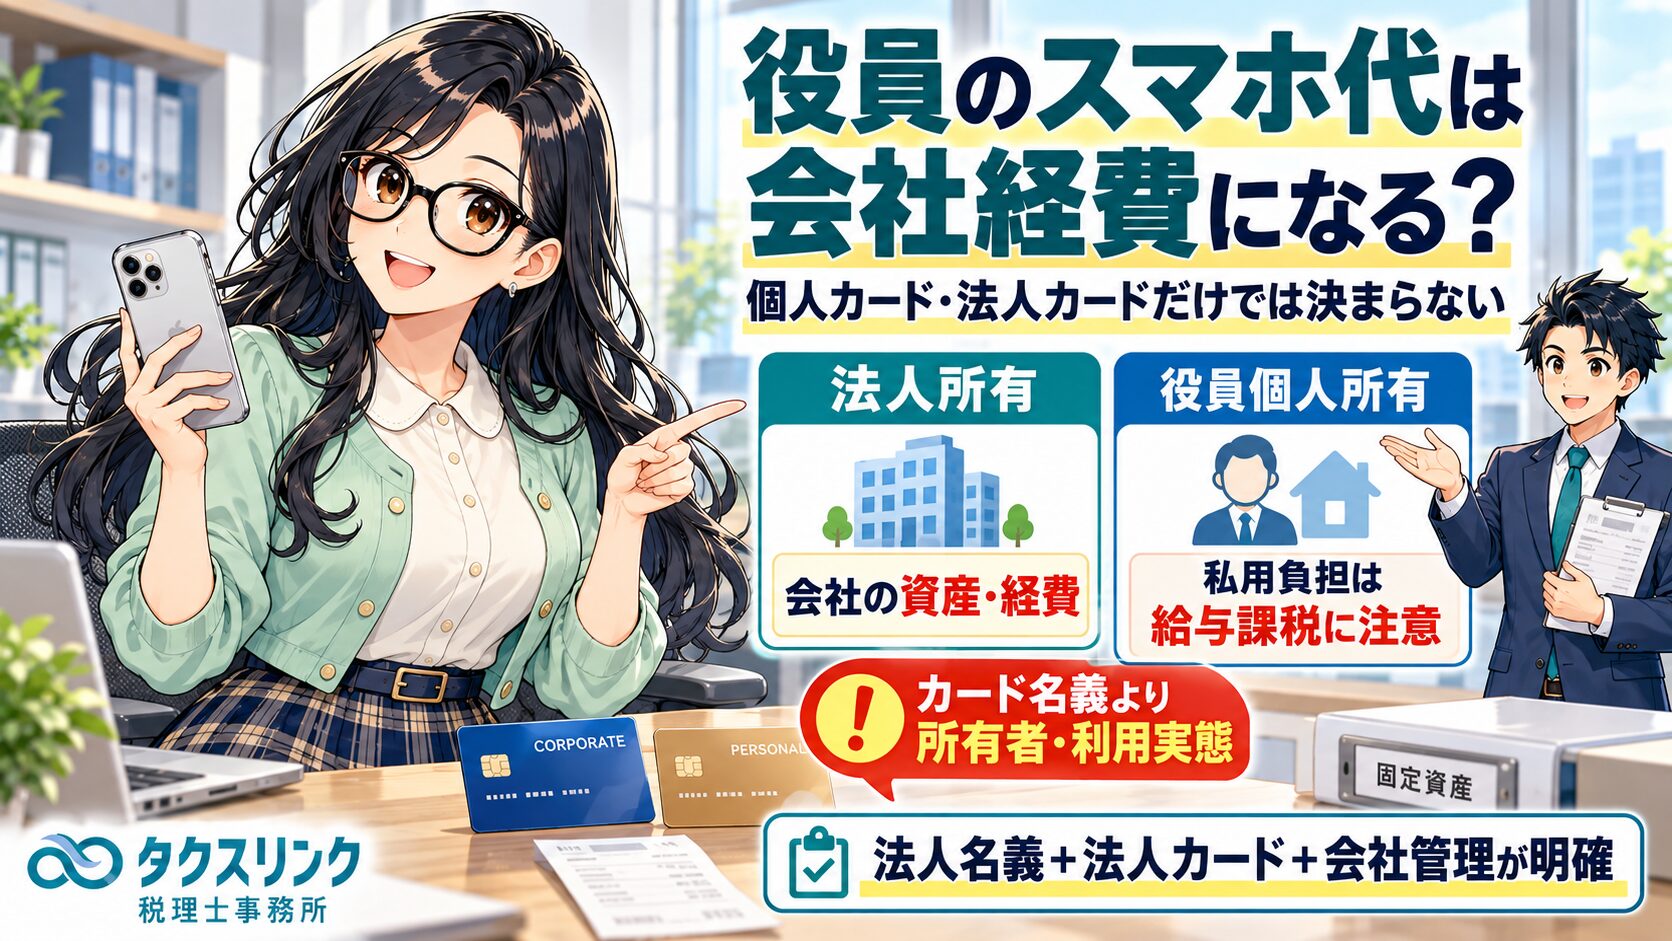
結論からいうと、個人カードで払ったか、法人カードで払ったかだけでは税務処理は決まりません。
最も重要なのは、
そのスマホを法人が取得したのか、役員個人が取得したのか
という点です。
法人が購入したスマホを、役員がたまたま個人カードで立替払いしただけであれば、原則として法人の資産・経費として処理できます。
一方、役員が自分の私物として購入したスマホの代金を会社が負担すれば、私的部分について役員への給与・経済的利益と判断される可能性があります。
つまり、
「カード名義」より「所有者・購入目的・利用実態」
を先に確認する必要があります。

経営者
仕事でもプライベートでも使うスマホを、私個人のクレジットカードで購入しました。
会社の経費にできますか?

税理士
個人カードで支払ったという理由だけで、会社の経費にできなくなるわけではありません。
まず確認したいのは、
「会社が購入したスマホの代金を、役員が立替払いしただけなのか」
それとも、
「役員個人が自分のスマホとして購入したのか」
という点です。
この2つでは税務処理が大きく変わります。
まず「会社所有」か「役員個人所有」かを分ける
今回のケースは、大きく4つに分けて考えると分かりやすくなります。
| 購入・所有関係 | 決済方法 | 基本的な考え方 |
|---|---|---|
| 法人所有 | 役員個人カード | 役員による立替払い。法人の資産・費用として処理可能 |
| 法人所有 | 法人カード | 通常の法人購入。法人の資産・費用として処理 |
| 役員個人所有 | 個人カード | 原則として法人の固定資産ではない。法人が負担する業務部分を個別検討 |
| 役員個人所有 | 法人カード | 法人が役員の個人的費用を負担したとして、役員給与・経済的利益となるリスクあり |
つまり、
法人カードで払えば会社経費、個人カードなら個人負担
という単純なルールではありません。
会社のスマホを役員が個人カードで立替払いした場合
経営者
会社で使うために購入したのですが、支払うときに会社のカードを持っていなかったので、私のカードで払いました。
この場合はどうなりますか?
税理士
その実態であれば、基本的には「会社の買い物を役員が一時的に立替払いした」と考えます。
スマホが会社所有であることを明確にしておけば、個人カード払いだからという理由で法人の資産にならないわけではありません。
例えば、スマホ本体の取得価額が450,000円で、通常の固定資産として計上する場合には、
購入時:
(借)工具器具備品 450,000円 / (貸)役員借入金 450,000円
などと処理します。
その後、会社から役員へ450,000円を精算したときは、
(借)役員借入金 450,000円 / (貸)普通預金 450,000円
となります。
「役員借入金」ではなく「未払金」等を使用する会社もあります。
重要なのは、
スマホ代そのものの税務処理と、誰が一時的に代金を払ったかは別問題
ということです。
法人所有なら、仕事70%だから資産を70%だけ計上する?
経営者
仕事70%、プライベート30%くらいで使います。
それならスマホ本体の70%だけを会社の資産にすればよいでしょうか?
税理士
会社がスマホそのものを所有しているのであれば、通常は「70%だけ会社所有」という処理にはしません。
法人が1台のスマホを取得したのであれば、原則として、その取得価額全額を法人の資産として計上します。
そのうえで、役員が私用する部分について経済的利益の問題がないかを別途検討します。
ここは、個人事業主の「家事按分」と法人役員のケースを混同しないことが重要です。
個人事業主の場合には、1人の個人が事業主でも生活者でもあるため、事業部分と家事部分を按分します。
一方、法人と役員は税務上別人格です。
法人が所有しているスマホについては、
法人資産として全額計上
したうえで、
役員にどの程度の私的利用を認めているか
を別問題として考える方が整理しやすくなります。
役員がプライベートでも使ったら給与課税される?
経営者
会社所有のスマホを少しプライベートで使っただけでも、役員給与になるのでしょうか?
税理士
税法上、「スマホの私用が何%までなら非課税」という明確な基準はありません。
ただし、法人が役員の個人的費用を負担した場合には、役員への経済的利益として給与になる可能性があります。
そのため、私用が相当程度ある場合には、私用相当額を役員から徴収するなどの対応を検討した方が安全です。
法人税基本通達9-2-9では、法人が役員の個人的費用を負担した場合、その費用相当額を役員への経済的利益の例として挙げています。
したがって、
・会社の業務上必要なスマホとして貸与している
・会社所有である
・退職時や機種変更時には会社へ返却する
・私用は限定的である
といった事実関係なら、会社備品として説明しやすくなります。
一方、
・購入後は完全に役員の私物として扱う
・家族も自由に使用する
・通信費も含め私用部分を会社が全額負担する
・退職時にもそのまま役員個人のものになる
という実態であれば、会社の業務用資産という説明は弱くなります。
役員個人所有のスマホなら、本体代を70%だけ会社負担できる?
経営者
逆に、スマホそのものは私個人の所有物にしたいです。
仕事でも70%くらい使うので、本体代の70%だけ会社に精算してもらうのはどうですか?
税理士
この方法はあまりおすすめしません。
役員個人所有の資産であるにもかかわらず、本体購入代金の一部を法人が負担すると、その支払が法人の資産取得なのか、役員への給与なのかが曖昧になります。
本体代を会社が負担したいのであれば、最初から会社所有のスマホとして購入する方が税務上は明確です。
特に、
「個人所有だけれど、本体代の70%は会社経費」
という処理は、個人事業主の家事按分に近い発想です。
法人の場合には、
会社所有なら会社資産
個人所有なら個人資産
と明確に分けた方が安全です。
すでに個人資産として取得済みのスマホを後から法人所有へ変更する場合には、役員から法人への譲渡という別の取引になります。
取得直後であり、当初から法人購入のつもりで役員が一時的に立替えただけなのであれば、「役員立替」として処理できるよう、購入経緯・領収書・資産管理を明確にしておきましょう。
スマホ本体はいくらなら一括で経費にできる?
法人が所有するスマホについては、取得価額によって処理が変わります。
2026年4月1日以後に取得する場合、大きく整理すると次のとおりです。
| 取得価額 | 主な処理 |
|---|---|
| 10万円未満 | 一定の要件を満たせば取得・事業供用年度に全額損金算入 |
| 10万円以上20万円未満 | 一括償却資産として3年間で損金算入、通常償却、一定の中小企業者等なら40万円未満特例も検討 |
| 20万円以上40万円未満 | 一定の中小企業者等なら40万円未満特例により全額損金算入可能。対象外なら通常償却 |
| 40万円以上 | 原則として固定資産計上し減価償却 |
2026年4月1日以後は、一定の青色申告法人である中小企業者等について、少額減価償却資産の特例の基準が従来の30万円未満から、
40万円未満
へ引き上げられています。
年間の取得価額合計300万円までという上限は引き続きあります。
40万円ちょうどのスマホは特例対象?
経営者
40万円ちょうどなら一括経費にできますか?
税理士
40万円「未満」ですので、40万円ちょうどは対象外です。
399,999円までが金額要件を満たし、400,000円は満たしません。
また、税込経理か税抜経理かによって取得価額の判定額が変わります。
例えば、税込429,000円のスマホで消費税率10%の場合、
税抜価額は390,000円です。
税抜経理方式を採用している法人であれば、取得価額390,000円として40万円未満の判定を行います。
一方、税込経理方式であれば429,000円で判定するため、40万円未満にはなりません。
免税事業者は税込経理となります。
端末代を24回払いしていても、毎月の通信費にはならない
経営者
スマホ本体は24回払いで、通信料金と一緒に毎月請求されます。
毎月の支払額を通信費にしてよいですか?
税理士
端末代と通信料金は分けて考えます。
端末代を分割払いにしていても、税務上の取得価額が「毎月の分割支払額」になるわけではありません。
スマホ本体の購入価額全体で、10万円・20万円・40万円などの基準を判定します。
例えば、440,000円のスマホを22,000円ずつ20回払いにしても、
「毎月22,000円だから全額通信費」
とはなりません。
本体代440,000円という固定資産の取得として処理し、支払債務を分割して返済しているだけです。
通信料金が同じ請求書に載っている場合も、
・端末代
・通信料金
を分けて経理します。
通常の固定資産にした場合の仕訳
例えば、法人所有のスマホの取得価額が450,000円で、役員個人カードによる立替購入だった場合は、
購入時:
(借)工具器具備品 450,000円 / (貸)役員借入金 450,000円
となります。
法人カードで購入した場合は、
(借)工具器具備品 450,000円 / (貸)未払金 450,000円
などになります。
その後、減価償却を行うときは、
(借)減価償却費 XXX円 / (貸)減価償却累計額 XXX円
となります。
減価償却費の具体額は、
・資産区分
・法定耐用年数
・法人が採用している償却方法
・事業供用月
によって変わります。
スマートフォンの法定耐用年数は何年?
経営者
スマホを固定資産にした場合、何年で減価償却するのでしょうか?
税理士
ここは注意が必要です。
国税庁の耐用年数表には、「スマートフォン」という独立した名称の資産区分はありません。
耐用年数表には、
「電子計算機―パーソナルコンピュータ(サーバー用を除く)」4年
「電話設備その他の通信機器―その他のもの」10年
などの区分があります。
スマートフォンをどの区分に該当させるかは、その機器の性質や使用実態を踏まえて判断する必要があります。
現在のスマートフォンは、
・電話
・メール
・チャット
・Web閲覧
・クラウドシステム利用
・文書閲覧
・オンライン会議
など、多数の機能を持っています。
そのため、国税庁から「スマートフォンは一律○年」とする直接的な公表資料は確認できません。
実際に通常償却が必要となる高額な端末については、用途・機能を確認したうえで耐用年数を決めるのが安全です。
なお、40万円未満特例等によって取得年度に全額損金算入する場合には、通常の減価償却を行わないため、この耐用年数の問題は実務上生じません。
通信料金は会社の経費にできる?
経営者
本体ではなく、毎月の通信料金はどうでしょうか?
仕事にもプライベートにも使っています。
税理士
業務に必要な通信料金は法人の費用にできます。
ただし、役員個人所有のスマホを仕事とプライベートで兼用している場合には、会社が業務上負担すべき部分を合理的に区分して精算する方法が分かりやすいです。
会社所有・会社契約のスマホでも、私用が相当程度ある場合には、私用相当額を役員から徴収するなどの対応を検討します。
例えば、役員個人契約のスマホについて、
月額料金 11,000円
業務利用割合 70%
と合理的に判断できる場合には、
11,000円×70%=7,700円
を会社負担とし、
3,300円は個人負担とする方法が考えられます。
例えば、
(借)通信費 7,700円 / (貸)役員借入金 7,700円
として会社が業務部分だけを精算します。
個人所有のスマホ代を会社が負担すると「賃料収入」になる?
経営者
役員個人名義のスマホを仕事でも使っていて、通信費の60%を会社から精算してもらっています。
これは、個人所有のものを会社に使わせているので、「スマホの賃貸料」を受け取っていることにはならないのでしょうか?
税理士
毎月の通信料金について、実際に業務で使用した部分を合理的に計算し、その実費だけを法人が精算しているのであれば、通常は「スマホの賃貸料」ではなく、法人業務のために役員が負担した通信費の実費精算として整理できます。
一方、スマホ本体そのものを役員個人が所有したまま、法人がその使用の対価として一定額を支払うのであれば、これは動産の貸付けによる使用料という性格を持ちます。
両者は分けて考える必要があります。
ここは、自宅兼事務所の家賃と混同しやすいところです。
例えば、
・役員個人所有の自宅の一部を法人へ貸し、法人から毎月家賃を受け取る
という場合、その金額は不動産の使用対価です。
国税庁も、土地・建物などの不動産の貸付けによる賃貸料収入は、不動産所得に該当するとしています。
一方、
・役員個人が契約しているスマホの通信料金をいったん個人が支払う
・そのうち法人業務で使用した部分だけを合理的に算定する
・法人がその実費相当額を精算する
という場合は性質が異なります。
国税庁の「在宅勤務に係る費用負担等に関するFAQ」でも、従業員本人が所有するスマートフォンの通信料金について、業務使用部分を合理的に計算して会社が支給する方法が示されており、その業務上通常必要な部分を実費精算する場合には、給与として課税する必要はないとされています。
例えば、
月額通信料 10,000円
業務利用割合 60%
の場合、
10,000円×60%=6,000円
を業務使用部分として、
(借)通信費 6,000円 / (貸)役員借入金 6,000円
などと処理し、その後法人から役員へ6,000円を精算する方法が考えられます。
この6,000円は、
「スマホ本体を法人へ貸した対価」ではなく、「法人業務のために役員が負担した通信費の実費精算」
という整理です。
では、個人所有のスマホ本体について会社からお金を受け取ったら?
ここは通信費とは別です。
例えば、
・スマホ本体は役員個人所有のまま
・法人もそのスマホを業務で使用する
・法人が毎月一定額を「スマホ使用料」として役員へ支払う
という契約であれば、その支払は実費精算ではなく、
個人所有の動産を法人に貸し付けたことによる使用料
という性格になります。
所得税基本通達35-2では、動産の貸付けによる所得は、事業所得等に該当する場合を除き、業務に係る雑所得の例として挙げられています。
したがって、スマートフォン本体を個人所有のまま法人へ有償で貸し付けるのであれば、役員個人側に収入が生じる可能性があります。
この点は、
自宅を法人へ貸す場合
とは所得区分も異なります。
自宅など土地・建物の貸付けによる所得は原則として不動産所得ですが、スマートフォンなどの動産の貸付けは、不動産所得には該当せず、通常は雑所得等の検討対象になります。
「本体代の60%を会社が払う」は実費精算ではない?
経営者
通信料の60%を会社に負担してもらえるのであれば、スマホ本体の購入代金も60%を会社に負担してもらえばよいのではないでしょうか?
税理士
通信料金と本体購入代金は同じようには考えない方が安全です。
通信料金は、その月に発生したサービス利用料のうち、法人業務に使用した部分を切り出して実費精算できます。
一方、スマホ本体は資産です。
役員個人が所有する資産の購入代金を法人が一部負担すると、「法人が何を取得したのか」が曖昧になります。
例えば15万円のスマホについて、
「仕事で60%使うから、会社が9万円負担する」
とした場合でも、
法人がスマホの60%の所有権を取得するわけではありません。
スマホ本体の所有者は役員個人のままです。
そのため、
「個人所有の資産だが、購入代金だけ60%法人負担」
という処理は、
・法人の資産取得なのか
・役員への経済的利益なのか
・個人資産の使用対価なのか
が曖昧になります。
したがって、本体代を法人で負担したいのであれば、
法人がスマホそのものを購入・所有し、役員へ業務用として貸与する
形にするのが最も明確です。
役員が個人カードで支払ったとしても、当初から法人購入であり、役員が単に立替払いしただけであれば、
(借)工具器具備品等 / (貸)役員借入金
として処理できます。
反対に、
役員個人所有のスマホをそのまま使用するのであれば、本体代は個人負担とし、毎月の通信料金のうち業務使用部分だけを法人で実費精算する
という方法がシンプルです。
実費精算と賃貸料の違い
| ケース | 法人側 | 役員個人側 |
|---|---|---|
| 個人契約の通信費の業務使用分を実費精算 | 通信費等 | 原則として単なる立替・実費精算として整理 |
| 個人所有スマホを法人へ有償貸付け | 賃借料・使用料等 | 動産貸付けによる雑所得等を検討 |
| 個人所有スマホの購入代金の一部を法人が負担 | 法人が何を取得したのか不明確となりやすく、役員給与・経済的利益等の検討が必要 | 法人負担額が役員への経済的利益として給与課税される可能性あり |
| 法人所有スマホを役員が個人カードで立替購入 | 法人資産・役員借入金等 | 単なる立替精算 |
| 役員個人所有の自宅を法人へ貸す | 地代家賃等 | 原則として不動産所得 |
したがって、
「個人名義のものを会社が使っている=すべて賃貸料」
というわけではありません。
重要なのは、
法人が何に対してお金を支払っているのか
です。
通信会社へ支払うべき業務使用分を役員が先に負担し、その実費を後から法人が返しているだけなら「経費精算」です。
一方、役員個人が所有する資産そのものを法人が使用し、その使用の対価として金銭を支払うのであれば「資産の貸付け」に近づきます。
スマホの通信費は何%で按分すればよい?
経営者
50%や70%など、税務署が認める決まった割合はありますか?
税理士
「スマホは○%まで」という税法上の決まった割合はありません。
重要なのは、合理的な根拠があり、その割合を継続して使用し、後から説明できることです。
具体的には、次のような方法が考えられます。
| 方法 | 考え方 |
|---|---|
| 通話明細 | 業務通話と私用通話を直接区分する。従量課金部分では最も説明しやすい |
| データ通信量 | 業務アプリ等と私用アプリ等の通信量を参考にする |
| 使用時間 | 業務利用時間と私用利用時間を一定期間記録して割合を算定する |
| アプリ利用状況 | メール、Chatwork、Slack、Teams、業務システム等の利用状況を参考にする |
| サンプル調査 | 1~3か月程度の実際の利用状況を確認し、その割合を継続適用する |
例えば、
・平日はほぼ仕事用
・休日は主として私用
・通話明細では約80%が取引先等への通話
・データ通信は業務アプリが過半を占める
といった状況を確認した結果、
「業務70%、私用30%」
と設定することは考えられます。
逆に、
「なんとなく半分くらい」
というだけでは説明力が弱くなります。
割合を決めた際には、簡単な計算メモや利用状況の資料を残しておくとよいでしょう。
定額通信プランでも按分する?
経営者
通信料は使った量に関係なく月額定額です。
プライベートで使っても料金自体は増えませんが、それでも按分が必要ですか?
税理士
定額料金の場合は、従量課金のように「私用で○円増えた」と直接計算できないため、判断が難しくなります。
税法上、法人役員のスマホについて私用割合の具体的な算定基準は公表されていません。
したがって、私用が軽微なのか、相当程度あるのかを含めて実態で判断します。
会社業務のために法人契約したスマホで、私用が偶発的・軽微な程度であれば、単純に利用時間だけで細かく数百円単位まで役員給与認定すべきとする明確な公式基準は確認できません。
一方で、
・仕事より私用の方が多い
・役員のみ会社負担で私用を自由に認めている
・家族利用まで含まれている
などの場合は、役員の個人的費用を法人が負担しているとの指摘を受けるリスクが高くなります。
私用が相当程度ある場合には、一定の合理的な私用負担額を役員から徴収する運用が安全です。
個人カードと法人カードで何が変わる?
経営者
では、次から法人カードでスマホを買えば、税務的には有利になりますか?
税理士
税額そのものが有利になるわけではありません。
同じ会社所有のスマホなら、個人カードで立替払いしても、法人カードで直接支払っても、本体の税務上の性質は基本的に同じです。
違うのは、主に証拠関係と経理処理の分かりやすさです。
比較すると次のようになります。
| 役員個人カード | 法人カード | |
|---|---|---|
| 経費性 | 法人の支出なら可能 | 法人の支出なら可能 |
| 所有者 | カード名義だけでは決まらない | カード名義だけでは決まらない |
| 購入時の貸方 | 役員借入金・未払金等 | 未払金等 |
| 立替精算 | 必要 | 通常不要 |
| 法人支出であることの証明 | 追加資料がある方がよい | 比較的分かりやすい |
| 私用部分 | 別途検討が必要 | 別途検討が必要 |
つまり、
法人カードにすれば私用部分まで会社経費になるわけではありません。
法人カードで役員個人の私物を購入した場合には、むしろ法人が役員の個人的費用を負担したとして、役員給与の問題が生じます。
今後買うなら「法人名義+法人カード+会社管理」が最も分かりやすい
実務上、会社がスマホ代を負担するのであれば、
法人名義で購入
↓
法人カードで支払う
↓
法人の備品・固定資産として登録
↓
役員へ業務用端末として貸与
↓
退職・機種変更時には会社へ返却
という形が最も説明しやすくなります。
さらに、私用を相当程度認める場合には、
・私用相当額を役員から徴収する
・私用ルールを社内で決める
といった対応を行えば、会社資産と役員個人資産の境界が明確になります。
個人カードで払った場合、消費税の仕入税額控除はどうなる?
経営者
個人カードで払うと、消費税の仕入税額控除はできなくなるのでしょうか?
税理士
個人カード払いというだけで、直ちに仕入税額控除ができなくなるわけではありません。
実質的に法人が購入したもので、役員が立替払いしたことを証拠書類から明らかにできれば、立替払いとして処理できます。
ただし、インボイス等の保存方法には注意が必要です。
国税庁は、他者が立替払いをした場合について、立替払者名義の適格請求書だけではなく、
適格請求書+立替金精算書等
を保存し、その課税仕入れが実際に法人のものであることを明らかにすれば、仕入税額控除を行える取扱いを示しています。
したがって役員個人カードによる立替購入では、
・購入時の領収書・インボイス
・カード利用記録
・立替経費精算書
・何のために購入したか
・法人資産台帳への登録
などを揃えておくとよいでしょう。
法人カードの利用明細だけではインボイスにならない
経営者
法人カードなら、カード会社の利用明細だけ保存しておけばよいですか?
税理士
原則として、それだけでは足りません。
国税庁は、クレジットカード会社が発行する利用明細書は、実際に商品やサービスを販売した加盟店が発行した書類ではないため、原則として仕入税額控除に必要な請求書等には該当しないとしています。
購入先から受領した適格請求書・適格簡易請求書等も保存してください。
つまり、法人カードを使えば証憑管理がすべて自動的に解決するわけではありません。
カード明細=支払の証拠
店舗等のインボイス=仕入税額控除の証拠
と分けて考えます。
法人所有スマホを私用した場合、消費税のみなし譲渡になる?
少し専門的な論点ですが、法人所有のスマホを役員へ貸与し、役員が一部私用した場合については、
「役員へ資産を贈与した」
場合とは分けて考えます。
消費税基本通達5-3-5では、法人が役員へ資産を無償で譲渡した場合には一定のみなし譲渡規定がありますが、
役員に対する資産の無償貸付けや無償の役務提供については、そのみなし譲渡規定を適用しない
とされています。
ただし、これは消費税の話です。
法人税・所得税上、私用部分が役員への経済的利益・給与に当たるかという問題は別途残ります。
結局、今回のケースはどう処理する?
今回のようなケースでは、まず次の順番で整理すると分かりやすくなります。
ケース1 会社購入のスマホを役員が個人カードで立替えた
これは最も単純です。
スマホは法人所有とします。
本体:
・10万円未満なら一定の場合に全額損金
・20万円未満なら一括償却資産も選択可能
・40万円未満で一定の中小企業者等なら少額減価償却資産特例を検討
・それ以上なら固定資産計上・減価償却
購入時の貸方は役員借入金等。
通信費も法人の業務費用として処理します。
私用が相当程度ある場合のみ、私用部分について役員負担等を検討します。
ケース2 役員個人所有のスマホを業務にも使用している
スマホ本体は法人資産ではありません。
本体購入代金の一定割合を機械的に法人経費にするより、原則として個人所有のままとします。
通信料金については、業務利用部分を合理的に計算して法人が精算する方法が分かりやすいでしょう。
ケース3 役員個人所有なのに法人カードで全額購入した
最も注意が必要です。
会社の資産ではなく役員の私物なのに法人が代金を負担していれば、役員の個人的費用の負担として、役員給与・経済的利益の問題が生じます。
「法人カードを使ったから経費」という整理はできません。
会社でスマホを買うなら、どの運用が安全?
法人が役員のスマホ費用を負担するのであれば、実務上は、
| 項目 | おすすめする整理 |
|---|---|
| スマホ本体 | 法人名義・法人所有 |
| 決済 | 法人カードが最も分かりやすい。個人カード立替でも可 |
| 資産管理 | 固定資産台帳・備品台帳に登録 |
| 通信契約 | 可能であれば法人契約 |
| 私用 | 軽微なものに限定。相当程度ある場合は合理的な個人負担額を設定 |
| 退職・機種変更 | 会社へ返却することを明確化 |
| インボイス | 販売店・通信会社から受領した適格請求書等を保存 |
この形にしておけば、
「本当に会社の資産なのか」
「役員個人の生活費を会社が負担しているだけではないか」
という疑問が生じにくくなります。
町田・相模原で法人の経費・役員給与にお悩みの方へ
法人役員が仕事とプライベートの両方で使用するスマートフォンは、
「個人カードだから経費にならない」
「仕事70%だから本体代も70%だけ経費」
「法人カードなら全部経費」
と単純に判断できるものではありません。
本体についてはまず所有者を明確にし、法人所有なら取得価額に応じて少額資産処理または減価償却を行います。
通信料金については、契約名義・利用実態を確認し、役員個人所有の場合には業務利用部分を合理的に精算する方法が分かりやすいでしょう。
また、法人が私用部分まで負担すると、役員への経済的利益として給与課税や法人税上の役員給与の問題が生じる場合があります。
タクスリンク税理士事務所では、町田・相模原を中心に東京都・神奈川県の中小企業について、経費処理、固定資産、減価償却、役員給与、消費税・インボイスに関する税務相談に対応しています。
役員個人カードで購入したものを会社経費にできるか迷った場合も、お気軽にご相談ください。
要点
主な根拠
※本記事は、2026年9月現在の法令・通達・国税庁公表資料に基づき、法人役員が仕事と私生活の両方で使用するスマートフォンについて一般的な税務・会計処理を解説したものです。実際の処理は、スマートフォンの所有者、購入目的、取得価額、取得日、消費税の経理方式、法人の中小企業者等該当性、通信契約名義、私用の程度、立替精算の状況、適格請求書等の保存状況などによって異なります。また、スマートフォンについて国税庁が一律の法定耐用年数を直接示した公表資料は確認できないため、通常の減価償却が必要となる高額端末については、具体的な機能・使用状況を確認した上で資産区分を判断する必要があります。
関連記事
- 代表者個人名の領収書は法人経費にできる?立替経費とインボイス対応を税理士が解説
- 10万円・20万円・30万円・40万円でどう違う?資産購入時の会計処理の改正
- 会社設立前に個人カードで払った費用は経費にできる?パソコン代・カフェ代・セミナー代の扱い
“`
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 法人税2026年10月5日企業版ふるさと納税は本当に節税になる?実質負担と税額控除を税理士が解説
- 所得税2026年10月4日法人役員のスマホ代は経費になる?個人カード・法人カード・按分を税理士が解説
- 法人税2026年10月3日M&Aで株式を買った代金は経費になる?最大100%損金のM&A準備金も税理士が解説
- 所得税2026年10月2日事業用の土地・建物を売って買い換えたら税金はどうなる?買い換え特例を税理士が解説