地震、台風、豪雨、停電などに備えて、
「非常用発電機を導入したい」
「浸水対策として止水板を設置したい」
「停電してもサーバーが止まらないようUPSを導入したい」
と考える企業があります。
こうした防災・減災設備については、一定の中小企業であれば「中小企業防災・減災投資促進税制」を利用できる場合があります。
この制度では、事前に「事業継続力強化計画」または「連携事業継続力強化計画」の認定を受け、その計画に記載した一定の防災・減災設備を取得して事業に使用すると、
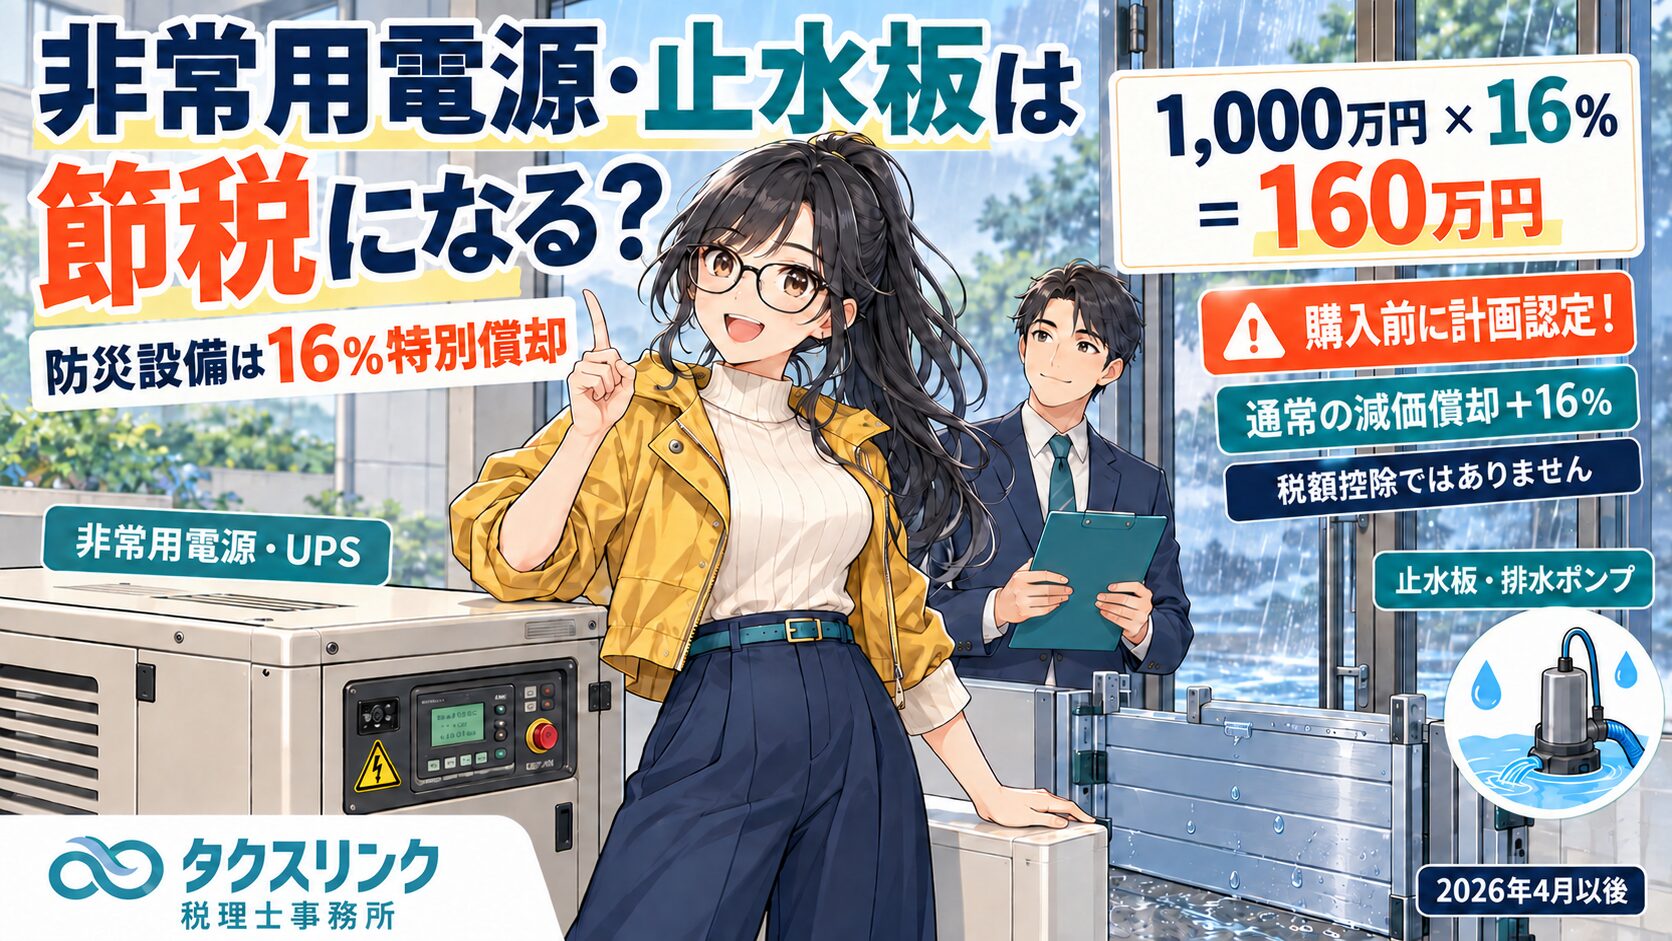
通常の減価償却費+取得価額の16%の特別償却
を行うことができます。
例えば、対象となる設備を1,000万円で取得した場合には、通常の減価償却費とは別に、
1,000万円 × 16% = 160万円
を追加で償却できる可能性があります。
ただし、この制度は「防災用品を買えば何でも16%追加で経費になる」という制度ではありません。
対象設備、取得価額、計画認定の時期、補助金の有無など、いくつか重要な要件があります。

経営者
会社で非常用発電機や止水板を導入しようと思っています。
こういう防災設備も節税になりますか?

税理士
一定の要件を満たせば、「中小企業防災・減災投資促進税制」を利用できる可能性があります。
正式には「特定事業継続力強化設備等の特別償却」という制度です。
事前に事業継続力強化計画等の認定を受け、認定計画に記載した対象設備を取得・事業供用すると、通常の減価償却に加えて取得価額の16%を特別償却できます。
1,000万円の防災設備なら160万円を追加で償却できる
経営者
16%ということは、1,000万円の非常用発電設備なら160万円が経費になるということですか?
税理士
通常の減価償却とは別に、取得価額の16%相当額を追加で償却できる制度です。
1,000万円の対象設備であれば、特別償却限度額は160万円です。
ただし、160万円そのものが税金から差し引かれる「税額控除」ではありません。
例えば、通常の減価償却費が100万円だったと仮定すると、
通常の減価償却費 100万円
+
特別償却 160万円
=
当期の償却費 260万円
というイメージです。
仮に法人税等の実効税率を30%として単純計算すると、
160万円 × 30% = 約48万円
程度、その年度の税負担を後ろへ繰り延べる効果が生じます。
ただし、これは160万円分の税金が永久に免除される制度ではありません。
特別償却によって将来行う予定だった減価償却を前倒しする仕組みなので、基本的には課税の繰延べです。
利益が多く出る年度に償却を前倒しできることに、主な節税・資金繰り上の効果があります。
非常用電源・止水板・UPSなどが対象になる
経営者
具体的には、どのような防災設備が対象になりますか?
税理士
代表的なものとして、自家発電設備、無停電電源装置、止水板、排水ポンプ、貯水タンク、耐震・制震・免震設備などがあります。
ただし、設備名だけで対象になるとは判断できません。
税務上の資産区分、取得価額、災害対策としての機能、認定計画への記載内容まで確認します。
代表的な対象設備として、次のようなものがあります。
| 資産区分 | 2026年4月1日以後の最低取得価額 | 主な対象設備 |
|---|---|---|
| 機械及び装置 | 100万円以上 | 自家発電設備、浄水装置、揚水ポンプ、排水ポンプ、耐震・制震・免震装置など |
| 器具及び備品 | 40万円以上 | 自然災害が事業活動に与える影響の軽減に資する機能を有する一定の設備 |
| 建物附属設備 | 60万円以上 | 自家発電設備、無停電電源装置、貯水タンク、浄水装置、排水ポンプ、揚水ポンプ、止水板、防水シャッター、耐震・制震・免震装置など |
なお、器具及び備品については、2026年度税制改正により最低取得価額が、
30万円以上 → 40万円以上
へ引き上げられています。
2026年4月1日以後の案件について、古い資料に記載された「30万円以上」という基準をそのまま使わないよう注意が必要です。
ポータブル電源を買えば16%特別償却できる?
経営者
最近は大容量のポータブル電源もあります。
40万円以上のポータブル電源なら対象になりますか?
税理士
「非常用電源」という名称だけで対象になるわけではありません。
固定式の自家発電設備であれば、機械装置や建物附属設備として検討することになります。
一方、持ち運び可能なポータブル電源であれば、器具備品に該当する可能性があります。
その場合は40万円以上という金額要件だけでなく、自然災害による事業活動への影響を軽減するために必要な設備として、事業継続力強化計画に適切に位置付けられるかを確認する必要があります。
例えば、
「停電時にもサーバーを一定時間稼働させ、顧客データを保全する」
「災害時にも冷凍・冷蔵設備の最低限の電源を確保する」
「医療・福祉施設で必要な機器を非常時にも稼働させる」
など、想定する災害と設備導入の目的がつながっていることが重要です。
単に、
「防災用品として持っておくと便利そうだから」
というだけでは、この税制の対象設備として認定されるとは限りません。
止水板も設置方法や資産区分を確認する
経営者
止水板なら、60万円以上であれば必ず対象ですか?
税理士
止水板は代表的な対象設備として挙げられています。
ただし、60万円という基準は「建物附属設備」に該当する場合の取得価額要件です。
簡易な可搬式の設備など、実際の設置方法によって税務上の資産区分が異なる可能性があります。
そのため、「止水板だから60万円以上ならOK」と設備名だけで判断しない方がよいでしょう。
例えば、建物に設置する防水設備として一体的に機能する止水板と、必要なときだけ持ち出して設置する簡易設備とでは、減価償却資産としての区分が異なる可能性があります。
個別案件では、見積書、仕様書、設置方法などを確認して判断します。
設備を買ってから申請するのは原則NG
経営者
先に非常用発電機を購入して、その後で事業継続力強化計画を申請しても間に合いますか?
税理士
この税制を利用する設備については、先に計画の認定を受けておく必要があります。
認定された事業継続力強化計画等に記載された設備を、認定後に取得・事業供用する制度だからです。
そのため、基本的には設備購入前に相談していただく必要があります。
この制度で重要なのは、手続きの順番です。
基本的には、
1. 防災・減災対策を検討
↓
2. 事業継続力強化計画を作成
↓
3. 経済産業大臣の認定を受ける
↓
4. 認定計画に記載した設備を取得
↓
5. 事業の用に供する
↓
6. 法人税・所得税の申告で特別償却を適用
という流れになります。
設備を先に取得してしまうと、その取得済み設備について後から特別償却を適用することはできません。
なお、一連の設備投資のうち一部だけを先に購入してしまった場合でも、未取得部分について今後の投資効果を適切に算定できれば、残りの設備について計画申請できる場合があります。
ただし、先に取得した設備そのものが税制対象に復活するわけではありません。
2027年3月31日は「設備を買う期限」とは限らない
経営者
制度は2027年3月31日までですよね。
設備も2027年3月31日までに買わなければならないのでしょうか?
税理士
ここは少し注意が必要です。
2027年3月31日は、現在の法律上、事業継続力強化計画または連携事業継続力強化計画の認定を受ける「認定対象期間」の期限です。
設備については、認定を受けた日から1年以内に取得等し、事業の用に供することが要件とされています。
したがって、
「2027年3月31日までに設備取得まで全部終わらせなければならない」
と単純に整理するのは正確ではありません。
一方で、認定には審査期間も必要です。
2027年3月31日間際になってから申請しようとして間に合うとは限らないため、2026年度後半に設備投資を予定している場合には、早めに計画作成を進めた方がよいでしょう。
消防法・建築基準法で設置義務がある設備は対象外
経営者
消防設備も防災設備なので、特別償却できますか?
税理士
法令上設置が義務付けられている設備については注意が必要です。
事業継続力強化計画の認定申請書にも、税制対象設備について「建築基準法及び消防法上設置が義務づけられた設備ではない」ことを確認する欄があります。
つまり、法律上当然に設置しなければならない設備を導入しただけでは、この税制による優遇対象にはなりません。
この税制は、通常必要となる法令対応設備への投資ではなく、企業が自然災害に備えて自主的に行う防災・減災投資を後押しする制度です。
そのため、消防法や建築基準法による義務設備なのか、自主的な事業継続対策として導入する設備なのかを確認する必要があります。
補助金を使って購入した設備も対象外になる
経営者
自治体の補助金を使って非常用発電機を買う予定です。
補助金と16%特別償却を両方使えますか?
税理士
この税制では、国や地方公共団体から交付された一定の補助金等を使って取得した対象設備については、特別償却を適用できません。
そのため、補助金が出る設備については、
「補助金を利用する場合」
と
「この特別償却を利用する場合」
のどちらが有利なのかまで確認する必要があります。
租税特別措置法では、国や地方公共団体の補助金・給付金等をもって取得等した、その補助目的に適合する設備について、この特別償却を適用しないことが明記されています。
防災設備には自治体独自の補助制度が設けられていることもあるため、
「補助金ももらって16%特別償却も使う」
という前提で設備投資計画を組まないよう注意が必要です。
中古設備・所有権移転外リースも対象外
経営者
中古の非常用発電機なら安く買えそうなのですが、中古でも対象ですか?
税理士
中古設備は対象外です。
法律上、製作・建設後にまだ事業の用に供されたことのない設備が対象とされています。
また、所有権移転外リース取引によって取得した設備についても、この特別償却は適用できません。
つまり、この税制を検討する場合には、
・新品か
・購入かリースか
・補助金を使うか
まで、設備の契約前に確認しておく必要があります。
16%特別償却は「設備を買えば得する制度」ではない
経営者
節税になるなら、この機会に防災設備を買った方がよいですか?
税理士
節税だけを理由に不要な設備を購入するのはおすすめできません。
16%特別償却は、支出した設備代そのものを取り戻せる制度ではありません。
もともと災害対策として必要な設備を導入する会社が、税負担の繰延べによって資金負担を軽くする制度と考えた方がよいでしょう。
例えば1,000万円の設備を購入し、16%特別償却による当期の税負担軽減効果が仮に48万円だったとしても、
節税するために1,000万円を支出していることに変わりはありません。
この制度は、
「必要な防災設備を購入する予定がある」
↓
「どうせ購入するなら事業継続力強化計画を作り、税制優遇も利用する」
という順序で考える制度です。
中小企業経営強化税制など他の設備投資税制とも比較する
防災設備が別の設備投資税制の要件を満たす場合には、他の特別償却・税額控除制度も含めて確認した方がよい場合があります。
例えば中小企業経営強化税制では、一定の設備について即時償却または税額控除を選択できる場合があります。
ただし、
・対象設備
・計画認定
・業種
・取得価額
・事業供用時期
・他制度との重複適用制限
などが制度ごとに異なります。
設備購入後では選択肢がなくなる制度もあるため、まとまった設備投資をする場合には購入前に確認しておくことが重要です。
防災設備を購入する前に確認したい項目
この税制を検討するときは、少なくとも次の項目を確認します。
| 確認項目 | 内容 |
|---|---|
| 設備名・仕様 | どのような災害対策機能を持つ設備か |
| 資産区分 | 機械装置・器具備品・建物附属設備のどれか |
| 取得価額 | 100万円・40万円・60万円の各基準を満たすか |
| 新品・中古 | 新品であるか |
| 災害との関係 | 想定する自然災害と設備導入目的が対応しているか |
| 計画認定 | 設備取得前に認定を受けられるか |
| 取得・供用時期 | 認定後1年以内に取得等し事業供用できるか |
| 補助金 | 国・自治体等の補助金を利用しないか |
| 法令上の義務 | 消防法・建築基準法上の設置義務設備ではないか |
| 取得方法 | 所有権移転外リースではないか |
町田・相模原で防災設備・設備投資を検討している方へ
中小企業防災・減災投資促進税制は、自家発電設備、止水板、無停電電源装置、排水ポンプなど、事業継続のために必要な防災設備を導入する企業にとって利用を検討する価値のある制度です。
一方で、
・設備取得前の計画認定
・設備ごとの取得価額基準
・新品要件
・補助金との関係
・法令上の設置義務
などを事前に確認する必要があります。
設備を購入してから税理士へ相談すると、すでに特例を使えない状態になっている可能性があります。
タクスリンク税理士事務所では、町田・相模原を中心に東京都・神奈川県の個人事業主・中小企業の税務顧問、設備投資、特別償却、税額控除などの税務相談に対応しています。
非常用電源や止水板などの防災設備を導入する予定がある場合は、購入前の段階でご相談ください。
要点
主な根拠
※本記事は、2026年9月現在の法令・国税庁・中小企業庁等の公表情報に基づき、中小企業防災・減災投資促進税制の一般的な取扱いを解説したものです。実際の適用可否は、事業者の規模、青色申告の有無、設備の種類・仕様・取得価額・取得方法、想定する自然災害、計画の認定日、設備の取得・供用日、補助金利用の有無、建築基準法・消防法上の設置義務の有無等によって異なります。設備を取得した後では適用できない場合があるため、購入・契約前に個別確認することをおすすめします。
関連記事
- 中小企業経営強化税制で即時償却できる?設備を全額経費にする要件を税理士が解説
- 減価償却は節税になる?勘違いしやすい仕組みと今日からできる対策
- 10万円・20万円・30万円・40万円でどう違う?資産購入時の会計処理の改正
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年10月1日非常用電源・止水板・防災設備は節税になる?16%特別償却を税理士が解説
- 所得税2026年9月30日先端設備等導入計画で固定資産税が安くなる?1/2・1/4特例を税理士が解説
- 所得税2026年9月29日永年勤続表彰は給与課税?記念品・旅行・商品券・旅行券の税務を解説
- 所得税2026年9月28日従業員への結婚祝い・出産祝い・香典・見舞金は給与課税される?税理士が解説