事業で使っている土地や建物を売却すると、取得費より高く売れた場合には譲渡所得が生じ、所得税・住民税がかかります。
例えば、昔から所有している店舗や工場の土地を売却すると、取得価額が低いため、大きな譲渡益が発生することがあります。
そこで確認したいのが、「特定の事業用資産の買換えの特例」です。
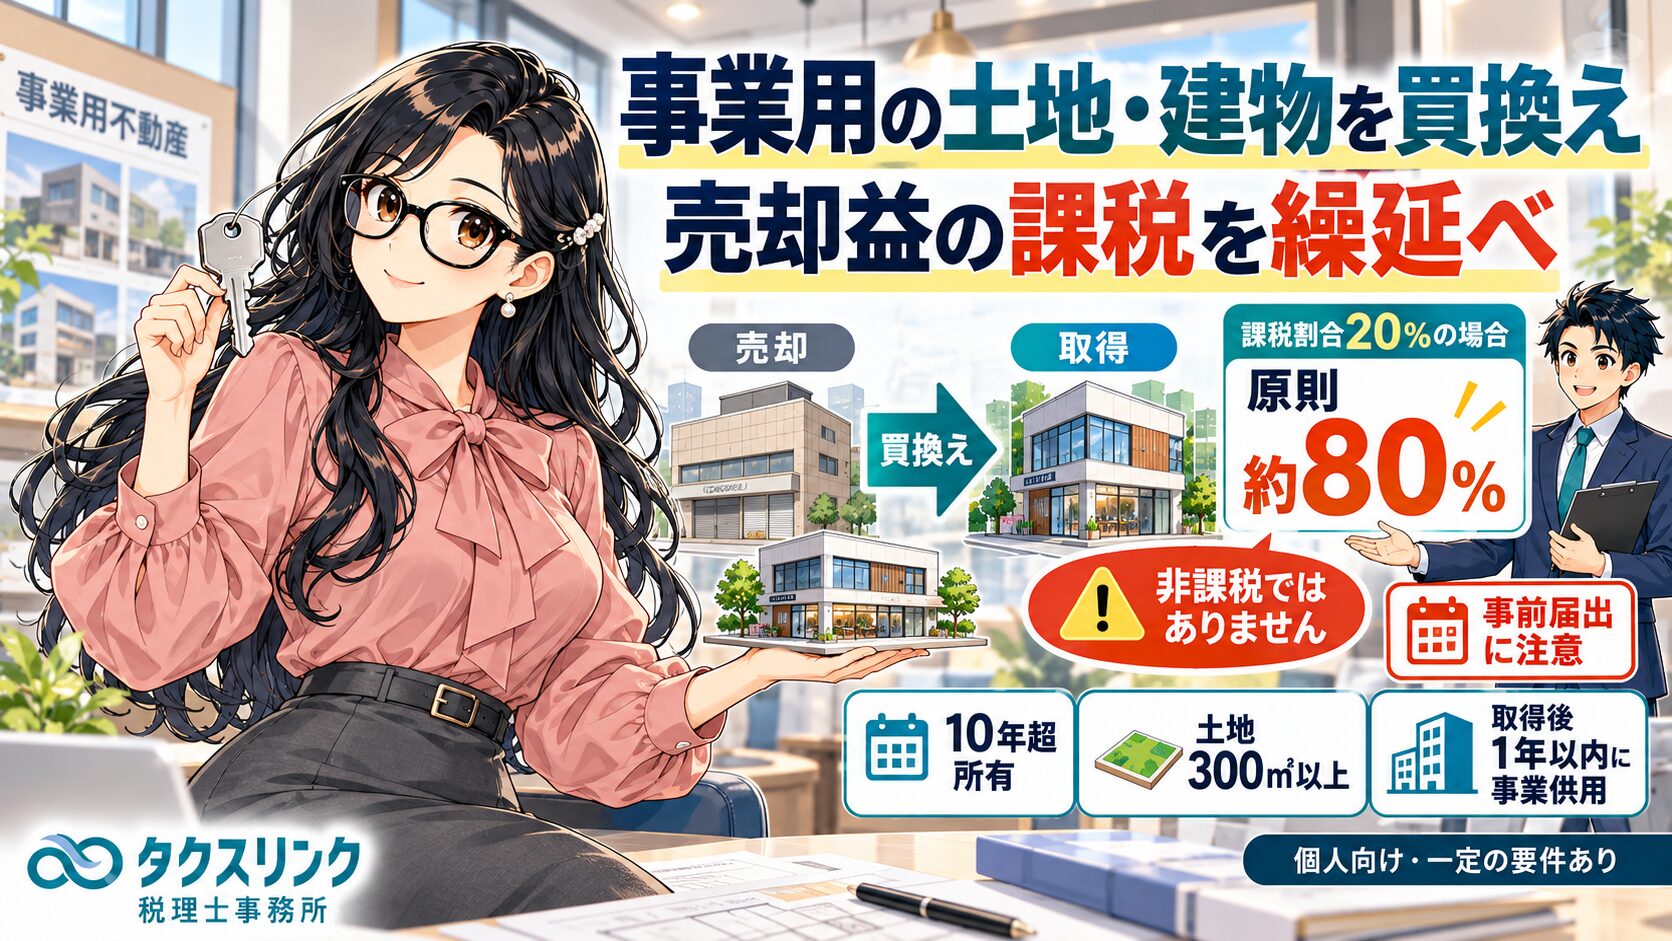
個人が一定の事業用の土地・建物等を売却し、法律で定められた組合せに該当する新たな事業用資産へ買い換えた場合には、売却益の一部について、その時点での課税を将来へ繰り延べることができます。
2026年現在、原則的な課税割合は20%です。
つまり一定の場合には、譲渡益のうちおおむね80%相当について課税を将来へ繰り延べる仕組みになります。
ただし、これは税金を免除する制度ではありません。
買換資産の税務上の取得価額を圧縮することで、将来その資産を売却した場合や、建物を減価償却する過程で課税関係が引き継がれます。
また、買換えの種類や地域によって、課税割合が20%ではなく10%、25%、30%、40%となる場合もあります。
この記事では、個人が所有する事業用土地・建物の買換えを中心に説明します。
法人が所有する資産については、租税特別措置法65条の7等による「特定資産の買換えの圧縮記帳」という別の制度になるため、計算方法や手続が異なります。

経営者
個人名義で所有している事業用の土地と建物を売って、別の場所に事業用の土地・建物を買おうと思っています。
売却益にかなり税金がかかりそうなのですが、買い換える場合の特例はありますか?

税理士
一定の要件を満たせば、「特定の事業用資産の買換えの特例」を利用できる可能性があります。
この制度を使うと、事業用資産を売却して発生した譲渡益の一部について、その年に課税せず、買い換えた資産へ課税を繰り延べることができます。
ただし、「事業用不動産を売って別の事業用不動産を買えば使える」という制度ではありません。
売る資産と買う資産が、租税特別措置法で定められた組合せに該当する必要があります。
買換え特例は「非課税」ではなく「課税の繰延べ」
経営者
特例を使えば、売却益に税金がかからなくなるのですか?
税理士
税金がなくなる制度ではありません。
その年に課税される譲渡益の一部を、買換資産へ引き継いで将来に繰り延べる制度です。
そのため、目先の譲渡所得税は大きく減る場合がありますが、その分、買換資産の税務上の取得価額が実際の購入金額より小さくなります。
この特例を利用すると、買換資産の取得費は、単純に実際の購入価格になるわけではありません。
売却した旧資産の取得費を一定の方法で引き継ぎます。
その結果、
・将来、買換資産を売却したときの譲渡益が大きくなる
・買換資産が建物の場合、その後の減価償却費が小さくなる
といった影響が生じます。
つまり、
現在の税金を減らす代わりに、将来へ課税を持ち越す
制度です。
原則は譲渡益の80%程度を繰り延べる仕組み
経営者
「80%繰り延べられる」と聞いたことがあります。
売却益の80%には税金がかからないということですか?
税理士
代表的なケースでは、課税割合が20%なので、結果として譲渡益のおおむね80%相当の課税が繰り延べられます。
ただし、買換資産の取得価額が売却価額以上か、それより少ないかによって計算方法が変わります。
また、買換えの類型によって課税割合そのものが変わる場合もあります。
例えば、次のようなケースを考えます。
・事業用不動産の売却価額 1億円
・取得費と譲渡費用の合計 4,000万円
・買換資産の取得価額 1億円以上
・課税割合 20%
通常であれば、単純化すると、
1億円-4,000万円=6,000万円
の譲渡益が生じます。
買換え特例を使い、課税割合が20%の場合には、
収入金額
1億円×20%=2,000万円
必要経費
4,000万円×20%=800万円
となり、
2,000万円-800万円=1,200万円
が課税対象となる譲渡所得です。
本来の譲渡益6,000万円のうち、
1,200万円が今回課税
4,800万円相当が将来へ繰延べ
というイメージになります。
買換資産の方が安い場合は差額部分にも課税される
経営者
1億円で売った後、5,000万円の物件しか買わなかった場合でも80%繰り延べられますか?
税理士
同じ計算にはなりません。
売却価額より買換資産の取得価額が少ない場合には、その差額部分についても課税計算に含まれます。
そのため、売却金額と同額以上の資産を買った場合より、当年に課税される金額は大きくなります。
課税割合20%の場合、売却価額が買換資産の取得価額を上回るときの収入金額は、
(売却価額-買換資産の取得価額)+買換資産の取得価額×20%
によって計算します。
したがって、
「買換えをしたから売却益の80%が必ず繰り延べられる」
という理解は正確ではありません。
80%ではなく90%・75%・70%・60%になる場合もある
経営者
買換え特例は必ず課税割合20%なのですか?
税理士
必ず20%というわけではありません。
2026年現在の制度では、買換えの種類や地域の組合せによって、課税割合が10%、20%、25%、30%、40%となる場合があります。
課税割合と、おおまかな課税繰延割合の関係は次のとおりです。
| 課税割合 | おおまかな繰延割合 |
|---|---|
| 10% | 90% |
| 20% | 80% |
| 25% | 75% |
| 30% | 70% |
| 40% | 60% |
例えば、長期所有資産の買換えについて、東京都特別区内の主たる事務所を集中地域外へ移転する一定の買換えでは、課税割合10%となるケースがあります。
反対方向の移転等では、25%、30%、40%となるケースがあります。
所在地によって税額が変わるため、
「買換え特例=80%繰延べ」
と固定して計算しないことが重要です。
2026年現在、よく使われる「10年超所有」の買換え特例は2029年3月31日まで
経営者
この制度は2026年3月で終わったという情報も見たのですが、今も使えるのですか?
税理士
現在も制度はあります。
2026年4月1日現在の国税庁の案内では、実務でよく利用される「10年超所有している国内の事業用土地・建物等から、国内の一定の事業用土地・建物等への買換え」は、2029年3月31日までの譲渡について適用されることになっています。
古い国税庁ページや解説記事には2026年3月31日までと記載されているものがあるため、現在の制度と混同しないよう注意が必要です。
この代表的な買換えでは、
・譲渡する年の1月1日時点で所有期間が10年を超える国内の土地等・建物・構築物を譲渡する
・国内にある一定の土地等・建物・構築物を取得する
といった要件があります。
土地を買換資産とする場合には、原則として300平方メートル以上で、一定の事務所、工場、店舗、倉庫などの敷地として使用するものなどに限られます。
土地なら何でも買換資産にできるわけではない
経営者
土地を売って、別の土地を買えばよいということですか?
税理士
土地については特に要件が多いので注意が必要です。
例えば代表的な10年超所有資産の買換えでは、買換土地は300平方メートル以上であることなどが求められます。
また、取得しただけでは足りず、一定の事業用施設の敷地として使用する必要があります。
さらに、買換資産が土地等の場合には、原則として、
譲渡した土地等の面積の5倍以内
という面積制限があります。
5倍を超える部分については、買換え特例の対象となりません。
したがって、
「土地を売った金額を全部別の土地に投資すればよい」
という制度ではありません。
所在地、面積、用途をセットで確認する必要があります。
空き地や空き家は「事業用」にならないことがある
経営者
昔事業で使っていた土地ですが、今は何も使っていません。
これも事業用資産として買換え特例を使えますか?
税理士
現在の利用状況によります。
買換え特例では、譲渡資産も買換資産も事業の用に供されていることが必要です。
国税庁は、空閑地や空き家などについては、原則として事業用資産には該当しないとしています。
不動産賃貸については、事業的規模まで達していなくても、
・相当の対価を得ている
・継続的に貸し付けている
といった場合には、「事業に準ずるもの」として特例の対象となる場合があります。
一方、単に何も使っていない土地や建物を売却する場合は、
「昔は事業用だった」
というだけでは足りません。
売却時点の利用状況まで確認します。
売却した年の前年・翌年に買っても対象になる場合がある
経営者
売却と購入を同じ年に行わないとダメですか?
税理士
必ず同じ年である必要はありません。
原則として、
・譲渡した年の前年中
・譲渡した年
・譲渡した年の翌年中
に買換資産を取得する制度になっています。
ただし、購入時期によって必要な届出や確定申告時の手続が変わります。
例えば、譲渡した翌年に買換資産を取得する予定であれば、譲渡年分の確定申告時に、
・取得予定年月日
・取得価額の見積額
・該当する買換えの種類
などを記載した「買換(代替)資産の明細書」を提出します。
また、一定のやむを得ない事情がある場合には、取得期間が延長される場合もあります。
2024年4月から「事前届出」を忘れると特例を使えないケースがある
経営者
確定申告のときに特例を選べばよいのではないのですか?
税理士
現在は、それだけでは足りないケースがあります。
2024年4月1日以後の一定の譲渡・取得について、売却と買換資産の取得を同じ年に行う場合には、事前の届出が必要です。
この期限はかなり短いため注意してください。
同一年中に譲渡資産の譲渡と買換資産の取得を行う場合には、
譲渡日または取得日のいずれか早い日を含む「三月期間」の末日の翌日から2か月以内
に、「特定の事業用資産の買換えの特例の適用に関する届出書」を提出します。
具体的には次のとおりです。
| 譲渡日または先行取得日 | 届出期限 |
|---|---|
| 1月1日~3月31日 | 5月末日 |
| 4月1日~6月30日 | 8月末日 |
| 7月1日~9月30日 | 11月末日 |
| 10月1日~12月31日 | 翌年2月末日 |
例えば、2026年7月10日に事業用不動産を売却し、2026年9月に買換資産を取得する場合には、原則として2026年11月末までに届出が必要です。
確定申告時期になって初めて買換え特例を検討すると、すでに届出期限を過ぎている可能性があります。
先に買った場合にも別の届出がある
経営者
売却する前年に先に新しい物件を買った場合はどうでしょうか?
税理士
先行取得の場合にも手続があります。
譲渡した年の前年中に取得した資産を買換資産とする場合には、原則として取得した年の翌年3月15日までに、「先行取得資産に係る買換えの特例の適用に関する届出書」を提出します。
売却と購入の順番によって提出書類が変わるため、不動産取引の日程が決まった段階で税務手続を確認した方が安全です。
買換資産は取得後1年以内に事業で使う
経営者
土地や建物を買えば、その時点で特例の要件を満たしますか?
税理士
取得しただけでは足りません。
原則として、買換資産を取得した日から1年以内に事業の用に供する必要があります。
また、取得から1年以内に事業の用に供しなくなった場合にも、原則として特例を受けられません。
そのため、
「とりあえず土地を買っておき、何年か後に店舗を建てる」
といった計画では、事業供用期限の問題が生じます。
特に土地については、建物の建設スケジュールも含めて確認する必要があります。
買換え特例を使うと建物の減価償却費も小さくなる
経営者
売却した年の税金が減るなら、特例を使った方が得ですよね?
税理士
必ず有利とは限りません。
買換え特例を使うと、買換資産の税務上の取得価額が圧縮されます。
買換資産が建物であれば、その圧縮された取得価額を基に減価償却を行うため、その後の減価償却費も通常購入した場合より少なくなることがあります。
例えば、実際には5,000万円で建物を購入したとしても、買換え特例による取得価額の引継ぎ計算によって、税務上の取得価額がそれより大幅に低くなる場合があります。
その場合、
「売却年の譲渡所得税は少なくなった」
一方で、
「その後の事業所得・不動産所得の減価償却費も少なくなる」
ということが起こります。
目先の納税額だけでなく、将来の減価償却と出口まで含めて判断する必要があります。
将来売却すると繰り延べた課税が戻ってくる
経営者
新しい物件を将来売った場合はどうなりますか?
税理士
買換え特例によって旧資産の取得費を引き継いでいるため、買換資産を将来売却すると、その引き継いだ取得費を基に譲渡所得を計算します。
つまり、旧資産の売却時に繰り延べた利益が、将来の売却時に表面化する仕組みです。
これが、買換え特例が「非課税制度」ではなく「課税繰延制度」といわれる理由です。
法人名義の土地・建物なら制度が違う
経営者
土地と建物が個人名義ではなく、会社名義だった場合も同じですか?
税理士
法人の場合は別制度です。
個人は租税特別措置法37条の「特定の事業用資産の買換えの場合の譲渡所得の課税の特例」を使います。
法人の場合は、租税特別措置法65条の7等の「特定資産の買換えの場合の課税の特例」による圧縮記帳を検討します。
考え方は似ていますが、計算方法や申告手続が違うため、最初に個人所有か法人所有かを確認する必要があります。
買換え特例を検討するときに確認する資料
この制度は、物件の所在地や金額だけでは適用可否を判断できません。
少なくとも次の資料・情報を確認します。
| 確認項目 | 確認内容 |
|---|---|
| 所有者 | 個人か法人か |
| 譲渡資産の所在地 | どの買換え類型に該当するか |
| 取得年月日 | 所有期間要件を満たすか |
| 売却予定日・売却価額 | 適用期限・課税額の計算 |
| 取得費 | 土地建物の取得価額、建物の減価償却後取得費 |
| 譲渡費用 | 仲介手数料等 |
| 買換資産の所在地 | 地域要件・課税割合の判定 |
| 買換資産の取得価額 | 繰延対象額の計算 |
| 土地面積 | 300㎡要件・5倍面積制限等の確認 |
| 事業用途 | 売却前・買換え後とも事業用といえるか |
| 取得・事業供用予定日 | 取得期間・1年以内供用要件 |
特に金額の大きな不動産については、
売買契約を締結してから税務を考えるのではなく、売却と購入のスケジュールを決める前に適用可否を確認する
ことをおすすめします。
届出期限を過ぎたり、買換土地の面積が要件を満たさなかったりすると、想定していた税額と大きく変わる可能性があります。
町田・相模原で事業用不動産の売却・買換えを検討している方へ
特定の事業用資産の買換え特例は、含み益の大きな事業用土地・建物を売却する際に、大きな納税負担を一時的に軽減できる場合があります。
一方で、
・個人か法人か
・所有期間
・売却物件と購入物件の所在地
・土地面積
・事業用途
・取得時期
・事業供用時期
・事前届出
によって適用可否や繰延割合が変わる複雑な制度です。
また、特例を使えば必ず有利というわけではなく、買換資産の取得価額が圧縮されることで、その後の建物の減価償却費や将来の売却時の譲渡所得にも影響します。
タクスリンク税理士事務所では、町田・相模原を中心に東京都・神奈川県の個人事業主・中小企業の税務顧問、不動産譲渡、事業用資産の買換えに関する税務相談に対応しています。
事業用の土地・建物の売却と新しい物件の購入を検討している場合は、売買契約を進める前の段階でご相談ください。
要点
主な根拠
※本記事は、2026年9月現在の法令・国税庁公表資料に基づき、個人が所有する事業用土地・建物等について、特定の事業用資産の買換え特例を利用する場合の一般的な取扱いを解説したものです。実際の適用可否・課税割合・譲渡所得額は、個人・法人の別、譲渡資産および買換資産の所在地、取得時期、所有期間、土地面積、事業用途、譲渡価額、取得価額、取得費、譲渡費用、取得日・事業供用日、地域区分等によって異なります。また、届出期限を過ぎると適用できない場合があるため、高額な不動産の売買については契約前に個別確認することをおすすめします。
関連記事
- 土地建物の購入価額は契約書どおりでよい?建物価額の過大配分が否認された裁決例
- 不動産投資の減価償却、結局いくら経費にできる?計算の仕組みをやさしく整理
- 不動産賃貸業の税務を税理士が解説|修繕費・減価償却・消費税・税務調査の注意点
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 法人税2026年10月5日企業版ふるさと納税は本当に節税になる?実質負担と税額控除を税理士が解説
- 所得税2026年10月4日法人役員のスマホ代は経費になる?個人カード・法人カード・按分を税理士が解説
- 法人税2026年10月3日M&Aで株式を買った代金は経費になる?最大100%損金のM&A準備金も税理士が解説
- 所得税2026年10月2日事業用の土地・建物を売って買い換えたら税金はどうなる?買い換え特例を税理士が解説