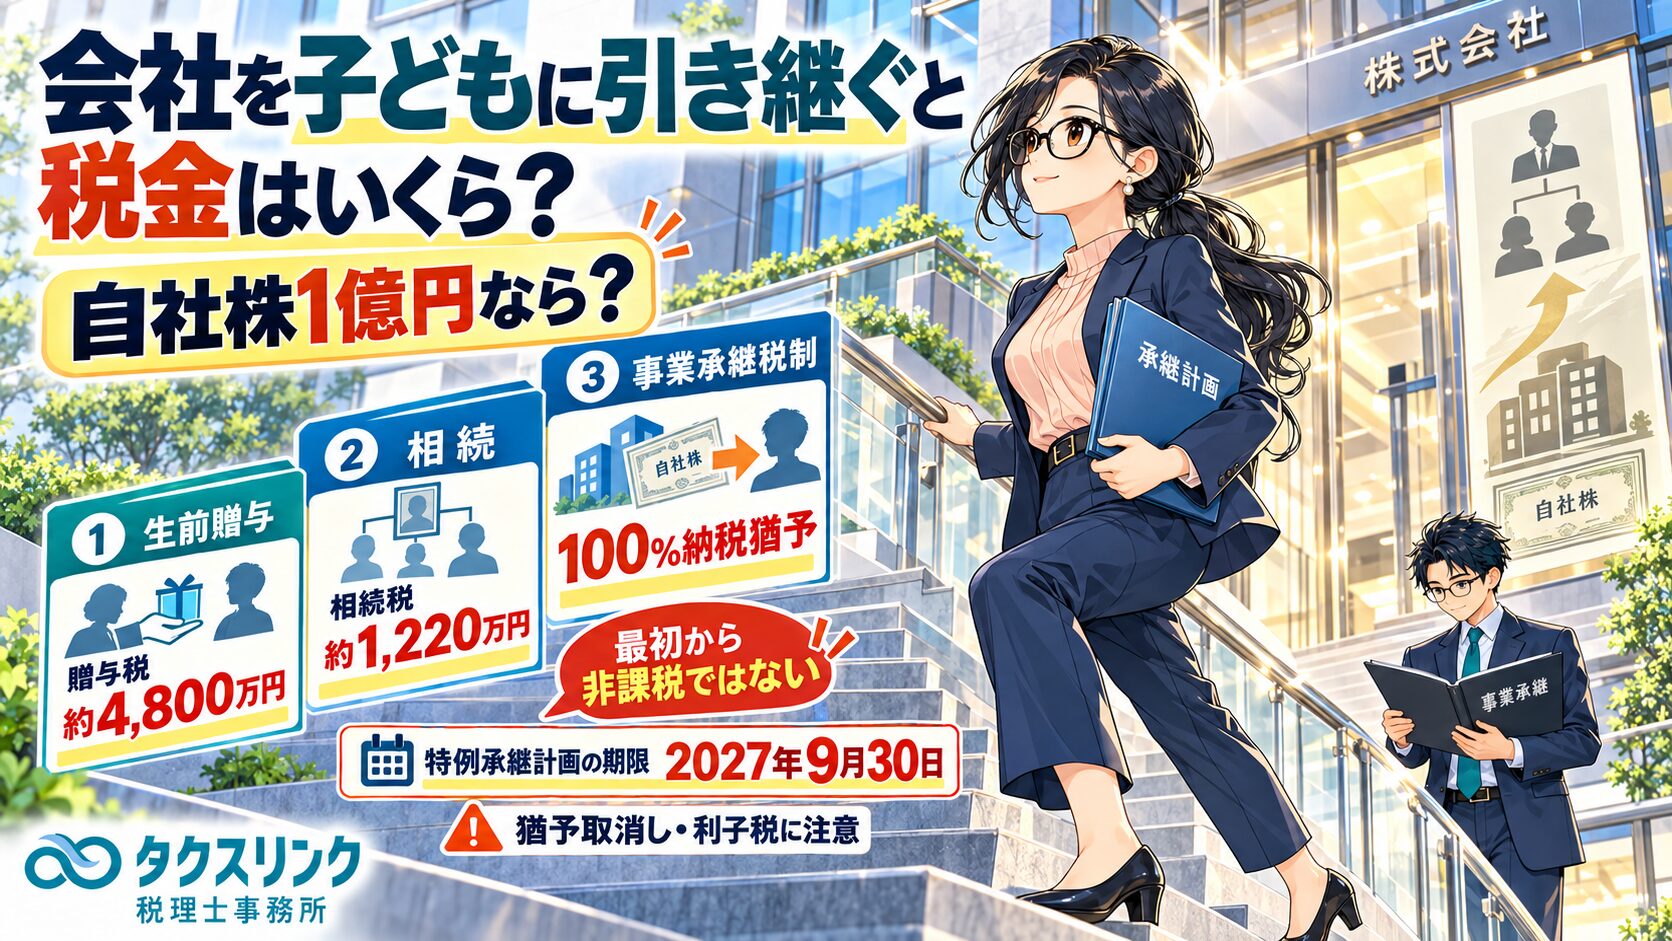
会社を子どもに引き継ぐ場合、「会社そのもの」を贈与するわけではありません。
株式会社であれば、基本的には親が所有している自社株式を子どもへ贈与するか、相続によって承継します。
この自社株に高い評価額が付いていると、現金を受け取っていないにもかかわらず、多額の贈与税・相続税が発生することがあります。
一方、一定の要件を満たす中小企業については、「法人版事業承継税制」の特例措置を利用し、自社株に対応する贈与税・相続税の100%について納税を猶予できる場合があります。
ただし、最初から完全に非課税になる制度ではありません。
まず納税を猶予し、その後、一定の免除事由に該当した場合に猶予税額が免除される仕組みです。

経営者
自分の会社を将来、息子に引き継ぎたいと思っています。
会社を子どもに渡すと、贈与税や相続税はいくらくらいかかるのでしょうか?

税理士
まず、「会社の価値がいくらか」を計算する必要があります。
正確には、親御様が所有している非上場会社の株式をお子様へ贈与・相続するため、その自社株の相続税評価額を計算してから贈与税・相続税を計算します。
そのため、
「会社の売上が1億円だから税金はいくら」
「資本金が1,000万円だから税金はいくら」
という計算はできません。
まず自社株がいくらなのかを計算する
経営者
自社株の値段は、会社の純資産を株数で割ればよいのですか?
税理士
必ずしもそうではありません。
非上場会社の株式は、会社規模や株主の状況などによって評価方法が変わります。
代表的なのは、
・類似業種比準価額
・純資産価額
・その2つを組み合わせる方法
です。
経営者
類似業種比準価額というのは何ですか?
税理士
同じような業種の上場会社の株価を基準にして、自社の配当、利益、純資産などを比較して株価を計算する方法です。
一方、純資産価額方式では、会社の土地や有価証券などを相続税評価額に評価し直し、負債などを差し引いて株価を計算します。
国税庁の評価方法では、大会社は原則として類似業種比準方式、小会社は原則として純資産価額方式、中会社は両方を併用します。
そのため、利益が多い会社だけでなく、現預金や不動産を多く持っている会社も、自社株評価額が高くなることがあります。
自社株が1億円なら贈与税はいくら?
経営者
仮に私の持っている自社株が1億円と評価された場合、息子へ生前贈与すると贈与税はいくらですか?
税理士
例えば、
・親から18歳以上の子への贈与
・暦年課税
・その年にほかの贈与はない
・自社株評価額1億円
という単純なケースで計算してみましょう。
年間110万円の基礎控除を差し引くと、
1億円-110万円=9,890万円
です。
直系尊属から18歳以上の子への特例贈与財産では、4,500万円を超える部分の税率は55%、控除額は640万円です。
したがって、
9,890万円×55%-640万円
=4,799万5,000円
となります。
| 項目 | 金額 |
|---|---|
| 自社株評価額 | 1億円 |
| 基礎控除 | 110万円 |
| 基礎控除後 | 9,890万円 |
| 税率 | 55% |
| 控除額 | 640万円 |
| 贈与税 | 4,799万5,000円 |
経営者
株を渡すだけなのに、約4,800万円ですか?
税理士
そういうことがあり得ます。
非上場株式は換金性が低いため、
「会社は引き継いだが、贈与税を払う現金がない」
という問題が起こり得ます。
この問題に対応するための制度の一つが、法人版事業承継税制です。
事業承継税制なら贈与税4,800万円が0円になる?
経営者
事業承継税制を使えば、この約4,800万円を払わなくてよいのですか?
税理士
要件を満たして特例措置を適用できれば、対象となる非上場株式に対応する贈与税の100%について、納税を猶予できる可能性があります。
先ほどの単純な例で、1億円の株式全部が制度の対象となり、約4,800万円の贈与税すべてが対象株式に対応する税額だとすれば、その約4,800万円を直ちに納付せずに済む可能性があります。
ただし、
「約4,800万円がその場で永久に免税になる」わけではありません。
最初は納税猶予です。
「納税猶予」と「免除」は何が違う?
経営者
猶予ということは、結局いつか4,800万円を払うのですか?
税理士
一定の要件を維持したまま、法律で定められた免除事由に該当すれば、猶予されていた税額が免除されます。
一方、途中で一定の要件を外れると、猶予されていた税額を納付しなければならない場合があります。
その際には、原則として利子税も問題になります。
経営者
では、事業承継税制を使えば最終的には完全に税金がなくなる可能性もあるということですか?
税理士
あります。
ただし、贈与の場合は少し注意が必要です。
例えば先代経営者である贈与者が死亡すると、それまで猶予されていた贈与税は免除されます。
しかし、その自社株については、原則として先代経営者から相続したものとみなして相続税を計算する仕組みになっています。
そして、一定の要件を満たせば、その相続税について改めて事業承継税制による納税猶予を受けることができます。
ですから、
「贈与税が免除されたから、それで完全終了」
とは限りません。
相続で自社株1億円を引き継いだら相続税はいくら?
経営者
では、生前贈与をせず、私が亡くなってから息子が1億円の株式を相続した場合はどうなりますか?
税理士
相続税は、自社株だけでは計算できません。
現預金、不動産、生命保険、借入金など、原則として相続財産全体と債務を計算し、法定相続人の人数なども考慮します。
ただ、分かりやすくするために、
・相続財産は自社株1億円だけ
・債務なし
・法定相続人は子ども1人だけ
という極端に単純化した例で計算してみましょう。
税理士
相続税の基礎控除は、
3,000万円+600万円×法定相続人の数
です。
子ども1人だけなら、
3,000万円+600万円=3,600万円
となります。
1億円-3,600万円=6,400万円
が課税遺産総額です。
法定相続人が子ども1人だけなら、6,400万円に相続税率30%をかけ、700万円を控除するので、
6,400万円×30%-700万円
=1,220万円
となります。
| 単純化した例 | 金額 |
|---|---|
| 自社株 | 1億円 |
| その他の財産・債務 | なし |
| 法定相続人 | 子1人 |
| 基礎控除 | 3,600万円 |
| 課税遺産総額 | 6,400万円 |
| 相続税 | 1,220万円 |
経営者
贈与だと約4,800万円だったのに、相続なら1,220万円なのですね。
税理士
この例ではそうなります。
ただし、実際にはほかの財産が5億円あるかもしれませんし、配偶者やほかのお子様がいるかもしれません。
相続税は遺産全体を基に計算するため、
「自社株1億円だから相続税1,220万円」
と一般化することはできません。
あくまで仕組みを理解するための例です。
相続税も100%納税猶予できる?
経営者
相続の場合も事業承継税制を使えば、1,220万円を払わなくてよいのですか?
税理士
特例措置の要件を満たし、相続財産が先ほどの自社株1億円だけで、その株式全部が対象になるという前提なら、自社株に対応する相続税について100%の納税猶予を受けられる可能性があります。
特例措置では、対象株式数の上限が撤廃され、対象株式に係る相続税の猶予割合も100%となっています。
経営者
普通の事業承継税制とは違うのですか?
税理士
法人版事業承継税制には「一般措置」と「特例措置」があります。
特例措置は期間限定で大幅に拡充された制度です。
例えば、特例措置では対象株式数の上限がなく、贈与税・相続税とも対象株式に係る税額の100%が納税猶予の対象になります。
一方、一般措置では対象株式数に上限があり、相続税の猶予割合も80%です。
2026年現在、承継を検討するのであれば、まず特例措置を利用できるか確認することになります。
2026年からでも事業承継税制の特例に間に合う?
経営者
もう2026年ですが、今から検討しても間に合いますか?
税理士
2026年度税制改正で、特例承継計画の提出期限が延長されています。
2026年9月現在の期限は、
特例承継計画の提出期限:2027年9月30日
特例措置の贈与・相続の適用期限:2027年12月31日
です。
したがって、現時点ではまだ間に合います。
ただし、かなり期限が近づいています。
| 手続・制度 | 2026年9月現在の期限 |
|---|---|
| 特例承継計画の提出 | 2027年9月30日まで |
| 特例措置の対象となる贈与・相続 | 2027年12月31日まで |
経営者
以前、「特例承継計画は2026年3月31日まで」と聞いた記憶があります。
税理士
それは改正前の期限です。
令和8年度税制改正で、法人版の特例承継計画の提出期限は1年6か月延長され、2027年9月30日になりました。
一方、2027年12月31日という特例措置そのものの適用期限は、現時点ではそのままです。
古い解説記事を見ると2026年3月31日と書かれている場合があるので注意してください。
特例承継計画を出せば自動的に使える?
経営者
特例承継計画を出せば、自動的に100%納税猶予になるのですか?
税理士
いいえ。
特例承継計画は重要な要件の一つですが、それだけではありません。
会社、先代経営者、後継者、株式の承継方法などについて複数の要件があります。
経営者
例えば、どのような条件がありますか?
税理士
例えば贈与の場合には、後継者について、
・原則として贈与時に18歳以上であること
・会社の代表権を有していること
・一定期間、役員であること
などの要件があります。
会社についても、
・中小企業者に該当すること
・非上場会社であること
・一定の資産管理会社等に該当しないこと
などを確認します。
また、先代経営者側にも代表者歴や株式保有関係などの要件があります。
実際の案件では、法律・円滑化法認定の要件を一つずつチェックする必要があります。
特例承継計画は誰が作る?
経営者
特例承継計画は会社だけで作ればよいのですか?
税理士
会社が計画を作成しますが、認定経営革新等支援機関による指導・助言を受け、その所見を記載して都道府県へ提出します。
計画には、
・後継者
・事業承継の予定時期
・承継までの経営見通し
・承継後の事業計画
などを記載します。
2027年9月30日までに提出して確認を受ける必要があります。
一度使えば、その後は何もしなくてよい?
経営者
100%納税猶予を受けた後は、会社を続けていれば何もしなくてよいのでしょうか?
税理士
いいえ。
この制度は、適用後の管理がかなり重要です。
税務署への継続届出など、長期間にわたる手続があります。
経営者
どのくらい続くのですか?
税理士
原則として、贈与税・相続税の申告期限後5年間は毎年、税務署へ継続届出書を提出します。
その5年間を経過した後も、原則として3年ごとに継続届出が必要です。
届出を怠ると、納税猶予の期限が確定する場合があります。
会社を売ったら猶予されていた税金はどうなる?
経営者
息子が会社を引き継いだ後、10年後に会社を売却したらどうなりますか?
税理士
株式を譲渡するなど、一定の事由が発生すると、納税猶予の全部または一部が終了して税金を納付することがあります。
ただし、特例措置では、事業の継続が困難になった一定の場合に会社を売却・廃業したとき、実際の譲渡価額等を基に猶予税額を再計算し、その差額が免除される仕組みもあります。
単純に、
「一度制度を使ったら、一生会社を売れない」
という制度でもありません。
経営者
それでも、かなり長期間管理が必要ですね。
税理士
そのとおりです。
数千万円の納税を猶予できる可能性がある一方、長期間にわたって要件や届出を管理する制度でもあります。
そのため、税額がそれほど大きくない場合まで、必ず事業承継税制を選ぶべきとは限りません。
事業承継税制を使わない方がよい場合もある?
経営者
税金を100%猶予できるなら、使わない理由はないように思えます。
税理士
そうとも限りません。
まず自社株評価額と通常課税の場合の税額を計算してから判断した方がよいでしょう。
例えば、株価がまだ低く、通常贈与でも贈与税がそれほど大きくない会社なら、長期間の納税猶予管理を抱えない方がシンプルな場合があります。
経営者
ほかにはどんな方法がありますか?
税理士
状況によっては、
・通常の暦年贈与
・相続時精算課税
・株価が低いうちの早期承継
・株価を確認したうえで承継時期を調整する
・相続で承継する
などと比較します。
大切なのは、
「事業承継税制を使えるか」
だけではなく、
「使うことが本当にその会社・ご家族にとって有利か」
を比較することです。
自社株の株価対策をすれば税金を下げられる?
経営者
では、自社株の評価額を下げてから子どもへ渡す方法もあるのですか?
税理士
適法な範囲で株価が変動する要因を確認し、承継時期を検討することはあります。
ただし、「株価対策」という言葉だけで機械的に何かを実行するのは危険です。
非上場株式の評価は、
・会社規模
・利益
・配当
・純資産
・土地や有価証券の保有状況
・株主構成
などによって変わります。
まず現在の株価を正しく計算し、なぜその評価額になっているのかを分析するところから始めます。
会社を子どもへ引き継ぐなら、何から始めればよい?
経営者
結局、最初に何をすればよいのでしょうか?
税理士
私なら、次の順番で確認します。
まず自社株を評価します。
次に、
「今、普通に贈与したら贈与税はいくらか」
「相続まで待ったら相続税はいくらくらいか」
「事業承継税制を使ったら、いくら納税猶予できるか」
を比較します。
そのうえで、相続時精算課税などの別の方法も含めて承継方法を決めます。
| 順番 | 確認内容 |
|---|---|
| 1 | 現在の自社株評価額を計算する |
| 2 | 通常贈与した場合の贈与税を計算する |
| 3 | 相続した場合の相続税を試算する |
| 4 | 事業承継税制の適用要件と納税猶予額を確認する |
| 5 | 相続時精算課税等の別案と比較する |
| 6 | 贈与時期・代表交代・株式移転のスケジュールを決定する |
経営者
自社株がいくらなのかも分からない状態で、「事業承継税制を使った方がよいですか」と聞いても判断できないということですね。
税理士
そのとおりです。
株価が1,000万円なのか、1億円なのか、5億円なのかで判断はまったく変わります。
まず株価を計算する。
その後に税額を計算する。
最後に承継方法を比較する。
この順番が重要です。
町田・相模原で会社の事業承継を検討している方へ
会社を子どもへ引き継ぐ際には、単に代表取締役を変更するだけでなく、親が持っている自社株をいつ・どのような方法で後継者へ移すかを考える必要があります。
自社株の評価額が高い会社では、通常の贈与をすると数千万円単位の贈与税が発生することもあります。
一方、法人版事業承継税制の特例措置を利用できれば、対象株式に係る贈与税・相続税の100%について納税猶予を受けられる可能性があります。
2026年度税制改正によって特例承継計画の提出期限は2027年9月30日まで延長されましたが、現行法上、特例措置の贈与・相続の適用期限は2027年12月31日です。
検討できる期間は長くありません。
タクスリンク税理士事務所では、町田・相模原を中心に東京都・神奈川県の中小企業について、自社株評価、贈与税・相続税、法人税を含む事業承継の税務相談に対応しています。
会社をお子様へ引き継ぐことを検討している場合は、まず直近の決算書・申告書と株主構成から、自社株がいくらなのかを確認することをおすすめします。
要点
主な根拠
※本記事は、2026年9月現在の法令・税制改正・国税庁・中小企業庁等の公表資料に基づき、非上場会社の株式を子どもへ承継する場合の一般的な贈与税・相続税及び法人版事業承継税制について解説したものです。実際の税額・制度適用可否は、自社株評価額、会社規模、株主構成、資本金、従業員数、会社保有資産、先代経営者の代表者歴、後継者の年齢・役員歴・代表就任時期、他の相続財産、法定相続人、特例承継計画、贈与・相続の時期等によって大きく異なります。特に法人版事業承継税制は長期間の継続管理を伴い、要件を外れた場合には猶予税額等の納付が必要となることがあるため、実行前に個別確認することをおすすめします。
関連記事
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年10月6日会社を子に引き継ぐと贈与税・相続税はいくら?法人版事業承継税制を税理士が解説
- 法人税2026年10月5日企業版ふるさと納税は本当に節税になる?実質負担と税額控除を税理士が解説
- 所得税2026年10月4日法人役員のスマホ代は経費になる?個人カード・法人カード・按分を税理士が解説
- 法人税2026年10月3日M&Aで株式を買った代金は経費になる?最大100%損金のM&A準備金も税理士が解説