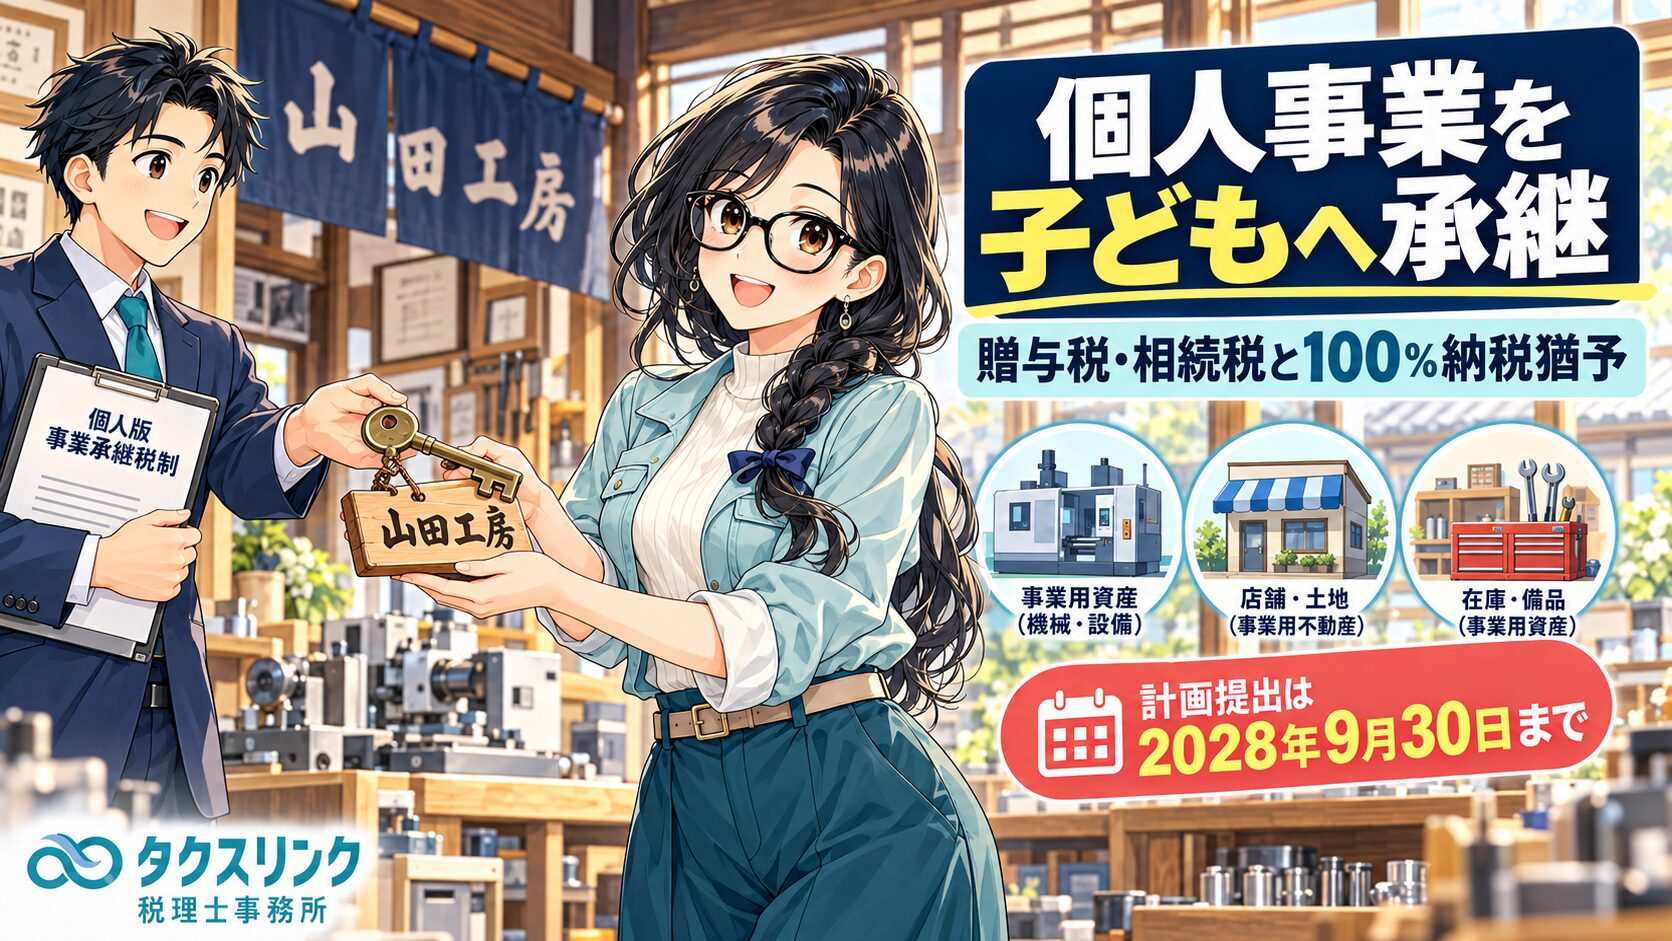
個人事業を子どもに引き継ぐ場合、法人のように「会社の株式」を渡すわけではありません。
店舗の土地・建物、機械、車両、器具備品など、親が所有している事業用資産そのものを子どもへ贈与・相続することになります。
これらを無償で引き継げば、原則として贈与税または相続税の対象です。
一方、一定の要件を満たす場合には「個人版事業承継税制」を利用し、対象となる事業用資産に対応する贈与税・相続税について、100%の納税猶予を受けられる可能性があります。
ただし、最初から完全に非課税になる制度ではありません。
あくまで納税を猶予し、後継者の死亡など一定の免除事由が生じた場合に、猶予されている税額の全部または一部が免除される仕組みです。

個人事業主
自分の個人事業を将来、息子に引き継ぎたいと思っています。
会社の場合は株式を渡すと聞きましたが、個人事業の場合はどうなるのでしょうか?

税理士
個人事業には会社のような「株式」がありません。
そのため、事業そのものではなく、
・店舗や工場の土地
・建物
・機械
・車両
・器具備品
・一定の無形固定資産
など、事業に使っている資産を後継者へ引き継ぎます。
親御様からお子様へ無償で資産を移せば、原則として贈与税や相続税の対象になります。
5,000万円の事業用資産を子どもへ贈与すると贈与税はいくら?
個人事業主
例えば、事業用の土地や建物、機械などの評価額が全部で5,000万円だった場合、息子へ生前贈与すると税金はいくらですか?
税理士
仮に、
・親から18歳以上の子への贈与
・暦年課税
・その年にほかの贈与なし
・贈与税評価額5,000万円
という単純なケースなら、まず110万円の基礎控除を差し引きます。
5,000万円-110万円=4,890万円です。
直系尊属から18歳以上の子への特例税率では、4,500万円を超える部分は税率55%、控除額640万円です。
したがって、
4,890万円×55%-640万円
=2,049万5,000円
となります。
| 項目 | 金額 |
|---|---|
| 贈与する事業用資産 | 5,000万円 |
| 基礎控除 | 110万円 |
| 基礎控除後の課税価格 | 4,890万円 |
| 税率 | 55% |
| 控除額 | 640万円 |
| 贈与税 | 2,049万5,000円 |
個人事業主
事業を引き継がせるために資産を渡すだけなのに、2,000万円以上かかる可能性があるのですね。
税理士
あります。
特に事業用の土地や建物を所有している個人事業では、承継する資産の評価額が大きくなりやすいため、贈与税が事業承継の障害になることがあります。
そこで設けられているのが「個人版事業承継税制」です。
個人版事業承継税制なら贈与税を100%払わなくてよい?
個人事業主
個人版事業承継税制を使えば、先ほどの約2,050万円を払わなくてよいのですか?
税理士
一定の要件を満たし、5,000万円の資産がすべて制度の対象になるという前提なら、その対象資産に対応する贈与税について100%納税猶予できる可能性があります。
ただし、
「2,050万円が最初から非課税になる」わけではありません。
まず納税を猶予する制度です。
その後、後継者が死亡した場合など、法律で定められた一定の事由が生じれば、猶予されていた税額が免除されることがあります。
どんな資産が個人版事業承継税制の対象になる?
個人事業主
事業で使っているものなら、何でも対象になるのですか?
税理士
何でも対象になるわけではありません。
主な対象は、
・一定の事業用宅地等
・一定の事業用建物
・一定の減価償却資産
です。
さらに、原則として前年分の青色申告書の貸借対照表に計上されている必要があります。
| 対象資産 | 主な範囲 |
|---|---|
| 宅地等 | 合計400㎡以下 |
| 建物 | 床面積合計800㎡以下 |
| 減価償却資産 | 機械、器具備品、一定の営業用車両、一定の無形固定資産等 |
個人事業主
土地なら400㎡までなら何でもよいのですか?
税理士
いいえ。
建物や構築物の敷地として実際に事業に使っている一定の宅地等が対象です。
また、事業用と自宅用を兼ねている土地・建物なら、事業に使っている部分だけが対象になります。
販売用不動産などの棚卸資産も対象外です。
現金や売掛金も100%納税猶予の対象?
個人事業主
事業用口座の預金や売掛金、商品在庫も一緒に息子へ引き継ぎます。
これも事業承継税制の対象になりますか?
税理士
個人版事業承継税制が対象としているのは、一定の宅地等・建物・減価償却資産です。
事業用の現預金や売掛金まで、すべてこの納税猶予制度の対象になるわけではありません。
棚卸資産についても、対象となる宅地等・建物から明確に除かれています。
ですから、
「事業に関係する財産なら全部100%納税猶予」
という制度ではありません。
贈与する場合は対象となる事業用資産を全部渡す必要がある?
個人事業主
機械だけ息子に渡して、土地は自分で持っておくという方法でも使えますか?
税理士
贈与税の納税猶予を受ける場合には、原則としてその事業に係る「特定事業用資産のすべて」を後継者が贈与により取得することが要件です。
そのため、
「対象資産のうち税金が高そうなものだけ選んで制度を使う」
という制度ではありません。
実際の案件では、何が特定事業用資産に該当するのかを最初に洗い出してから承継方法を設計します。
青色申告をしていない個人事業主でも使える?
個人事業主
私は白色申告なのですが、それでも使えますか?
税理士
個人版事業承継税制は、青色申告に係る事業が前提です。
しかも、簡易な青色申告というより、正規の簿記の原則による青色申告が前提になります。
対象となる事業用資産も、原則として前年分の青色申告書の貸借対照表に計上されている必要があります。
そのため、白色申告のまま直前になって制度を使おうとしても対応できません。
不動産賃貸業を子どもへ引き継ぐ場合も使える?
個人事業主
アパート経営をしているのですが、その土地と建物を子どもへ引き継ぐ場合にも使えますか?
税理士
個人版事業承継税制では、不動産貸付業等は原則として対象となる事業から除かれています。
そのため、通常の店舗、製造業、飲食店などの事業用土地・建物を承継する場合と、賃貸アパートを承継する場合では扱いが異なります。
不動産賃貸業については、小規模宅地等の特例など別の相続税制度を中心に検討することになります。
子どもなら誰でも使える?
個人事業主
息子に継がせる予定ですが、子どもなら制度を使えるのでしょうか?
税理士
親子であることだけでは足りません。
贈与の場合には、後継者について、
・贈与時に18歳以上であること
・円滑化法の認定を受けていること
・贈与の日まで引き続き3年以上、その事業や一定の類似業務等に従事していること
・贈与後、事業を引き継ぐこと
・対象資産を保有して事業に使い続けること
・開業届を提出し、青色申告の承認を受けること
などの要件があります。
ですから、
「父が高齢になったので、来月からまったく事業経験のない息子へ全部渡そう」
という場合には、贈与による個人版事業承継税制を使えない可能性があります。
個人事業主
3年間ずっと正社員として働いていないとダメですか?
税理士
必ずしも正社員である必要はありません。
国税庁の取扱いでは、学生や給与所得者として繁忙期・休日などに事業へ従事していた期間や、その事業に必要な知識・技能を学ぶ一定の修学期間が含まれる場合もあります。
ただし、具体的な従事状況を確認する必要があります。
相続なら自社の事業用資産に相続税はいくらかかる?
個人事業主
生前贈与ではなく、私が亡くなった後に5,000万円の事業用資産を息子1人が相続した場合はどうなりますか?
税理士
相続税は事業用資産だけでは計算できません。
預金、自宅、生命保険などほかの相続財産や債務、法定相続人の人数も含めて計算します。
ただし仕組みを理解するため、
・相続財産は事業用資産5,000万円だけ
・債務なし
・法定相続人は子1人だけ
という非常に単純な例にしてみましょう。
税理士
法定相続人が1人なら、相続税の基礎控除は、
3,000万円+600万円=3,600万円
です。
5,000万円-3,600万円=1,400万円
が課税遺産総額です。
法定相続人が子1人だけなら、
1,400万円×15%-50万円
=160万円
となります。
| 単純化した例 | 金額 |
|---|---|
| 相続財産 | 事業用資産5,000万円のみ |
| 法定相続人 | 子1人 |
| 基礎控除 | 3,600万円 |
| 課税遺産総額 | 1,400万円 |
| 相続税 | 160万円 |
個人事業主
贈与では約2,050万円なのに、相続なら160万円ですか?
税理士
この極端に単純化した例ではそうなります。
ただし、実際の相続では自宅や預金などほかの財産があることが多いので、
「事業用資産5,000万円なら相続税160万円」
と一般化してはいけません。
この比較だけでも、事業承継では「今すぐ贈与するか」「相続まで待つか」を税額まで計算して比較すべき理由が分かると思います。
相続の場合も100%納税猶予できる?
個人事業主
相続の場合も、個人版事業承継税制を使えば相続税を100%猶予できますか?
税理士
一定の要件を満たせば、特定事業用資産に対応する相続税について100%納税猶予を受けられます。
そして、後継者が死亡した場合など一定の事由が生じれば、猶予税額の全部または一部が免除されます。
ただし、相続の場合には「小規模宅地等の特例」との比較が非常に重要です。
小規模宅地等の特例とどちらを使う?
個人事業主
小規模宅地等の特例を使えば、事業用の土地は80%評価を下げられる制度がありますよね。
両方使えばさらに得なのではないですか?
税理士
同じ特定事業用宅地等について、個人版事業承継税制と小規模宅地等の特例を重ねて使うことはできません。
そのため、どちらを使った方が有利か比較する必要があります。
| 個人版事業承継税制 | 小規模宅地等の特例(特定事業用宅地等) | |
|---|---|---|
| 対象 | 土地・建物・一定の減価償却資産 | 宅地等 |
| 土地の面積 | 400㎡まで | 400㎡まで |
| 効果 | 対応する相続税を100%納税猶予 | 土地の課税価格を80%減額 |
| 事前計画 | 必要 | 不要 |
| 事業継続 | 原則終身 | 原則として相続税申告期限まで等 |
個人事業主
100%納税猶予の方が80%評価減より有利ではないですか?
税理士
必ずしもそうではありません。
小規模宅地等の特例は、要件を満たせば土地の評価額そのものを80%減額します。
一方、個人版事業承継税制は税金をまず猶予する制度なので、その後も事業継続や継続届出などの管理が必要です。
税額差が小さいのであれば、小規模宅地等の特例の方がシンプルで使いやすいケースもあります。
逆に、土地だけでなく建物や高額な機械なども多い事業なら、個人版事業承継税制の効果が大きくなる可能性があります。
実際の資産構成と税額を計算して比較する必要があります。
2026年から検討しても間に合う?
個人事業主
もう2026年ですが、今から個人版事業承継税制を検討しても間に合いますか?
税理士
2026年9月現在はまだ間に合います。
現在の期限は、
個人事業承継計画の提出:2028年9月30日まで
対象となる贈与・相続等:2028年12月31日まで
です。
法人版事業承継税制の特例措置より、個人版は1年長いスケジュールになっています。
| 手続 | 2026年9月現在の期限 |
|---|---|
| 個人事業承継計画の提出 | 2028年9月30日 |
| 対象となる贈与・相続等 | 2028年12月31日 |
個人事業主
個人事業承継計画は税務署へ出すのですか?
税理士
税務署ではありません。
認定経営革新等支援機関の指導・助言を受けた個人事業承継計画を都道府県へ提出し、確認を受けます。
そのうえで円滑化法の認定や贈与税・相続税の申告手続を行います。
ですから、贈与した後に確定申告だけで突然この制度を選ぶというものではありません。
納税猶予を受けた後は何もしなくてよい?
個人事業主
一度納税猶予を受ければ、その後は普通に事業を続けるだけでよいですか?
税理士
税務署への継続届出が必要です。
個人版事業承継税制では、原則として贈与税・相続税の申告期限後3年ごとに継続届出書を提出します。
期限までに提出しなければ、納税猶予の期限が確定することがあります。
途中で廃業したらどうなる?
個人事業主
息子が事業を引き継いだけれど、10年後に廃業した場合はどうなりますか?
税理士
原則として、事業を廃止したり、対象資産を事業に使わなくなったりすると、納税猶予が終了して猶予税額と利子税を納めなければならない場合があります。
ただし、心身の故障など一定のやむを得ない理由で事業継続が困難になった場合には、猶予税額の免除制度もあります。
そのため、
「一度使ったら、何があっても一生事業を続けなければならない」
という単純な制度ではありませんが、長期間の管理が必要なことは確かです。
贈与した後に親が亡くなったらどうなる?
個人事業主
生前贈与で事業承継税制を使った後、私が亡くなった場合はどうなりますか?
税理士
一定の手続を行えば、贈与税の納税猶予税額が免除されます。
ただし、その事業用資産については、原則として贈与者から相続したものとみなして相続税を計算する仕組みがあります。
そして一定の要件を満たせば、今度はその相続税について個人版事業承継税制による納税猶予を受けることができます。
つまり、
「贈与税が免除されたから、その資産について税金の問題が完全に終了する」
とは限りません。
相続時精算課税を使った方がよい場合もある?
個人事業主
事業承継税制ではなく、相続時精算課税で子どもに渡す方法もありますよね?
税理士
あります。
どちらがよいかは資産内容や将来の相続まで含めて比較します。
相続時精算課税なら、2024年以後は年間110万円の基礎控除に加え、累計2,500万円の特別控除があります。
一方、贈与した財産は原則として将来の相続税計算へ取り込まれます。
個人版事業承継税制は対象資産に対応する税額を100%猶予できる一方、事業継続や継続届出など長期間の管理が必要です。
ですから、
「100%猶予という数字が大きいから事業承継税制」
と自動的に決めるのではなく、通常贈与、相続時精算課税、相続、小規模宅地等の特例まで比較した方がよいでしょう。
個人事業を子どもへ引き継ぐなら何から始める?
個人事業主
結局、最初に何を調べればよいですか?
税理士
まず、事業で使っている資産を全部洗い出します。
土地、建物、機械、車両、器具備品などです。
そのうえで、それぞれの相続税・贈与税評価額を計算します。
次に、
「今、普通に贈与したら税金はいくらか」
「相続ならいくらか」
「個人版事業承継税制を使えば、いくら納税猶予できるか」
「小規模宅地等の特例を使った方が有利ではないか」
を比較します。
| 順番 | 確認すること |
|---|---|
| 1 | 事業用資産を一覧化する |
| 2 | 土地・建物・機械等の税務上の評価額を計算する |
| 3 | 通常贈与した場合の贈与税を計算する |
| 4 | 相続した場合の相続税を試算する |
| 5 | 個人版事業承継税制の対象資産・猶予税額を確認する |
| 6 | 小規模宅地等の特例・相続時精算課税等と比較する |
| 7 | 承継時期と個人事業承継計画のスケジュールを決める |
個人事業主
個人事業承継税制が使えるかを先に考えるのではなく、まず通常ならどれだけ税金がかかるのかを出すわけですね。
税理士
その順番がよいと思います。
例えば通常の相続税が160万円しかかからないのに、長期間の納税猶予管理を引き受ける必要があるのか、という比較も必要です。
逆に、事業用土地・建物・機械の評価額が数億円あり、多額の税負担が生じるのであれば、個人版事業承継税制の意味は大きくなります。
まず税額を出してから制度を選ぶことが重要です。
町田・相模原で個人事業の承継を検討している方へ
個人事業を子どもへ引き継ぐ場合には、事業そのものではなく、土地・建物・機械・車両などの事業用資産をどのように引き継ぐかを考える必要があります。
個人版事業承継税制を利用できれば、一定の事業用資産に対応する贈与税・相続税について100%の納税猶予を受けられる可能性があります。
一方で、小規模宅地等の特例や相続時精算課税など、別の制度を利用した方がシンプルかつ有利になる場合もあります。
2026年9月現在、個人事業承継計画の提出期限は2028年9月30日、対象となる贈与・相続等の期限は2028年12月31日です。
タクスリンク税理士事務所では、町田・相模原を中心に東京都・神奈川県の個人事業主について、事業承継、贈与税、相続税、事業用資産の評価に関する税務相談に対応しています。
個人事業をお子様へ引き継ぐ予定がある場合は、まず直近の確定申告書・青色申告決算書と土地・建物・固定資産の資料から、通常課税の場合にいくら税金が発生するのかを確認することをおすすめします。
要点
主な根拠
※本記事は、2026年9月現在の法令・国税庁・中小企業庁公表資料に基づき、個人事業を子ども等の後継者へ承継する場合の一般的な贈与税・相続税及び個人版事業承継税制について解説したものです。実際の税額・制度適用可否は、事業内容、青色申告の状況、承継資産の種類・評価額・面積、後継者の年齢・事業従事歴、贈与・相続の時期、他の相続財産・債務、法定相続人、個人事業承継計画、小規模宅地等の特例その他の税制の適用状況等によって大きく異なります。個人版事業承継税制は長期間の継続管理を伴うため、実際の承継前に通常課税や他制度との比較を行うことをおすすめします。
関連記事
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 法人税2026年10月8日在庫の評価額を下げられる?原価法・低価法・棚卸評価損を税理士が解説
- 所得税2026年10月7日個人事業を子に承継すると贈与税・相続税はいくら?個人版事業承継税制を税理士が解説
- 所得税2026年10月6日会社を子に引き継ぐと贈与税・相続税はいくら?法人版事業承継税制を税理士が解説
- 法人税2026年10月5日企業版ふるさと納税は本当に節税になる?実質負担と税額控除を税理士が解説