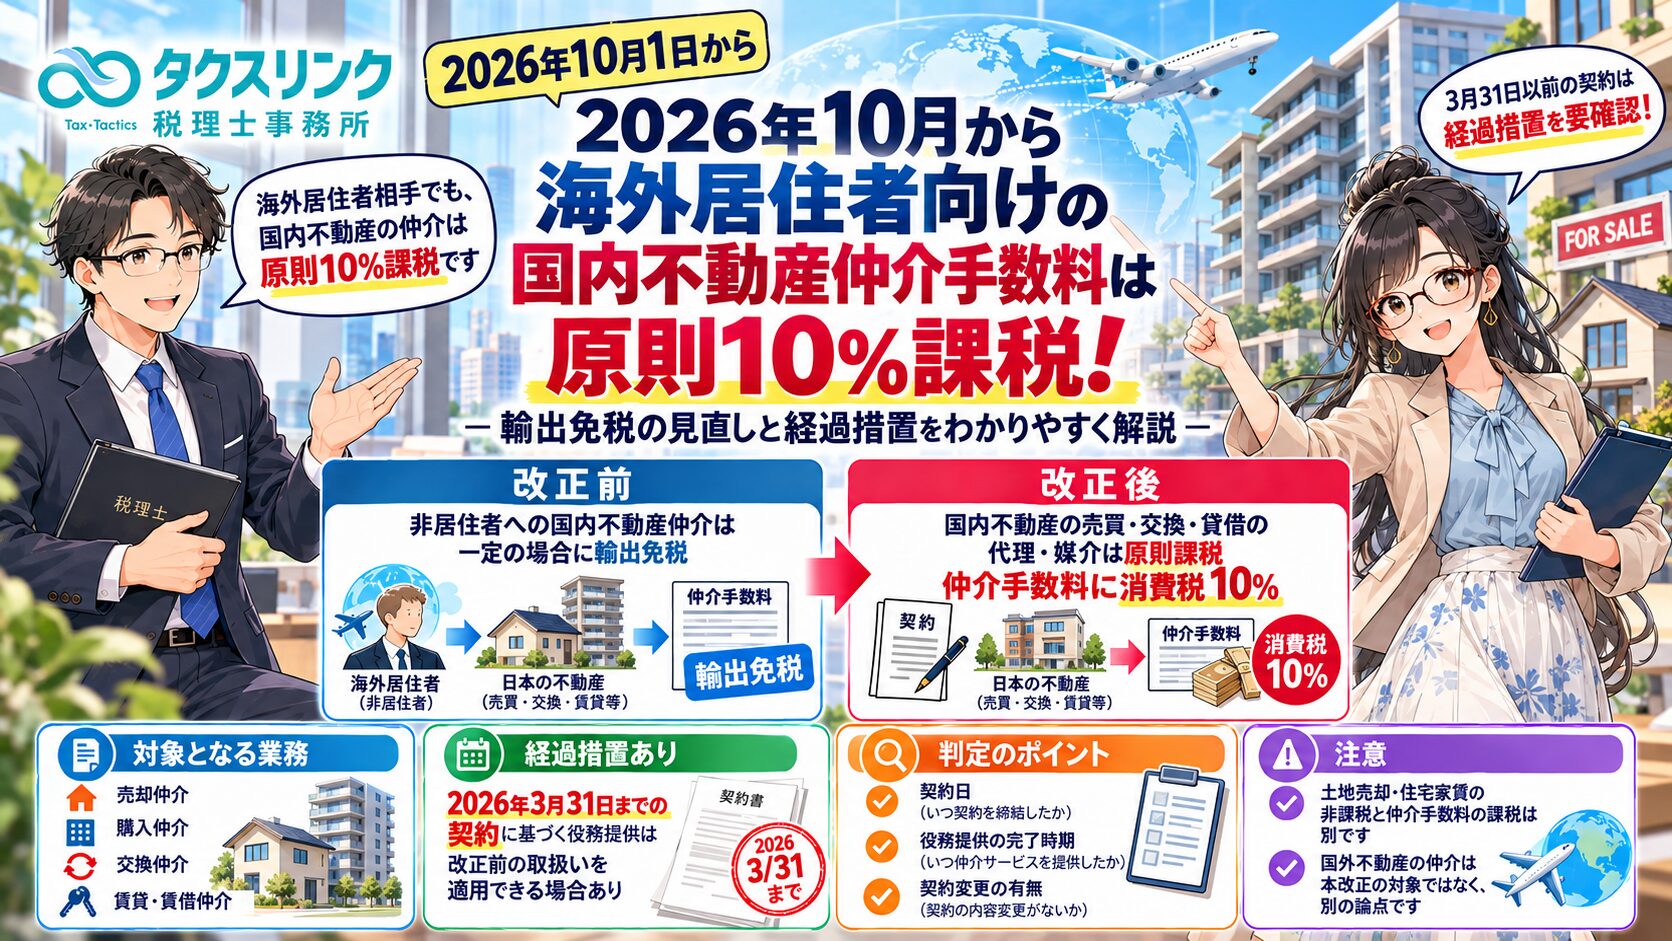
海外に住んでいる方から、日本国内のマンションや土地の売却、賃貸の仲介を依頼された場合、仲介手数料に消費税はかかるのでしょうか。
従来、非居住者から依頼を受けて日本国内の不動産を売却する場合、その仲介手数料については、一定の要件を満たせば消費税の「輸出免税」が適用されていました。
しかし、2026年度税制改正により、2026年10月1日から、非居住者に対して提供する日本国内の不動産の売買・交換・貸借の代理・媒介サービスは、原則として輸出免税の対象外となりました。
つまり、依頼者が海外に住んでいる場合でも、日本国内の不動産に係る仲介手数料には、原則として10%の消費税がかかります。
ただし、2026年3月31日までに締結された契約に基づく役務提供には経過措置があり、2026年10月1日以降の取引でも、従来の輸出免税を適用できる場合があります。
今回は、改正前後の違い、課税対象となる仲介手数料、経過措置の判定、契約変更があった場合の注意点、売上計上時期、請求書・インボイス・消費税申告の処理まで解説します。
2026年10月から海外居住者への不動産仲介手数料が課税に!

経営者
不動産仲介会社を経営しています。
海外に居住している方から、日本国内のマンションや土地の売却を依頼されることがあります。
これまでは仲介手数料を輸出免税として処理していたのですが、2026年10月から制度が変わったと聞きました。
具体的に何が変わったのでしょうか?

税理士
2026年10月1日から、非居住者に対する国内不動産の仲介サービスについて、消費税の輸出免税の適用範囲が見直されました。
従来、非居住者に対して日本国内で役務を提供した場合には、原則として輸出免税が認められる仕組みがありました。
しかし、改正後は、日本国内に所在する不動産の売買・交換・貸借の代理や媒介については、依頼者が非居住者であっても輸出免税の対象になりません。
そのため、国内で不動産仲介業務を行う課税事業者が、海外に住んでいる依頼者から仲介手数料を受け取る場合には、原則として10%の消費税がかかります。
なお、これは仲介手数料の課税関係についての改正です。
土地や建物の売却そのものに対する消費税の取扱いが、今回の改正によって一律に変更されたわけではありません。
なぜ従来は海外居住者への仲介手数料が輸出免税だった?
経営者
そもそも、日本国内にある不動産の仲介なのに、これまでは輸出免税が認められていたのはなぜでしょうか?
税理士
消費税法第7条では、一定の輸出取引等について消費税を免除する仕組みが定められています。
輸出免税というと、日本から海外へ商品を輸出する場合をイメージするかもしれませんが、商品だけが対象ではありません。
例えば、日本国内の事業者が海外の企業へコンサルティングサービスを提供する場合なども、一定の要件を満たせば輸出免税の対象になります。
これは「輸出類似取引」と呼ばれるものです。
非居住者への役務提供についても、原則として輸出免税の対象になります。
ただし、もともと例外はありました。
例えば、国内での飲食・宿泊や、国内不動産の管理・修理など、日本国内で直接便益を受ける一定のサービスについては、改正前から輸出免税の対象外でした。
一方、国内不動産の売却仲介などについては、従来、一定の場合に輸出免税が認められていました。
今回の改正は、その対象範囲を見直すものです。
国内不動産の仲介が輸出免税から除外された理由
経営者
なぜ国内不動産の仲介手数料が、輸出免税の対象から外されたのでしょうか?
税理士
日本国内に所在する不動産については、依頼者が海外に住んでいても、仲介サービスの対象となる不動産そのものは日本国内にあります。
また、同じ国内不動産の仲介でも、依頼者が国内居住者であれば通常は消費税が課税されるのに、海外居住者であれば輸出免税になるという違いがありました。
今回の見直しは、こうした取引の性質や課税上の不均衡を踏まえたものです。
改正後は、依頼者がどこに居住しているかにかかわらず、日本国内の不動産の売買・交換・貸借に係る代理・媒介を、原則として輸出免税の対象から除外することになりました。
根拠となるのは、消費税法施行令第17条第2項第7号や、消費税法基本通達7-2-16です。
どのような不動産仲介手数料が消費税10%の対象になる?
経営者
具体的には、どのような仲介業務が課税対象になるのでしょうか?
売却仲介だけですか?
税理士
売却仲介だけではありません。
2026年10月1日以降、非居住者に対して提供する次のような国内不動産の代理・媒介サービスは、原則として輸出免税の対象外になります。
- 売却仲介:海外居住者が所有する日本国内のマンションや土地を売却するための仲介
- 購入仲介:海外居住者が日本国内の土地・建物を購入するための仲介
- 交換仲介:日本国内の不動産を交換するための仲介
- 賃貸仲介:海外居住者が所有する国内物件を第三者へ貸し付けるための仲介
- 賃借仲介:海外居住者が日本国内の物件を借りるための仲介
また、不動産そのものだけでなく、不動産の上に存する権利も対象に含まれます。
例えば、土地の所有権だけでなく、一定の借地権などに係る取引についても確認が必要です。
重要なのは、日本国内に所在する不動産等の売買・交換・貸借の代理または媒介に当たるかどうかです。
海外に住んでいる日本人も非居住者になる?
経営者
海外に住んでいる日本人のお客様もいます。
この場合、日本国籍であれば非居住者にはならないのでしょうか?
税理士
非居住者に該当するかどうかは、単純に国籍だけで判断するものではありません。
消費税の輸出免税における非居住者は、外国為替及び外国貿易法の規定に基づいて判断します。
例えば、日本国籍の方でも、日本国内に住所・居所を有しておらず、非居住者に該当する場合があります。
反対に、外国籍の方でも、日本国内に住所・居所を有する居住者であれば、非居住者として扱うわけではありません。
そのため、顧客の国籍だけでなく、住所・居所や実際の居住状況などを確認する必要があります。
なお、今回の改正後は、国内の不動産仲介サービスについて、依頼者が居住者か非居住者かによって輸出免税の適用を分けることは原則としてなくなります。
ただし、改正前の契約に係る経過措置を適用する場合には、従来の非居住者要件も確認する必要があります。
海外法人の日本支店から依頼された場合
経営者
海外法人から仲介業務を依頼された場合も、非居住者として扱ってよいのでしょうか?
税理士
海外法人についても、会社名や本店の所在地だけで一律に判断することはできません。
特に、日本国内に支店・出張所などを設けている海外法人には注意が必要です。
国税庁の消費税法基本通達7-2-17では、国内に支店等を有する非居住者への役務提供について、原則として国内支店等を通じて行われたものとして取り扱うことが示されています。
ただし、一定の要件を満たす場合には例外もあります。
今回の改正前の契約について輸出免税を適用する場合には、海外法人の本店所在地だけでなく、国内支店等の関与も確認する必要があります。
土地の売却や住宅家賃が非課税なら仲介手数料も非課税?
経営者
日本国内の土地を売却する場合、土地の売却自体は消費税非課税ですよね。
その仲介手数料も非課税になるのではないでしょうか?
税理士
いいえ。土地の譲渡と仲介サービスは別の取引です。
土地そのものの譲渡は、原則として消費税の非課税取引です。
しかし、不動産仲介業者が行うのは、土地を売却するための媒介・代理という役務提供です。
したがって、土地の売却自体が非課税であっても、仲介手数料まで非課税になるわけではありません。
住宅の賃貸借についても同様です。
一定の住宅家賃は消費税非課税ですが、その賃貸借を仲介した不動産会社の仲介手数料は、原則として課税対象になります。
今回の改正では、こうした仲介サービスについて、非居住者から依頼された場合の輸出免税も原則として認められなくなりました。
なお、消費税には「非課税」と「輸出免税」という異なる制度があります。
この2つを混同しないことが重要です。
2026年3月31日以前の仲介契約なら輸出免税を継続できる?
経営者
今回の改正では、契約済みの案件に経過措置があると聞きました。
どのような場合に、従来の輸出免税を適用できるのでしょうか?
税理士
今回の改正では、次の経過措置が設けられています。
2026年3月31日までに締結された契約に基づく役務提供については、2026年10月1日以降に行われる場合でも、改正前の取扱いを適用する。
つまり、一定の要件を満たせば、2026年10月以降に仲介業務が完了した場合でも、従来の輸出免税を適用できます。
例えば、次のようなケースです。
- 2026年2月10日:海外居住者と不動産売却の媒介契約を締結
- 2026年9月:売却先が決定
- 2026年11月:仲介業務が完了
- 2026年11月:仲介手数料を請求
この場合、2026年3月31日以前に締結された媒介契約に基づく役務提供であれば、経過措置の対象となる可能性があります。
そして、改正前の輸出免税要件を満たしていれば、仲介手数料を輸出免税として処理できます。
ただし、経過措置の対象になることと、輸出免税のすべての要件を満たしていることは別問題です。
改正前の制度でそもそも輸出免税にならない取引であれば、経過措置によって新たに免税になるわけではありません。
2026年4月から9月に契約した案件はどうなる?
経営者
2026年4月1日以降に締結した媒介契約については、すべて消費税10%になるのでしょうか?
税理士
いいえ。媒介契約を締結した日だけで判断するわけではありません。
2026年4月1日から9月30日までに締結した契約については、仲介サービスをいつ提供したかが重要になります。
例えば、2026年6月1日に媒介契約を締結し、2026年9月15日に仲介業務が完了した場合です。
この場合、役務提供は改正の施行前ですので、従来の取扱いで判断します。
改正前の輸出免税要件を満たしていれば、輸出免税を適用できます。
一方、2026年6月1日に締結した契約でも、仲介サービスの提供時期が2026年10月1日以降であれば、原則として改正後の規定が適用されます。
したがって、国内不動産の対象仲介手数料は原則として10%課税になります。
2026年4月1日から9月30日の契約については、契約日だけではなく、役務提供の時期も確認する必要があります。
経過措置でいう「契約」は売買契約?媒介契約?
経営者
経過措置の「2026年3月31日までに締結された契約」というのは、不動産の売買契約のことでしょうか?
それとも、不動産会社とお客様との媒介契約のことでしょうか?
税理士
今回の経過措置では、輸出免税の適用を判断する対象は、仲介業者が提供する役務です。
そのため、仲介サービスを提供する根拠となった契約が、いつ締結されたかを確認する必要があります。
通常は、不動産会社と依頼者の間で締結する媒介契約や代理契約が、その判断における重要な資料になります。
例えば、売主と買主の売買契約が2026年3月に締結されていたとしても、それだけで仲介業者と依頼者との間に、経過措置の対象となる役務提供契約が存在したことを証明できるとは限りません。
反対に、媒介契約書が見当たらない場合でも、当事者間で有効な契約が成立していたかどうかは、契約の実態やほかの証拠に基づいて判断する必要があります。
ただし、経過措置は契約の締結日が重要になるため、書面や電子契約、メール等によって契約の成立時期と内容を確認できるようにしておくことが望ましいです。
古い媒介契約を更新・変更した場合は経過措置を使える?
経営者
2026年3月に媒介契約を締結した案件について、2026年7月に契約期間を延長したり、仲介手数料を変更したりした場合はどうなるのでしょうか?
税理士
ここは個別判断が必要です。
2026年3月31日以前に契約を締結していたとしても、その後に契約内容を大きく変更した場合には、経過措置の対象となる契約との同一性が問題になることがあります。
例えば、次のような場合です。
- 契約期間だけを延長した場合
- 自動更新条項により契約が継続した場合
- 対象となる不動産を別の物件へ変更した場合
- 仲介手数料の金額や計算方法を大幅に変更した場合
- 従来の媒介契約を終了し、新しい契約を締結した場合
- 従来の業務とは異なる追加業務を依頼された場合
これらについて、すべて一律に経過措置の対象外になるわけではありません。
一方、すべての変更が無条件に旧契約として扱われるわけでもありません。
判断に当たっては、当初の契約が継続しているのか、それとも新たな役務提供契約が成立したのかを確認する必要があります。
特に、対象物件、業務範囲、報酬条件などが大きく変わった場合には注意が必要です。
契約書の変更履歴や更新記録を保存し、経過措置を適用する根拠を説明できるようにしておきましょう。
契約日・売買契約日・決済日・入金日のどれで消費税を判定する?
経営者
不動産仲介では、媒介契約日、売買契約日、決済・引渡日、仲介手数料の入金日がそれぞれ異なることがあります。
どの日付で消費税の課税・免税を判断すればよいのでしょうか?
税理士
ここは、今回の改正で特に重要なところです。
まず、経過措置の適用を判断する際には、対象となる役務提供契約の締結日を確認します。
一方、2026年10月1日の改正前・改正後のどちらの規定を適用するかは、原則として仲介サービスを行った時期が重要です。
また、一般的に消費税における役務提供の時期は、約した役務の提供を完了した日を基準として判断します。
ただし、不動産仲介については、報酬の発生時期や業務の完了時期を、契約内容と実際の業務に基づいて確認する必要があります。
例えば、法人税基本通達2-1-21の9では、不動産の仲介・あっせん報酬について、原則として売買・交換・賃貸借契約の効力発生日を基準として収益を計上する取扱いが示されています。
一方、売買・交換の仲介報酬については、継続的に取引完了日を基準として収益計上する一定の取扱いも認められています。
したがって、単に「決済・引渡しが10月以降だから必ず10%課税」と判断するのは適切ではありません。
反対に、仲介手数料の請求書を9月に発行したというだけで、9月の取引になるわけでもありません。
仲介業務の実態、報酬の発生条件、売上計上方法を確認して判断する必要があります。
9月に前受金を受け取り、10月に仲介が完了した場合
経営者
2026年9月に仲介手数料の一部を受け取っている場合はどうなりますか?
先に入金されていれば、改正前の輸出免税として処理できますか?
税理士
前受金を受け取ったという事実だけで、直ちに改正前の輸出免税を適用できるわけではありません。
例えば、2026年6月に媒介契約を締結し、9月に手数料の前受金を受け取り、10月以降に仲介業務が完了した場合を考えます。
この場合、9月の入金が単なる前受金であれば、原則として入金日だけで消費税の課税関係が確定するものではありません。
役務提供の時期が10月以降となるのであれば、原則として改正後の取扱いを検討する必要があります。
ただし、報酬の一部について既に独立した役務提供が完了している場合などは、契約内容によって判断が変わることがあります。
国税庁のタックスアンサーNo.6141でも、前受金や未収金の有無だけで資産の譲渡等の時期が決まるわけではないことが説明されています。
契約日と仲介業務の完了日による具体例
経営者
具体例で整理していただけますか?
税理士
はい。
いずれも、非居住者から国内不動産の仲介を依頼され、国内で仲介サービスを提供する課税事業者を想定します。
ケース① 2026年2月契約・2026年11月完了
- 媒介契約日:2026年2月10日
- 仲介サービスの提供時期:2026年11月
- 適用関係:経過措置の対象となる可能性あり
- 消費税区分:改正前の輸出免税要件を満たせば免税
ケース② 2026年6月契約・2026年9月完了
- 媒介契約日:2026年6月1日
- 仲介サービスの提供時期:2026年9月
- 適用関係:改正前の取扱い
- 消費税区分:改正前の要件を満たせば輸出免税
ケース③ 2026年4月契約・2026年10月完了
- 媒介契約日:2026年4月15日
- 仲介サービスの提供時期:2026年10月
- 適用関係:原則として改正後の取扱い
- 消費税区分:10%課税
ケース④ 2026年9月契約・2026年11月完了
- 媒介契約日:2026年9月15日
- 仲介サービスの提供時期:2026年11月
- 適用関係:改正後の取扱い
- 消費税区分:10%課税
ケース⑤ 2026年3月契約・その後契約変更あり
- 当初の媒介契約日:2026年3月15日
- 契約変更日:2026年7月
- 仲介サービスの提供時期:2026年11月
- 適用関係:当初契約との同一性を確認
- 消費税区分:経過措置を適用できるか個別判断
特にケース⑤では、当初契約がいつ成立したかだけでなく、後日の変更内容が重要になります。
また、これらの例では、各ケースに記載した仲介サービスの提供時期が税務上の適切な時期であることを前提としています。
実際には、売買契約日や報酬の計上方法も確認する必要があります。
仲介手数料50万円の場合、消費税はいくらになる?
経営者
税抜の仲介手数料が50万円の場合、改正前と改正後では請求額がどう変わりますか?
税理士
税抜の仲介手数料を50万円とし、改正後に10%課税となる場合は、次のようになります。
改正前の輸出免税が適用される場合
- 仲介手数料:500,000円
- 消費税等:0円
- 請求合計:500,000円
改正後の10%課税となる場合
- 仲介手数料(税抜):500,000円
- 消費税等10%:50,000円
- 請求合計:550,000円
この例では、消費税等50,000円の違いが生じます。
ただし、ここで注意したいのは、契約上の報酬額が税込なのか税抜なのかという点です。
例えば、契約書に「仲介手数料500,000円(税込)」と記載されている場合には、その金額を前提として消費税を計算する必要があります。
この場合、標準税率10%であれば、税込500,000円に含まれる消費税等相当額は約45,455円です。
一方、契約書に「仲介手数料500,000円、別途消費税」と明記されている場合には、原則として550,000円の請求が考えられます。
税制改正で課税対象になったことと、契約上、消費税相当額を追加請求できるかどうかは別の問題です。
改正前に締結した契約についても、税別・税込の合意を確認する必要があります。
2026年10月以降の請求書とインボイスの書き方
経営者
改正後の仲介手数料を請求する場合、インボイスはどのように発行すればよいのでしょうか?
海外居住者への請求なので、消費税を記載しなくてもよいですか?
税理士
改正後の10%課税となる仲介手数料については、通常の国内課税売上として消費税を計上します。
インボイス発行事業者であり、法律上の交付義務が生じる取引であれば、所定の事項を記載した適格請求書を交付する必要があります。
適格請求書では、原則として次のような事項を記載します。
- インボイス発行事業者の氏名・名称と登録番号
- 取引年月日
- 取引内容
- 税率ごとに区分した対価の額
- 適用税率
- 税率ごとの消費税額等
- 書類の交付を受ける事業者の氏名・名称
ただし、海外居住者が個人消費者である場合など、必ずしもインボイスの交付義務が生じるわけではありません。
もっとも、消費税の申告と帳簿処理を正確にするためには、課税対象の仲介手数料について請求書に適用税率や消費税額等を明確にしておくことが実務上望ましいです。
一方、経過措置によって輸出免税を適用する取引については、「輸出免税対象取引」などと記載し、課税売上と区別する方法が考えられます。
帳簿では課税売上と輸出免税売上をどう分ける?
経営者
会計処理についても教えてください。
課税案件と輸出免税案件は、どのように区分すればよいのでしょうか?
税理士
税込経理の場合と税抜経理の場合で仕訳が異なりますが、最も重要なのは消費税区分を正確に設定することです。
例えば、仲介手数料が税抜500,000円で、2026年10月以降に課税対象となる場合です。
税抜経理方式の場合
- 借方:売掛金 550,000円
- 貸方:仲介手数料売上 500,000円(課税10%)
- 貸方:仮受消費税等 50,000円
税込経理方式の場合
- 借方:売掛金 550,000円
- 貸方:仲介手数料売上 550,000円(課税10%)
一方、経過措置によって輸出免税となる場合には、例えば次のように処理します。
輸出免税となる場合
- 借方:売掛金 500,000円
- 貸方:仲介手数料売上 500,000円(輸出免税)
このように、同じ仲介手数料という勘定科目であっても、消費税区分が異なります。
そのため、会計入力時には「課税10%」と「輸出免税」を区別できるようにしておく必要があります。
また、経過措置を適用する取引については、契約日や非居住者への役務提供であることなど、判断根拠となる資料を保存しておきましょう。
輸出免税になった案件は仕入税額控除できなくなる?
経営者
経過措置で仲介手数料が輸出免税になる場合、その業務のために支払った広告費や外注費の消費税は控除できるのでしょうか?
税理士
原則として、輸出免税に対応する課税仕入れについても、所定の要件を満たせば仕入税額控除が認められます。
これは、輸出免税と消費税の非課税取引では、仕入税額控除の取扱いが異なるためです。
例えば、輸出免税の仲介業務に対応して国内で広告費を支払い、その広告費が課税仕入れに該当する場合には、所定のインボイスや帳簿の保存によって仕入税額控除を検討できます。
一方、土地の譲渡や住宅家賃などの非課税売上に対応する課税仕入れについては、控除が制限されることがあります。
ただし、実際の仕入控除税額は、課税売上割合、個別対応方式・一括比例配分方式、簡易課税制度の適用状況などによって異なります。
また、仲介業者が簡易課税制度を適用している場合には、原則として実際の広告費や外注費に係る仕入消費税を積み上げて計算する方法ではありません。
輸出免税だから仕入税額控除ができないという理解は誤りです。
日本国内の不動産管理や修理のサービスも今回から課税になった?
経営者
海外居住のオーナーから、日本国内にある賃貸物件の管理業務も受託しています。
賃貸管理料や修繕業務の報酬も、2026年10月から新たに課税されるのでしょうか?
税理士
国内にある不動産の管理や修理については、今回の改正前から原則として輸出免税の対象外でした。
例えば、海外居住者が所有する日本国内の賃貸マンションについて、国内の不動産会社が管理業務を行う場合です。
この管理サービスは、日本国内の不動産に直接関係する役務提供です。
したがって、以前から原則として消費税の課税対象でした。
今回の改正によって、従来は一定の場合に輸出免税となっていた不動産の売買・交換・貸借の代理や媒介についても、課税対象となったという関係です。
なお、管理料と仲介手数料をまとめて請求している場合でも、実際のサービス内容に応じた判断が必要です。
例えば、管理料、修繕手配料、売却仲介手数料などを同じ請求書で請求している場合には、必要に応じて内容別に区分してください。
海外にある不動産を仲介する場合も10%課税?
経営者
海外にある不動産について、日本の不動産会社が仲介した場合も、同じように消費税10%がかかるのでしょうか?
税理士
今回の輸出免税の適用除外は、国内に所在する不動産等の売買・交換・貸借の代理・媒介を対象としています。
そのため、国外に所在する不動産については、今回新たに設けられた適用除外に直接該当するわけではありません。
ただし、国外の不動産だから必ず日本の消費税がかからないという意味でもありません。
まず、仲介サービスが日本国内で行われた取引なのか、国外で行われた取引なのかを判断します。
そのうえで、日本国内の取引に該当する場合には、輸出免税の要件を満たすかどうかを検討します。
一方、そもそも国外取引に該当する場合には、日本の消費税の課税対象外となります。
国外取引による不課税と、国内取引に対する輸出免税は、税務上異なる取扱いです。
海外不動産の仲介については、役務提供の場所、契約内容、依頼者の居住地などを確認する必要があります。
2026年10月改正への対応で不動産会社が確認すべきこと
経営者
実際の業務では、海外居住者の仲介案件について、どのような管理をしておくとよいでしょうか?
税理士
今回の改正では、2026年3月31日以前の契約と、それ以後の契約を区別できることが重要です。
また、契約日だけではなく、仲介業務の実際の提供時期も確認できる必要があります。
そのため、案件台帳などで、少なくとも次の事項を管理しておくことをお勧めします。
- 依頼者の情報:氏名・名称、住所・居所、非居住者該当性、国内支店等の有無
- 不動産の所在地:国内不動産か国外不動産か
- 仲介業務の種類:売却・購入・交換・賃貸・賃借のいずれに該当するか
- 媒介・代理契約日:2026年3月31日以前か、4月1日以降か
- 契約変更の履歴:更新・変更・再締結の有無と内容
- 売買・賃貸借契約日:実際の取引の契約成立日と効力発生日
- 仲介業務の提供時期:売上計上方法や業務完了日との整合性
- 仲介手数料:税抜・税込の契約条件、請求額、消費税額
- 消費税区分:課税10%か、経過措置による輸出免税か
- 証拠書類:媒介契約書、変更契約書、売買契約書、請求書、入金記録、役務提供の記録
特に、2026年3月31日以前の契約に経過措置を適用する場合には、契約成立時期とその後の契約変更を説明できる資料が重要です。
また、海外居住者との契約では、電子契約やメールで手続きが完結する場合もあるため、契約書だけでなく関連する電子データも適切に保存しておきましょう。
そして、2026年10月1日以降の対象取引については、請求書の税額記載や会計ソフトの消費税区分を見直し、消費税の請求漏れ・申告漏れを防ぐことが重要です。
まとめ:海外居住者への国内不動産仲介は原則10%課税に
経営者
今回の改正では、海外居住者から依頼された国内不動産の仲介手数料について、原則として10%の消費税がかかるのですね。
ただし、3月31日以前の契約については経過措置を確認する必要があるということですね。
税理士
そのとおりです。
今回の重要なポイントは次のとおりです。
- 2026年10月1日から、非居住者に対する国内不動産の売買・交換・貸借の代理・媒介が原則として輸出免税の対象外となった
- 海外居住者からの依頼であっても、対象となる仲介手数料には原則10%の消費税がかかる
- 売却仲介だけでなく、購入仲介、交換仲介、賃貸・賃借仲介も対象となる
- 2026年3月31日までに締結された契約に基づく役務提供には経過措置がある
- 経過措置の対象となっても、改正前の輸出免税要件を満たしている必要がある
- 2026年4月1日以降の契約については、役務提供時期により改正前・改正後の適用を判断する
- 契約の更新・再締結・重要な変更があった場合には、経過措置の適用を個別に確認する
- 仲介手数料の売上計上時期は、売買契約日、業務内容、収益計上方法などに基づいて判断する
- 土地の売却や住宅家賃が非課税でも、仲介手数料まで非課税になるわけではない
- 国内不動産の管理・修理については、改正前から原則として輸出免税の対象外
- 改正後の課税案件については、消費税区分・請求書・帳簿・インボイスの処理を見直す必要がある
特に重要なのは、2026年3月31日以前の契約の有無、仲介サービスの提供時期、契約変更の内容という3点です。
今回の改正では、これらを確認したうえで、課税10%と輸出免税を適切に区分して申告することが重要になります。
町田・相模原で不動産仲介業の消費税申告にお困りの方へ
2026年10月1日から、海外居住者に対する日本国内の不動産仲介手数料について、消費税の取扱いが変更されました。
特に、改正前から継続している媒介契約や、売買契約と決済日が異なる案件、途中で契約変更があった案件などでは、経過措置の適用判断が重要です。
また、不動産仲介業では、売上計上時期、仲介手数料の消費税区分、賃貸管理料、紹介料、インボイスなど、業種固有の税務論点もあります。
町田・相模原で、不動産仲介業の会計処理や消費税申告、海外居住者との不動産取引、税務顧問などにお困りの方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
主な根拠
- 消費税法4条1項・3項《課税の対象・国内取引の判定》|e-Gov法令検索
- 消費税法6条1項《非課税となる資産の譲渡等》|e-Gov法令検索
- 消費税法7条1項・2項《輸出免税等・免税適用の証明》|e-Gov法令検索
- 消費税法施行令17条2項7号ロ《国内所在不動産の売買・交換・貸借の代理・媒介に係る輸出免税の適用除外》|e-Gov法令検索
- No.6567《非居住者に対する役務の提供・2026年10月1日の改正と経過措置》|国税庁
- 令和8年度消費税法改正のお知らせ・4ページ《不動産取引の仲介等に関する課税関係の見直し》|国税庁
- 消費税法基本通達7-2-1(11)・7-2-16《国内不動産の代理・媒介に係る輸出免税の適用除外》|国税庁
- 消費税法基本通達新旧対照表・22ページ《7-2-16の改正前後比較》|国税庁
- 消費税法施行令の一部を改正する政令(令和8年政令第96号)新旧対照表《施行令17条・経過措置》|財務省
- 令和8年度税制改正の大綱《非居住者に対する国内不動産役務の輸出免税見直し・契約済み案件の経過措置》|財務省
- No.6141《納税義務の成立の時期・役務提供時期と前受金の取扱い》|国税庁
- 法人税基本通達2-1-21の9《不動産の仲介あっせん報酬の帰属の時期》の趣旨説明|国税庁
- 消費税法30条《仕入れに係る消費税額の控除》|e-Gov法令検索
- 消費税法57条の4《適格請求書発行事業者の義務》|e-Gov法令検索
- No.6205《非課税と免税の違い》|国税庁
関連記事
- 不動産仲介業の税務を税理士が解説|仲介手数料の処理・消費税・紹介料の注意点
- 輸出免税とは?海外取引の消費税・還付・証明書類を税理士が解説
- 課税売上割合とは?95%未満の場合と個別対応・一括比例配分方式を税理士が解説
※本記事は2026年10月28日時点の法令・国税庁・財務省公表資料に基づく一般的な解説です。2026年3月31日以前の契約に係る経過措置の適用や、2026年10月1日前後の仲介サービスの提供時期については、実際の契約内容、業務の完了状況、報酬の発生条件、収益計上方法等によって判断が異なります。個別案件の消費税区分は、媒介契約書・変更契約書・売買契約書・請求書等を確認したうえで判断してください。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年11月4日国民年金の2年前納は一括控除と分割控除のどちらが得?2026年の取扱いを税理士が解説
- 所得税2026年11月3日結婚・子育て資金の一括贈与は非課税?1,000万円の要件と使い残しを税理士が解説
- 所得税2026年11月2日中古住宅の住宅ローン控除が13年に?2026年改正の要件を税理士が解説
- 所得税2026年11月1日住宅取得資金の贈与税非課税は2026年末まで?1,000万円要件を税理士が解説