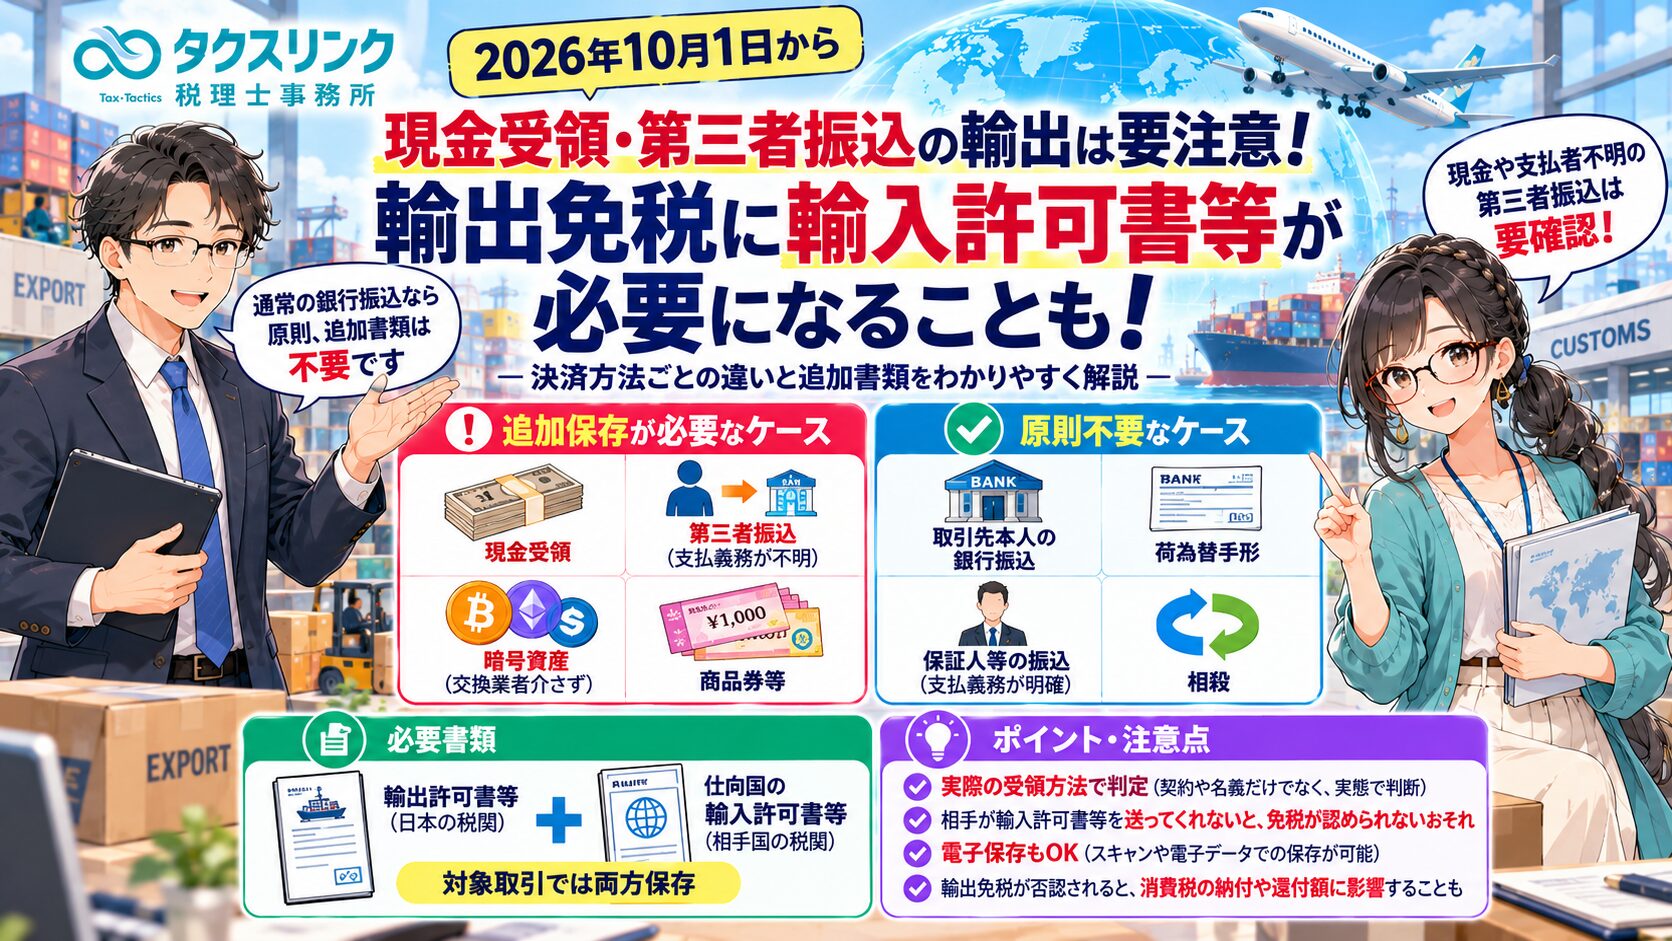
海外の取引先へ商品を輸出し、代金を現金や第三者名義の銀行口座からの振込で受け取っている場合、2026年10月から消費税の輸出免税に注意が必要になりました。
2026年度税制改正により、2026年10月1日以後に行う一定の輸出取引について、従来の輸出許可書等に加え、輸出先の国の輸入許可書等を保存することが必要になりました。
ただし、すべての輸出取引について輸入許可書が必要になるわけではありません。
取引先本人からの通常の銀行振込や荷為替手形による決済などについては、原則として今回の追加保存義務の対象外です。
一方、第三者からの銀行振込でも、その第三者が取引代金を支払う義務を負っていることが明らかな場合には、追加書類が不要となることがあります。
今回は、2026年10月の制度改正、対象となる決済方法、現金と銀行振込の違い、仕向国の輸入許可書に必要な記載事項、書類が発行されない場合の代替方法、輸出免税が認められなかった場合の消費税還付への影響まで解説します。
2026年10月から輸出免税の要件が厳しくなった?

経営者
海外の取引先へ商品を輸出しています。
これまでは輸出許可書を保存することで、消費税の輸出免税を適用していました。
ところが、2026年10月から、輸出先の国の輸入許可書も必要になったと聞きました。
本当でしょうか?

税理士
はい。一定の輸出取引については、そのとおりです。
2026年10月1日から、現金取引等における輸出免税の証明書類の保存要件が見直されました。
具体的には、日本から商品を輸出する取引について、代金を現金や、支払いが取引相手からのものであることが明らかでない方法で受領する場合には、従来の輸出許可書等に加えて、輸出先の国における輸入許可書等の保存が必要になりました。
根拠となるのは、消費税法第7条第2項、消費税法施行規則第5条第1項、令和8年国税庁告示第1号などです。
ただし、すべての輸出取引に追加書類が必要になったわけではありません。
今回の改正は、輸出代金をどのような方法で受け取ったかによって、必要な証明書類が変わる仕組みです。
そもそも輸出免税とは?輸出許可書が必要な理由
経営者
そもそも、海外へ商品を輸出した場合、なぜ日本の消費税がかからないのでしょうか?
税理士
消費税は、原則として日本国内で消費される商品やサービスに負担を求める税金です。
そのため、日本から海外へ商品を輸出する場合には、所定の要件を満たすことで消費税が免除されます。
これが「輸出免税」です。
例えば、日本の会社が海外の企業へ商品を100万円で輸出した場合、輸出免税が適用されれば、その100万円の輸出売上に日本の消費税はかかりません。
ただし、海外へ商品を販売したという説明だけでは、輸出免税を適用することはできません。
実際に日本から海外へ輸出されたことを証明する必要があります。
そのため、従来から輸出許可書等の証明書類の保存が求められていました。
今回の改正では、特定の決済方法による取引について、さらに輸入先の国で商品が輸入された事実を証明する書類が必要になったわけです。
どのような決済方法だと輸入許可書の追加保存が必要?
経営者
輸入許可書が必要になるのは、現金で代金を受け取った場合だけでしょうか?
第三者からの銀行振込も対象になると聞いています。
税理士
現金だけではありません。
今回の改正では、現金による受領のほか、支払いが輸出取引の相手方からのものであることが明らかでない方法で受領する場合も対象となります。
国税庁の消費税法基本通達7-2-24では、主に次のような取扱いが示されています。
原則として輸入許可書等の追加保存が必要な決済方法
- 海外の取引先から直接、紙幣や硬貨で代金を受け取る場合
- 代理人等を介して現金を受け取る場合
- 取引先以外の第三者から銀行振込を受け、その第三者の支払義務が明らかでない場合
- 暗号資産交換業者を介さずに暗号資産で代金を受け取る場合
- 商品券などを、決済の媒介等を行う事業者を介さずに受け取る場合
原則として追加保存が不要な決済方法
- 輸出先の取引相手本人からの通常の銀行振込
- 荷為替手形による決済
- 支払義務が明らかな保証人や連帯債務者からの銀行振込
- 金融機関等の記録から、取引相手本人による支払いであることが明らかな決済
- 取引相手に対する債務との相殺で、その債務が取引相手に係るものであることが明らかな場合
つまり、銀行振込であればすべて追加書類が不要になるわけでも、第三者名義の振込であれば必ず追加書類が必要になるわけでもありません。
誰が、どのような法律関係に基づいて代金を支払っているかが重要です。
現金で代金を受け取った場合は必ず輸入許可書が必要?
経営者
海外の取引先の担当者が来日した際に、商品代金を日本円の現金で支払ってくることがあります。
この場合は輸入許可書が必要になるのでしょうか?
税理士
はい。
2026年10月1日以後の対象となる輸出取引について、紙幣や硬貨で代金を受領する場合には、原則として追加保存の対象となります。
これは、取引相手から直接現金を受け取った場合だけでなく、代理人等を介して現金を受け取った場合も同様です。
また、受け取った通貨が日本円なのか外国通貨なのかという点よりも、紙幣や硬貨による受領であることが重要になります。
例えば、海外の取引先から商品代金100万円を日本円の現金で受け取った場合には、従来の輸出許可書等に加え、仕向国の輸入許可書等を保存する必要があります。
ただし、この現金受領に関する取扱いは、あくまで今回の改正による追加保存要件の話です。
通常の輸出取引の証明要件は、決済方法にかかわらず引き続き満たす必要があります。
第三者名義の銀行振込でも輸出免税になる?
経営者
海外の取引先A社へ商品を輸出しましたが、代金はA社ではなく、A社の関連会社B社から振り込まれることがあります。
この場合、輸入許可書が必要になりますか?
税理士
原則として、B社が取引代金を支払う義務を負っていることが明らかでなければ、追加保存の対象になります。
例えば、A社との売買契約で商品代金100万円を受け取る予定だったものの、実際にはB社名義の口座から100万円が振り込まれた場合です。
B社が単にA社の関連会社であるというだけでは、A社の代金を支払う義務があるとは限りません。
そのため、B社がどのような立場で支払っているのかを確認する必要があります。
例えば、次のような資料が判断材料になります。
- A社との売買契約書
- B社が支払うことになった理由を示す契約書・合意書
- 保証契約書や連帯債務に関する書類
- 銀行の入金明細・送金記録
- 送金依頼人や実際の支払者を確認できる金融機関等の記録
なお、関連会社からの振込であっても、金融機関等の記録によって、実質的に取引相手本人からの支払いであることが明らかになっている場合は、追加保存の対象外となることがあります。
振込名義が異なるというだけで直ちに結論を出すのではなく、支払義務と資金の流れを確認することが重要です。
保証人・連帯債務者からの振込ならどうなる?
経営者
では、契約上の保証人が、海外取引先に代わって代金を銀行振込した場合はどうでしょうか?
税理士
その保証人が取引代金について支払義務を負っていることが明らかな場合には、原則として追加保存の対象外です。
消費税法基本通達7-2-24では、保証人、連帯債務者、その他取引代金について支払義務を負うことが明らかな者からの受領について、例外が示されています。
ただし、単に「保証人です」と説明されただけでなく、実際に支払義務があることを確認できる必要があります。
そのため、保証契約書や債務引受契約書など、法律関係を確認できる書類を保存しておくとよいでしょう。
なお、こうした法律関係は契約内容によって異なりますので、関連会社が支払っている場合でも、直ちに保証人や連帯債務者と同じ扱いになるわけではありません。
通常の海外銀行送金や荷為替手形は追加書類が不要?
経営者
海外の取引先A社が、自社名義の銀行口座から当社へ送金する場合はどうでしょうか?
従来どおり輸出許可書を保存すればよいですか?
税理士
はい。原則として、その取扱いで問題ありません。
国税庁のタックスアンサーNo.6551では、通常の銀行振込や荷為替手形による決済は、原則として今回の追加保存の対象外であることが明示されています。
例えば、A社への輸出代金100万円について、A社からの送金であることが銀行の記録から明らかであれば、通常の輸出証明書類によって輸出免税を検討できます。
この場合、新たに仕向国の輸入許可書等を取得する必要はありません。
ただし、輸出許可書等の保存義務がなくなるわけではありません。
また、送金経路に複数の銀行や決済事業者が関与している場合でも、取引相手本人からの支払いであることが金融機関等の記録から確認できるかが重要です。
海外からの入金については、銀行の入金明細や送金通知、請求書番号などを照合し、どの輸出取引に対応する入金なのかを明確にしておきましょう。
暗号資産や商品券で代金を受け取った場合も対象?
経営者
海外では暗号資産による決済を利用する企業もあります。
暗号資産で輸出代金を受け取った場合も、輸入許可書が必要になるのでしょうか?
税理士
決済方法によっては必要になります。
消費税法基本通達7-2-24では、暗号資産交換業者を介さずに暗号資産を直接受領した場合は、追加保存の対象となることが明示されています。
また、商品券などを、決済の媒介等を業とする事業者を介さずに受領した場合も対象となります。
一方、暗号資産交換業者などを介した決済については、取引相手からの支払いであることが明らかかどうかなど、実際の決済の仕組みに応じて判断する必要があります。
したがって、暗号資産交換業者を利用しているというだけで、すべての取引について追加書類が不要になると断定することはできません。
実際にどの事業者を介して、誰の資金が、どのような記録を残して移転しているのかを確認する必要があります。
代金の一部だけ現金で受け取った場合はどうなる?
経営者
商品代金100万円のうち、10万円を現金の手付金として受け取り、残り90万円を取引先本人から銀行振込で受け取ることがあります。
この場合も輸入許可書を保存しなければならないのでしょうか?
税理士
原則として、代金の一部であっても現金等で受領すれば、仕向国の輸入許可書等の追加保存が必要になります。
ただし、ここには例外があります。
消費税法基本通達7-2-24の注書きでは、契約等に基づいて手付金等として対価の一部を現金で受領する場合で、代金の大部分を現金等による受領以外の方法で受け取る場合には、指定書類の保存を要しないこととして差し支えないとされています。
例えば、契約に基づいて10万円を現金の手付金として受け取り、残額90万円を取引先本人からの銀行振込で受領する場合には、この例外に該当する可能性があります。
ただし、通達には「大部分」が何%以上なのかという具体的な割合は示されていません。
そのため、単純に「90%を振込にすれば必ず追加書類が不要」と判断することはできません。
また、契約上の手付金等として受領しているのか、単に商品代金の一部を現金で受け取っただけなのかによっても、取扱いが変わる可能性があります。
一部現金決済の例外を適用する場合には、契約書、現金受領額、振込額、実際の決済状況を確認することが重要です。
契約では銀行振込だったのに現金で支払われた場合は?
経営者
契約書では銀行振込による支払いとなっていましたが、取引先の都合で、実際には現金で受け取ることになった場合はどうなりますか?
税理士
その場合は、原則として輸入許可書等の追加保存が必要です。
消費税法基本通達7-2-25では、契約で銀行振込による受領を予定していても、実際に現金等で受領した場合には指定書類の保存が必要とされています。
つまり、契約書に書いてある決済方法ではなく、実際にどのような方法で代金を受け取ったかによって判断します。
例えば、契約上は銀行振込だったものの、実際に全額を現金で受領した場合には、原則として追加保存の対象になります。
また、契約上は取引先本人からの振込だったものの、実際には支払義務が確認できない第三者から振込を受けた場合も同様です。
決済方法を変更する場合には、変更後の方法に応じた証明書類を確保できるか、事前に確認しておくとよいでしょう。
仕向国の輸入許可書には何が記載されていればよい?
経営者
新たに保存する輸入許可書について詳しく教えてください。
海外の取引先から、どのような書類をもらえばよいのでしょうか?
税理士
今回の追加保存書類については、2026年3月31日付の令和8年国税庁告示第1号で具体的に定められています。
基本となるのは、仕向国の税関その他の行政機関が、その国に商品が輸入された事実を証明した書類、またはその写しです。
さらに、次の5項目が記載されている必要があります。
- 税関その他の行政機関の名称
- 商品の輸入年月日
- 輸入された商品の内容
- 輸入された商品の金額
- 書類の交付を受ける者の氏名または名称
例えば、仕向国の税関が発行した輸入許可書について、これらの事項が記載されていれば、指定書類の要件を満たすことが考えられます。
なお、必ずしも原本を取得する必要はなく、書類の写しでも認められます。
PDF等の電磁的記録による保存も可能です。
ただし、単に海外の取引先が作成した「商品を受け取りました」という受領確認書や、運送会社が発行する一般的な配送完了通知だけでは、原則として今回の指定書類に代えることはできません。
仕向国の行政機関による輸入事実の証明という要件を満たす必要があるためです。
日本の輸出許可書と海外の輸入許可書は何が違う?
経営者
日本の輸出許可書と、海外の輸入許可書は別のものなのでしょうか?
税理士
はい。別のものです。
日本の輸出許可書
日本の税関が、日本から商品を輸出する際に発行する書類です。
日本から商品が輸出される取引であることを証明するための基本的な書類です。
仕向国の輸入許可書等
商品が到着した国の税関等が、その国で輸入された事実を証明する書類です。
今回の改正により、一定の決済方法で代金を受け取る輸出取引について、この書類を追加保存することが必要になりました。
つまり、対象となる取引では、日本側の輸出の証明と、仕向国側の輸入の証明の両方が必要になるということです。
また、実務上は、両方の書類が同じ取引を証明するものであることも重要です。
そのため、輸出許可番号、請求書番号、商品名、数量、金額、相手先などを照合しておくことをお勧めします。
仕向国で輸入許可書が発行されない場合はどうする?
経営者
輸出先の国によっては、通常の輸入許可書が発行されないこともあると思います。
その場合は、輸出免税を適用できなくなるのでしょうか?
税理士
必ずしもそうではありません。
国税庁の消費税法基本通達7-2-26では、一定の理由で指定書類が発行されない場合に、別の書類で代替できる取扱いが示されています。
主に次の3つの場合です。
① 自由貿易地域で輸入許可手続が行われない場合
輸出先が自由貿易地域であるため、輸入許可の手続自体が行われない場合には、税関その他の行政機関に提出した輸入申告書の控えを保存することにより、指定書類に代えることができます。
② 輸入許可が通知だけで行われる場合
輸入許可について、許可された事実のみが通知される場合には、次の両方を保存する方法が認められています。
- 税関その他の行政機関に提出した輸入申告書の控え
- 輸入許可済みであることを証明する書類
③ 一定の国際郵便で税関告知書のみの通関が行われる場合
郵便物が、仕向国で郵便に関する条約に基づく税関告知書のみで通関される一定の場合には、次の両方を保存する方法が認められています。
- 税関告知書またはその写し
- 日本郵便の郵便追跡サービスから取得した、取引相手への配達状況が分かる書類
ただし、これらの代替書類についても、指定書類に求められる記載事項を満たす必要があります。
また、国際郵便については、輸入時に関税その他の公課が発生し、そのための通知書等が交付される場合など、例外の対象にならないケースがあります。
単に輸入許可書が手に入らないという理由だけで、どのような書類でも代用できるわけではありません。
国際郵便・EMSなら追跡記録だけで輸出免税を受けられる?
経営者
海外への発送にはEMSも使用しています。
EMSの追跡画面に「配達済」と表示されていれば、追加書類として十分でしょうか?
税理士
いいえ。追跡記録だけでは足りません。
国際郵便に関する今回の代替措置では、所定の条件を満たす場合に、税関告知書またはその写しと、日本郵便の追跡サービスによる配達記録を組み合わせて保存する必要があります。
つまり、配達済みであることを確認できても、それだけで代替書類の要件を満たすわけではありません。
また、その配達記録から、輸出取引の相手方へ郵便物が到達したことが明らかである必要があります。
例えば、海外の配送センターへの到着だけが確認でき、実際の取引相手への到達が確認できない場合には、要件を満たすか慎重に判断する必要があります。
さらに、国際郵便による輸出については、従来から郵便物の価額などに応じた輸出証明書類が必要です。
例えば、価額20万円を超える一定の郵便物については、輸出許可書等の保存が求められます。
そのため、日本側の輸出証明書類と、今回新たに追加された輸入側の証明書類を区別して保存する必要があります。
税関告知書を海外の受取人が保管している場合
経営者
海外の取引先が税関告知書を持っていて、日本側には控えが残っていない場合はどうすればよいでしょうか?
税理士
この場合には、海外の受取人から税関告知書の写しを取得できるか確認する必要があります。
実際、2026年10月には、海外向けEMS取引で税関告知書の写しを確保することが難しいという問題が税務専門誌でも報じられています。
特に、中国向けEMS取引では、日本郵便の追跡記録は取得できても、税関告知書を海外の受取人が保管しているため、日本側で写しを取得しにくいケースが問題になっています。
こうした場合、追跡記録だけを保存しても、通達7-2-26の代替要件を満たさない可能性があります。
そのため、現金決済等で輸出する場合は、発送前に必要書類を確認し、税関告知書の控えを確保する運用が重要です。
また、海外の取引先にも、必要に応じて税関告知書や輸入関係書類の写しを提供してもらえるよう、あらかじめ依頼しておくとよいでしょう。
海外の取引先が輸入許可書を送ってくれない場合は?
経営者
輸入許可書は海外の取引先が持っていることが多いと思います。
こちらから依頼しても、相手が送ってくれない場合はどうなるのでしょうか?
税理士
単に取引先が書類を送ってくれないという事情だけでは、原則として追加保存要件が免除されるわけではありません。
今回の改正では、所定の決済方法による輸出取引について、指定書類の保存が輸出免税の適用要件となっています。
そのため、輸入許可書等を取得できず、法令や通達で認められた代替書類も保存できない場合には、原則として輸出免税を適用できません。
実際に商品を輸出したことが明らかであっても、税法上必要な証明書類を保存していない場合には、輸出免税が認められない可能性があります。
そのため、今後は海外の取引先と売買契約を締結する際に、必要に応じて輸入許可書等の写しを提供してもらう条項を設けることも考えられます。
特に、現金決済や第三者振込が継続する取引では、書類を取得できることを事前に確認しておくことが重要です。
輸入許可書がなくても、実際に輸出したことが証明できればよい?
経営者
日本の輸出許可書があり、海外の取引先も商品を受け取っていることが分かっていれば、輸入許可書がなくても輸出免税を認めてもらえませんか?
税理士
輸出した事実があることと、輸出免税の法定要件を満たしていることは別問題です。
消費税法第7条第2項では、所定の方法で輸出取引等であることが証明されていない場合には、輸出免税を適用しないことが定められています。
この点については、過去に実際の税務争訟でも問題となっています。
例えば、平成30年6月5日の国税不服審判所の裁決では、国際郵便によって腕時計を輸出した取引について、必要な輸出許可書等の保存がないことが問題となりました。
また、平成29年9月15日の裁決でも、一定の郵便物について法定の輸出証明書類が保存されていないため、輸出免税の適用が認められませんでした。
これらは2026年10月の改正前の事例なので、今回新設された輸入許可書の保存要件を直接判断したものではありません。
しかし、実際に輸出した商品であっても、税法上必要な証明書類を保存していなければ、輸出免税を適用できない場合があることを示しています。
今回の改正でも、法令上要求される書類の保存を軽視することはできません。
輸出免税が否認された場合、消費税の還付額はどうなる?
経営者
当社は海外への輸出が多く、消費税の還付を受けることがあります。
今回の輸入許可書を保存できなかった場合、消費税の還付額にも影響が出るのでしょうか?
税理士
はい。影響が生じる可能性があります。
輸出免税が適用される場合、その輸出売上に係る消費税は免除されます。
一方、輸出のために国内で仕入れた商品や、輸出業務のために支払った一定の経費に含まれる消費税については、一般課税で所定の要件を満たせば仕入税額控除を受けられます。
その結果、控除できる仕入消費税が売上消費税を上回れば、消費税が還付されることがあります。
しかし、輸出免税の要件を満たさない取引については、国内で行われた課税資産の譲渡等に該当する限り、原則として課税売上として消費税を計算する必要があります。
その結果、還付額が減少したり、納付税額が発生したりする可能性があります。
ただし、輸出免税が認められなかったという理由だけで、適正な課税仕入れに係る仕入税額控除まで一律に否認されるわけではありません。
売上側の輸出免税要件と、仕入側の仕入税額控除要件を区別して考えましょう。
具体例:輸出免税が否認されると消費税額はどう変わる?
経営者
具体的な数字で説明していただけますか?
税理士
例えば、次の条件を想定します。
- 海外への商品販売代金:110万円
- 国内仕入れに係る控除可能な消費税等:6万円
- 標準税率:10%
- 一般課税を適用
- その他の売上・仕入れはない
- 輸出免税が適用できない場合、受領した110万円を税込対価として計算
ケース① 輸出免税が認められる場合
- 輸出売上に係る消費税:0円
- 控除可能な仕入消費税等:6万円
- 消費税等の計算結果:6万円の還付
ケース② 必要書類を保存できず、輸出免税が認められない場合
- 売上110万円に含まれる消費税等:10万円
- 控除可能な仕入消費税等:6万円
- 消費税等の計算結果:4万円の納付
この例では、輸出免税が適用できるかどうかによって、消費税等の計算結果に10万円の差が生じます。
輸出免税が認められれば6万円の還付ですが、認められなければ4万円の納付となる計算です。
なお、これは説明用に簡略化した計算例です。
実際の税額は、売買契約の対価が税抜・税込のどちらに当たるか、ほかの取引の有無、仕入税額控除の要件、適用する消費税の計算方法等によって異なります。
また、免税の適用が認められない可能性がある場合には、申告前に必要書類の取得状況や代替書類の適用可否を確認することが重要です。
すでに輸出免税で申告した取引の書類が不足していたら?
経営者
輸出免税で消費税を申告した後に、必要な輸入許可書を保存していなかったことが判明した場合はどうなるのでしょうか?
税理士
まず、対象となる取引が今回の追加保存義務に該当するかを確認します。
取引相手本人からの銀行振込など、追加書類が不要な決済であれば、輸入許可書がないという理由だけで輸出免税が否認されるわけではありません。
一方、現金受領など追加保存の対象となる取引で、指定書類も代替書類も保存できない場合には、輸出免税の適用が認められない可能性があります。
その結果、消費税の申告額が不足していた場合には、修正申告等が必要になることがあります。
また、過少申告加算税や延滞税などの問題が生じる可能性もあります。
ただし、追加保存の対象かどうかや、実際に必要書類を確保できるかによって結論は異なります。
そのため、すぐに一律の処理を決めるのではなく、対象となる輸出取引、代金の受領方法、輸入関係書類の状況を確認することが重要です。
2026年10月より前の輸出にも新しい保存要件が適用される?
経営者
2026年9月に商品を輸出して、代金は2026年11月に現金で受け取った場合はどうなるのでしょうか?
今回の改正が適用されるのでしょうか?
税理士
今回の追加保存要件は、2026年10月1日以後に行われる資産の譲渡または貸付けについて適用されます。
そのため、単に現金を受け取った日だけで判断するわけではありません。
例えば、税務上の資産の譲渡が2026年9月に行われた取引について、代金を11月に受領した場合には、原則として今回の改正の適用対象外になります。
一方、2026年9月に売買契約を締結していても、税務上の資産の譲渡が10月以降となる場合には、改正後の保存要件が適用される可能性があります。
契約日、輸出日、商品の引渡日、売上計上日、代金受領日を区別して確認することが重要です。
なお、貿易取引ではFOB、CIFなどの取引条件によって資産の引渡しに関する契約内容が異なるため、具体的な取引条件も確認する必要があります。
輸入許可書などを電子データで保存してもよい?
経営者
海外の取引先から輸入許可書のPDFをメールで送ってもらった場合、紙に印刷して保存しなければならないのでしょうか?
税理士
必ずしも紙に印刷する必要はありません。
今回の追加保存書類には、電磁的記録も含まれます。
そのため、法令上の保存要件を満たす形でPDF等の電子データを保存することも可能です。
ただし、電子データとして受領した書類については、電子帳簿保存法上の保存要件も確認する必要があります。
例えば、次のような管理が考えられます。
- 輸出許可書と輸入許可書のPDFを同じ取引番号で管理する
- 取引先名、輸出日、輸入日、商品名、金額を照合できるようにする
- 銀行の送金記録や請求書も同じ取引に紐づける
- 保存したデータを必要に応じて検索・提示できるようにする
- 改ざん防止など、電子帳簿保存法上の要件を満たす方法で管理する
保存期間は原則として、対象取引の属する課税期間の末日の翌日から2か月を経過した日を起点に7年間です。
なお、今回の追加書類だけでなく、日本側の輸出許可書等についても、引き続き所定の保存要件を満たす必要があります。
今後の輸出取引では、どのような決済方法に変更すればよい?
経営者
今後も海外との取引は続ける予定です。
輸入許可書を毎回取得するのは大変そうなので、できるだけ追加書類が必要にならない方法へ変更したいと考えています。
どのように対応すればよいでしょうか?
税理士
実務上は、取引相手本人から金融機関を介して代金を受領し、その支払者を銀行の記録等で確認できるようにする方法が考えられます。
例えば、輸出先A社との売買契約で、A社名義の銀行口座から自社の銀行口座へ代金を振り込んでもらう方法です。
この場合、従来の輸出証明書類を適切に保存していれば、原則として今回の追加保存義務の対象外となります。
一方、取引先が現金決済や第三者振込を希望する場合には、次のような対応を検討しましょう。
- 契約時に、実際の代金支払者と決済方法を確認する。
- 第三者が支払う場合は、その第三者の支払義務を確認する。
- 追加保存の対象となる場合は、仕向国の輸入許可書等を取得できるか事前に確認する。
- 輸入許可書等が発行されない場合は、通達で認められた代替書類を取得できるか確認する。
- 実際の入金方法が契約と異なる場合には、必要書類を再確認する。
- 輸出許可書、輸入許可書等、請求書、送金記録を取引ごとに紐づけて保存する。
特に、契約締結後に決済方法を変更する場合には注意が必要です。
当初は銀行振込の予定でも、最終的に現金や支払義務が不明な第三者から代金を受け取れば、追加書類が必要になる可能性があります。
また、輸入許可書を取得できない取引については、契約条件や決済方法を見直すことも重要です。
まとめ:輸出免税は決済方法と証明書類の両方を確認
経営者
今回の改正では、すべての輸出取引で輸入許可書が必要になるわけではないのですね。
現金や第三者振込など、代金の受け取り方によって対応が変わるということですね。
税理士
そのとおりです。
今回の重要なポイントを整理します。
- 2026年10月1日から、現金等で輸出代金を受け取る一定の取引について、輸出免税の証明書類の保存要件が追加された
- 追加保存の対象となる場合には、日本側の輸出許可書等に加えて、仕向国の輸入許可書等が必要
- 現金受領は、取引相手から直接受け取る場合も、代理人等を介する場合も原則対象となる
- 第三者からの銀行振込は、その第三者の支払義務や銀行等の記録によって判断する
- 保証人・連帯債務者など、代金の支払義務が明らかな者からの振込は原則対象外
- 取引相手本人からの通常の銀行振込や荷為替手形による決済は、原則として追加保存の対象外
- 暗号資産交換業者を介さない暗号資産決済や、一定の商品券決済も追加保存の対象となる
- 代金の一部だけを現金で受け取る場合も原則対象となるが、一定の現金手付金等には例外がある
- 契約上の決済方法ではなく、実際の代金受領方法によって判断する
- 追加で保存する書類には、仕向国の税関等の名称、輸入年月日、商品の内容・金額、交付先の名称等が必要
- 自由貿易地域、輸入許可通知、一定の国際郵便については代替書類が認められる場合がある
- 単に取引先から輸入許可書を入手できないだけでは、原則として追加保存義務が免除されない
- 必要書類を保存できなければ、輸出免税が認められず、消費税の還付額に影響する可能性がある
- 電子データでの保存も認められるが、法定の保存要件を満たす必要がある
特に重要なのは「実際の決済方法」「代金の支払者」「仕向国の証明書類」という3つの確認です。
海外との取引を行う事業者は、輸出後になって必要書類を取得できないという事態を避けるため、契約時から決済方法と証明書類の取得方法を確認しておくことが重要です。
町田・相模原で輸出取引の消費税や輸出免税にお困りの方へ
2026年10月1日から、現金決済や一定の第三者振込を伴う輸出取引について、消費税の輸出免税に係る証明書類の保存要件が変更されました。
輸出取引では、日本側の輸出許可書だけでなく、実際の代金受領方法や仕向国の輸入関係書類によって、輸出免税の適用可否が変わる場合があります。
また、輸出免税は消費税の還付にも関係するため、書類の不備が申告額に大きな影響を与える可能性があります。
町田・相模原で、輸出取引、越境EC、海外販売、輸出免税、輸出還付、消費税申告などにお困りの方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
主な根拠
- 消費税法7条1項1号・2項《輸出免税等・輸出取引の証明》|e-Gov法令検索
- 消費税法施行規則5条1項1号・同条の保存規定《輸出取引等の証明・現金等の受領に伴う追加保存》|e-Gov法令検索
- 消費税法30条1項《仕入れに係る消費税額の控除》|e-Gov法令検索
- 令和8年国税庁告示第1号《仕向国の輸入事実を証明する指定書類の記載事項》|国税庁
- No.6551《輸出取引の免税・2026年10月からの現金取引等に係る追加保存要件》|国税庁
- 令和8年度消費税法改正のお知らせ・4ページ《現金取引等における輸出免税要件の見直し》|国税庁
- 消費税法基本通達7-2-23《輸出証明書等・輸出許可書や郵便物の証明書類》|国税庁
- 消費税法基本通達7-2-24《指定書類の保存が必要となる場合・現金・第三者振込・暗号資産・一部現金の例外》|国税庁
- 消費税法基本通達7-2-25《決済方法を変更した場合の適用関係》|国税庁
- 消費税法基本通達7-2-26《指定書類が発行されない場合の代替書類》|国税庁
- 平成30年6月5日裁決《国際郵便による腕時計の輸出と輸出証明書類の保存》|国税不服審判所
- 平成29年9月15日裁決《20万円超の郵便物の輸出証明書類と輸出免税》|国税不服審判所
関連記事
- 輸出免税とは?海外取引の消費税・還付・証明書類を税理士が解説
- ネットショップ・EC業の税務を税理士が解説|在庫・消費税・税務調査の注意点
- 決済手数料の消費税は課税?非課税?PayPay・Stripe・Square・Airペイを税理士が解説
※本記事は2026年10月29日時点の法令・国税庁告示・消費税法基本通達・国税庁公表資料に基づく一般的な解説です。今回の追加保存要件は、2026年10月1日以後に行われる一定の輸出取引に適用されます。具体的な輸出免税の適用可否は、資産の譲渡・貸付けの時期、実際の決済方法、代金支払者の法律関係、仕向国の通関制度、証明書類の記載内容、消費税の課税方式等によって異なります。個別取引については、契約書・輸出許可書・輸入関係書類・入金記録等を確認したうえで判断してください。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年11月4日国民年金の2年前納は一括控除と分割控除のどちらが得?2026年の取扱いを税理士が解説
- 所得税2026年11月3日結婚・子育て資金の一括贈与は非課税?1,000万円の要件と使い残しを税理士が解説
- 所得税2026年11月2日中古住宅の住宅ローン控除が13年に?2026年改正の要件を税理士が解説
- 所得税2026年11月1日住宅取得資金の贈与税非課税は2026年末まで?1,000万円要件を税理士が解説