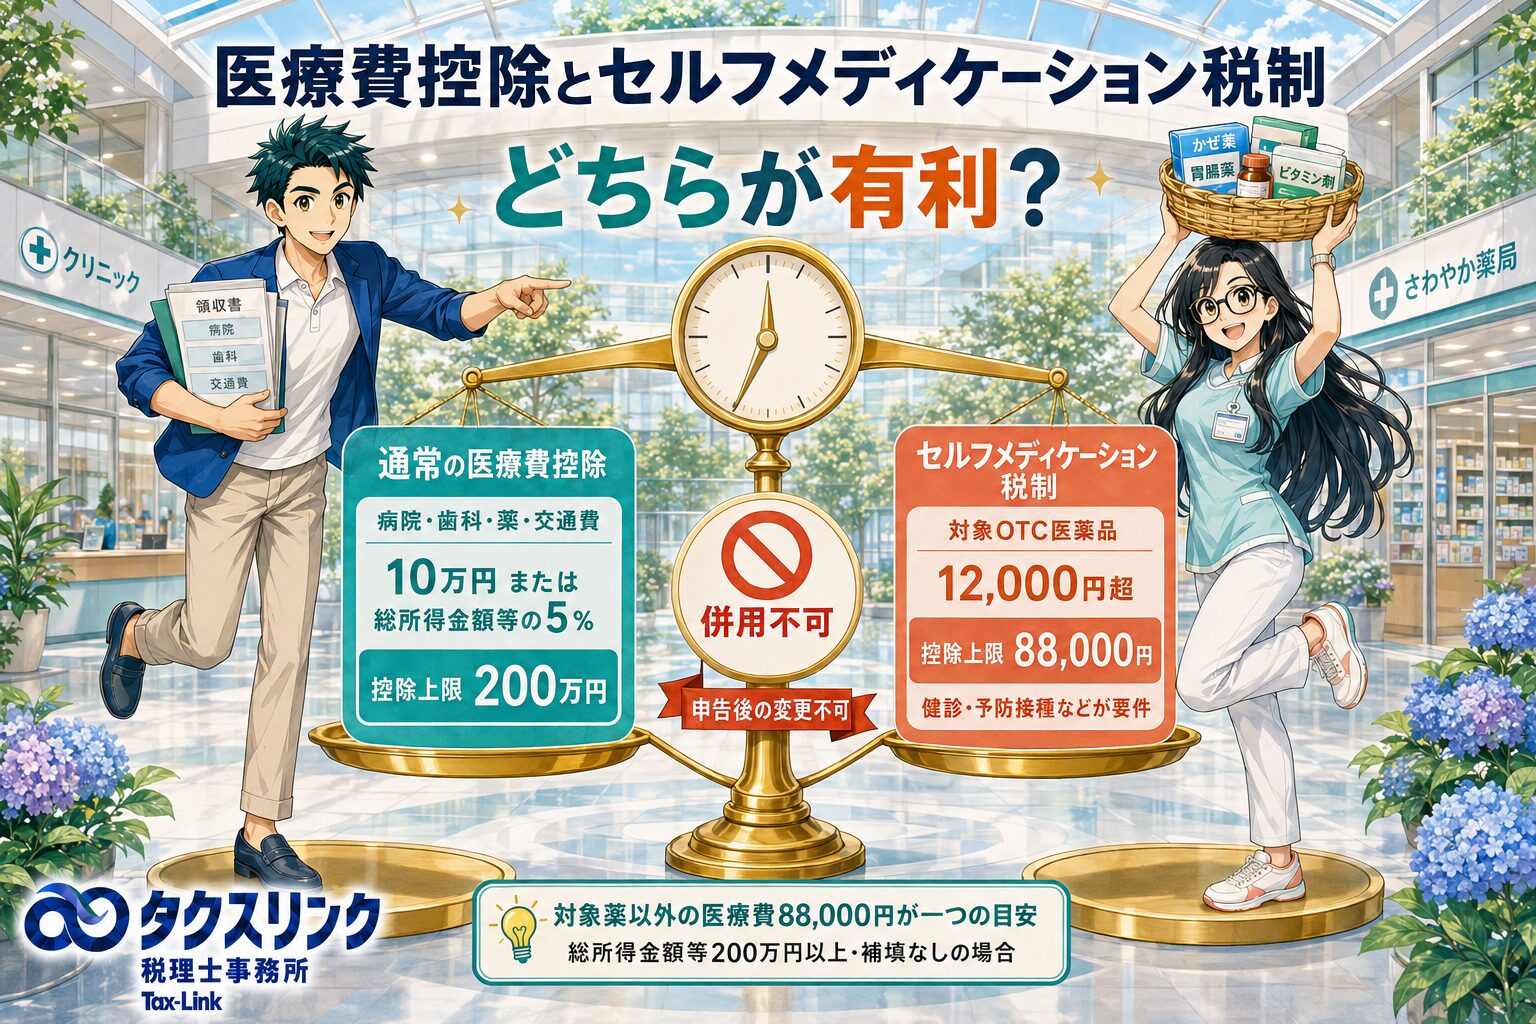
医療費控除とセルフメディケーション税制は、どちらも医療関係の支出について所得控除を受けられる制度です。
ただし、対象となる支出、控除が始まる金額、控除上限、必要な要件が違います。
通常の医療費控除は、病院、歯科、治療薬、一定の通院交通費などを幅広く対象にし、原則として年間10万円を超えた部分を控除します。
一方、セルフメディケーション税制は、健康診断など一定の取組をしている人が、対象となる市販薬を年間12,000円を超えて購入した場合に使える特例です。
そして、この2つは同じ年に併用できません。

個人
医療費控除とセルフメディケーション税制って、どう違うのでしょうか?
どちらを使った方が有利ですか?

税理士
一番大きな違いは、何にお金を使った場合に、いくらを超えると控除できるかです。
通常の医療費控除は、病院代、歯科治療、治療のための薬、一定の通院交通費など、医療費を幅広く対象にします。
一方、セルフメディケーション税制は、対象となる市販薬、つまり一定のOTC医薬品の購入費に限定されています。
個人
普通の医療費控除は、10万円を超えないと使えないのですよね?
税理士
原則としてはそうです。
通常の医療費控除は、支払った医療費から保険金などで補填された金額を差し引き、さらに10万円を超えた部分が控除対象になります。
ただし、総所得金額等が200万円未満の人は、10万円ではなく、総所得金額等の5%を超えた部分が対象です。
たとえば総所得金額等が100万円であれば、基準額は10万円ではなく5万円です。
そのため、医療費が10万円に届いていないから医療費控除は絶対に使えない、と判断するのは早いです。
個人
セルフメディケーション税制は、いくらから使えるのですか?
税理士
セルフメディケーション税制は、対象となる医薬品の購入額が年間12,000円を超えた場合に使えます。
控除額は、対象医薬品購入費から12,000円を差し引いた金額です。
ただし、控除額の上限は88,000円です。
たとえば対象薬を50,000円購入していれば、
50,000円-12,000円=38,000円
が控除額になります。
対象薬を100,000円購入した場合は、
100,000円-12,000円=88,000円
となり、これが上限です。
個人
ドラッグストアで買った薬なら、全部セルフメディケーション税制の対象ですか?
税理士
いいえ。ドラッグストアで購入したものがすべて対象になるわけではありません。
セルフメディケーション税制の対象になるのは、厚生労働省が指定する対象医薬品です。
レシートにセルフメディケーション税制対象商品である旨の印字やマークが付いていることもありますが、判断が難しい場合は、厚生労働省の対象品目一覧や販売店の表示を確認します。
また、サプリメント、日用品、マスク、消毒用品などは、通常この税制の対象医薬品には含まれません。
個人
セルフメディケーション税制には、健康診断などの要件があると聞きました。
税理士
はい。セルフメディケーション税制を使う本人は、その年中に健康の保持増進や疾病予防のための一定の取組をしている必要があります。
たとえば、会社の定期健康診断、特定健康診査、一定の人間ドック、予防接種、がん検診などです。
通常の医療費控除には、このような健康診断等の要件は原則ありません。
この点も大きな違いです。
個人
通常の医療費控除とセルフメディケーション税制は、両方使えますか?
税理士
同じ年について、両方を併用することはできません。
通常の医療費控除を使うか、セルフメディケーション税制を使うか、どちらか一方を選択します。
たとえば、病院代は通常の医療費控除、ドラッグストアの対象薬はセルフメディケーション税制、というように分けて両方使うことはできません。
個人
では、どちらが有利かはどう判断すればよいですか?
税理士
基本は、両方の控除額を計算して、控除額が大きい方を選びます。
通常の医療費控除は、原則として次のように計算します。
対象医療費-保険金などの補填額-10万円
ただし、総所得金額等が200万円未満の場合は、10万円ではなく総所得金額等の5%を使います。
一方、セルフメディケーション税制は次のように計算します。
対象医薬品購入費-保険金などの補填額-12,000円
こちらは控除上限が88,000円です。
どちらも所得控除なので、同じ人が同じ年について比較するのであれば、原則として控除額が大きい方が有利です。
個人
控除額がそのまま税金として戻ってくるわけではないですよね?
税理士
そのとおりです。
医療費控除もセルフメディケーション税制も、支払った金額がそのまま還付される制度ではありません。
どちらも所得控除です。
所得控除が増えることで、所得税や住民税の課税対象となる所得が減り、その結果として税負担が軽くなる仕組みです。
したがって、実際に軽くなる税額は、控除額に所得税率や住民税率を掛けた金額に近いイメージになります。
個人
具体例でいうと、病院代が少なくて、市販薬を多く買っている場合はどうなりますか?
税理士
たとえば総所得金額等が200万円以上で、保険金などの補填がない人が、次のような支出をしていたとします。
病院代等が30,000円、セルフメディケーション税制対象薬が50,000円です。
通常の医療費控除では、仮に合計80,000円がすべて医療費控除の対象になったとしても、
80,000円-100,000円=0円
となり、控除はありません。
一方、セルフメディケーション税制では、
50,000円-12,000円=38,000円
となります。
このケースでは、セルフメディケーション税制が有利です。
個人
逆に、病院代がかなり多い場合はどうですか?
税理士
たとえば、病院、歯科、薬、通院交通費などで年間300,000円かかっていて、そのうちセルフメディケーション対象薬が50,000円だったとします。
通常の医療費控除は、
300,000円-100,000円=200,000円
です。
一方、セルフメディケーション税制は、
50,000円-12,000円=38,000円
です。
このケースでは、通常の医療費控除が大きく有利です。
個人
何か簡単な目安はありますか?
税理士
総所得金額等が200万円以上で、保険金などの補填がなく、セルフメディケーション対象薬が通常の医療費控除でも治療用医薬品として対象になると仮定するなら、一つの目安があります。
通常の医療費控除の基準額は10万円、セルフメディケーション税制の基準額は12,000円です。
差額は、
100,000円-12,000円=88,000円
です。
そのため、ざっくり言うと、対象薬以外の通常医療費が88,000円未満ならセルフメディケーション税制が有利になりやすく、88,000円を超えるなら通常の医療費控除が有利になりやすいです。
ただし、総所得金額等が200万円未満の場合は、通常の医療費控除の基準額が10万円より低くなるため、この目安はそのまま使えません。
個人
年収が低めだと、医療費控除の方が有利になることもありますか?
税理士
あります。
正確には年収ではなく総所得金額等で判断しますが、総所得金額等が200万円未満の場合、通常の医療費控除の基準額は10万円ではなく総所得金額等の5%です。
たとえば総所得金額等が100万円であれば、
100万円×5%=50,000円
です。
この場合、通常医療費が90,000円なら、
90,000円-50,000円=40,000円
の所得控除になります。
医療費が10万円未満だから通常の医療費控除は使えない、と誤解しないようにしてください。
個人
一度セルフメディケーション税制で申告した後、やっぱり通常の医療費控除に変えることはできますか?
税理士
原則として注意が必要です。
国税庁は、通常の医療費控除かセルフメディケーション税制のどちらかを選んで確定申告した後、更正の請求や修正申告によって、もう一方へ変更することはできないと案内しています。
そのため、確定申告前に必ず両方を計算してから選択してください。
レシートや医療費の明細を集計する段階で、通常の医療費控除用とセルフメディケーション税制用の両方を試算しておくのが安全です。
町田・相模原で確定申告や医療費控除に不安がある方へ
医療費控除とセルフメディケーション税制は、単に金額だけを見ればよいわけではありません。
対象になる医療費か、対象医薬品か、保険金などの補填額はいくらか、総所得金額等が200万円未満か、健康診断などの一定の取組をしているかを確認する必要があります。
また、一度選択して申告すると、後から別の制度へ変更できない点にも注意が必要です。
町田・相模原で、確定申告、医療費控除、セルフメディケーション税制の判断に不安がある方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、一般的な税務上の取扱いを解説したものです。実際の判断は、支払った医療費、対象医薬品の該当性、保険金等の補填額、総所得金額等、健康診断等の実施状況などにより異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月7日所得税の予定納税とは?減額申請の期限・方法を税理士が解説【2026年分対応】
- 所得税2026年9月6日給与や外注費の源泉徴収を忘れたら会社が払う?税理士が解説
- 税金あれこれ2026年9月6日サラリーマンの兼業農家、節税はどこまでできる?損益通算と経費のコツ
- 税金あれこれ2026年9月6日リノシー(RENOSY)の節税は嘘?本当?不動産投資の仕組みと後悔しない考え方