
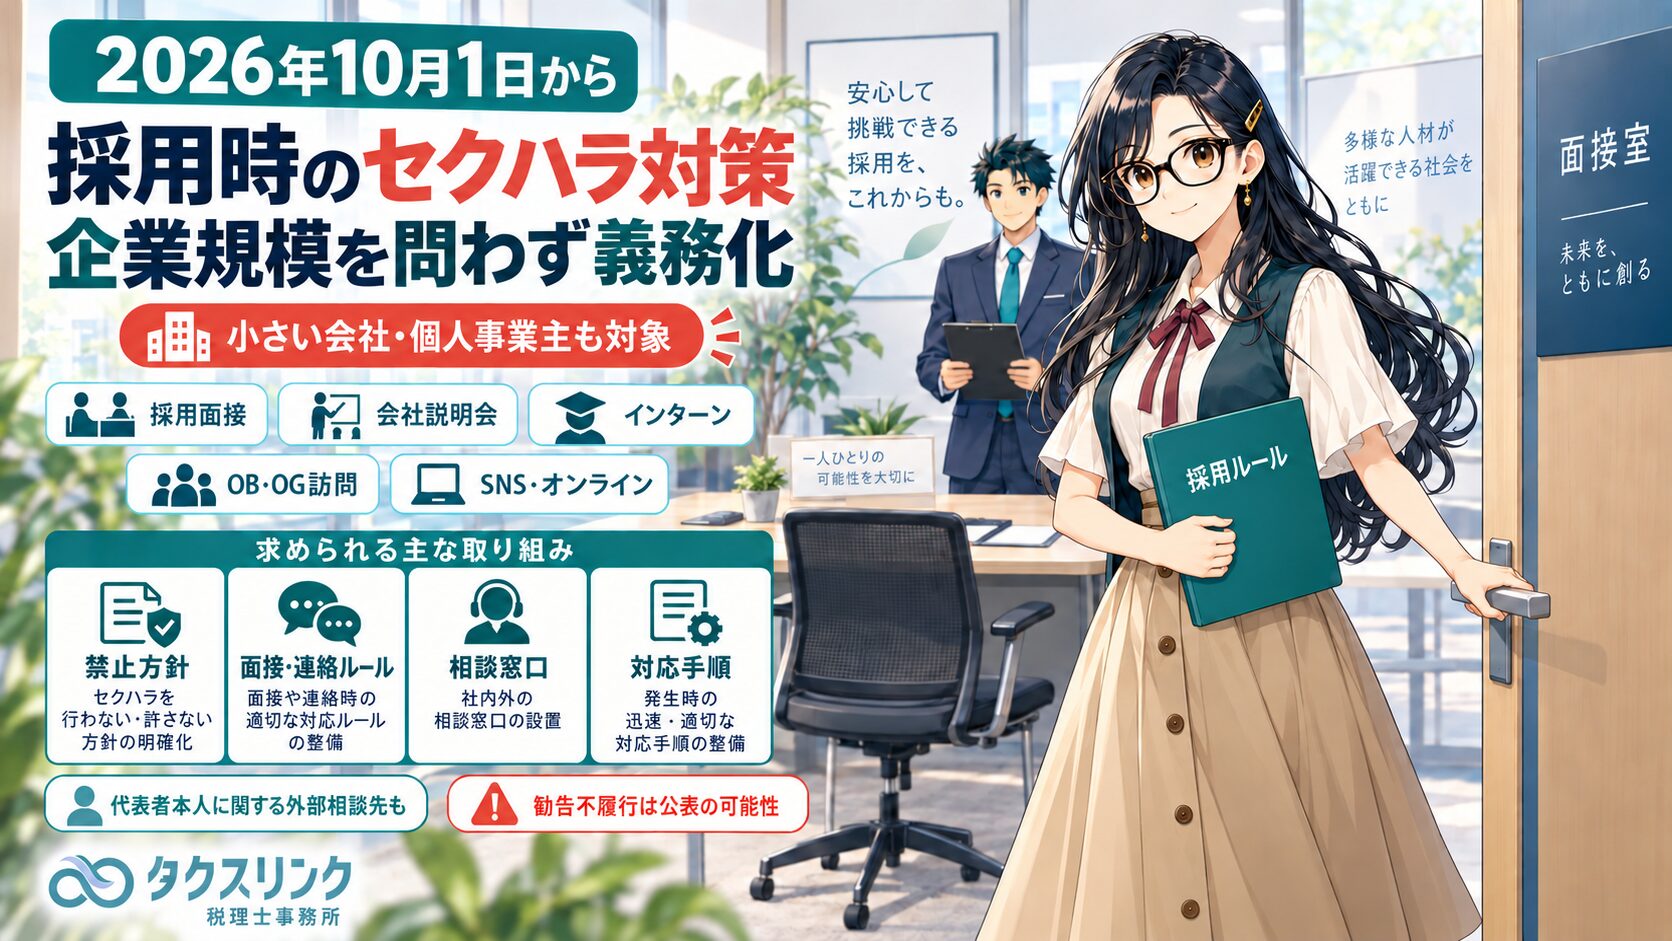
2026年10月1日から、採用面接、会社説明会、インターンシップ、OB・OG訪問などに参加する求職者等に対するセクシュアルハラスメント防止措置が、企業規模を問わず事業主の義務になります。
「従業員がまだ数人しかいない」「創業したばかりで、これから初めて従業員を採用する」という会社でも、原則として対象です。
これまでも就職活動中のセクハラ対策は求められていましたが、2026年10月1日からは、一定の範囲について法律上の措置義務へ引き上げられます。

経営者
うちは創業したばかりで、まだ従業員もほとんどいません。
これから初めて採用面接をする予定なのですが、2026年10月からのセクハラ対策は、うちのような小さい会社も対象ですか?

税理士
対象です。
2026年10月1日からは、企業規模を問わず、すべての事業主について、求職者等に対するセクシュアルハラスメント防止措置が求められます。
従業員数が数人の会社や、個人事業主、創業直後の会社であっても、「小規模だから対象外」という扱いにはなりません。
経営者
「求職者」というのは、実際に求人へ応募して面接を受ける人だけですか?
税理士
いいえ。
改正後の男女雇用機会均等法と施行規則では、正式な応募者だけでなく、採用に関係する活動へ参加する人や、教育実習・看護実習などの実習を受ける人も対象とされています。
厚生労働省の指針では、採用面接、会社説明会、インターンシップ、社員への訪問、教育実習、看護実習などが具体例として示されています。
そのため、「まだ正式応募ではないから対象外」とは考えない方が安全です。
経営者
会社説明会やインターンも対象になるんですね。
税理士
はい。
たとえば、インターン中に性的な冗談を繰り返す、性的な画像を見せる、必要なく身体に触れる、執拗に私的な食事へ誘う、といった行為が問題になります。
会社説明会でも、不必要な身体接触や、性的な内容を繰り返し見せるなどして参加者の活動を妨げる行為は問題になり得ます。
経営者
採用面接では、どのような質問を避ければよいですか?
税理士
典型的なのは、性的な経験や性的関係について質問するケースです。
厚生労働省の指針でも、面接中に性的な事実に関する質問を受けたことで求職意欲が低下するケースが例示されています。
また、「結婚する予定はありますか」「彼氏・彼女はいますか」「子どもはいつ欲しいですか」といった質問が、すべて直ちにこの規定上のセクハラになるとまでは言えません。
ただし、性的な事項や私生活、性別役割分担意識へ踏み込む質問は、別の募集・採用差別の問題にもつながりやすいため、基本的には避けるべきです。
経営者
OB・OG訪問も会社の責任になるのですか?
税理士
対象になり得ます。
厚生労働省は、「企業が雇用する労働者への訪問」を求職活動等の例として挙げています。
会社が正式に設定した面談だけではなく、就職先を検討するために社員を訪問する実態がある場合には注意が必要です。
OB・OG訪問で社員が性的な関係を求めたり、立場を利用して私的な交際を迫ったりする行為は、高リスクです。
経営者
LINEやInstagramのDMで採用連絡をしている場合はどうですか?
会社の外での連絡なので対象外ですか?
税理士
対象外とは言えません。
厚生労働省の指針では、SNSなどのオンラインを介する活動も対象になることが明示されています。
Zoom等のオンライン面接、採用担当者とのDM、OB・OGとのSNS上の連絡も、採用活動との関係があれば対象になり得ます。
「会社の外だから大丈夫」「個人LINEだから会社とは関係ない」という整理は危険です。
経営者
採用担当者が応募者と個人LINEを交換すること自体が違反になるのですか?
税理士
個人連絡先を交換しただけで、直ちに均等法違反になるわけではありません。
ただし、厚生労働省の指針では、採用活動で使用するSNSの種類なども含めて、事前にルールを決めておくことが示されています。
小規模会社でも、
「採用連絡は会社メールまたは指定チャットのみ」
「私用LINE・Instagram等の交換は禁止」
「採用担当者から個人的な食事へ誘わない」
といったルールを決めておいた方が安全です。
経営者
具体的には、会社で何を準備すればよいですか?
税理士
最低限、次の4点は文書化しておくのが実務的です。
1つ目が、求職者等へのセクハラを禁止する会社方針です。
2つ目が、採用担当者向けの面接・連絡ルールです。
3つ目が、求職者等が利用できる相談窓口です。
4つ目が、相談があった場合の事実確認、被害者への配慮、行為者への対応、再発防止までの対応手順です。
常時10人未満で就業規則の届出義務がない会社でも、これらを別紙の社内ルールとして整備できます。
経営者
面接ルールはどのくらい具体的に決めるべきですか?
税理士
実務上は、かなり具体的にしておいた方が運用しやすくなります。
たとえば、
面接は原則として営業時間内に行う。
会社事務所、会議室、オンライン等の指定場所で行う。
1対1の飲酒を伴う面談はしない。
採用連絡は会社指定アカウントのみ使用する。
私的なSNS交換はしない。
性的事項や恋愛関係について質問しない。
必要のない身体接触をしない。
といったルールです。
これらは法律にそのまま書かれている文言ではありませんが、厚生労働省告示の内容を実務へ落とし込む方法として有効です。
経営者
相談窓口は社内に作らないといけませんか?
税理士
相談窓口自体は、あらかじめ定めて求職者等へ周知する必要があります。
ただし、必ず社内だけで完結させなければならないということではありません。
社内担当者を決める方法のほか、外部機関へ相談対応を委託する方法も示されています。
ホームページ、求人票の添付資料、面接案内メールなどで、「どこへ相談すればよいか」が分かる状態にしておくことが重要です。
経営者
うちは私が代表者で、採用面接も私一人で行います。
相談窓口も私でよいのでしょうか?
税理士
ここは小規模会社で特に注意したい点です。
改正男女雇用機会均等法13条1項が直接想定しているのは、事業主が雇用する労働者による性的な言動です。
一方、代表者や法人役員本人については、同法14条3項で、求職者等への言動に必要な注意を払う責務が定められています。
したがって、「代表者本人しか面接しないから対策不要」と考えるべきではありません。
特に、代表者本人が相談対象になった場合に、代表者本人しか相談先がない仕組みでは制度が機能しません。
実務上は、
通常の相談窓口は代表者。
代表者本人に関する相談は外部の社会保険労務士、弁護士、外部相談サービス等。
という二段構えを検討するのが有効です。
経営者
相談が来た場合、「これは明らかにセクハラだ」と判断できるものだけ対応すればよいですか?
税理士
いいえ。
明確にセクハラと確定したものだけを相談対象にする運用は適切ではありません。
実際に発生したケースだけではなく、発生するおそれがある場合や、セクハラに該当するか判断が難しいケースについても広く相談を受け付ける必要があります。
相談後は、相談者と行為者の双方から迅速に事実確認を行い、必要に応じて第三者からも事情を確認します。
事実が確認できた場合は、被害者への配慮、行為者への処分等、再発防止措置を行います。
事実が確認できなかった場合でも、会社方針の再周知などの再発防止策が必要です。
経営者
相談内容が社内に広まってしまうのも心配です。
税理士
プライバシー保護も重要な措置の一つです。
相談者、行為者、関係者の情報を必要以上に共有しないことや、相談したことを理由として不利益な取扱いをしないことが求められます。
また、事実確認に協力して事情を説明した自社労働者についても、そのことを理由として解雇その他の不利益な取扱いをしてはいけません。
経営者
もし何も対策をしていなかったら、すぐ罰金ですか?
税理士
「相談窓口を置いていなかったら、その場で罰金」という仕組みではありません。
まず、厚生労働大臣や都道府県労働局による報告徴収、助言、指導、勧告の対象となります。
法13条1項・2項違反について勧告に従わない場合には、その旨が公表される可能性があります。
また、報告を求められたにもかかわらず報告しなかった場合や、虚偽の報告をした場合には、20万円以下の過料の対象となります。
経営者
採用活動そのものにも影響しますか?
税理士
影響する可能性があります。
2026年10月1日施行の職業安定法施行令改正により、一定の規定に違反し、勧告に従わず公表された求人者については、公共職業安定所等が求人を受理しないことができる仕組みに追加されています。
つまり、単なる「社内ルール違反」で終わらず、実際の採用活動にも影響する可能性があります。
経営者
会社が行政指導を受けるだけですか?
税理士
いいえ。
均等法上の行政対応とは別に、実際の性的言動が権利侵害に当たれば、行為者本人に民法上の不法行為責任が生じる可能性があります。
また、業務との関連性によっては、会社について使用者責任が問題になることもあります。
行政上の対応と、損害賠償の問題は別々に考える必要があります。
創業直後の会社ほど、採用ルールを先に作っておく
創業直後の会社では、代表者自身が採用面接、会社説明、内定連絡まで一人で担当することも珍しくありません。
その一方で、「まだ社員が少ないから」「人事部がないから」と、採用ルールや相談窓口を後回しにすると、代表者自身が相談対象になった場合に制度が機能しなくなります。
2026年10月1日以降に採用活動を行うのであれば、少なくとも採用面接のルール、連絡手段、相談窓口、相談後の対応手順を、採用開始前に整理しておくことが重要です。
タクスリンク税理士事務所では、創業直後の会社や小規模事業者の税務顧問、創業融資、経理体制の整備を支援しています。
税務以外の労務分野については、必要に応じて社会保険労務士・弁護士等による確認を前提としながら、創業後に必要となる管理体制を整理していくことが重要です。
創業後の税務・経理体制を整えたい方は、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、2026年9月15日時点で公表されている法令・厚生労働省資料に基づく一般的な解説です。個別の採用制度、懲戒規程、相談窓口等の整備については、社会保険労務士・弁護士等による労務面の確認をおすすめします。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる
- 税金あれこれ2026年9月18日アパート経営は節税になる?仕組みと知っておきたい注意点
- 税金あれこれ2026年9月18日中小企業の節税、何から始める?経営者が知っておきたい基本と失敗しない考え方



